Керуючий зателефонував у четвер: підписання через два тижні, продавець вимагає, щоб покупцем виступала окрема компанія, а гроші від чотирьох співінвесторів уже зарезервовані. Питання стояло не «яку юрисдикцію обрати», а «чи встигнемо». Встигли — але не тому, що десь є чарівна кнопка, а тому що підготовка йшла паралельно з узгодженням SPA, а не після нього.
SPV під угоду — окремий жанр роботи. Тут не потрібна ідеальна структура на двадцять років наперед, потрібна робоча компанія до дати закриття, яку приймуть продавець, банк і співінвестори. І потрібна впевненість, що за півроку регулятор не назве цю компанію фондом.
Далі — з чого складається тижневий графік, де проходить межа між синдикатом і колективним інвестиційним фондом, що дає керуючим із ліцензією режим exempt і як влаштовані серійні структури під кілька угод.
Угодовий SPV і холдинговий — не одне й те саме
Холдинговий SPV створюють спокійно, під довге володіння: там важливіша конфігурація володіння, податковий контур і спадкування. Угодовий збирають під дедлайн, і пріоритети інші — швидкість, прийнятність для другої сторони і чиста лінія відповідальності.
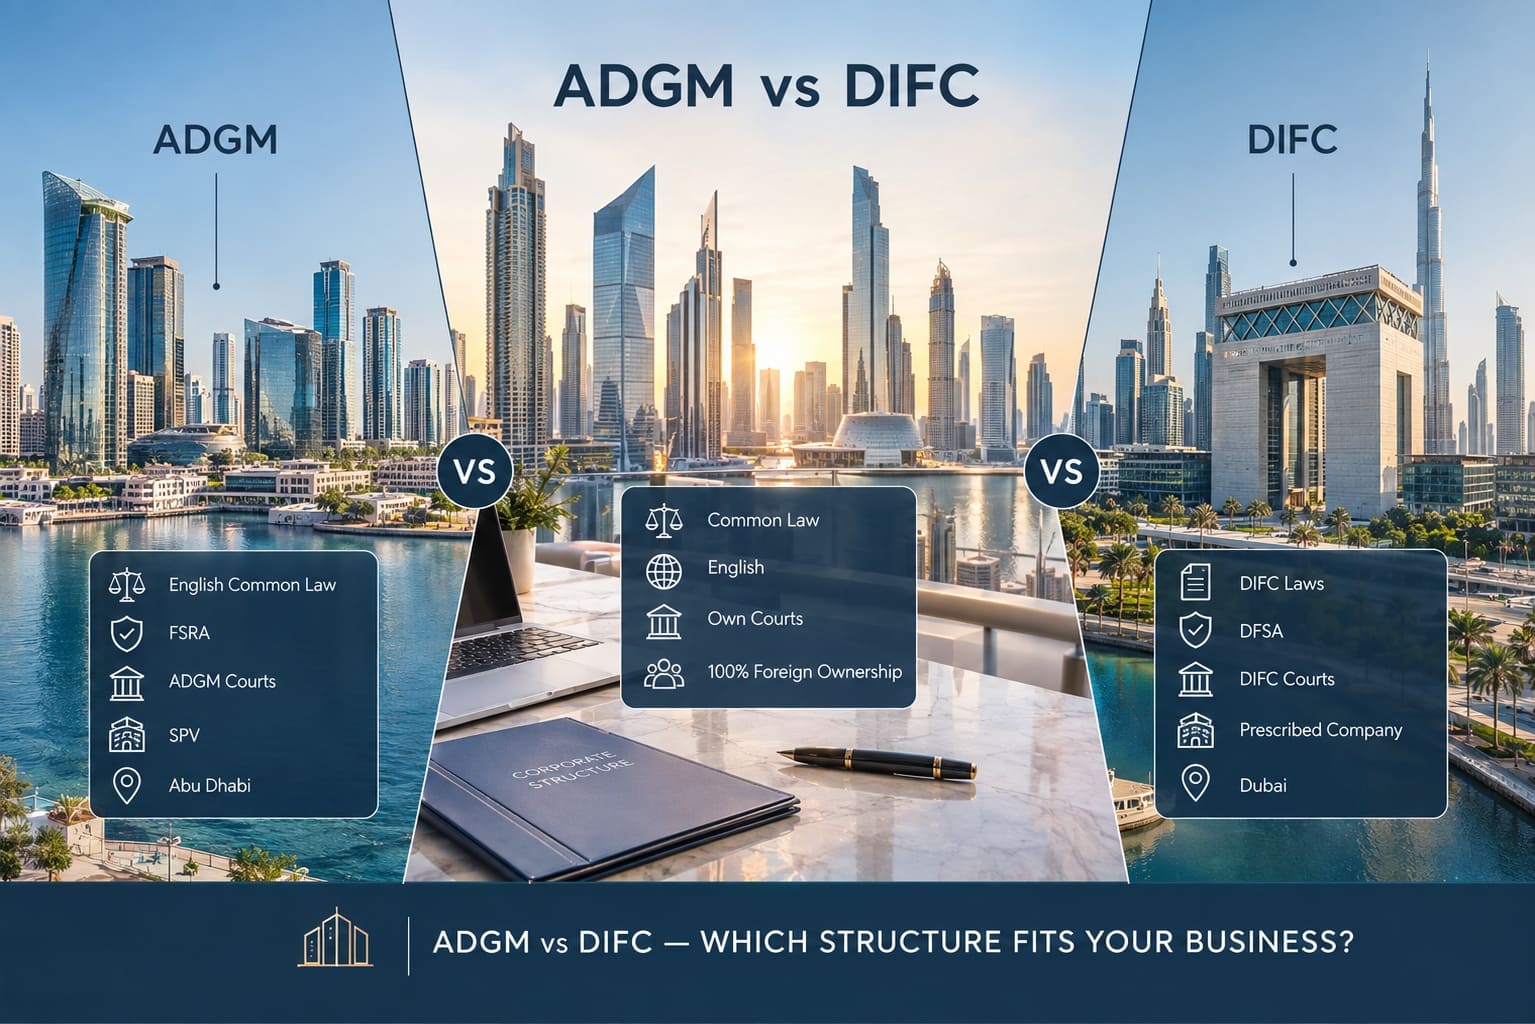
За визначенням самого ADGM, SPV — пасивна холдингова компанія, створена, щоб відокремити фінансові та юридичні ризики, розмежувавши конкретні активи та зобов’язання. Для угоди це саме те, що потрібно: покупець не тягне за собою історію інших активів, а продавець бачить чисте обличчя без минулого.
Форма — приватна компанія з відповідальністю, обмеженою акціями, з ліцензією на діяльність SPV. Право — ADGM Companies Regulations 2020, побудоване на англійській моделі, що знімає половину питань в іноземних співінвесторів та їхніх юристів: документи виглядають так, як вони звикли.
Сім днів: що це насправді означає
Тут потрібна чесність, інакше обіцянка перетвориться на конфлікт.
Сім днів — це наш строк на підготовку і подання: розбір угоди, вибір конфігурації, збір документів по всіх учасниках, статут, резолюції, бізнес-план і заявка на порталі. Це та частина, якою керуємо ми, і за нею ми даємо зобов’язання.
Далі заявку розглядає Реєстраційний орган ADGM, і це вже не наш строк. В офіційному FAQ ADGM названо дві цифри: схвалення заявки протягом десяти робочих днів за умови дотримання всіх вимог і середній строк обробки п’ять робочих днів за повного комплекту документів. Платної прискореної обробки ADGM не пропонує — офіційного priority-сервісу в його публічних матеріалах немає. Реклама з «SPV за два дні» обіцяє те, чого продавець обіцяти не може.
Таблиця 1 — Як виглядає тижневий графік
| День | Що відбувається |
|---|---|
| 1 | Розбір угоди, структура володіння, перевірка на ознаки фонду |
| 2–3 | Збір документів по акціонерах, директорах, підписантах, бенефіціарах |
| 3–4 | Статут, резолюції, бізнес-план за шаблоном ADGM |
| 5 | Резервування найменування |
| 6–7 | Фінальна звірка і подання заявки |
Графік реальний за однієї умови: документи по всіх учасниках приходять у перші два дні. Саме тут проєкти й розсипаються — не на боці ADGM, а на боці співінвестора, який полетів і не відповідає. Тому список документів ми видаємо в день звернення, ще до того, як почнемо щось оформлювати.
Окремо закладайте час, якщо серед учасників є іноземні юридичні особи: їхні документи потрібні засвідченими і з перекладом, а це зовнішній строк, на який ми не впливаємо.
Головний ризик синдикату: коли SPV стає фондом
Це та частина, яку пропускають майже всі, а ціна помилки — регуляторна.
Якщо кілька інвесторів складають гроші в одну структуру, виникає питання: чи не підпадає це під колективний інвестиційний фонд, для якого потрібні ліцензія і реєстрація. Регламенти ADGM дають визначення через кілька умов, які мають виконуватися одночасно: домовленість дає учасникам отримувати прибуток або дохід від придбання, володіння, управління чи відчуження майна; учасники не мають повсякденного контролю над управлінням, навіть якщо вправі бути консультованими або давати вказівки; внески й доходи об’єднуються в спільний пул; і майном управляють як єдиним цілим керуючий фондом або хтось за його дорученням. Останній елемент часто упускають, а він ключовий: без фігури керуючого, який розпоряджається спільним майном, конструкція під визначення не підпадає.
Ключовий виняток сформульований прямо і написаний ніби під угодові SPV: домовленість не утворює фонд, якщо це компанія або партнерство закритого типу — якщо тільки з розумних підстав мета чи ефект такої структури не виглядають як управління інвестиціями, що здійснюється на розсуд у колективних цілях на користь акціонерів чи партнерів.
Читається це так. Closed-ended компанія під конкретний актив, де інвестори заходять у відому угоду, — не фонд. Щойно з’являється дискреція керуючого, який сам вирішує, що купувати і продавати в інтересах групи, структура починає виглядати як фонд з усіма наслідками.
Таблиця 2 — Де проходить межа
| Ознака структури | Швидше не фонд | Швидше фонд |
|---|---|---|
| Актив | Відомий інвесторам заздалегідь | Обирається керуючим згодом |
| Тип структури | Закрита, під одну угоду | Відкрита, з прийомом нових грошей |
| Рішення щодо активу | Узгоджені з учасниками | Дискреція керуючого |
| Горизонт | До виходу з конкретного активу | Безстроковий портфель |
Є й інші винятки, але у кожного вузька умова, і читати їх треба буквально. Груповий виняток працює, лише якщо кожен учасник — юридична особа з тієї самої групи, що й той, хто виконує функцію управління; співінвестор-фізособа його ламає. Сімейний виняток вимагає, щоб близькими родичами були всі учасники без винятку, а сам термін визначений вузько: подружжя, діти та пасинки, батьки й вітчим з мачухою, брати й сестри, включно зі зведеними, подружжя перелічених, плюс онуки для цілей цього правила. Двоюрідні родичі та племінники до визначення не входять. Комерційний виняток жорсткіший, ніж здається: кожен учасник повинен вести власний бізнес, не пов’язаний із регульованою діяльністю, і вести його саме через участь у цій структурі — пасивний співінвестор сюди не потрапляє. І окремо виключені домовленості, створені для інвестування через Private Financing Platform: режим цього регульованого майданчика прямо передбачає використання проміжного інвестиційного вехікла.
Ми перевіряємо угоду за цими ознаками вже на першому розборі. Якщо структура тягне на фонд — кажемо одразу і обговорюємо варіанти: змінити конфігурацію, зайти через регульований майданчик або будувати повноцінний фонд, а не маскувати його під SPV.
Опишіть угоду — за одну розмову скажемо, чи проходить структура як SPV і чи укладаємося у вашу дату закриття.
Зв’язок з ОАЕ: вимога, про яку сперечаються
Реєстраційний орган ADGM вимагає показати зв’язок майбутнього SPV з ADGM, ОАЕ або регіоном Затоки — так званий nexus. Для фонду з активом у Європі це реальний фільтр: призначення еміратського провайдера саме собою зв’язком не вважається.
Восени 2026 року ринком розійшлися повідомлення консультантів про те, що вимогу скасовано. Ми перевірили це за першоджерелами: офіційного підтвердження скасування немає. Профільний посібник ADGM щодо SPV, де вимога про зв’язок описана окремим розділом, і досі опублікований на сайті реєстратора, і обидва чинні чек-листи подання з тієї самої сторінки й досі вимагають продемонструвати зв’язок з ОАЕ згідно з політикою Реєстраційного органу. Жодного оголошення чи циркуляра про скасування не публікувалося. Змінився лише текст описової сторінки сайту, а нормативні й процедурні документи залишилися незмінними.
Висновок для практики: вимогу ми підтверджуємо у реєстратора під конкретну заявку, а заявку готуємо так, ніби зв’язок показати таки потрібно. Підтвердиться скасування — ви заощаджуєте етап. Ні — обґрунтування вже зібране, і строк не зсунеться через запит на сьомий день.
Керуючим із ліцензією: режим exempt
Для ліцензованих гравців є послаблення, про яке часто не знають навіть їхні власні адміністратори.
За регламентами ADGM компанія зобов’язана мати корпоративного провайдера, якщо вона веде діяльність SPV. Але виняток знімає цей обов’язок, якщо компанія виступає материнською або дочірньою структурою певних осіб — і в переліку прямо названо authorised person у сенсі Financial Services and Markets Regulations 2015.
Практичний сенс: у керуючого з ліцензією FSRA дочірні SPV можуть обходитися без зовнішнього провайдера. Це змінює і економіку серійних структур, і швидкість — менше зовнішніх ланок у ланцюжку подання.
У тому самому переліку винятків є й інші підстави: особи, звільнені відповідним ордером, структури, регульовані Центральним банком ОАЕ, компанії з паперами на регульованому ринку в ОАЕ, а також компанії, які довели реєстратору достатню присутність в ОАЕ. Останнє реєстратор оцінює за активами, оборотом і персоналом у країні плюс за якістю управління та процедур.
Перевіряти статус потрібно до подання: від нього залежить і комплект документів, і учасники процесу.
Серія угод: коли потрібна не одна компанія
Якщо угоди йдуть потоком, реєструвати щоразу окреме SPV з нуля — не єдиний шлях. У регламентах ADGM є окрема частина про cell companies, і в ній передбачено обидві конструкції: protected cell company та incorporated cell company.
Сенс у тому, що під однією оболонкою створюються комірки, між якими активи й зобов’язання розділені. Для керуючого, який робить п’ять угод на рік із різним складом співінвесторів, це інша економіка і інша швидкість запуску чергової угоди.
Обмеження з регламентів знати потрібно: restricted scope company не може бути cell company і не може нею стати. І окремо: у фондовому контексті створення protected cell company та incorporated cell company потребує згоди регулятора, тому конструкцію під колективні інвестиції потрібно обговорювати з FSRA, а не збирати явочним порядком.
Таблиця 3 — Що обрати під задачу
| Задача | Рішення |
|---|---|
| Одна угода з відомим активом | Звичайне SPV під угоду |
| Угоди потоком, різні співінвестори | Cell company з комірками |
| Структура у ліцензованого керуючого | SPV у режимі exempt |
| Залучення інвесторів через майданчик | SPV у зв’язці з Private Financing Platform |
Вибір робиться не за красою схеми, а за тим, хто друга сторона і що вона готова прийняти. Продавець активу та його юристи іноді мають власну думку про те, з яким покупцем працювати, і цю думку варто дізнатися до реєстрації.
Що входить у роботу?
Ми ведемо проєкт від розбору угоди до працюючої компанії з рахунком.
Уже першого дня ви отримуєте іменний список документів по кожному учаснику: паспорти і підтвердження адреси по фізичних особах, свіжі корпоративні документи по юридичних, схема володіння до кінцевого бенефіціара. Список іменний, а не типовий, бо від конфігурації залежить, що саме знадобиться.
Розбір конфігурації і перевірка на ознаки фонду. Вибір форми: звичайне SPV, exempt-режим або комірка. Підготовка статуту, резолюцій і бізнес-плану.
Збір і перевірка документів по всіх учасниках, включно з іноземними юридичними особами. Резервування найменування і подання. Супровід до ліцензії. Призначення корпоративного провайдера й адреси реєстрації, якщо він потрібен. Постановка реєстрів, включно з реєстром бенефіціарів. Супровід відкриття рахунку і реєстрації з корпоративного податку.
Вартість ми не публікуємо, і це свідомо. Вона залежить від кількості учасників, наявності корпоративних акціонерів, потреби в перекладах і засвідченнях, обраної конструкції і того, чи потрібен провайдер. Кошторис називаємо після першого розбору — разом із реалістичною датою.
Чого SPV робити не може?
Обмеження ADGM формулює прямо: SPV не можна використовувати для операційного бізнесу і найму персоналу. Це тримач активу, а не компанія, через яку можна вести діяльність, виставляти рахунки за послуги чи оформлювати співробітників і візи.
Для угодових структур це важливо на етапі проєктування. Якщо за логікою угоди та сама компанія має надавати послуги, отримувати винагороду за управління чи наймати людей, SPV не підходить і потрібна інша форма — або дві структури замість однієї, де операційну частину винесено окремо.
З чого почати?
Угодовий SPV — це про дві речі: встигнути до дати і не створити собі регуляторну проблему по дорозі. Перше вирішується графіком і дисципліною збору документів. Друге — перевіркою на ознаки фонду до того, як співінвестори переведуть гроші.
Напишіть нам параметри угоди: що купуєте, скільки учасників, хто ухвалює рішення щодо активу і коли закриття. За одну розмову скажемо, чи проходить структура як SPV, який режим підходить і чи укладаємося ми у вашу дату.
Отримати консультацію
Дисклеймер. Матеріал має інформаційний характер і не замінює юридичну та податкову консультацію. Посилання на регламенти ADGM наведені за офіційними редакціями на дату публікації; правила та підзаконні акти регулярно оновлюються. Кваліфікацію структури й регуляторні наслідки перевіряйте під вашу угоду до залучення коштів інвесторів.
Дані актуальні на вересень 2026 року.