Протокол працює, токен торгується, у дискорді голосують власники — а договір із підрядником підписати нема від кого. Юридичної особи немає, рахунок відкрити ні на кого, права на код і торговельну марку формально висять на гаманці засновника. Поки проєкт маленький, це терпимо. На раунді інвестицій, під час лістингу на великій біржі або з першим судовим листом зʼясовується, що розподілена спільнота без правової оболонки — це не захищена структура, а необмежена особиста відповідальність кількох людей.
Реєстрація DLT Foundation в ADGM — спосіб закрити цей розрив. Abu Dhabi Global Market у 2023 році ухвалив DLT Foundations Regulations: окремий режим, спроєктований не для сімейного капіталу, а для блокчейн-проєктів, DAO та емітентів токенів. Це не адаптація старого фонду під нову моду, а самостійний тип юридичної особи, у статут якого можна вшити ончейн-голосування і права власників токенів.
Розберемо, що дає ця форма, чим вона відрізняється від Кайманів і Панами, де проходить межа з ліцензованою діяльністю і як виглядає реєстрація на практиці.
Навіщо Web3-проєкту юридична оболонка?
- Перша причина — обмеження відповідальності. Незареєстроване DAO у багатьох правопорядках кваліфікується як просте товариство, а це солідарна відповідальність учасників за зобовʼязаннями всієї групи. Юридична особа розриває цю звʼязку: зобовʼязання несе фонд, а не активні учасники спільноти.
- Друга — дієздатність. Фонд наймає розробників, укладає договори з аудиторами смартконтрактів і маркетмейкерами, володіє доменами, репозиторіями і торговельною маркою, відкриває банківський рахунок і приймає кошти від інвесторів. Без юридичної особи кожна з цих операцій або неможлива, або проходить через особистий гаманець засновника — з усіма податковими наслідками особисто для нього.
- Третя — довіра зовнішніх контрагентів. Біржі під час лістингу, банки при відкритті рахунку, аудитори та інституційні інвестори запитують структуру володіння, бенефіціарів і корпоративні документи. Проєкт, у якого цього немає, не проходить комплаєнс — не через недовіру до технології, а тому що заповнити анкету нічим.
- Четверта — казначейство. Кошти протоколу треба десь зберігати, кимось керувати і якось витрачати за рішенням спільноти. Фонд дає для цього рамку, де повноваження ради і права власників токенів описані документом, а не постом у блозі.
Що таке DLT Foundation і чим він відрізняється від звичайного фонду?
Фонд як форма існує давно: юридична особа без акціонерів, створена засновником для певної мети. У неї немає власників у звичному сенсі — є установчий документ, рада, яка керує активами, і мета, заради якої все це працює. В ADGM класичні фонди доступні з 2017 року і використовуються переважно для сімейного капіталу та спадкового планування.
DLT Foundations Regulations 2023 додали окремий режим під розподілені проєкти. Ключова відмінність у тому, що регулятор від початку допускає речі, які в класичному фонді довелося б натягувати на невідповідну конструкцію: випуск токенів, управління через голосування власників, привʼязку внутрішніх процедур до смартконтрактів і розподілене ухвалення рішень замість централізованої ради, що діє в інтересах вузького кола бенефіціарів.
Практично це означає, що статут і внутрішні правила фонду можуть описувати ончейн-механіку як частину корпоративного управління. Голосування власників токенів перестає бути неформальною практикою і стає процедурою, на яку можна послатися в суді. Для DAO це принципово: саме розрив між тим, як проєкт керується фактично, і тим, що записано в документах, зазвичай і руйнує структуру за першого конфлікту.
Друга особливість — відсутність обовʼязкових бенефіціарів. Фонд може існувати заради мети: розвитку протоколу, підтримки екосистеми, фінансування грантів. Нікому не треба «належати» — і це саме те, чого домагається децентралізований проєкт, який не хоче, щоб токен виглядав часткою в чиємусь бізнесі.
ADGM проти Кайманів і Панами: де реєструвати фонд
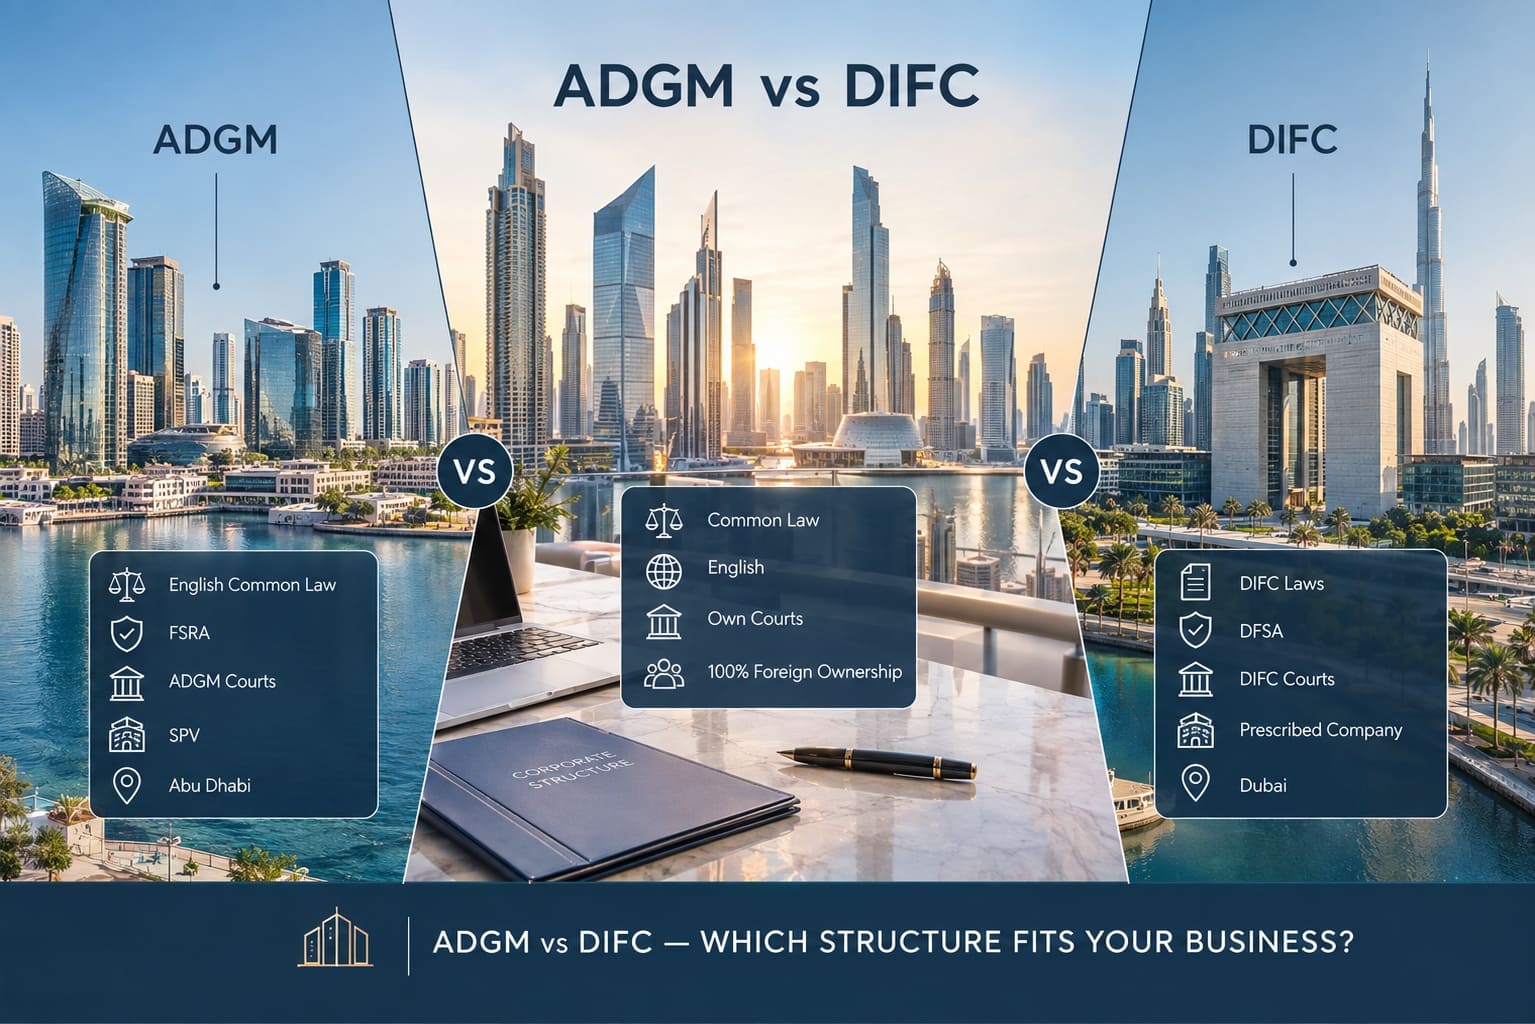
Кайманові острови з їхньою Foundation Company довго були стандартом для DAO. Панамський фонд приватних інтересів — дешевша альтернатива з довгою історією. ADGM увійшов у цю конкуренцію пізніше, але з двома аргументами: профільне регулювання саме під розподілені проєкти і репутаційний профіль ОАЕ, який банки та біржі сьогодні сприймають помітно краще за класичні офшори.
Різниця видно не в базовій конструкції — фонд усюди лишається фондом, — а в деталях: чи визнає право ончейн-управління, чи є поруч фінансовий регулятор із зрозумілим режимом для віртуальних активів, як проєкт виглядатиме в очах комплаєнс-офіцера банку.
Таблиця 1 — Порівняння юрисдикцій для фонду Web3-проєкту
| Параметр | ADGM (ОАЕ) | Кайманові острови | Панама |
|---|---|---|---|
| Профільний режим під DLT | Так, окремі регуляції | Ні, загальний режим | Ні |
| Правова система | Англійське загальне право | Англійське загальне право | Цивільне право |
| Регулятор віртуальних активів | FSRA, режим описаний | CIMA | Обмежено |
| Сприйняття банками | Високе | Середнє, питань більшає | Низьке |
| Податок на прибуток | 9%, можлива пільга | Немає | Територіальний принцип |
| Фізична присутність | Адреса в ADGM обовʼязкова | Реєстраційний агент | Реєстраційний агент |
Окремий чинник — доступ до банківського обслуговування в самих ОАЕ. Структура, зареєстрована в ADGM, з місцевою адресою і зрозумілим регулятором проходить комплаєнс еміратського банку відчутно легше, ніж офшорна компанія, якій треба пояснювати, чому вона взагалі звернулася саме сюди. Це не гарантія відкриття рахунку — криптопроєкти лишаються складною категорією для будь-якого банку, — але вихідна позиція принципово інша.
Що можна робити без ліцензії FSRA, а що ні?
Найдорожча хибна думка Web3-проєктів: реєстрація фонду сприймається як дозвіл робити в ОАЕ все, що повʼязано з криптовалютою. Це не так. DLT Foundation — корпоративна оболонка, яку видає Реєстраційний орган ADGM. Фінансову діяльність ліцензує інший орган — FSRA, і в нього власний режим для віртуальних активів.
Межа проходить по суті операції, а не по її назві. Випустити власний службовий токен у межах розвитку протоколу — одне. Організувати майданчик, де цей і чужі токени обмінюються, зберігати кошти клієнтів, керувати їхніми активами або випускати токен, забезпечений фіатом, — зовсім інше. Друге потребує дозволу FSRA, і робота без нього в ОАЕ кваліфікується як неліцензована фінансова діяльність.
Таблиця 2 — Де проходить межа ліцензованої діяльності
| Діяльність | Без ліцензії FSRA | Потрібен дозвіл |
|---|---|---|
| Володіння IP, кодом, доменами протоколу | Так | — |
| Найм розробників, гранти екосистемі | Так | — |
| Управління казначейством фонду | Так | — |
| Випуск службового токена проєкту | Як правило, так | За ознак фінансового інструмента |
| Біржа, обмін, кастодіальне зберігання | Ні | Так |
| Токен, забезпечений фіатом | Ні | Так |
| Управління активами третіх осіб | Ні | Так |
Кваліфікація конкретного токена — питання, яке вирішується до реєстрації, а не після. FSRA оцінює економічну суть: чи дає токен право на дохід, частку в прибутку, право вимоги до емітента, чи обіцяє він зростання вартості коштом зусиль команди. Якщо так — це фінансовий інструмент з усіма наслідками, хоч би як він називався в документації проєкту. Розумний порядок дій: спочатку отримати правовий висновок щодо токена, потім будувати структуру під результат.
Як влаштована структура: рада, статут, реєстраційний агент
Керує фондом рада. Це не акціонери і не власники — це особи, зобовʼязані діяти в інтересах мети фонду, зафіксованої в статуті. Регуляції встановлюють вимоги до мінімального складу ради, а на практиці її формують із засновників проєкту, незалежного учасника і подекуди представника спільноти.
Установчих документів два. Статут (Charter) — публічна частина: назва, мета, структура управління. Внутрішні правила (By-laws) — непублічна: як ухвалюються рішення, які питання виносяться на голосування власників токенів, як призначається і знімається член ради, що відбувається з казначейством при ліквідації. Саме у внутрішніх правилах живе ончейн-механіка, і саме їхня якість визначає, чи встоїть структура за конфлікту всередині команди.
Окрема роль — гардіан, незалежна фігура, що контролює дотримання радою мети фонду. У класичних фондах ця позиція знайома за сімейними структурами; для DLT Foundation роль гардіана і потреба в його призначенні визначаються конструкцією конкретного фонду і прописуються в установчих документах.
Фонду потрібен зареєстрований офіс в ADGM. Оскільки в більшості Web3-проєктів немає і не планується фізичного офісу в Абу-Дабі, адресу надає ліцензований корпоративний сервіс-провайдер (CSP). Він же веде статутні реєстри і подає документи до Реєстраційного органу через онлайн-портал. Вибір провайдера тут важливіший, ніж здається: саме через нього проходять усі подальші зміни в структурі.
Не впевнені, яка форма підходить проєкту? Ми розбираємо конструкцію до реєстрації: кваліфікація токена, чи потрібна ліцензія FSRA, що виносити в статут, а що у внутрішні правила, і у що це обійдеться в утриманні. Напишіть нам — подивимося вашу схему.
Реєстрація DLT Foundation: покроковий порядок
Крок 1. Правова кваліфікація проєкту. До подання документів треба зрозуміти, чи підпадає токен під регулювання FSRA і яка діяльність планується в горизонті року-двох. Від відповіді залежить усе інше: склад документів, структура групи, бюджет. Реєстрація фонду під діяльність, яка за пів року потребуватиме ліцензії, — це переробка з нуля.
Крок 2. Перевірка назви і підготовка установчих документів. Назва узгоджується з Реєстраційним органом. Паралельно готуються статут і внутрішні правила: мета фонду, склад і повноваження ради, механіка голосування, порядок розпорядження казначейством. Це не шаблонна робота — типовий статут, завантажений з інтернету, зазвичай суперечить тому, як проєкт працює фактично.
Крок 3. Формування ради і KYC. Усі члени ради і контролюючі особи проходять перевірку: паспорти, підтвердження адреси, резюме, джерело коштів. Для криптопроєктів перевірка глибша за звичайну — регулятор і провайдер дивляться на історію участі в інших проєктах.
Крок 4. Подання заяви до Реєстраційного органу. Комплект подається через онлайн-портал ADGM разом зі сплатою державних зборів. Реєстраційний орган має право запитати додаткові пояснення щодо бізнес-моделі — це нормальна частина процесу, а не ознака проблеми.
Крок 5. Реєстрація і отримання документів. Після схвалення фонд отримує свідоцтво про реєстрацію і починає існувати як юридична особа. З цього моменту запускаються річні зобовʼязання.
Крок 6. Податкова реєстрація і банк. Взяття на облік у Федеральній податковій службі через портал EmaraTax обовʼязкове незалежно від того, чи платитиме фонд податок. Відкриття рахунку — окремий проєкт зі своїми строками, і він майже завжди довший за саму реєстрацію.
Строки залежать насамперед від готовності документів і від того, наскільки зрозуміла бізнес-модель перевіряльнику. Розтягують процес дві речі: непрацьована кваліфікація токена і легалізація іноземних документів членів ради.
Які документи знадобляться?
Комплект збирається за двома лініями — сам фонд і люди, які ним керують.
- Проєкт статуту і внутрішніх правил фонду
- Опис мети фонду і моделі управління
- Паспорти і підтвердження адреси всіх членів ради
- Резюме членів ради і опис їхньої ролі в проєкті
- Опис джерела коштів, за рахунок яких фінансується фонд
- Документація щодо токена: whitepaper, токеноміка, правовий висновок
- Підтвердження зареєстрованого офісу в ADGM
Окремо варто підготувати зрозумілий опис проєкту мовою комплаєнсу, а не маркетингу. Whitepaper, написаний для спільноти, погано читається перевіряльником: йому потрібні відповіді на питання про те, хто ухвалює рішення, звідки приходять гроші, кому і за що вони йдуть. Документ на дві-три сторінки, що відповідає на ці питання прямо, економить тижні листування — і з реєстратором, і потім із банком.
Податки і звітність після реєстрації
Корпоративний податок в ОАЕ запроваджено Федеральним декретом-законом №47 від 2022 року: базова ставка 9% на прибуток понад 375 000 дирхамів. Компанія у вільній зоні за дотримання умов кваліфікованої особи вільної зони може застосовувати нульову ставку до кваліфікованого доходу, але перелік кваліфікованих видів діяльності обмежений, і діяльність, повʼязана з випуском і поширенням токенів широкому колу осіб, до нього за загальним правилом не потрапляє. Розраховувати на автоматичний нуль не варто — позицію фонду треба рахувати заздалегідь, разом із податковим консультантом.
Реєстрація у Федеральній податковій службі через EmaraTax обовʼязкова, декларація подається і податок сплачується протягом девʼяти місяців після завершення податкового періоду. Якщо фонд веде операції, що підпадають під ПДВ, додається реєстрація в разі перевищення порогу в 375 000 дирхамів за оподатковуваними поставками і регулярні декларації.
Річний цикл фонду, крім податків, включає продовження реєстрації, подання фінансової звітності до Реєстраційного органу, підтримання статутних реєстрів і реєстру контролюючих осіб, щорічне повідомлення щодо захисту даних. Прострочення тут працюють каскадом: непродовжена реєстрація блокує подання змін, а неподана звітність перетворюється на проблему за першого ж запиту банку.
Окремий сюжет — облік криптоактивів. Казначейство в токенах треба відображати у звітності, а отже, визначати момент визнання, метод оцінки і курс. Це робота для бухгалтера, який уже вів криптопроєкти, а не для універсального аутсорсингу.
Перенесення наявного фонду в ADGM
Проєкту, у якого вже є фонд на Кайманах, у Панамі або на БВО, не обовʼязково створювати другу структуру і переводити в неї активи. ADGM допускає продовження діяльності іноземної юридичної особи у своїй юрисдикції: фонд зберігає правосубʼєктність, історію й укладені договори, але з моменту реєстрації підпорядковується праву ADGM.
Практична цінність у тому, що не рвуться відносини з контрагентами. Договори, права на інтелектуальну власність, банківські рахунки лишаються за тією самою особою — змінюється юрисдикція, а не сторона правочину. Для проєкту з працюючим протоколом і чинними угодами це істотно дешевше, ніж міграція через створення нової структури.
Процедура потребує підтверджень з юрисдикції походження: що перенесення там дозволене, що компанія в доброму стані і не перебуває в процедурі ліквідації. Готувати ці документи зазвичай довше, ніж подавати заяву в ADGM.
Типові помилки Web3-проєктів
Перша і найдорожча — реєструвати оболонку раніше, ніж визначено кваліфікацію токена. Структура будується під правовий висновок, а не навпаки. Проєкт, який спочатку зареєстрував фонд, а потім зʼясував, що його токен — фінансовий інструмент, переробляє все наново.
Друга — статут, який не збігається з реальністю. У документах централізована рада з трьох осіб, у дискорді голосування власників, і ці два світи ніяк не повʼязані. Поки все спокійно, розбіжність нікого не хвилює. За конфлікту вона означає, що рішення спільноти юридично нічого не значать.
Третя — недооцінка банківського етапу. Реєстрація фонду триває тижні, відкриття рахунку для криптопроєкту — місяці, і результат не гарантований. Планувати раунд або запуск, спираючись на дату реєстрації, ризиковано: реальним обмежувачем майже завжди виявляється банк.
Четверта — економія на корпоративному сервіс-провайдері. Фонд фізично існує через адресу і подання провайдера. Якщо він не розуміється на криптоспецифіці і не відповідає на листи, проблеми починаються не на реєстрації, а за рік — на першому продовженні і першому запиті банку.
Що входить у наш пакет?
Ми починаємо не з подання документів, а з розбору конструкції: що за токен, хто ухвалює рішення, звідки і куди йдуть кошти. Реєстрація без цього розбору — найчастіша причина, через яку структуру доводиться переробляти.
Таблиця 3 — Пакети супроводу DLT Foundation
| Параметр | Базовий | Стандарт | Преміум |
|---|---|---|---|
| Аналіз моделі і токена | Експрес-оцінка | Розгорнутий висновок | З податковим розрахунком |
| Статут і внутрішні правила | Адаптація шаблону | Індивідуальна розробка | Індивідуальна розробка |
| Подання до Реєстраційного органу | Так | Так | Так |
| Зареєстрований офіс | Так | Так | Так |
| Податкова реєстрація і звітність | Ні | Реєстрація і подання | Повний супровід |
| Підтримка щодо банку | Ні | Підготовка пакета | Ведення переговорів |
| Вартість | Залежно від кейсу | Залежно від кейсу | Залежно від кейсу |
Єдиного прайс-листа ми свідомо не публікуємо. Вартість рахується залежно від кейсу: складність токеноміки, кількість членів ради та їхнє резидентство, чи потрібна ліцензія FSRA, чи переноситься наявний фонд або створюється новий, чи потрібен банківський рахунок в ОАЕ. Фонд для гранта екосистеми з радою з двох осіб і структура під протокол із мільярдною капіталізацією — різний обсяг роботи, і усереднена цифра не сказала б вам нічого корисного.
Правовий висновок щодо токена і супровід ліцензування у FSRA оформлюються окремими проєктами, вартість яких теж залежить від кейсу і називається після первинного розбору моделі.
Що робити далі?
Порядок дій для Web3-проєкту майже завжди однаковий: спочатку правова кваліфікація токена і моделі, потім вибір форми, і тільки тоді реєстрація. Зворотна послідовність обходиться дорожче — не на етапі подання документів, а за рік, коли структуру доводиться перебудовувати під реальну діяльність.
Dynasty Business Adviser розбирає модель проєкту, готує статут і внутрішні правила під фактичне управління, реєструє DLT Foundation в ADGM і бере подальший корпоративний супровід — включно з податковим контуром і підготовкою до банку. Напишіть нам: на першій консультації подивимося вашу схему і скажемо, що в ній доведеться міняти.