El protocolo funciona, el token cotiza, los holders votan en Discord, y no hay nadie que pueda firmar un contrato con un proveedor. No existe persona jurídica, no hay a nombre de quién abrir una cuenta y los derechos sobre el código y la marca cuelgan formalmente de la wallet de un fundador. Mientras el proyecto es pequeño, se tolera. En una ronda de inversión, en un listado en un exchange de primer nivel o con la primera carta de un despacho, se descubre que una comunidad distribuida sin envoltura jurídica no es una estructura protegida: es responsabilidad personal ilimitada para unas pocas personas.
El registro de una DLT Foundation en ADGM cierra esa brecha. En 2023 Abu Dhabi Global Market aprobó las DLT Foundations Regulations: un régimen propio diseñado no para el patrimonio familiar, sino para proyectos blockchain, DAO y emisores de tokens. No es una fundación antigua adaptada a una moda nueva, sino un tipo autónomo de persona jurídica en cuyos documentos constitutivos caben la votación on-chain y los derechos de los titulares de tokens.
Veamos qué aporta esta forma, en qué se diferencia de Caimán y Panamá, dónde está la frontera con la actividad regulada y cómo es el registro en la práctica.
Por qué un proyecto Web3 necesita una envoltura legal
- La primera razón es limitar la responsabilidad. En muchos ordenamientos una DAO no constituida se califica como sociedad civil, lo que implica responsabilidad solidaria de los participantes por las obligaciones de todo el grupo. Una persona jurídica rompe ese vínculo: las obligaciones recaen sobre la fundación, no sobre los miembros activos de la comunidad.
- La segunda es la capacidad de obrar. La fundación contrata desarrolladores, firma con auditores de contratos inteligentes y creadores de mercado, posee dominios, repositorios y marcas, abre cuenta bancaria y recibe fondos de inversores. Sin persona jurídica cada una de esas operaciones es imposible o pasa por la wallet personal del fundador, con todas las consecuencias fiscales recayendo sobre él.
- La tercera es la credibilidad ante terceros. Los exchanges al listar, los bancos al abrir cuenta, los auditores y los inversores institucionales piden estructura de propiedad, titulares reales y documentos societarios. Un proyecto que no los tiene no supera el compliance, y no por desconfianza hacia la tecnología: sencillamente no hay con qué rellenar el formulario.
- La cuarta es la tesorería. Los fondos del protocolo hay que custodiarlos, gestionarlos y gastarlos según decida la comunidad. La fundación aporta el marco en el que las facultades del consejo y los derechos de los holders están en un documento y no en una entrada de blog.
Qué es una DLT Foundation y en qué se diferencia de una fundación ordinaria
La fundación como figura es antigua: persona jurídica sin accionistas, creada por un fundador para un fin determinado. No tiene propietarios en sentido clásico; tiene un documento constitutivo, un consejo que administra los activos y el fin al que todo sirve. En ADGM las fundaciones clásicas existen desde 2017 y se usan sobre todo para patrimonio familiar y planificación sucesoria.
Las DLT Foundations Regulations 2023 añadieron un régimen específico para proyectos distribuidos. La diferencia clave es que el regulador contempla de entrada lo que en una fundación clásica habría que forzar: emisión de tokens, gobernanza mediante voto de holders, vinculación de procedimientos internos a contratos inteligentes y toma de decisiones distribuida en lugar de un consejo centralizado que actúa para un círculo estrecho de beneficiarios.
En la práctica, eso significa que la carta fundacional y los estatutos internos pueden describir la mecánica on-chain como parte del gobierno corporativo. La votación de los titulares de tokens deja de ser una práctica informal y pasa a ser un procedimiento invocable ante un tribunal. Para una DAO es determinante: precisamente la distancia entre cómo se gobierna el proyecto de hecho y lo que dicen sus documentos es lo que suele hundir la estructura en el primer conflicto.
La segunda particularidad es que no hacen falta beneficiarios. La fundación puede existir por un fin: desarrollar el protocolo, sostener el ecosistema, financiar subvenciones. Nadie tiene que «poseerla», que es justo lo que busca un proyecto descentralizado que no quiere que su token parezca una participación en el negocio de alguien.
ADGM frente a Caimán y Panamá: dónde registrar
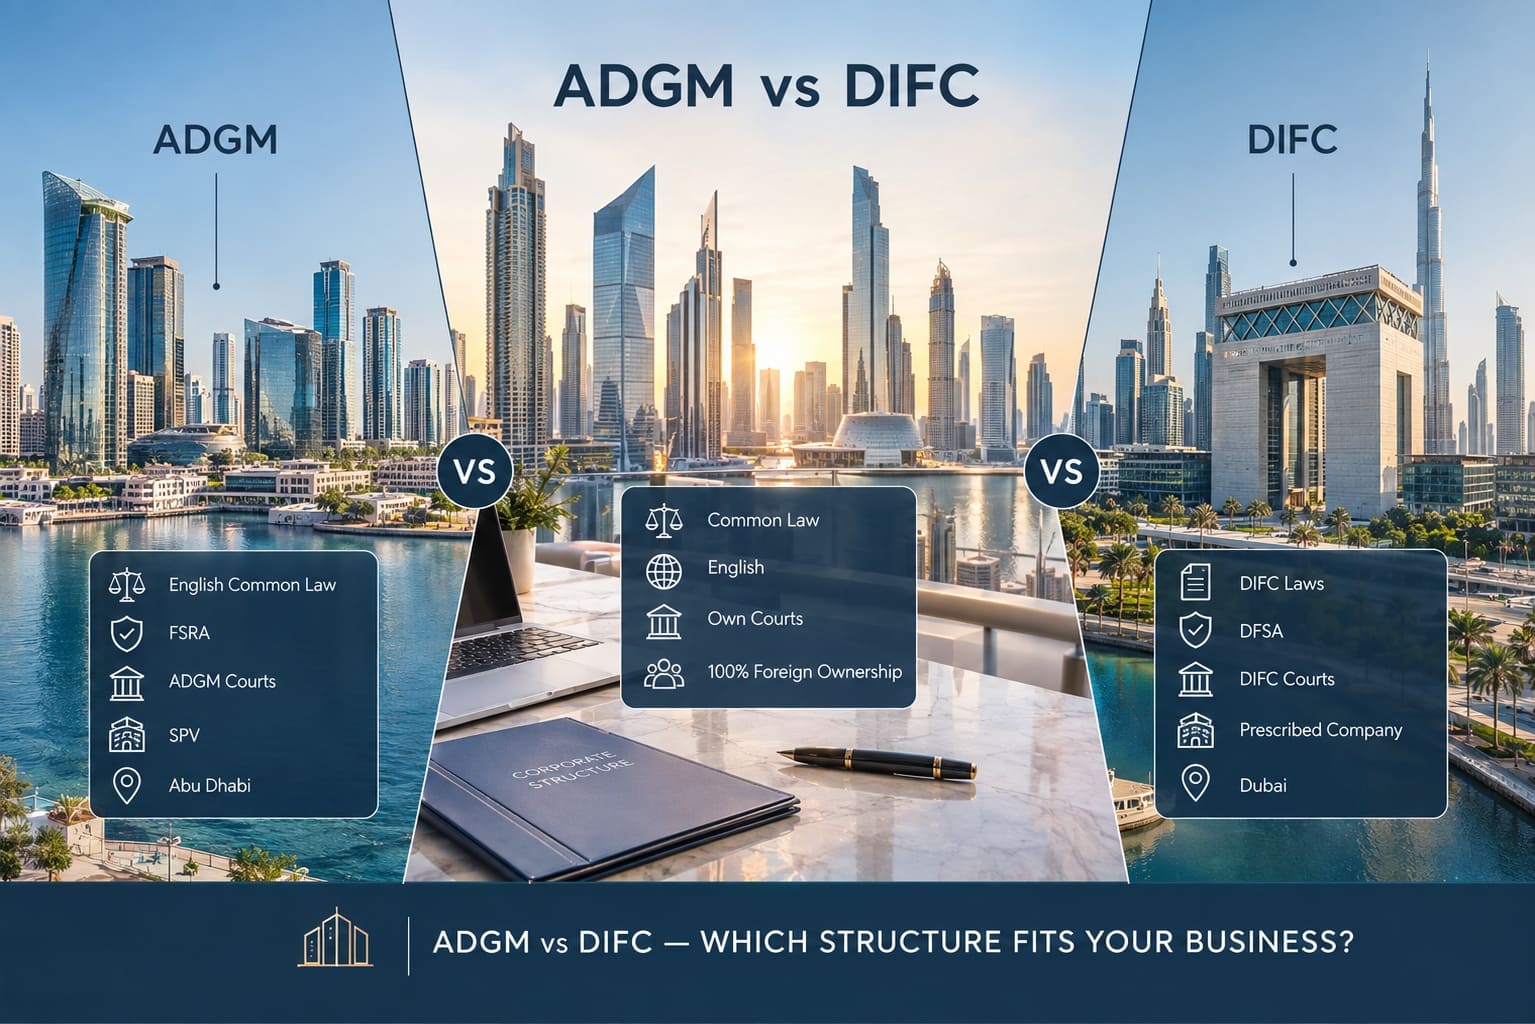
Las Islas Caimán y su Foundation Company fueron durante años el estándar para las DAO. La fundación de interés privado panameña es una alternativa más barata y con larga trayectoria. ADGM llegó más tarde a esta competencia, pero con dos argumentos: regulación escrita específicamente para proyectos distribuidos y el perfil reputacional de EAU, que hoy bancos y exchanges valoran bastante mejor que los centros offshore clásicos.
La diferencia no está en la construcción de base — una fundación es una fundación en todas partes — sino en los detalles: si el derecho reconoce la gobernanza on-chain, si hay al lado un regulador financiero con un régimen claro para activos virtuales y cómo se verá el proyecto ante el responsable de cumplimiento de un banco.
Tabla 1 — Comparación de jurisdicciones para la fundación de un proyecto Web3
| Parámetro | ADGM (EAU) | Caimán | Panamá |
|---|---|---|---|
| Régimen específico DLT | Sí, normativa propia | No, régimen general | No |
| Sistema jurídico | Common law inglés | Common law inglés | Derecho civil |
| Regulador de activos virtuales | FSRA, régimen definido | CIMA | Limitado |
| Percepción bancaria | Alta | Media, con dudas crecientes | Baja |
| Impuesto sobre beneficios | 9 %, posible exención | No | Criterio territorial |
| Presencia física | Domicilio en ADGM obligatorio | Agente registrado | Agente registrado |
Otro factor es el acceso a la banca dentro de los propios Emiratos. Una estructura registrada en ADGM, con domicilio local y un regulador reconocible, supera el compliance de un banco emiratí con bastante más facilidad que una sociedad offshore que primero debe explicar por qué acude allí. No garantiza la apertura de cuenta — los proyectos cripto siguen siendo una categoría difícil para cualquier banco — pero el punto de partida es muy distinto.
Qué se puede hacer sin licencia de la FSRA y qué no
El malentendido más caro del sector: creer que registrar la fundación autoriza a hacer en EAU cualquier cosa relacionada con criptoactivos. No es así. La DLT Foundation es una envoltura societaria que emite el Registration Authority de ADGM. La actividad financiera la licencia otro órgano, la FSRA, con su propio régimen para activos virtuales.
La frontera se traza por la sustancia de la operación, no por su nombre. Emitir un token de utilidad propio dentro del desarrollo del protocolo es una cosa. Operar una plataforma donde ese token y otros se intercambian, custodiar fondos de clientes, gestionar sus activos o emitir un token referenciado a moneda fiat es otra muy distinta. Lo segundo exige autorización de la FSRA, y operar sin ella se califica en EAU como actividad financiera no licenciada.
Tabla 2 — Dónde está la frontera de la actividad regulada
| Actividad | Sin licencia FSRA | Requiere autorización |
|---|---|---|
| Titularidad de IP, código y dominios | Sí | — |
| Contratar desarrolladores, dar subvenciones | Sí | — |
| Gestionar la tesorería de la fundación | Sí | — |
| Emitir el token de utilidad del proyecto | Por regla general, sí | Si tiene rasgos de instrumento |
| Exchange, intercambio, custodia | No | Sí |
| Token referenciado a fiat | No | Sí |
| Gestionar activos de terceros | No | Sí |
La calificación de un token concreto se resuelve antes del registro, no después. La FSRA mira la sustancia económica: si el token da derecho a ingresos, a una parte del beneficio o a exigir algo al emisor, y si promete revalorización por el esfuerzo de un equipo. Si es así, es un instrumento financiero con todo lo que ello implica, se llame como se llame en la documentación del proyecto. El orden razonable es obtener primero una opinión legal sobre el token y construir después la estructura sobre esa conclusión.
Cómo se estructura: consejo, carta fundacional, agente registrado
La fundación la dirige su consejo. No son accionistas ni propietarios: son personas obligadas a actuar en interés del fin recogido en la carta fundacional. La normativa fija requisitos de composición mínima del consejo y, en la práctica, se forma con fundadores del proyecto, un miembro independiente y, a veces, un representante de la comunidad.
Hay dos documentos constitutivos. La carta fundacional es la parte pública: denominación, fin, estructura de gobierno. Los estatutos internos son la parte reservada: cómo se toman las decisiones, qué asuntos se someten a voto de los holders, cómo se nombra y se cesa a un consejero, qué ocurre con la tesorería en caso de liquidación. La mecánica on-chain vive en los estatutos internos, y su calidad determina si la estructura resiste un conflicto interno.
Existe además la figura del guardián, una persona independiente que vigila que el consejo se mantenga dentro del fin. El papel resulta familiar de las estructuras familiares; en una DLT Foundation, si se nombra guardián y con qué facultades depende del diseño de la fundación concreta y se recoge en sus documentos constitutivos.
La fundación necesita domicilio social en ADGM. Como la mayoría de proyectos Web3 no tiene ni prevé oficina física en Abu Dabi, la dirección la aporta un proveedor de servicios corporativos licenciado (CSP), que además lleva los registros y presenta los documentos ante el Registration Authority por el portal en línea. La elección importa más de lo que parece: todos los cambios posteriores de la estructura pasan por él.
¿No sabe qué forma encaja con su proyecto? Analizamos la construcción antes de registrar: calificación del token, si hace falta licencia de la FSRA, qué va en la carta fundacional y qué en los estatutos internos, y cuánto costará mantenerlo. Escríbanos y revisamos su esquema.
Registro paso a paso
Paso 1. Calificación jurídica del proyecto. Antes de presentar nada hay que saber si el token entra en el ámbito de la FSRA y qué actividad se prevé en uno o dos años. De esa respuesta depende todo lo demás: los documentos, la estructura del grupo, el presupuesto. Registrar una fundación para una actividad que en seis meses exigirá licencia significa rehacerlo todo.
Paso 2. Verificación del nombre y redacción de los documentos constitutivos. La denominación se aprueba con el Registration Authority. En paralelo se redactan la carta fundacional y los estatutos internos: fin, composición y facultades del consejo, mecánica de voto, reglas de disposición de la tesorería. No es trabajo de plantilla: una carta descargada de internet suele contradecir el funcionamiento real del proyecto.
Paso 3. Formación del consejo y KYC. Todos los consejeros y personas con control pasan verificación: pasaportes, prueba de domicilio, currículos, origen de fondos. En proyectos cripto la revisión es más profunda de lo habitual y tanto el regulador como el proveedor miran el historial de participación en otros proyectos.
Paso 4. Presentación ante el Registration Authority. El expediente se presenta por el portal en línea de ADGM junto con las tasas oficiales. El Registration Authority puede pedir aclaraciones sobre el modelo de negocio: es parte normal del proceso, no una señal de problema.
Paso 5. Registro y entrega de documentos. Aprobado el expediente, la fundación recibe su certificado de registro y existe como persona jurídica. Desde ese momento empiezan a correr las obligaciones anuales.
Paso 6. Alta fiscal y banco. El alta ante la Federal Tax Authority por el portal EmaraTax es obligatoria pague o no impuestos la fundación. La apertura de cuenta es un proyecto aparte, con sus propios plazos, y casi siempre más largo que el registro.
Los plazos dependen sobre todo de lo preparada que esté la documentación y de lo comprensible que resulte el modelo de negocio para quien revisa. Dos cosas alargan el proceso: una calificación del token sin resolver y la legalización de documentos extranjeros de los consejeros.
Qué documentos hacen falta
El expediente se arma por dos vías: la fundación y las personas que la dirigen.
- Proyecto de carta fundacional y estatutos internos
- Descripción del fin de la fundación y del modelo de gobierno
- Pasaportes y prueba de domicilio de todos los consejeros
- Currículos de los consejeros y su papel en el proyecto
- Descripción del origen de los fondos que financian la fundación
- Documentación del token: whitepaper, tokenómica, opinión legal
- Acreditación del domicilio social en ADGM
Conviene preparar aparte una descripción del proyecto en lenguaje de cumplimiento, no de marketing. Un whitepaper escrito para la comunidad se lee mal desde la mesa del revisor, que necesita otras respuestas: quién decide, de dónde viene el dinero, a quién va y por qué concepto. Dos o tres páginas que contesten eso directamente ahorran semanas de correspondencia, primero con el registro y después con el banco.
Impuestos y obligaciones tras el registro
El impuesto sobre sociedades en EAU se introdujo por el Decreto-Ley Federal n.º 47 de 2022: tipo general del 9 % sobre beneficios superiores a 375 000 dírhams. Una sociedad de zona franca que cumpla las condiciones de Qualifying Free Zone Person puede aplicar el 0 % a la renta cualificada, pero la lista de actividades cualificadas es cerrada y la actividad de emisión y distribución de tokens al público no suele encajar en ella. No conviene contar con un cero automático: la posición de la fundación hay que calcularla de antemano, con un asesor fiscal.
El alta ante la Federal Tax Authority por EmaraTax es obligatoria; la declaración se presenta y el impuesto se paga dentro de los nueve meses siguientes al cierre del período fiscal. Si la fundación realiza operaciones sujetas a IVA, se añade el registro al superar el umbral de 375 000 dírhams en entregas sujetas y las declaraciones periódicas.
Al margen de los impuestos, el ciclo anual comprende la renovación del registro, el depósito de cuentas ante el Registration Authority, el mantenimiento de los registros societarios y del registro de personas con control, y la notificación anual de protección de datos. Los retrasos se encadenan: un registro no renovado bloquea la presentación de cambios, y unas cuentas sin depositar se convierten en problema en la primera petición del banco.
Capítulo aparte merece la contabilidad de criptoactivos. Una tesorería en tokens debe reflejarse en las cuentas, lo que obliga a fijar momento de reconocimiento, método de valoración y tipo de cambio. Es trabajo para un contable que ya haya llevado proyectos cripto, no para una externalización genérica.
Trasladar una fundación existente a ADGM
Un proyecto que ya tiene fundación en Caimán, Panamá o las BVI no necesita crear una segunda estructura y transferirle los activos. ADGM admite la continuación de una persona jurídica extranjera en su jurisdicción: la fundación conserva personalidad, historia y contratos, pero desde el registro queda sometida al derecho de ADGM.
El valor práctico es que no se rompen las relaciones con terceros. Contratos, derechos de propiedad intelectual y cuentas bancarias siguen a nombre de la misma persona: cambia la jurisdicción, no la parte del negocio. Para un proyecto con protocolo en marcha y acuerdos vigentes, sale bastante más barato que migrar creando una entidad nueva.
El procedimiento exige confirmaciones de la jurisdicción de origen: que el traslado está permitido allí, que la entidad está al corriente y no se encuentra en liquidación. Conseguir esos documentos suele llevar más tiempo que presentar la solicitud en ADGM.
Errores que repiten los proyectos Web3
El primero, y el más caro, es registrar la envoltura antes de haber resuelto la calificación del token. La estructura se construye sobre la conclusión jurídica, no al revés. Un proyecto que registra primero y después descubre que su token es un instrumento financiero lo rehace todo.
El segundo es una carta fundacional que no coincide con la realidad. En los papeles, un consejo centralizado de tres personas; en Discord, votación de holders; y ningún puente entre ambos mundos. Mientras hay calma, la discrepancia no molesta. En un conflicto significa que las decisiones de la comunidad no valen nada jurídicamente.
El tercero es subestimar la fase bancaria. Registrar la fundación lleva semanas; abrir cuenta para un proyecto cripto lleva meses, y el resultado no está garantizado. Planificar una ronda o un lanzamiento sobre la fecha de registro es arriesgado: el cuello de botella real casi siempre es el banco.
El cuarto es ahorrar en el proveedor de servicios corporativos. La fundación existe físicamente a través de su dirección y sus presentaciones. Si no domina la especificidad cripto y no responde a los correos, los problemas no aparecen en el registro sino un año después, en la primera renovación y en la primera petición del banco.
Qué incluyen nuestros paquetes
Empezamos por el análisis de la construcción, no por la presentación de papeles: qué token es, quién decide, de dónde y hacia dónde va el dinero. Registrar sin ese análisis es la causa más frecuente de tener que rehacer la estructura.
Tabla 3 — Paquetes de acompañamiento para DLT Foundation
| Parámetro | Básico | Estándar | Premium |
|---|---|---|---|
| Análisis del modelo y del token | Evaluación exprés | Dictamen completo | Con cálculo fiscal |
| Carta fundacional y estatutos | Adaptación de plantilla | Redacción a medida | Redacción a medida |
| Presentación ante el Registration Authority | Sí | Sí | Sí |
| Domicilio social | Sí | Sí | Sí |
| Alta fiscal y declaraciones | No | Alta y presentaciones | Acompañamiento completo |
| Apoyo bancario | No | Preparación del expediente | Gestión de la negociación |
| Honorarios | Según el caso | Según el caso | Según el caso |
No publicamos una lista de precios única, y es deliberado. Los honorarios se calculan según el caso: complejidad de la tokenómica, número de consejeros y su residencia, necesidad de licencia de la FSRA, si se traslada una fundación existente o se crea una nueva, si hace falta cuenta bancaria en EAU. Una fundación para subvenciones de ecosistema con un consejo de dos personas y una estructura detrás de un protocolo con capitalización de mil millones no son el mismo trabajo, y una cifra promedio no le diría nada útil.
La opinión legal sobre el token y el acompañamiento en la licencia de la FSRA se articulan como proyectos separados, también con precio según el caso, que se fija tras el análisis inicial del modelo.
Qué hacer ahora
El orden para un proyecto Web3 es casi siempre el mismo: primero la calificación jurídica del token y del modelo, después la elección de la forma y solo entonces el registro. El orden inverso sale más caro, no al presentar los papeles sino un año más tarde, cuando hay que reconstruir la estructura alrededor de la actividad real.
Dynasty Business Adviser analiza el modelo del proyecto, redacta la carta fundacional y los estatutos internos ajustados al gobierno efectivo, registra la DLT Foundation en ADGM y asume después el trabajo corporativo continuado, incluido el perímetro fiscal y la preparación para el banco. Escríbanos: en la primera consulta revisamos su esquema y le decimos qué habrá que cambiar.