Un cliente llegó con la decisión tomada: el registro de SPV en ADGM y el traspaso a esa sociedad de sus participaciones en tres empresas y de un apartamento en Abu Dabi. La estructura parecía coherente y la documentación estaba completa. En la primera revisión quedó claro que no iba a prosperar: las empresas operaban en Europa, el inmueble figuraba a nombre de una persona física en otro país y él tributaba como residente en un tercero. La futura sociedad no tenía ningún punto de conexión con los EAU, y sin esa conexión la Autoridad de Registro de ADGM no admite el expediente.
Registrar una SPV no consiste en rellenar un formulario. Es el ensamblaje de una estructura que debe superar el criterio del registrador y después mantenerse años sin sobresaltos. Nosotros desmontamos el planteamiento antes de presentar nada: qué se quiere mantener, dónde está, quién es el titular último y si aguantará las exigencias de ADGM, de la autoridad tributaria y del banco.
A continuación se explica cómo funciona el régimen SPV en la ADGM, en qué consiste su funcionamiento y cuáles son los escollos más habituales.
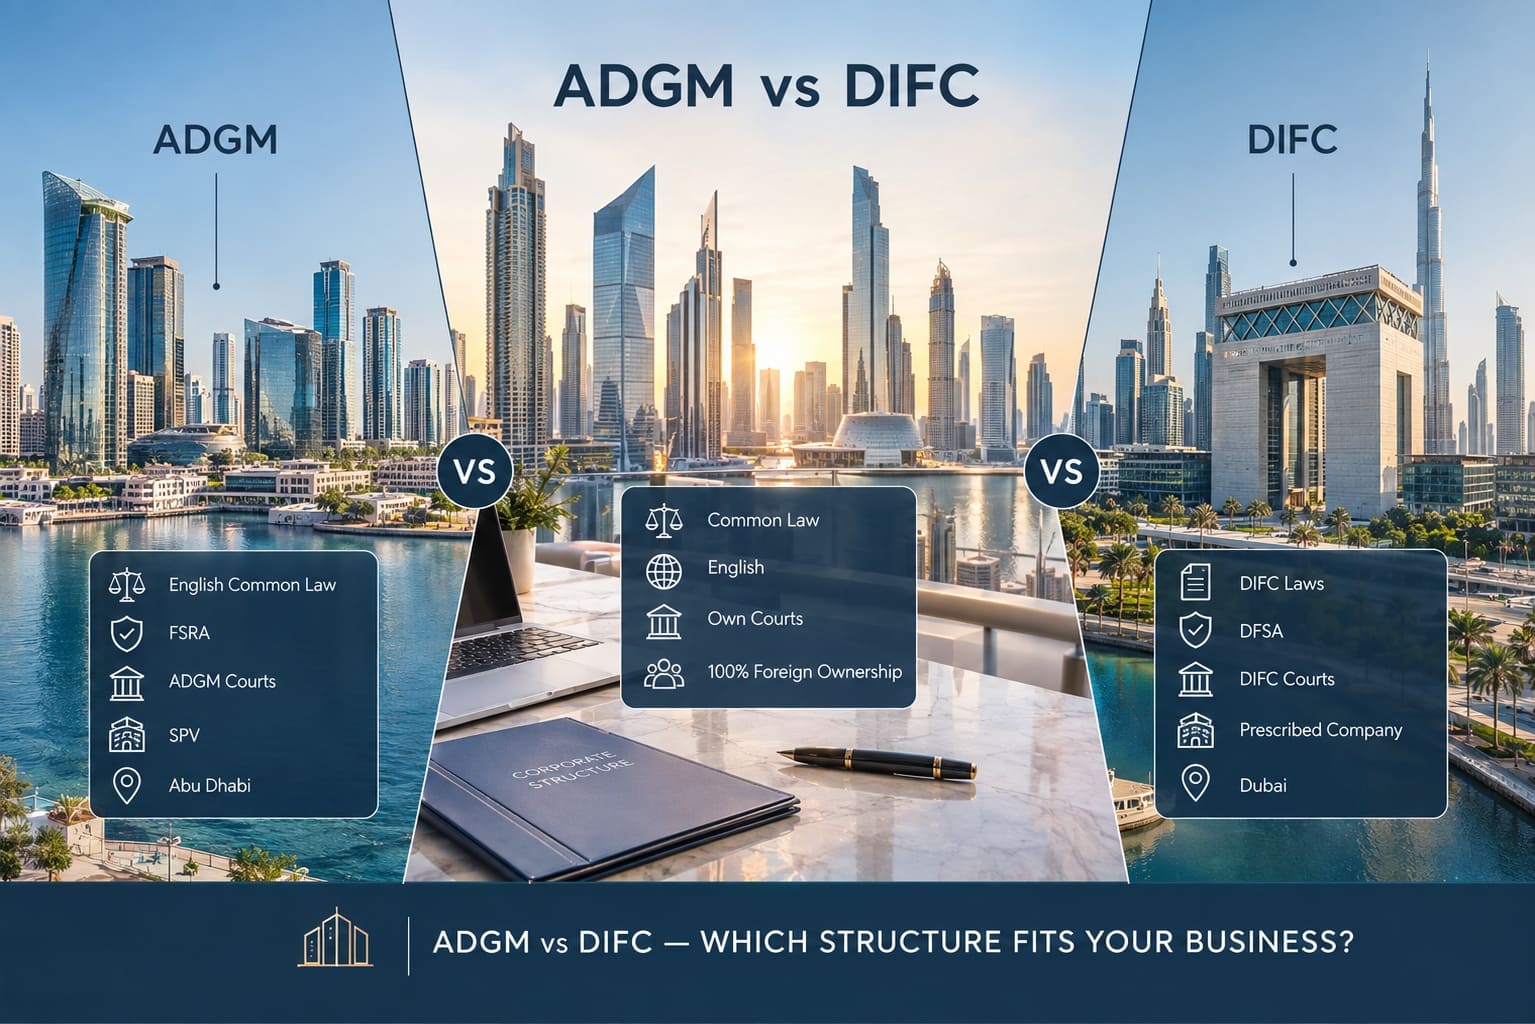
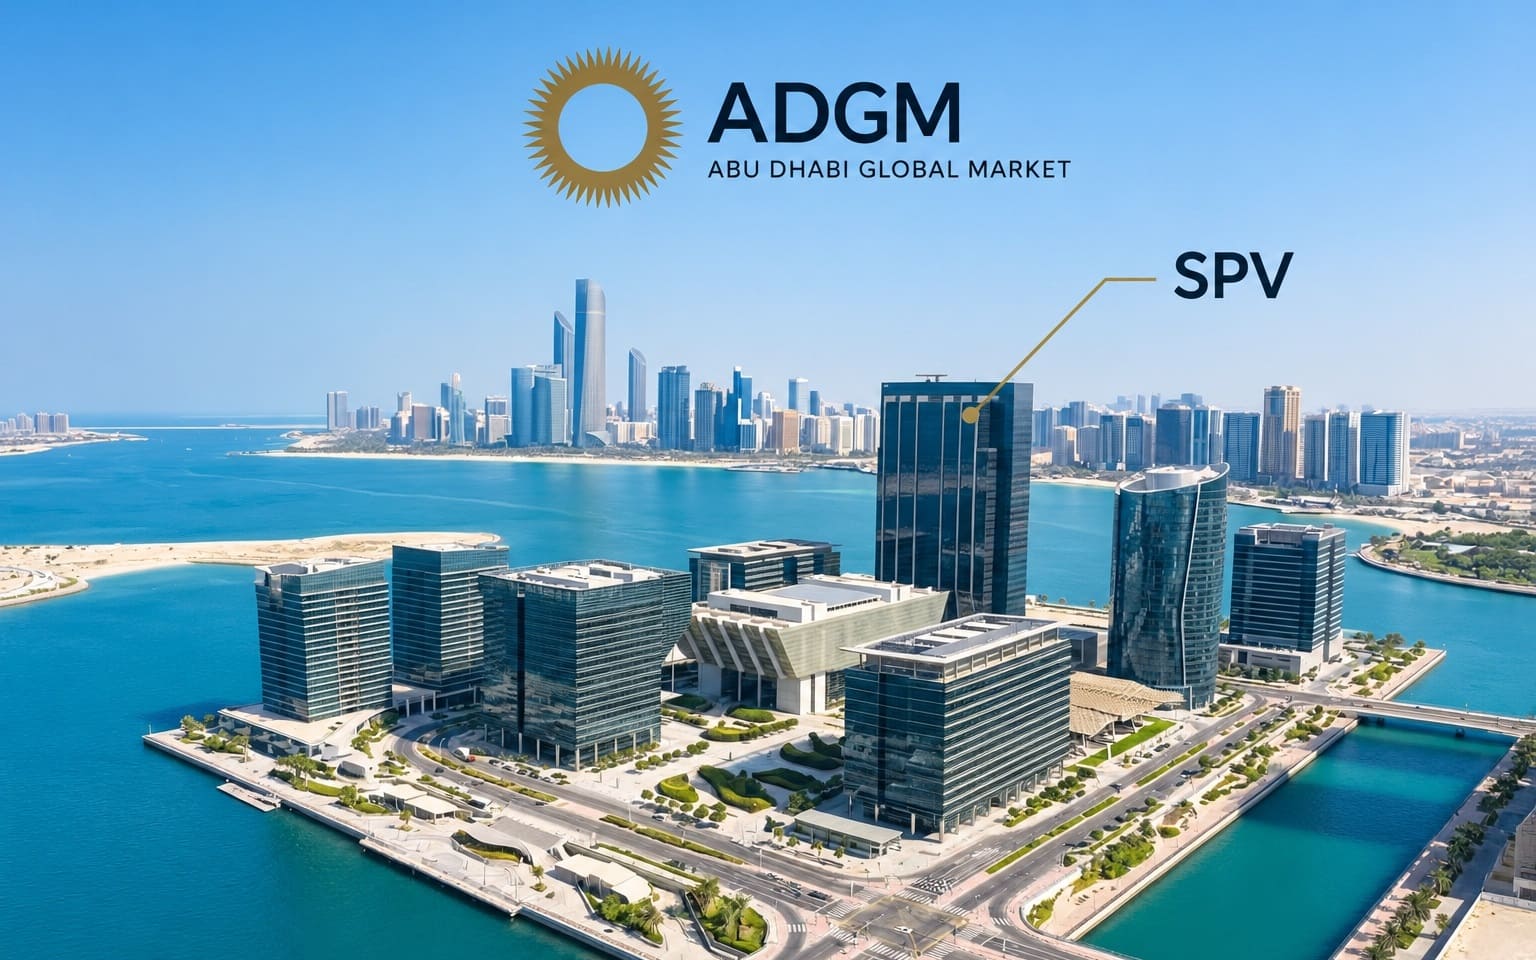
Abu Dhabi Global Market
Qué es una SPV en ADGM
En la definición del propio ADGM, una SPV es una sociedad holding pasiva creada para aislar riesgos financieros y jurídicos: separar determinados activos y obligaciones del resto del perímetro patrimonial. Se constituye como sociedad privada de responsabilidad limitada por acciones con licencia de actividad SPV, o como Restricted Scope Company, un régimen con divulgación pública recortada.
La sociedad se rige por las ADGM Companies Regulations 2020, derecho societario de modelo inglés. Para un inversor, un abogado o un banco de Madrid, Bogotá o Singapur es una construcción reconocible: misma terminología, misma lógica de gobierno, mismos documentos.
La limitación esencial ADGM la formula sin rodeos: la SPV no puede desarrollar actividad operativa ni contratar personal. No es una sociedad de explotación ni una vía para obtener visados. Es un tenedor: de participaciones, inmuebles, derechos y obligaciones.
El requisito de nexus: el filtro que casi nadie menciona
La exigencia de una conexión con los EAU o con la región del Golfo es una política de la Autoridad de Registro de ADGM, recogida en su Guidance Note sobre SPV y en las listas de comprobación de presentación. La fórmula: el solicitante debe demostrar que la SPV mantendrá un vínculo adecuado con ADGM, con los EAU o con la región del CCG.
ADGM reconoce cuatro formas de acreditar esa conexión. Que la SPV pertenezca o esté controlada por una sociedad, una familia, un family office o una persona física con base en los EAU o en el CCG. Que mantenga activos situados en los EAU o en la región. Que dé servicio a operaciones vinculadas a los EAU o aporte al país un beneficio económico real. O que su objeto incluya la emisión de valores admitidos a cotización o a negociación en un mercado establecido en ADGM.
Hay dos puntos en los que se tropieza casi siempre. La Guidance Note lo dice expresamente: designar un proveedor corporativo emiratí no crea nexus, el agente es necesario por otro motivo. Y el segundo: una SPV íntegramente propiedad de un no residente extranjero que solo posee activos fuera de los EAU y del CCG no cumple el requisito.
Por eso no empezamos por el formulario, sino por el vínculo. Si no existe ya formado, analizamos cómo construirlo dentro de la ley: reubicación del activo, entrada de una estructura emiratí, cambio en la titularidad. Y si no hay manera, se lo decimos en la primera conversación y le proponemos otra jurisdicción, en vez de gastar su dinero en una solicitud con denegación previsible.
Cómo se desarrolla el registro
La presentación es íntegramente digital, por el portal de ADGM, y la tramita un proveedor de servicios corporativos autorizado. El trabajo se ordena en seis pasos.
- Análisis del encargo y comprobación del nexus: qué activos hay, dónde están, quién es el beneficiario final y con qué se acredita la conexión con los EAU.
- Elección de la forma, SPV ordinaria o Restricted Scope Company, valorando sus consecuencias en divulgación y cuentas.
- Preparación del expediente: estatutos, plan de negocio según la plantilla de ADGM, acuerdos societarios, documentación de socios, administradores, firmantes y titulares reales, y justificación del activo, por ejemplo copia del título de propiedad.
- Reserva de la denominación y presentación de la solicitud en el portal de ADGM.
- Obtención del certificado de constitución y de la licencia comercial con la actividad de SPV.
- Puesta en servicio: domicilio social en el proveedor, libros registro, alta fiscal y apertura de cuenta.
Plazos. El FAQ oficial de ADGM indica una referencia de hasta diez días hábiles con el expediente completo y los reglamentos cumplidos. Las promesas publicitarias de «dos días» no se sostienen en ninguna fuente oficial. El plazo real depende de lo limpio que llegue el paquete y de lo evidente que sea el nexus.
Qué incluye nuestro trabajo
Llevamos el proyecto entero, no solo la presentación de la solicitud.
Llevamos el proyecto entero, no solo la presentación de la solicitud.
Análisis de la estructura y comprobación del nexus. Elección de la forma y de la configuración de titularidad. Preparación y validación de la documentación constitutiva. Presentación y seguimiento hasta la licencia. Designación del proveedor de servicios corporativos y domicilio social. Apertura de los libros registro y del registro de titulares reales. Acompañamiento en la cuenta bancaria y en el alta a efectos del impuesto de sociedades.
Después viene el mantenimiento anual: renovación de licencia, llevanza de registros, elaboración y presentación de cuentas, confirmación de datos en el registro y declaración tributaria.
El precio no lo publicamos, y es una decisión deliberada. Depende de la forma societaria, del número de socios y administradores, de la estructura de titularidad, de la traducción y legalización de documentos del extranjero y de si hace falta auditoría. El presupuesto lo calculamos sobre la estructura concreta tras el primer análisis.
Cuéntenos su caso: comprobamos sin coste si supera el requisito de nexus y le damos plazos y presupuesto.
Tres escenarios habituales para una SPV
Holding de participaciones y activos. La SPV mantiene las participaciones en las sociedades operativas y las separa del patrimonio personal del titular y entre sí. Un problema en una no arrastra a las demás, y la venta del negocio se instrumenta como transmisión de participaciones, no como un desguace pieza a pieza.
Inmuebles. Aquí ADGM tiene una posición sólida en Abu Dabi. Conforme al acuerdo de septiembre de 2019 entre la Autoridad de Registro de ADGM y el Departamento de Planificación Urbana y Municipios, las estructuras cualificadas de ADGM —y las SPV se nombran expresamente— pueden inscribir la titularidad de inmuebles en Abu Dabi, dentro y fuera de las zonas de inversión. La condición es respetar la legislación del emirato y las normas del departamento; además, las transmisiones de participaciones en esa SPV quedan supervisadas por el Registrador y requieren sus certificados.
Patrimonio familiar y sucesión. La SPV pasa a ser tenedora de los activos dentro de una estructura encabezada por una fundación o un family office. Sus participaciones se heredan con un solo acto societario, en vez de repartir bienes heterogéneos, y la Restricted Scope Company permite mantener el accionariado fuera del registro público.
Tabla 1 — Qué resuelve la SPV en cada escenario
| Escenario | Qué aporta | A qué prestar atención |
|---|---|---|
| Holding de participaciones | Aislamiento de riesgos, venta sencilla | Nexus por el activo o por el titular |
| Inmuebles en Abu Dabi | Título a nombre de la estructura, dentro y fuera de zonas de inversión | Transmisiones bajo control del Registrador |
| Inmuebles en Dubái | Posible, pero exige verificación | Estatus a confirmar ante el DLD |
| Patrimonio familiar | Sucesión por participaciones, registro cerrado | RSC solo para grupo o una misma familia |
Mención aparte para Dubái, porque circula mucha imprecisión publicitaria. El memorando entre ADGM y el Departamento de Tierras de Dubái existe desde noviembre de 2018, pero su texto oficial habla de sociedades internacionales registradas en ADGM y no menciona expresamente ni las SPV ni las fundaciones, a diferencia de los acuerdos equivalentes de Abu Dabi y Ajmán. Tampoco hay confirmación del propio Departamento de Tierras en fuentes abiertas. Tramitamos esas operaciones, pero confirmamos el estatus de la estructura ante el departamento antes de la compra, no después.
SPV o Restricted Scope Company
La Restricted Scope Company es el mismo tipo societario con una huella pública mucho menor. No está al alcance de cualquiera: según los reglamentos puede constituirla una filial de un grupo que publique cuentas consolidadas, una filial de un organismo creado por ley federal o de un emirato, o una sociedad íntegramente propiedad de una persona física o de un grupo de miembros de una misma familia.
La variante familiar es cómoda para la planificación sucesoria, pero con una salvedad severa: la transmisión a alguien ajeno a la definición de familia es nula. Es un seguro incorporado en la norma y hay que tenerlo presente al diseñar la estructura.
Tabla 2 — SPV ordinaria frente a Restricted Scope Company
| Parámetro | SPV (LTD) | Restricted Scope Company |
|---|---|---|
| Administradores en el registro público | Sí | No |
| Socios en el registro público | Sí | No |
| Presentación de cuentas al registrador | Sí, pero no se publican | No se presentan |
| Auditoría | Sí, salvo régimen de pequeñas empresas | No se exige |
| Quién puede constituirla | Cualquiera con nexus | Grupo o una misma familia |
La transparencia plena frente al registrador se mantiene en ambos casos: que el registro no sea público supone opacidad frente a terceros, no frente a ADGM. El registro de titulares reales de ADGM tampoco es público: el registrador debe preservar su confidencialidad y solo revela a cada persona la información que le concierne.
Requisitos, cuentas e impuestos
Los requisitos de composición son sencillos. Al menos un administrador, y al menos uno persona física; se admiten administradores personas jurídicas. Los reglamentos de ADGM no exigen secretario. Tampoco fijan capital mínimo para las sociedades privadas: el umbral de cincuenta mil dólares rige solo para las públicas, y en la constitución basta con emitir una acción. Al menos un firmante autorizado debe ser nacional de los EAU o del CCG, o titular de un visado de residencia emiratí vigente.
El domicilio social en ADGM es obligatorio, pero la SPV no necesita local propio: lo facilita el proveedor de servicios corporativos, cuya designación es obligatoria para las SPV no exentas desde julio de 2021.
Cuentas anuales las prepara toda sociedad. La SPV ordinaria las presenta al registrador en los nueve meses siguientes al cierre del ejercicio, y las cuentas presentadas no son de divulgación pública. La auditoría es obligatoria salvo que la sociedad encaje en el régimen de pequeñas empresas: cifra de negocio no superior a trece millones y medio de dólares y no más de treinta y cinco empleados. La Restricted Scope Company está exenta de auditoría y no presenta cuentas.
Tabla 3 — El perímetro fiscal de la SPV
| Cuestión | Situación real |
|---|---|
| Alta en el impuesto de sociedades | Obligatoria; la SPV es residente fiscal en los EAU |
| Declaración | Dentro de los nueve meses siguientes al período impositivo |
| Tenencia de participaciones | Figura en la lista de Actividades Cualificadas |
| Dividendos de sociedades de los EAU | Exentos, sin tests adicionales |
| Inmuebles fuera de zona franca | Actividad Excluida; afecta al estatus del 0% |
Sobre el tipo cero conviene hablar con franqueza, porque es donde más se induce a error. La condición de persona cualificada de zona franca da el cero por ciento sobre los ingresos cualificados, y la tenencia de participaciones y valores con fines de inversión entra en la lista, siempre que se supere un test de tenencia de doce meses. Pero la titularidad o la explotación de inmuebles fuera de zona franca son Actividad Excluida: esos ingresos no son cualificados, computan en el límite de minimis y, si se supera, eliminan el 0% desde el inicio del período impositivo. La afirmación «una SPV con inmuebles en los EAU paga cero» es falsa, y no se puede diseñar una estructura contando con ella.
La exención por participación opera aparte: con una participación del cinco por ciento o un coste de adquisición de cuatro millones de dirhams, doce meses de tenencia y tributación de la participada al menos al nueve por ciento, los dividendos y las plusvalías del exterior quedan fuera de la base imponible. Los dividendos de sociedades residentes en los EAU están exentos sin esos tests.
El certificado de residencia fiscal para los convenios de doble imposición lo emite la autoridad tributaria, y el mero registro en los EAU no basta: hay que superar el test de residencia del convenio concreto. Para una SPV sin oficina propia es un asunto en sí mismo, y lo abordamos antes de que el cliente haga cálculos sobre ese certificado.
Por dónde empezar
El registro de SPV en ADGM compensa cuando la estructura se diseña para unos activos concretos y no se monta con una plantilla. El nexus, la elección entre SPV y Restricted Scope Company, el perímetro fiscal y las exigencias del banco están encadenados: mover una pieza mueve las demás, y rehacerlo después sale más caro que pensarlo antes.
Cuéntenos qué necesita mantener y para qué. Comprobaremos la conexión con los EAU, propondremos una configuración, daremos plazos y presupuesto y llevaremos el proyecto hasta la licencia, la cuenta y el alta fiscal.
Solicitar asesoramiento
Descargo de responsabilidad. Este material tiene carácter informativo y no sustituye al asesoramiento jurídico y fiscal. Las referencias a los reglamentos de ADGM y a la legislación de los EAU se basan en las redacciones oficiales vigentes en la fecha de publicación; las normas se actualizan con regularidad. Verifique la estructura de titularidad y sus consecuencias fiscales para su caso antes de tomar decisiones.
Datos vigentes a septiembre de 2026.