Un client est arrivé avec sa solution déjà arrêtée : immatriculation d’une SPV à l’ADGM, transfert de ses participations dans trois sociétés et d’un appartement à Abou Dhabi. Dossier complet, logique apparente. Sauf que les sociétés étaient européennes, le bien détenu en nom propre dans un autre pays, le client lui-même résident fiscal d’un troisième. La future SPV n’avait de lien avec les EAU sous aucune des formes reconnues — et sans ce lien, l’autorité d’enregistrement de l’ADGM n’accepte pas la demande.
Immatriculer une SPV à l’ADGM ne se résume pas à remplir un formulaire : c’est assembler une structure qui doit franchir le contrôle du registraire, puis vivre des années sans mauvaise surprise. Nous examinons tout avant le dépôt — ce que vous détenez, où, par qui, à quoi sert l’interposition, et si elle tiendra face à l’ADGM, au fisc et à la banque.
Vous trouverez ci-dessous une présentation du fonctionnement du régime SPV au sein de l’ADGM, de ses différents aspects et des écueils les plus courants.
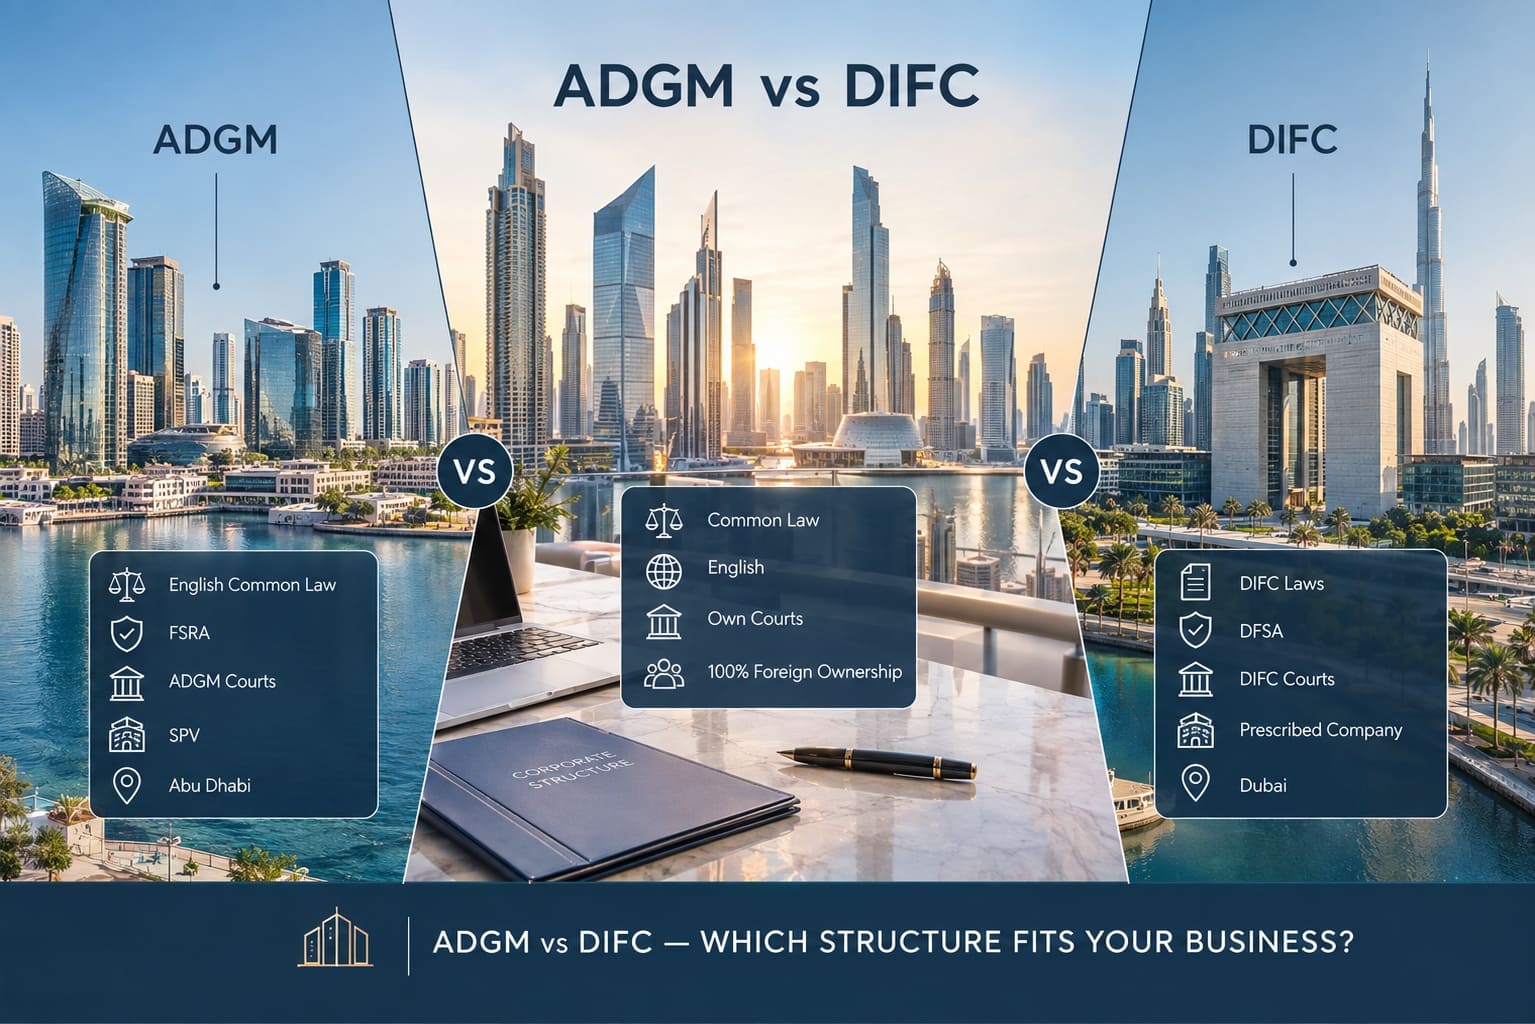
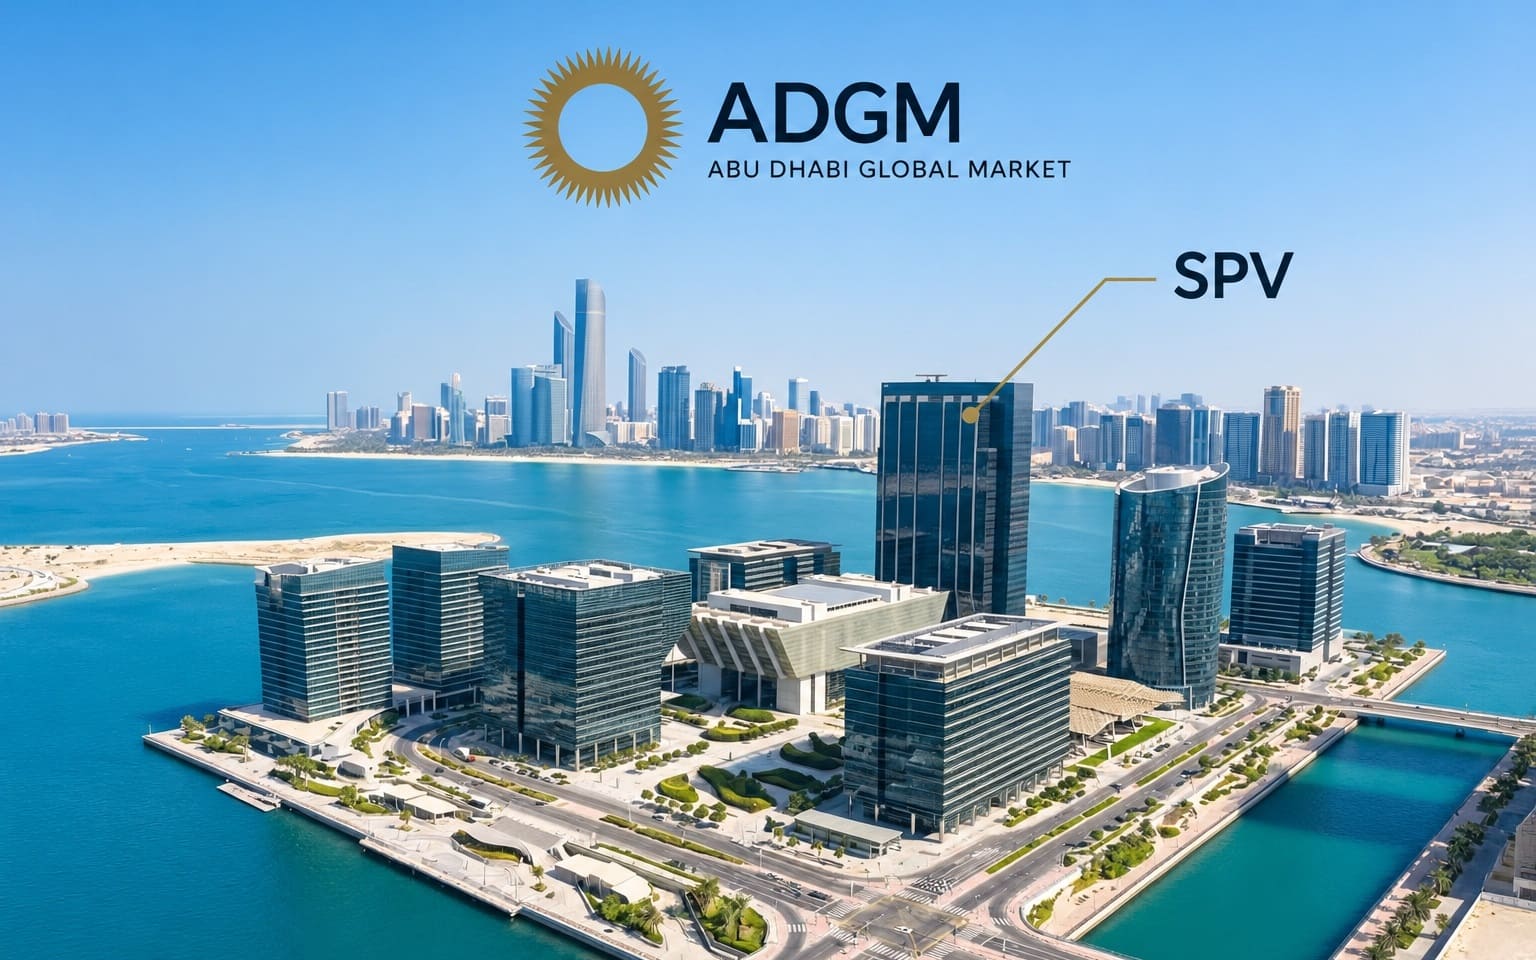
Abu Dhabi Global Market
Qu’est-ce qu’une SPV à l’ADGM
Dans la définition de l’ADGM lui-même, la SPV est une société holding passive, créée pour cloisonner les risques financiers et juridiques : isoler certains actifs et engagements du reste du périmètre. Elle s’immatricule comme société privée à responsabilité limitée par actions, avec une licence d’activité SPV — ou comme Restricted Scope Company, régime à publicité réduite.
Cette société holding ADGM relève des ADGM Companies Regulations 2020, un droit de tradition anglaise. Pour un investisseur, un avocat ou un banquier de Genève, de Montréal ou de Singapour, la construction se lit sans effort : mêmes termes, même logique de gouvernance.
La limite principale, l’ADGM l’énonce sans détour : une SPV ne peut servir ni à une activité opérationnelle, ni à l’embauche. Ce n’est pas une société d’exploitation, ni un moyen d’obtenir des visas, mais un véhicule de détention — parts, biens, droits, obligations.
Le nexus : le filtre dont personne ne parle
L’exigence d’un lien avec les EAU ou le Golfe est une politique de l’autorité d’enregistrement de l’ADGM, inscrite dans sa Guidance Note sur les SPV et dans les listes de contrôle de dépôt. La formule : le demandeur doit démontrer que la SPV aura un lien approprié avec l’ADGM, les EAU ou la région du CCG.
L’ADGM reconnaît quatre formes de lien. La SPV est détenue ou contrôlée par une société, une famille, un family office ou une personne physique établis aux EAU ou dans le CCG. Elle détient des actifs situés aux EAU ou dans la région. Elle sert des opérations liées aux EAU, ou apporte au pays un bénéfice économique réel. Ou son objet comprend l’émission de titres admis à la cote ou à la négociation sur un marché établi à l’ADGM.
Deux réserves font trébucher la majorité des dossiers. La Guidance Note l’indique expressément : désigner un prestataire de services aux entreprises émirien ne crée pas le lien — l’agent est requis pour une autre raison. Seconde réserve : une SPV intégralement détenue par un non-résident étranger et ne détenant que des actifs situés hors des EAU et du CCG ne satisfait pas à l’exigence.
Nous commençons donc par le lien, pas par le formulaire. S’il manque, nous cherchons comment le construire légalement : réaffectation d’un actif, entrée d’une structure émirienne, changement de configuration de détention. Si c’est impossible, nous le disons et proposons une autre juridiction, plutôt que d’engager votre budget dans un refus prévisible.
Comment se déroule l’immatriculation
Le dépôt est entièrement dématérialisé via le portail de l’ADGM, et porté par un prestataire de services aux entreprises agréé. La mission tient en six étapes.
- Analyse du besoin et contrôle du nexus : quels actifs, situés où, quel bénéficiaire final, quel lien avec les EAU et par quelles pièces.
- Choix de la forme : SPV classique ou Restricted Scope Company, avec les conséquences sur la publicité et les comptes.
- Constitution du dossier : statuts, plan d’affaires au modèle ADGM, résolutions, pièces sur actionnaires, administrateurs, signataires et bénéficiaires effectifs, justificatif de l’actif cible (titre de propriété, par exemple).
- Réservation de la dénomination et dépôt de la demande sur le portail d’immatriculation de l’ADGM.
- Délivrance du certificat d’immatriculation et de la licence commerciale mentionnant l’activité SPV.
- Mise en service : siège social chez le prestataire, tenue des registres, immatriculation fiscale, ouverture du compte bancaire.
Le délai. La FAQ officielle de l’ADGM donne un repère : jusqu’à dix jours ouvrables, dossier complet et procédures respectées. Les « deux jours » de certaines publicités ne reposent sur aucune source officielle. Le délai réel dépend de la qualité du dossier et de l’évidence du nexus.
Ce que comprend la mission
Nous pilotons le projet de bout en bout, pas seulement le dépôt.
Analyse de la structure et contrôle du nexus avant dépôt. Choix de la forme et de la configuration de détention. Rédaction des actes constitutifs. Dépôt et suivi jusqu’à la licence. Désignation du prestataire de services aux entreprises et fourniture du siège social. Ouverture des registres sociaux et du registre des bénéficiaires effectifs. Accompagnement pour le compte bancaire et l’immatriculation à l’impôt sur les sociétés.
Vient ensuite l’entretien annuel : renouvellement de licence, tenue des registres, dépôt des comptes, confirmation des données au registre, déclaration fiscale.
Nous ne publions pas de tarif, et c’est un choix assumé. Le montant dépend de la forme, du nombre d’actionnaires et d’administrateurs, de la structure de détention, de la traduction et de la légalisation des pièces étrangères, et de la nécessité d’un audit. Le devis se chiffre sur la structure réelle, après le premier examen.
Décrivez votre situation : nous vérifions gratuitement si elle passe le test du nexus, puis nous annonçons délais et budget.
Trois scénarios qui motivent le recours à une SPV
Une SPV aux EAU répond le plus souvent à trois besoins distincts.
Holding de parts et d’actifs. La SPV détient les participations dans les sociétés d’exploitation, en les séparant du patrimoine personnel et les unes des autres. Un incident dans une société n’entraîne pas les autres, et la vente se fait par transfert de parts, non par démembrement des actifs.
Immobilier. La position de l’ADGM est la plus solide sur Abou Dhabi. L’accord conclu en septembre 2019 entre l’autorité d’enregistrement de l’ADGM et le département de l’urbanisme et des municipalités permet aux structures ADGM éligibles — et les SPV y sont nommées expressément — d’inscrire la propriété immobilière dans l’émirat d’Abou Dhabi, à l’intérieur comme à l’extérieur des zones d’investissement. Condition : respecter la législation de l’émirat et les règles du département ; les cessions de parts dans une telle SPV sont contrôlées par le registraire et supposent ses certificats.
Capital familial et transmission. La SPV sert de véhicule de détention dans une structure coiffée par une fondation ou un family office. Ses parts se transmettent par un seul acte social, au lieu du partage d’un patrimoine hétérogène, et la Restricted Scope Company garde l’actionnariat hors du registre public.
Tableau 1 — Ce que la SPV résout dans chaque scénario
| Scénario | Apport | Point de vigilance |
|---|---|---|
| Holding de parts | Cloisonnement des risques, cession simple | Nexus établi par l’actif ou le détenteur |
| Immobilier Abou Dhabi | Titre au nom de la structure, dans et hors zones d’investissement | Cessions de parts contrôlées par le registraire |
| Immobilier Dubaï | Envisageable, mais à vérifier | Statut de la structure à confirmer auprès du DLD |
| Capital familial | Transmission par les parts, registre fermé | RSC réservée à la famille ou au groupe |
Un mot sur Dubaï, où la publicité multiplie les approximations. Le protocole d’accord entre l’ADGM et le Dubai Land Department existe depuis novembre 2018, mais son texte officiel vise les sociétés internationales immatriculées à l’ADGM : les SPV et les fondations n’y sont pas nommées expressément, contrairement aux accords équivalents pour Abou Dhabi et Ajman. Aucune confirmation du Dubai Land Department lui-même ne figure aujourd’hui dans les sources publiques. Nous menons ces opérations, mais nous faisons confirmer le statut de la structure auprès du département avant l’achat, et non après.
SPV ou Restricted Scope Company
La Restricted Scope Company est le même type de société, avec une empreinte publique bien plus faible. Elle n’est pas ouverte à tous : selon les règlements de l’ADGM, elle est réservée à une filiale d’un groupe publiant des comptes consolidés, à une filiale d’un organisme créé par une loi fédérale ou d’un émirat, ou à une société intégralement détenue par une personne physique ou par un groupe de membres d’une même famille.
La variante familiale sert bien la planification successorale, avec une réserve ferme : un transfert de la société à une personne hors de la définition de la famille est nul. Ce verrou est intégré au régime et s’anticipe dès la conception.
Tableau 2 — SPV classique et Restricted Scope Company
| Paramètre | SPV (LTD) | Restricted Scope Company |
|---|---|---|
| Administrateurs au registre public | Oui | Non |
| Actionnaires au registre public | Oui | Non |
| Dépôt des comptes au registraire | Oui, sans publication | Pas de dépôt |
| Audit | Oui, sauf régime des petites entreprises | Non requis |
| Qui peut la créer | Tout demandeur satisfaisant au nexus | Groupe ou famille unique |
La transparence envers le registraire reste entière dans les deux cas : la confidentialité du registre protège des tiers, pas de l’ADGM. Le registre des bénéficiaires effectifs de l’ADGM n’est pas public non plus — le registraire doit en assurer la confidentialité et ne communique à une personne que les informations la concernant.
Exigences, comptes et fiscalité
Les exigences de composition sont simples. Au moins un administrateur, dont au moins un administrateur personne physique ; les administrateurs personnes morales sont admis. Les règlements de l’ADGM n’imposent ni secrétaire ni capital minimum à une société privée : le minimum autorisé de 50 000 USD ne vise que les sociétés publiques, et une seule action suffit à la constitution. Au moins un signataire autorisé doit être ressortissant des EAU ou du CCG, ou titulaire d’un visa de résidence émirien valide.
Un siège social à l’ADGM est obligatoire, mais la SPV n’a pas besoin de locaux propres : l’adresse est fournie par le prestataire de services aux entreprises, dont la désignation est obligatoire pour les SPV non exemptées depuis juillet 2021.
Les comptes se préparent dans tous les cas. Une SPV classique les dépose auprès du registraire dans les neuf mois suivant la clôture ; les comptes déposés ne sont pas publiés. L’audit est requis, sauf si la société relève du régime des petites entreprises : chiffre d’affaires n’excédant pas 13,5 millions USD et pas plus de 35 salariés. La Restricted Scope Company est dispensée d’audit et ne dépose pas de comptes.
Tableau 3 — Le contour fiscal de la SPV
| Question | La réalité |
|---|---|
| Immatriculation à l’impôt sur les sociétés | Obligatoire, la SPV est résidente fiscale des EAU |
| Déclaration | Dans les neuf mois suivant la période fiscale |
| Détention de parts | Figure parmi les activités qualifiantes |
| Dividendes de sociétés des EAU | Exonérés, sans test supplémentaire |
| Immobilier hors zone franche | Activité exclue, pèse sur le statut 0 % |
Sur le taux zéro, autant être direct : c’est là que l’on trompe le plus souvent. Le statut de personne qualifiée de zone franche ouvre 0 % sur les revenus qualifiants, et la détention de parts et de titres à des fins d’investissement y figure bien — sous réserve d’une détention d’au moins douze mois. Mais la détention et l’exploitation d’un bien immobilier hors zone franche relèvent des activités exclues. Les revenus tirés d’un tel bien entrent dans la limite de minimis et, si celle-ci est dépassée, font perdre le taux de 0 % dès le début de la période fiscale. Détenir un bien immobilier via une SPV ne rime donc pas avec taux nul, et l’on ne conçoit pas une structure sur cette promesse.
L’exonération des revenus de participation obéit à d’autres conditions : 5 % au moins, ou un coût d’acquisition d’au moins 4 millions AED, une détention d’au moins douze mois, et une imposition de la participation à un taux d’au moins 9 %. Dividendes et plus-values de source étrangère restent alors hors base imposable. Les dividendes de sociétés résidentes des EAU, eux, sont exonérés sans ces tests.
Le certificat de résidence fiscale, utile pour les conventions contre la double imposition, est délivré par l’administration fiscale, et la seule immatriculation aux EAU n’y suffit pas : il faut satisfaire au test de résidence de la convention concernée. Pour une SPV sans bureau propre, c’est un chantier à part, que nous abordons avant que le client ne bâtisse ses calculs dessus.
Par où commencer
L’immatriculation d’une SPV à l’ADGM est rentable quand la structure est conçue pour des actifs précis, et non assemblée sur un modèle générique. Nexus, choix entre SPV et Restricted Scope Company, contour fiscal et exigences bancaires sont liés : déplacer un élément déplace les autres, et refaire après coûte plus cher que réfléchir avant.
Dites-nous ce que vous devez détenir, et pourquoi. Nous vérifions le lien avec les EAU, proposons une configuration, annonçons délais et devis, puis menons le projet jusqu’à la licence, au compte et à l’immatriculation fiscale.
Obtenir un conseil
Avertissement. Ce contenu est fourni à titre d’information et ne remplace pas une consultation juridique et fiscale. Les références aux règlements de l’ADGM et à la législation des EAU renvoient aux versions officielles en vigueur à la date de publication ; ces textes sont régulièrement mis à jour. Faites vérifier votre structure et ses conséquences fiscales au regard de votre situation avant toute décision.
Données à jour en septembre 2026.