La question « ADGM ou DIFC » revient presque toujours au deuxième échange. Au premier rendez-vous, le client demande s’il faut créer une société aux Émirats arabes unis ; au second, ses conseillers se contredisent : l’un plaide pour Abou Dabi, l’autre pour Dubaï, avec des arguments tout aussi solides des deux côtés.
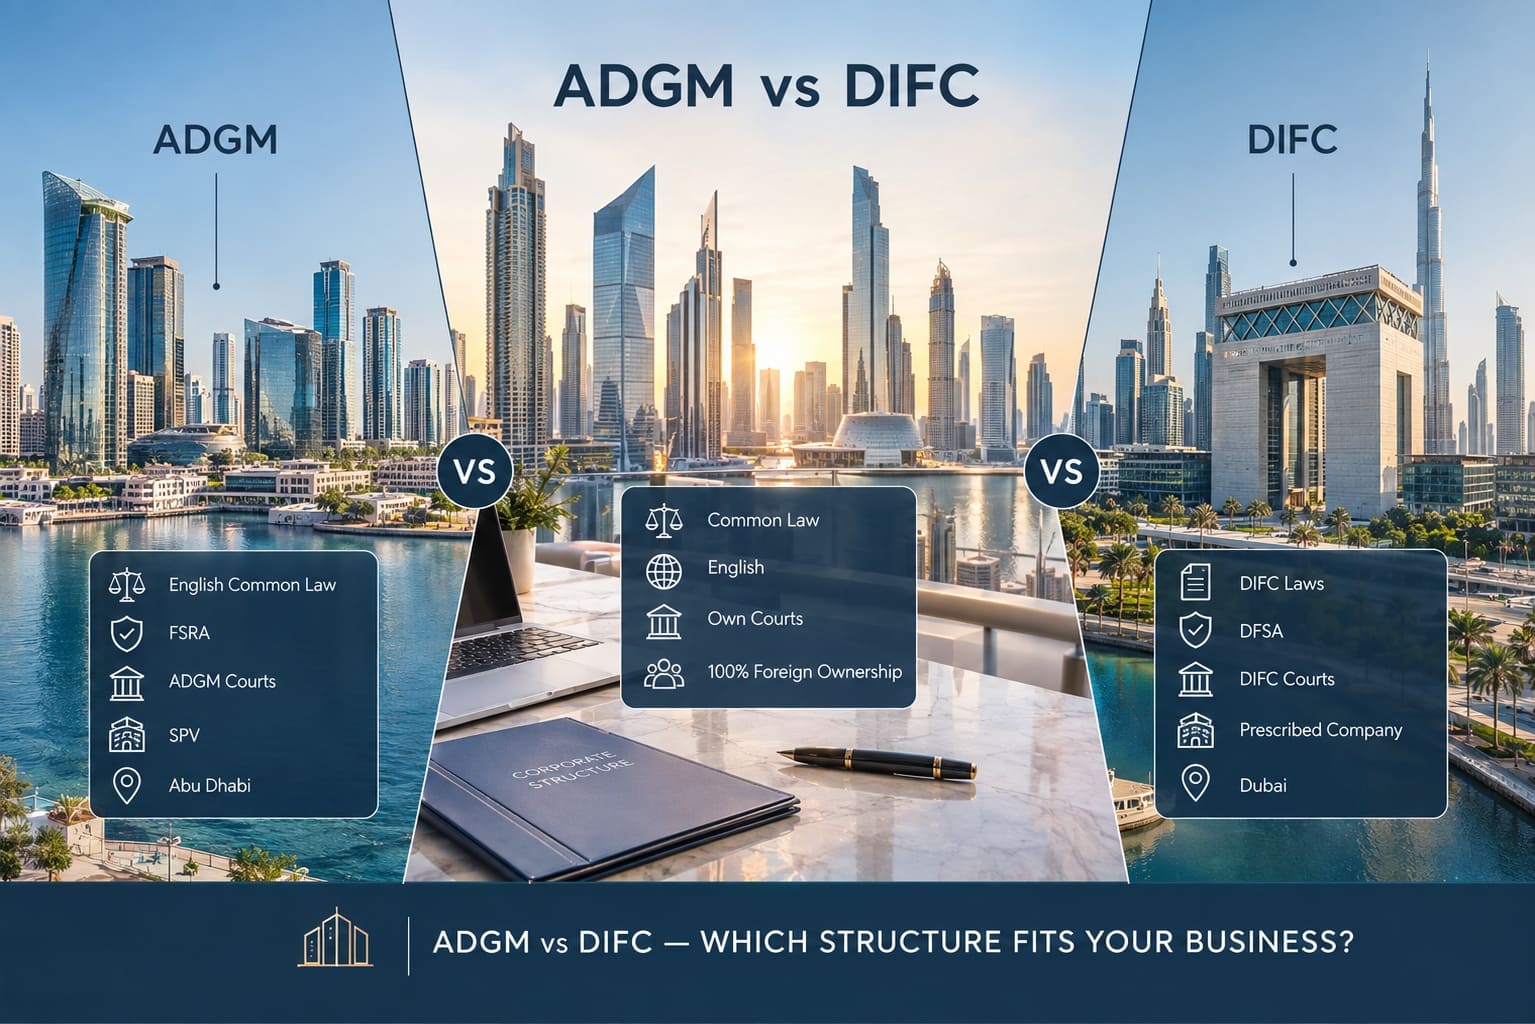
Les deux centres partagent la common law, l’anglais comme langue de travail, des tribunaux propres, des régulateurs distincts et la pleine propriété étrangère. La différence tient à des détails qui apparaissent plus tard : la source du droit applicable, qui enregistre quoi, le coût des structures patrimoniales et l’endroit où il faudra tenir un bureau.
Voici une comparaison ADGM DIFC factuelle : ce qui se ressemble, ce qui diverge, et quelle tâche oriente vers quel centre.
Ce qui est identique entre ADGM et DIFC
Les deux centres reposent sur le même montage fédéral. La loi fédérale n° 8 de 2004 autorise la création de zones franches financières dans n’importe quel émirat et soustrait ces zones, ainsi que l’activité financière qui s’y déroule, aux lois civiles et commerciales fédérales. Le droit pénal continue de s’appliquer sans exception.
Chaque centre est né de son propre décret : le DIFC par le décret fédéral n° 35 de 2004 à Dubaï, l’ADGM par le décret fédéral n° 15 de 2013 à Abou Dabi. Chacun a ses propres tribunaux, son propre Registrar of Companies et son propre régulateur financier.
La partie pratique coïncide aussi : propriété étrangère à 100 %, documents et procédures judiciaires en anglais, compétence civile et commerciale des tribunaux propres à chaque centre, sans compétence pénale.
Il existe aussi une possibilité de soumission volontaire : les tribunaux du DIFC acceptent des litiges sans lien initial avec le centre, dès lors que les parties en ont convenu par écrit — la base juridique vient de la loi de Dubaï n° 16 de 2011 sur l’option de compétence. L’outil est activement utilisé : au premier semestre 2026 seulement, des parties venues des Émirats et de vingt-deux juridictions étrangères sont entrées dans le champ de compétence des tribunaux du DIFC.
Source du droit : la différence essentielle dont on parle peu
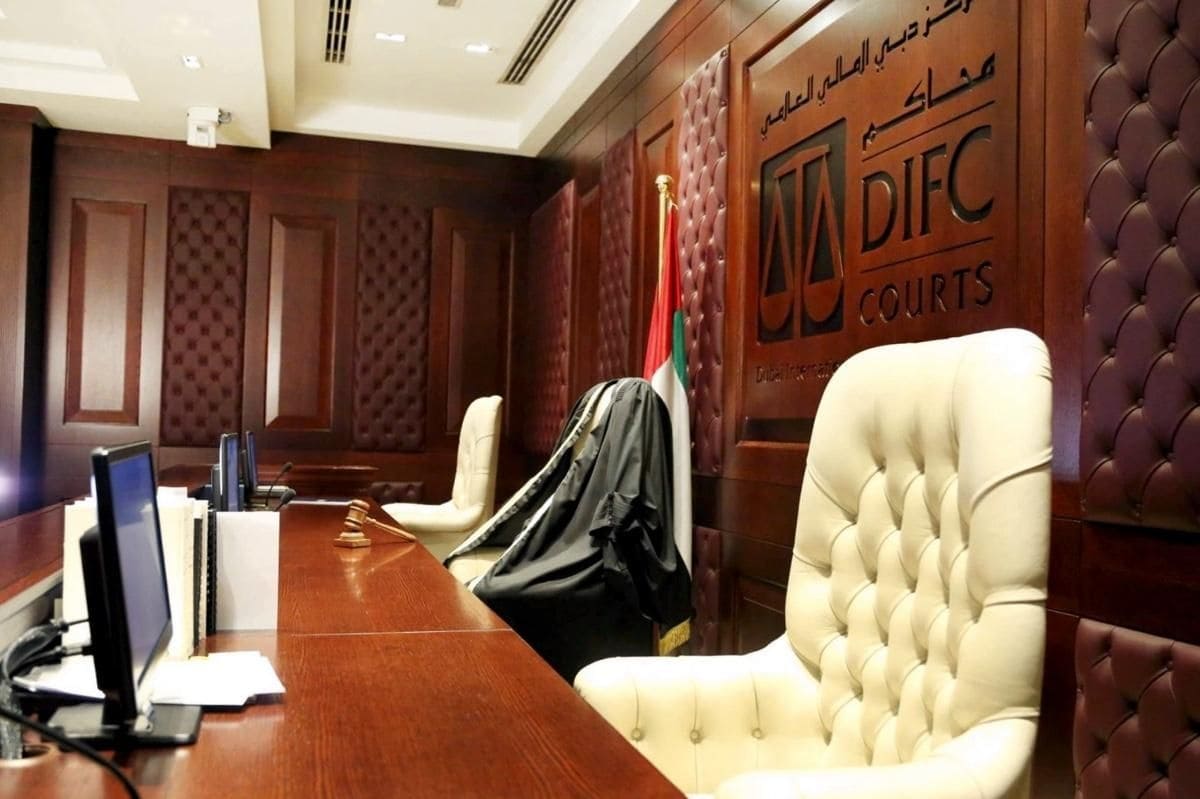
Ici, les deux centres suivent des logiques fondamentalement différentes, à comprendre avant de choisir.
L’ADGM applique directement la common law anglaise. Les Application of English Law Regulations 2015 sont explicites : la common law d’Angleterre, equity comprise, telle qu’elle existe à tout moment, s’applique et fait partie du droit de l’ADGM, dans la mesure applicable aux circonstances du centre et avec les adaptations nécessaires. Une liste de lois anglaises est appliquée séparément, et en cas de conflit avec un texte local, l’acte de l’ADGM prévaut.
Le DIFC est construit autrement : il a son propre corpus législatif, la common law venant en appui. En novembre 2024, cette architecture a été inscrite dans la loi. Le nouvel article 8A de la loi sur l’application du droit civil et commercial fixe l’ordre de priorité : d’abord la législation du DIFC et les décisions des tribunaux du DIFC qui l’interprètent, ensuite le comblement des lacunes par la common law, les tribunaux pouvant se référer au droit d’Angleterre et du pays de Galles comme à d’autres juridictions de common law. L’article 8B ajoute que l’interprétation peut s’appuyer sur des lois comparables de juridictions de common law reconnues et, pour les lois fondées sur des textes internationaux types, sur la pratique internationale de leur application.
En pratique : pour la prévisibilité du droit anglais lui-même, l’ADGM offre une chaîne de raisonnement plus courte ; pour une jurisprudence propre et une interprétation plus souple, le DIFC est plus ancien et a accumulé plus de décisions.
Tableau 1 — Fondement juridique et tribunaux
| Paramètre | ADGM | DIFC |
|---|---|---|
| Créé par | Décret fédéral n° 15 de 2013 | Décret fédéral n° 35 de 2004 |
| Source du droit | Common law anglaise appliquée directement | Corpus propre, common law en appui |
| Texte clé | Application of English Law Regulations 2015 | DIFC Law No. 3 of 2004, art. 8A et 8B |
| Régulateur financier | FSRA | DFSA |
| Tribunaux | Tribunaux de l’ADGM | Tribunaux du DIFC |
| Langue | Anglais | Anglais |
Régulateurs : FSRA et DFSA
La DFSA est le régulateur indépendant des services financiers du DIFC. Son périmètre est large : gestion d’actifs, banque et crédit, investissements, fonds collectifs, garde d’actifs et fiducie, finance islamique, assurance, fintech, cryptoactifs, marchés de capitaux, financement participatif, bourses internationales, plus la surveillance anti-blanchiment et des auditeurs.
La FSRA joue le même rôle à l’ADGM. Les deux régulateurs délivrent les licences d’activité financière, mais ne s’occupent pas de l’enregistrement des sociétés : c’est le rôle de la Registration Authority de chaque centre. Une société non financière ou une holding ne passe que par le régistrateur, sans intervention du régulateur.
Géographie et bureau
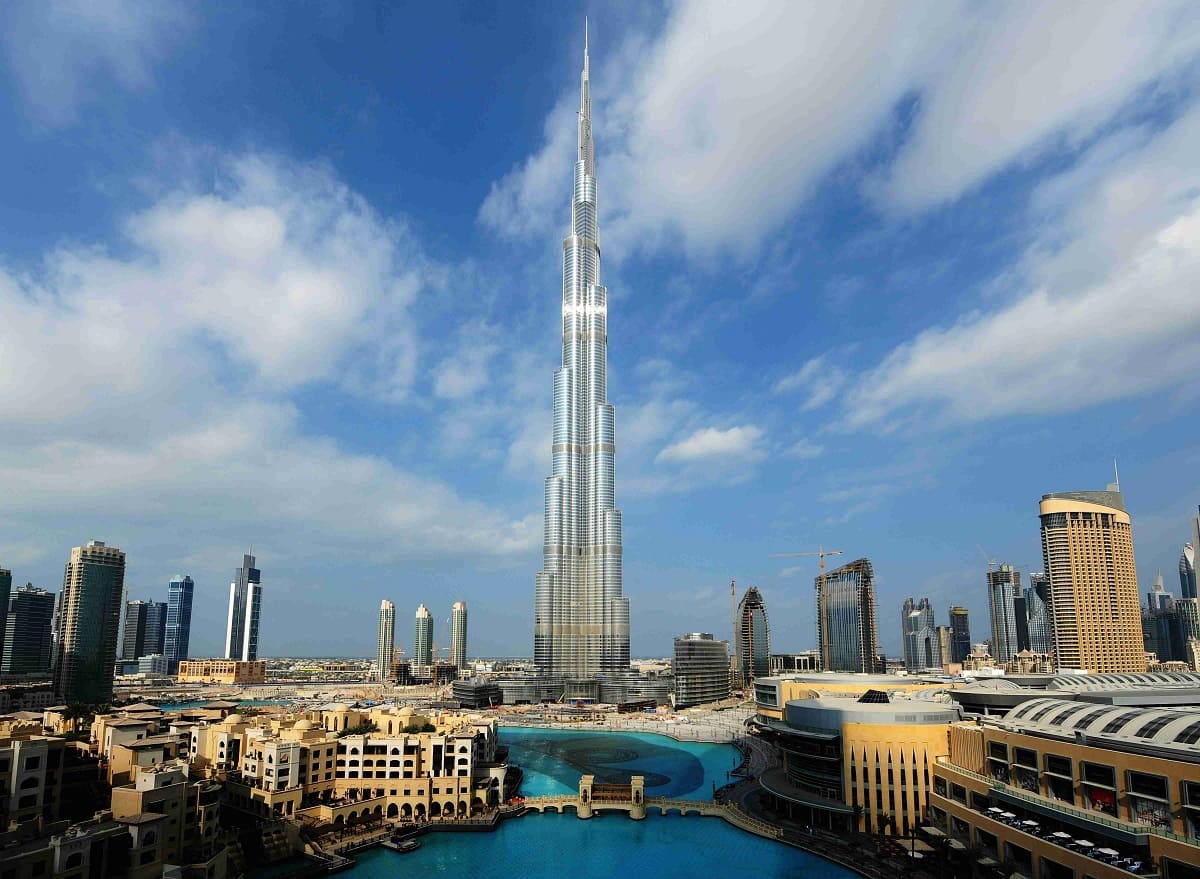
Le DIFC est un quartier compact au cœur de Dubaï, avec son propre parc de bureaux. L’ADGM occupait historiquement l’île d’Al Maryah ; le 24 avril 2023, sa juridiction a été étendue à l’île voisine d’Al Reem. L’intégration s’est achevée le 24 février 2025 : plus de 1 100 entités s’y sont ajoutées, environ 600 nouvelles et plus de 500 transférées vers une licence ADGM.
Pour un chef d’entreprise, cela change le choix de locaux et la logistique. À l’ADGM, l’extension a créé un parc immobilier bien plus vaste, y compris les quartiers résidentiels et mixtes d’Al Reem. Le DIFC reste plus cher à la location, mais se trouve au cœur des affaires de Dubaï.
Un bureau est nécessaire dans les deux juridictions dès qu’une société exerce une activité opérationnelle et emploie du personnel. Exception : les structures patrimoniales passives, pour lesquelles une adresse de prestataire corporate suffit.
Structures patrimoniales : où l’écart est aujourd’hui sensible
C’est la section pour laquelle on compare le plus souvent les deux centres.
Au DIFC, la société holding passive s’appelle Prescribed Company. Après les modifications de 2026, ce régime est ouvert à tout demandeur — les restrictions antérieures sur le cercle des bénéficiaires sont levées, et le centre l’annonce sur sa page dédiée. Une telle société n’exerce ni activité commerciale ni opérationnelle, n’emploie pas de personnel, et est une société privée au sens de la loi du DIFC sur les sociétés. Hors exemption, elle a besoin d’un prestataire corporate comme interlocuteur du régistrateur. Les actifs peuvent se trouver n’importe où dans le monde.
À l’ADGM, l’équivalent s’appelle SPV. La Registration Authority exige de démontrer un lien de la structure avec l’ADGM, les Émirats ou la région du Golfe — le nexus. Des rumeurs ont circulé à l’automne 2026 sur la suppression de cette exigence, mais sans confirmation officielle : le guide de l’ADGM sur les SPV et les checklists de dépôt en vigueur continuent de l’exiger. À vérifier auprès du régistrateur avant tout dépôt.
Tableau 2 — Structure patrimoniale passive : frais officiels des centres
| Paramètre | ADGM (SPV) | DIFC (Prescribed Company) |
|---|---|---|
| Frais d’enregistrement | 1 900 USD | 100 USD |
| Frais annuel | 1 400 USD | 1 000 USD plus 20 AED |
| Cercle de demandeurs | Lien avec les Émirats ou la région exigé | Tout demandeur depuis 2026 |
| Prestataire corporate | Obligatoire, sauf exemption | Obligatoire, sauf exemption |
| Embauche de personnel | Non prévue | Expressément interdite |
| Actifs | Dans le monde entier | Dans le monde entier |
Décrivez ce que vous détenez et par quel véhicule — nous vous dirons quel centre réduit le plus la friction pour votre cas, et ce que coûtera le maintien de la structure.
Fondations : les deux centres en proposent une
Les deux centres offrent une fondation privée — une personne morale sans actionnaires, qui détient des actifs et les répartit selon sa charte. Au DIFC, c’est la Foundations Law n° 3 de 2018, adoptée le 14 mars et entrée en vigueur le 21 mars 2018, modifiée en 2024. À l’ADGM, ce sont les Foundations Regulations 2017, avec de nombreux amendements, le dernier publié le 24 avril 2026.
Les différences se tranchent presque toujours selon la composition de la famille et la nature des actifs, plutôt que selon l’emblème du centre. Les frais officiels de l’ADGM pour une Foundation sont publiés : 1 000 USD pour l’enregistrement et 500 USD pour le renouvellement annuel, avec un actif initial minimal de 100 USD.
Pour une transmission d’entreprise à la génération suivante, mieux vaut comparer la façon dont chaque régime traite votre configuration — fondateur, localisation des actifs, nombre d’héritiers, réserve héréditaire éventuelle — que l’emblème du centre.
Succession : un outil que le DIFC propose et pas son voisin
Les tribunaux du DIFC gèrent un service de testaments pour les non-musulmans, créé par la résolution n° 4 de 2014 et dont les pouvoirs ont été confirmés par la loi de Dubaï n° 15 de 2017 sur la succession, les testaments et l’homologation pour les non-musulmans. Peut y enregistrer un testament toute personne qui n’est, ni n’a jamais été, musulmane.
Les limites de ce service sont souvent confondues. La disposition des biens meubles et immeubles couvre les actifs situés dans l’ensemble des Émirats : un testament complet couvre les biens présents dans le pays, certains types de testaments jusqu’à cinq biens immobiliers ou jusqu’à cinq blocs de parts, toujours sur le territoire des Émirats. Seule la désignation de tuteurs est limitée par émirat : elle ne fonctionne que si l’enfant mineur vit à Dubaï ou à Ras el Khaïmah, ajoutée par une directive pratique entrée en vigueur le 5 mars 2017.
L’ADGM n’a ni sa propre loi sur les successions, ni son propre registre de testaments. Le notaire des tribunaux de l’ADGM authentifie les testaments de non-musulmans en partenariat avec le Département judiciaire d’Abou Dabi, mais l’enregistrement du dossier successoral passe par le registre de ce département, et non par l’ADGM.
Fiscalité : ici, les centres ne sont pas en concurrence
Il n’existe aucune différence de régime fiscal entre les deux centres. Les deux sont des zones franches, et leurs sociétés relèvent de l’article 18 de la loi fédérale-décret n° 47 de 2022 sur l’impôt sur les sociétés, relatif au Qualifying Free Zone Person.
Les conditions posées par la loi : présence suffisante dans le pays, Qualifying Income selon la décision du Conseil des ministres, pas d’option pour le régime fiscal ordinaire, respect des règles de prix de transfert et de leur documentation, plus toute condition fixée par le ministre. Le taux est de zéro pour cent sur le revenu qualifiant et de neuf pour cent sur le reste. Une règle de minimis s’ajoute : le statut est conservé si le revenu non qualifiant ne dépasse pas le plus faible de 5 % du chiffre d’affaires ou 5 millions de dirhams.
Le Qualifying Income est défini par la décision du Conseil des ministres n° 55 de 2023, et les types d’activités qualifiantes par la décision ministérielle n° 139 de 2023. La TVA aux Émirats est de 5 %, avec un seuil d’enregistrement obligatoire de 375 000 dirhams, identique dans les deux juridictions.
Tableau 3 — Quelle tâche oriente vers quel centre
| Besoin | Centre le plus adapté | Pourquoi |
|---|---|---|
| Holding passif, propriétaire hors région | DIFC | Cercle de demandeurs ouvert, frais plus bas |
| Holding avec actifs aux Émirats | ADGM | Le lien avec la région est facile à démontrer |
| Litige relevant du droit anglais | ADGM | Application directe de la common law anglaise |
| Testament d’un non-musulman | DIFC | Service de testaments des tribunaux du DIFC |
| Bureau opérationnel à Abou Dabi | ADGM | Parc immobilier élargi |
| Licence financière | Selon le régulateur | Comparer FSRA et DFSA par type de service |
Ce que le choix du centre ne règle pas
Ni l’ADGM ni le DIFC ne rendent une société automatiquement exonérée d’impôt. Le taux zéro est un régime soumis à conditions, pas une propriété liée à l’adresse : présence réelle, personnel et dépenses dans la zone sont vérifiés.
Aucun des deux centres ne remplace la conformité bancaire. C’est la banque qui ouvre le compte, et elle examine le bénéficiaire effectif, l’origine des fonds et la logique économique de la structure, pas une ligne dans un registre.
Et aucun des deux ne sauve un montage assemblé après coup : fondations et sociétés holding fonctionnent quand elles sont créées à l’avance, pour une raison claire.
Comment nous vous aidons à choisir
Nous ne commençons pas par une recommandation. Nous examinons d’abord la tâche : quels actifs, où se trouvent-ils, qui est le propriétaire et où réside-t-il, faut-il du personnel et un bureau, une activité soumise à licence est-elle prévue, quels tribunaux trancheraient un litige avec votre contrepartie clé.
De cela ressort une liste courte de différences qui comptent réellement pour votre situation — deux ou trois, en général, pas vingt. Nous chiffrons ensuite le coût de la structure dans les deux centres selon les frais officiels, et le comparons aux délais et exigences de dépôt.
Décrivez votre projet — nous reviendrons avec une comparaison adaptée à votre structure et une recommandation argumentée.
Obtenir un conseil
*Ce contenu a un caractère informatif et ne constitue pas un conseil juridique ou fiscal. Les exigences des centres, des régulateurs et de la législation fiscale s’appliquent à des circonstances précises et se vérifient pour votre structure. Données à jour à septembre 2026.*