Le protocole tourne, le token se négocie, les détenteurs votent sur Discord — et personne ne peut signer un contrat avec un prestataire. Pas de personne morale, aucun titulaire pour ouvrir un compte, et les droits sur le code et la marque reposent formellement sur le wallet d’un fondateur. Tant que le projet reste petit, cela passe. Lors d’une levée, d’une cotation sur une plateforme majeure ou à la première lettre d’un cabinet d’avocats, on découvre qu’une communauté distribuée sans enveloppe juridique n’est pas une structure protégée : c’est une responsabilité personnelle illimitée pesant sur quelques personnes.
L’enregistrement d’une DLT Foundation à l’ADGM comble ce vide. En 2023, Abu Dhabi Global Market a adopté les DLT Foundations Regulations : un régime dédié, conçu non pour le patrimoine familial mais pour les projets blockchain, les DAO et les émetteurs de tokens. Il ne s’agit pas d’une vieille fondation repeinte aux couleurs du moment, mais d’un type autonome de personne morale dont les documents constitutifs peuvent intégrer le vote on-chain et les droits des détenteurs de tokens.
Voyons ce qu’apporte cette forme, ce qui la distingue des Caïmans et du Panama, où passe la frontière avec l’activité réglementée et à quoi ressemble l’enregistrement en pratique.
Pourquoi un projet Web3 a besoin d’une structure juridique
- La première raison est la limitation de responsabilité. Dans de nombreux ordres juridiques, une DAO non immatriculée est qualifiée de société de fait, ce qui emporte responsabilité solidaire des participants pour les obligations de l’ensemble du groupe. Une personne morale rompt ce lien : les obligations pèsent sur la fondation, pas sur les membres actifs de la communauté.
- La deuxième est la capacité juridique. La fondation recrute des développeurs, contracte avec des auditeurs de smart contracts et des teneurs de marché, détient des noms de domaine, des dépôts de code et des marques, ouvre un compte bancaire et reçoit des fonds d’investisseurs. Sans personne morale, chacune de ces opérations est soit impossible, soit passe par le wallet personnel d’un fondateur — avec toutes les conséquences fiscales pour lui.
- La troisième est la crédibilité auprès des tiers. Les plateformes lors d’une cotation, les banques à l’ouverture de compte, les auditeurs et les investisseurs institutionnels demandent la structure de détention, les bénéficiaires effectifs et les documents sociaux. Un projet qui n’en a pas échoue au compliance — non par défiance envers la technologie, mais parce qu’il n’y a rien à inscrire dans le formulaire.
- La quatrième est la trésorerie. Les fonds du protocole doivent être conservés quelque part, gérés par quelqu’un et dépensés selon les décisions de la communauté. La fondation fournit ce cadre, où les pouvoirs du conseil et les droits des détenteurs figurent dans un document plutôt que dans un billet de blog.
Ce qu’est une DLT Foundation et ce qui la distingue d’une fondation classique
La fondation existe depuis longtemps : une personne morale sans actionnaires, créée par un fondateur pour une finalité déterminée. Elle n’a pas de propriétaires au sens habituel — elle a un acte constitutif, un conseil qui administre les actifs et la finalité que tout cela sert. À l’ADGM, les fondations classiques existent depuis 2017 et servent surtout au patrimoine familial et à la transmission.
Les DLT Foundations Regulations 2023 ont ajouté un régime distinct pour les projets distribués. La différence essentielle : le régulateur admet d’emblée ce qu’une fondation classique ne pouvait accueillir qu’au prix d’un montage forcé — émission de tokens, gouvernance par vote des détenteurs, rattachement des procédures internes à des smart contracts, décision distribuée plutôt que conseil centralisé agissant pour un cercle restreint de bénéficiaires.
Concrètement, la charte et les règlements intérieurs peuvent décrire la mécanique on-chain comme un élément de la gouvernance. Le vote des détenteurs de tokens cesse d’être une pratique informelle et devient une procédure opposable devant un tribunal. Pour une DAO, c’est décisif : c’est précisément l’écart entre la gouvernance réelle et ce qu’énoncent les documents qui fait s’effondrer la structure au premier conflit.
Seconde particularité : aucun bénéficiaire n’est obligatoire. La fondation peut exister pour une finalité — développer le protocole, soutenir l’écosystème, financer des subventions. Personne n’a à la « posséder », ce qui est exactement ce que recherche un projet décentralisé soucieux que son token ne ressemble pas à une part dans l’affaire de quelqu’un.
ADGM face aux Caïmans et au Panama : où enregistrer
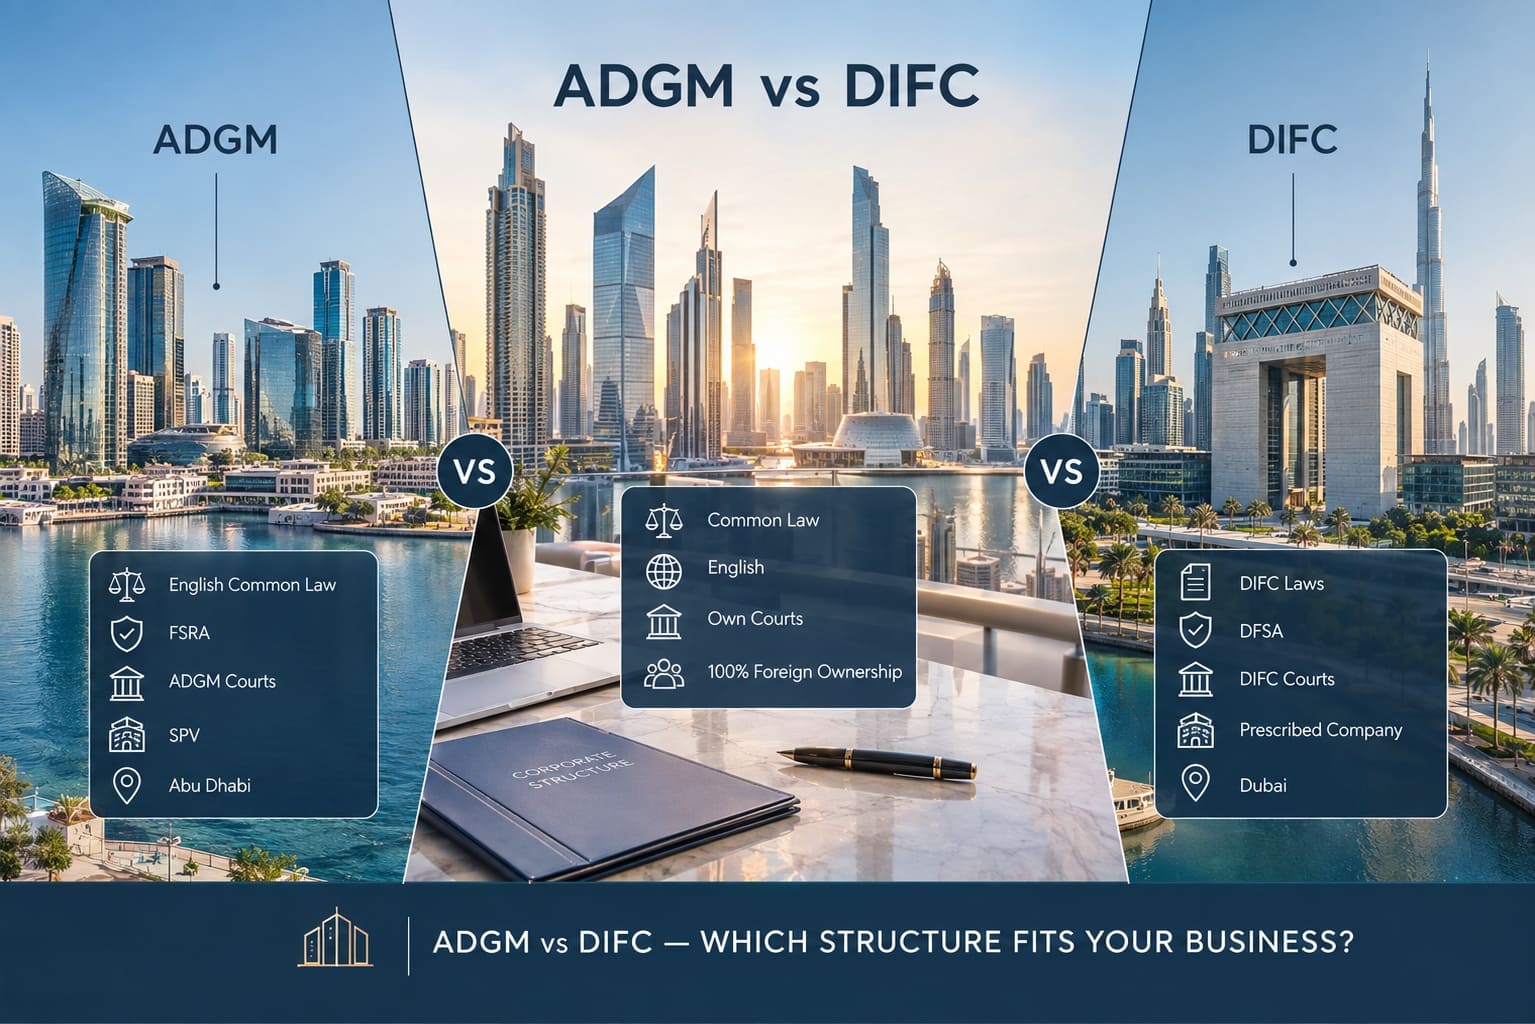
Les îles Caïmans et leur Foundation Company ont longtemps servi de standard aux DAO. La fondation d’intérêt privé panaméenne offre une alternative moins chère et ancienne. L’ADGM est arrivé plus tard dans cette compétition, avec deux arguments : une réglementation écrite spécifiquement pour les projets distribués, et le profil réputationnel des Émirats, que banques et plateformes considèrent aujourd’hui nettement mieux que les centres offshore classiques.
La différence ne tient pas à la construction de base — une fondation reste une fondation partout — mais aux détails : le droit reconnaît-il la gouvernance on-chain, existe-t-il à côté un régulateur financier doté d’un régime lisible pour les actifs virtuels, et de quoi le projet aura-t-il l’air aux yeux d’un responsable conformité.
Tableau 1 — Comparaison des juridictions pour la fondation d’un projet Web3
| Paramètre | ADGM (Émirats) | Caïmans | Panama |
|---|---|---|---|
| Régime dédié au DLT | Oui, réglementation propre | Non, régime général | Non |
| Système juridique | Common law anglaise | Common law anglaise | Droit civil |
| Régulateur actifs virtuels | FSRA, régime défini | CIMA | Limité |
| Perception bancaire | Élevée | Moyenne, questions croissantes | Faible |
| Impôt sur les bénéfices | 9 %, exonération possible | Néant | Principe territorial |
| Présence physique | Adresse ADGM obligatoire | Agent enregistré | Agent enregistré |
Autre facteur : l’accès aux services bancaires aux Émirats mêmes. Une structure enregistrée à l’ADGM, dotée d’une adresse locale et d’un régulateur identifiable, franchit le compliance d’une banque émirienne bien plus facilement qu’une société offshore qui doit d’abord expliquer pourquoi elle s’adresse là. Ce n’est pas une garantie d’ouverture de compte — les projets crypto restent une catégorie difficile pour toute banque — mais la position de départ n’a rien à voir.
Ce que l’on peut faire sans licence FSRA, et ce que l’on ne peut pas
L’erreur la plus coûteuse du Web3 : croire que l’enregistrement d’une fondation autorise toute activité liée aux cryptoactifs aux Émirats. Ce n’est pas le cas. La DLT Foundation est une enveloppe sociétaire délivrée par la Registration Authority de l’ADGM. L’activité financière relève d’un autre organe, la FSRA, avec son propre régime pour les actifs virtuels.
La frontière se trace selon la substance de l’opération, non selon son nom. Émettre son propre token utilitaire dans le cadre du développement d’un protocole est une chose. Exploiter une plateforme d’échange de ce token et d’autres, conserver des fonds de clients, gérer leurs actifs ou émettre un token adossé à une monnaie fiduciaire en est une autre. Le second cas exige une autorisation de la FSRA, et exercer sans elle est qualifié aux Émirats d’activité financière non agréée.
Tableau 2 — Où passe la frontière de l’activité réglementée
| Activité | Sans licence FSRA | Autorisation requise |
|---|---|---|
| Détenir PI, code, noms de domaine | Oui | — |
| Recruter des développeurs, financer des grants | Oui | — |
| Gérer la trésorerie de la fondation | Oui | — |
| Émettre le token utilitaire du projet | En règle générale, oui | Si caractéristiques d’instrument |
| Plateforme d’échange, conservation | Non | Oui |
| Token adossé au fiat | Non | Oui |
| Gérer les actifs de tiers | Non | Oui |
La qualification d’un token précis se règle avant l’enregistrement, pas après. La FSRA examine la substance économique : le token ouvre-t-il droit à un revenu, à une part de bénéfice, à une créance sur l’émetteur, promet-il une valorisation tirée des efforts d’une équipe. Si oui, c’est un instrument financier, avec tout ce qui s’ensuit, quel que soit le nom employé dans la documentation du projet. L’ordre raisonnable : obtenir d’abord un avis juridique sur le token, bâtir ensuite la structure autour de la conclusion.
Comment la structure fonctionne : conseil, charte, agent enregistré
La fondation est dirigée par son conseil. Ce ne sont ni des actionnaires ni des propriétaires : ce sont des personnes tenues d’agir dans l’intérêt de la finalité inscrite dans la charte. La réglementation fixe des exigences quant à la composition minimale du conseil et, en pratique, il réunit des fondateurs du projet, un membre indépendant et parfois un représentant de la communauté.
Deux documents constitutifs. La charte est la partie publique : dénomination, finalité, structure de gouvernance. Les règlements intérieurs forment la partie non publique : comment les décisions sont prises, quelles questions sont soumises au vote des détenteurs, comment un membre du conseil est nommé et révoqué, ce qu’il advient de la trésorerie en cas de liquidation. La mécanique on-chain vit dans les règlements intérieurs, et leur qualité détermine la solidité de la structure en cas de conflit interne.
S’ajoute la figure du gardien, personne indépendante veillant à ce que le conseil reste dans la finalité. Le rôle est familier dans les structures familiales ; pour une DLT Foundation, la désignation d’un gardien et l’étendue de ses pouvoirs dépendent de la conception de la fondation concernée et figurent dans ses documents constitutifs.
La fondation a besoin d’un siège social à l’ADGM. Comme la plupart des projets Web3 n’ont ni ne prévoient de bureaux à Abou Dabi, l’adresse est fournie par un prestataire de services aux sociétés agréé (CSP), qui tient également les registres et dépose les documents auprès de la Registration Authority via le portail en ligne. Ce choix compte plus qu’il n’y paraît : toutes les modifications ultérieures de la structure passent par lui.
Vous hésitez sur la forme adaptée à votre projet ? Nous analysons le montage avant l’enregistrement : qualification du token, nécessité d’une licence FSRA, ce qui relève de la charte et ce qui relève des règlements intérieurs, et ce que coûtera l’entretien. Écrivez-nous, nous examinons votre schéma.
L’enregistrement étape par étape
Étape 1. Qualification juridique du projet. Avant tout dépôt, il faut savoir si le token entre dans le champ de la FSRA et quelle activité est envisagée à un ou deux ans. Tout le reste en découle : les documents, la structure du groupe, le budget. Enregistrer une fondation pour une activité qui exigera une licence dans six mois, c’est tout refaire.
Étape 2. Vérification du nom et rédaction des documents constitutifs. La dénomination est validée auprès de la Registration Authority. En parallèle sont rédigés la charte et les règlements intérieurs : finalité, composition et pouvoirs du conseil, mécanique de vote, règles d’emploi de la trésorerie. Ce n’est pas un travail de modèle : une charte trouvée en ligne contredit généralement le fonctionnement réel du projet.
Étape 3. Constitution du conseil et KYC. Tous les membres du conseil et les personnes exerçant un contrôle passent la vérification : passeports, justificatifs de domicile, parcours, origine des fonds. Pour les projets crypto, l’examen est plus poussé qu’à l’ordinaire, et régulateur comme prestataire regardent l’historique de participation à d’autres projets.
Étape 4. Dépôt auprès de la Registration Authority. Le dossier est déposé via le portail en ligne de l’ADGM, accompagné du paiement des droits. La Registration Authority peut demander des précisions sur le modèle économique : c’est une part normale du processus, pas un signal d’alerte.
Étape 5. Enregistrement et remise des documents. Une fois le dossier approuvé, la fondation reçoit son certificat d’enregistrement et existe comme personne morale. Les obligations annuelles commencent à courir à ce moment.
Étape 6. Immatriculation fiscale et banque. L’immatriculation auprès de la Federal Tax Authority via le portail EmaraTax est obligatoire, que la fondation paie ou non l’impôt. L’ouverture de compte est un projet distinct, avec ses propres délais, presque toujours plus longs que l’enregistrement lui-même.
Les délais dépendent d’abord de l’état de préparation des documents et de la lisibilité du modèle économique pour l’examinateur. Deux choses allongent le processus : une qualification du token non tranchée et la légalisation des pièces étrangères des membres du conseil.
Quels documents préparer
Le dossier se constitue selon deux axes : la fondation elle-même et les personnes qui la dirigent.
- Projet de charte et de règlements intérieurs
- Description de la finalité de la fondation et du modèle de gouvernance
- Passeports et justificatifs de domicile de tous les membres du conseil
- Parcours des membres du conseil et leur rôle dans le projet
- Description de l’origine des fonds finançant la fondation
- Documentation du token : whitepaper, tokenomics, avis juridique
- Justificatif du siège social à l’ADGM
Préparez à part une description du projet rédigée dans le langage de la conformité, non du marketing. Un whitepaper écrit pour la communauté se lit mal du point de vue de l’examinateur, qui attend d’autres réponses : qui décide, d’où vient l’argent, à qui il va et à quel titre. Deux ou trois pages répondant directement à ces questions font gagner des semaines de correspondance — d’abord avec le registre, ensuite avec la banque.
Fiscalité et obligations après l’enregistrement
L’impôt sur les sociétés aux Émirats a été instauré par le décret-loi fédéral n° 47 de 2022 : taux de base de 9 % sur les bénéfices supérieurs à 375 000 dirhams. Une société de zone franche remplissant les conditions de Qualifying Free Zone Person peut appliquer 0 % au revenu qualifié, mais la liste des activités qualifiées est limitée et l’activité d’émission et de diffusion de tokens auprès du public n’y figure en principe pas. Ne comptez pas sur un zéro automatique : la position de la fondation se calcule en amont, avec un conseil fiscal.
L’immatriculation auprès de la Federal Tax Authority via EmaraTax est obligatoire ; la déclaration est déposée et l’impôt payé dans les neuf mois suivant la clôture de la période fiscale. Si la fondation réalise des opérations dans le champ de la TVA, s’ajoutent l’immatriculation au franchissement du seuil de 375 000 dirhams de livraisons taxables et des déclarations périodiques.
Au-delà de la fiscalité, le cycle annuel comprend le renouvellement de l’enregistrement, le dépôt des comptes auprès de la Registration Authority, la tenue des registres statutaires et du registre des personnes exerçant un contrôle, ainsi que la notification annuelle en matière de protection des données. Les retards s’enchaînent : un enregistrement non renouvelé bloque le dépôt des modifications, et des comptes non déposés deviennent un problème dès la première demande d’une banque.
La comptabilisation des cryptoactifs mérite un point à part. Une trésorerie en tokens doit figurer dans les comptes, ce qui suppose de fixer le moment de comptabilisation, la méthode d’évaluation et le cours retenu. C’est un travail pour un comptable ayant déjà suivi des projets crypto, pas pour une externalisation généraliste.
Transférer une fondation existante vers l’ADGM
Un projet disposant déjà d’une fondation aux Caïmans, au Panama ou aux BVI n’a pas à créer une seconde structure et à y transférer les actifs. L’ADGM admet la continuation d’une personne morale étrangère sur son territoire : la fondation conserve sa personnalité juridique, son historique et ses contrats, mais relève du droit de l’ADGM dès l’enregistrement.
L’intérêt pratique est que les relations avec les tiers ne sont pas rompues. Contrats, droits de propriété intellectuelle et comptes bancaires restent au nom de la même personne : c’est la juridiction qui change, pas la partie au contrat. Pour un projet doté d’un protocole en fonctionnement et d’accords en cours, cela revient nettement moins cher qu’une migration par création d’une entité nouvelle.
La procédure exige des attestations de la juridiction d’origine : que le transfert y est permis, que l’entité est en règle et n’est pas en liquidation. Obtenir ces pièces prend généralement plus de temps que de déposer la demande à l’ADGM.
Les erreurs que répètent les projets Web3
La première, et la plus coûteuse : enregistrer l’enveloppe avant d’avoir tranché la qualification du token. La structure se construit autour de la conclusion juridique, pas l’inverse. Un projet qui enregistre d’abord et découvre ensuite que son token est un instrument financier refait tout.
La deuxième : une charte qui ne correspond pas à la réalité. Dans les documents, un conseil centralisé de trois personnes ; sur Discord, un vote des détenteurs ; et aucun pont entre les deux. Tant que tout va bien, l’écart ne gêne personne. En cas de conflit, il signifie que les décisions de la communauté n’ont aucune valeur juridique.
La troisième : sous-estimer l’étape bancaire. Enregistrer une fondation prend des semaines ; ouvrir un compte pour un projet crypto prend des mois, sans garantie de résultat. Planifier une levée ou un lancement sur la date d’enregistrement est risqué : le véritable facteur limitant est presque toujours la banque.
La quatrième : économiser sur le prestataire de services aux sociétés. La fondation existe matériellement par son adresse et ses dépôts. S’il ne maîtrise pas les spécificités crypto et ne répond pas aux courriels, les ennuis ne commencent pas à l’enregistrement mais un an plus tard, au premier renouvellement et à la première demande de la banque.
Ce que comprennent nos formules
Nous commençons par l’analyse du montage, pas par le dépôt : quel token, qui décide, d’où vient l’argent et où il va. Enregistrer sans cette analyse est la raison la plus fréquente pour laquelle une structure doit être refaite.
Tableau 3 — Formules d’accompagnement d’une DLT Foundation
| Paramètre | Essentiel | Standard | Premium |
|---|---|---|---|
| Analyse du modèle et du token | Évaluation rapide | Avis complet | Avec chiffrage fiscal |
| Charte et règlements intérieurs | Adaptation d’un modèle | Rédaction sur mesure | Rédaction sur mesure |
| Dépôt auprès de la Registration Authority | Oui | Oui | Oui |
| Siège social | Oui | Oui | Oui |
| Immatriculation fiscale et déclarations | Non | Immatriculation et dépôts | Accompagnement complet |
| Appui bancaire | Non | Préparation du dossier | Conduite des échanges |
| Honoraires | Selon le cas | Selon le cas | Selon le cas |
Nous ne publions volontairement pas de grille tarifaire unique. Les honoraires se calculent selon le cas : complexité de la tokenomics, nombre de membres du conseil et leur résidence, nécessité d’une licence FSRA, transfert d’une fondation existante ou création nouvelle, besoin d’un compte bancaire aux Émirats. Une fondation destinée à des grants d’écosystème avec un conseil de deux personnes et une structure adossée à un protocole valorisé en milliards ne représentent pas la même charge, et un montant moyen ne vous apprendrait rien.
L’avis juridique sur le token et l’accompagnement de la licence FSRA constituent des projets distincts, également chiffrés selon le cas et annoncés après l’analyse initiale du modèle.
Et maintenant
L’ordre des opérations pour un projet Web3 est presque toujours le même : d’abord la qualification juridique du token et du modèle, ensuite le choix de la forme, et seulement après l’enregistrement. L’ordre inverse coûte plus cher — non au moment du dépôt, mais un an plus tard, quand il faut reconstruire la structure autour de l’activité réelle.
Dynasty Business Adviser analyse le modèle du projet, rédige la charte et les règlements intérieurs au plus près de la gouvernance effective, enregistre la DLT Foundation à l’ADGM et prend ensuite en charge le suivi corporate, périmètre fiscal et préparation bancaire compris. Écrivez-nous : dès le premier échange, nous examinons votre schéma et vous disons ce qu’il faudra y changer.