Клієнт прийшов із завданням, яке звучить просто: «Хочу, щоб після мене родина не ділила бізнес через суд». У власності — частки у двох операційних компаніях, три квартири та брокерський рахунок. Проблема не в активах, а в тому, що всі вони записані на фізичну особу, а отже, в день її смерті починають жити за правилами спадкового права одразу кількох країн.
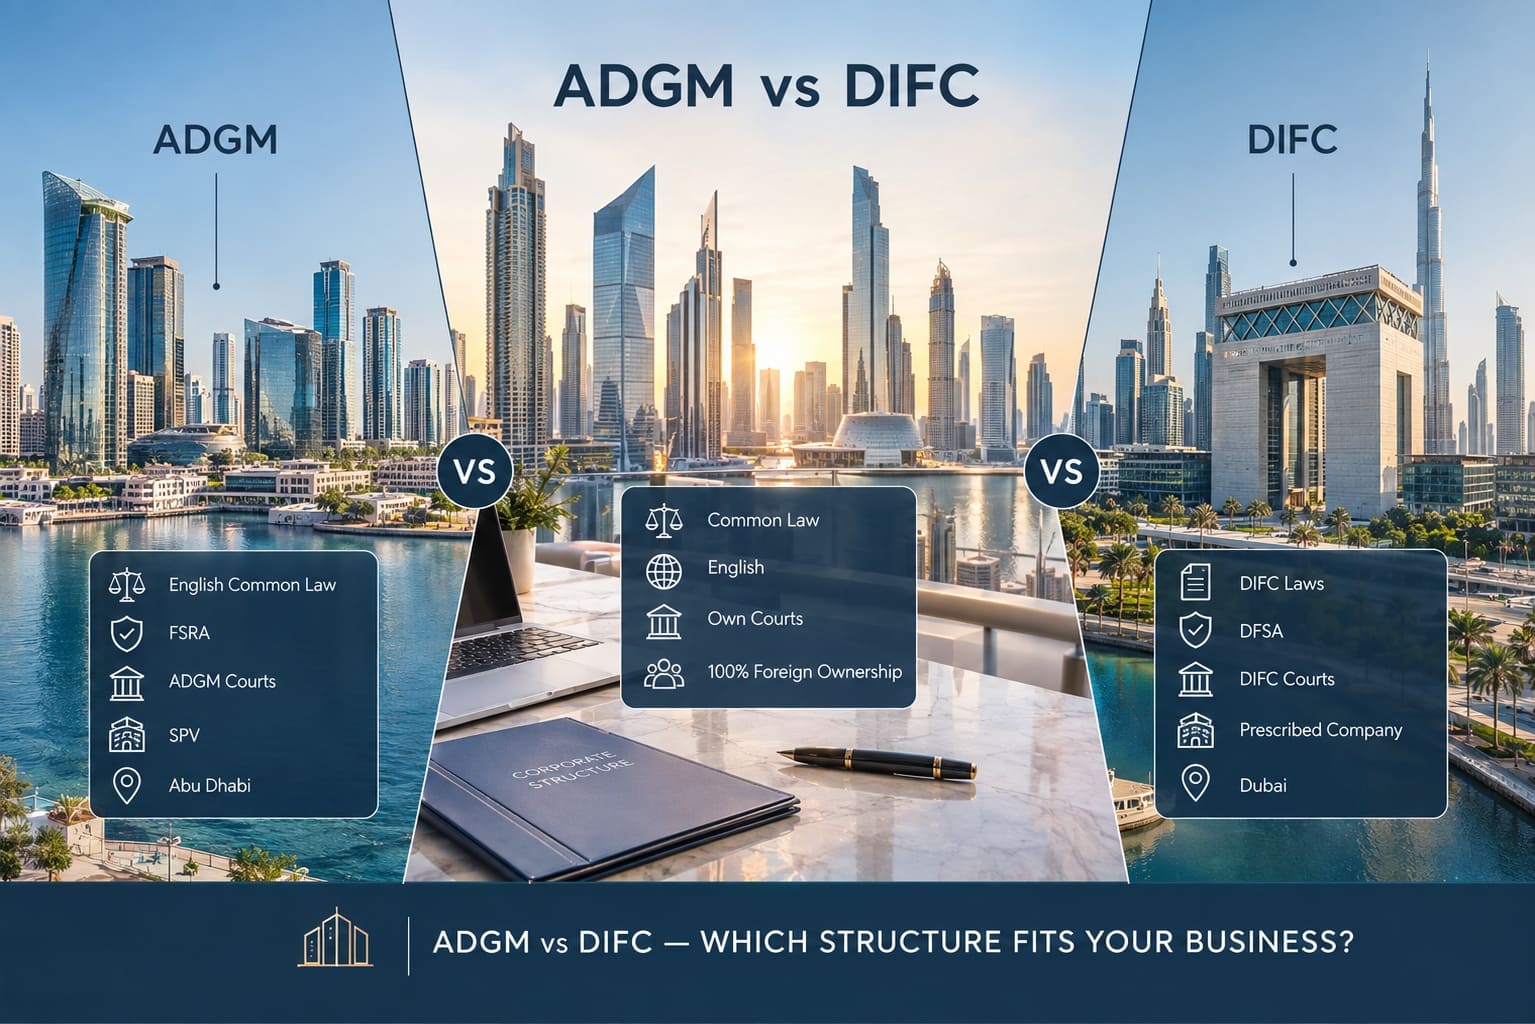
Реєстрація Foundation в ADGM вирішує це завдання не обіцянками, а механікою: активи переходять у власність окремої юридичної особи без акціонерів, а правила розпорядження ними ви пишете самі й заздалегідь. Далі — що саме вимагає регламент, хто керує фондом, який захист насправді дає закон (і де його межі), що видно стороннім і який податковий статус фонду в ОАЕ.
Чому фонд, а не ще одна холдингова компанія?
У компанії є акціонери, у їхніх акцій — спадкоємці, у спадкоємців — власні уявлення про те, що робити з бізнесом. Фонд влаштований інакше: з дати реєстрації це самостійна юридична особа, яка може судитися і бути відповідачем, але частки в ній не має ніхто.
Ключовий момент прописаний у регламенті прямо: активи, передані фонду, стають його активами з повним юридичним і бенефіціарним титулом. Вони перестають бути майном засновника і не стають майном вигодонабувача, доки фонд не розподілить їх за правилами статуту. Смерть засновника не запускає поділ — фонд продовжує працювати за документом, який засновник написав за життя.
Таблиця 1 — Фонд ADGM і холдингова компанія: що відрізняється
| Параметр | Foundation | Холдингова компанія |
|---|---|---|
| Хто володіє | Ніхто, у фонду немає акціонерів | Акціонери |
| Що відбувається при смерті | Нічого, фонд триває | Частка йде до спадкової маси |
| Правила розподілу | Статут і by-laws, написані заздалегідь | Рішення зборів акціонерів |
| Мінімальні активи | 100 доларів США | Статутний капітал на розсуд засновників |
| Хто керує | Рада мінімум із двох осіб | Директори за рішенням акціонерів |
Різниця практична, а не теоретична. Саме через неї фонд обирають тоді, коли завдання звучить як «передати», а не як «володіти».
Що реєстратор вимагає на вході?
Реєстрація проходить за Foundations Regulations 2017 — регламентом, який з моменту ухвалення правився неодноразово, востаннє поправкою, опублікованою 24 квітня 2026 року. Комплект на подачу закріплений у самому регламенті, і зайвого там немає.
Реєстратор має отримати письмовий статут, підписаний засновником або засновниками, реєстраційний збір, декларацію про відповідність від заявника, заяву на ліцензію за Commercial Licensing Regulations 2025 і блок конфіденційних відомостей. Окремо подається заява про первісних бенефіціарних власників за Beneficial Ownership and Control Regulations 2022.
Якщо статут не відповідає регламенту, реєстратор зобов’язаний повідомити про це заявника з обґрунтуванням протягом місяця з моменту подання. Свідоцтво про реєстрацію видається в електронній формі; паперову копію з підписом або печаткою реєстратора можна запросити окремо.
Таблиця 2 — Обов’язкові параметри фонду на дату реєстрації
| Вимога | Що саме |
|---|---|
| Назва | Закінчується словом «Foundation» |
| Первісні активи | Не менш ніж 100 доларів США або еквівалент |
| Юридична адреса | В ADGM, може збігатися з адресою провайдера |
| Рада | Мінімум два councillor |
| Гардіан | Обов’язковий, якщо немає живого засновника |
| Провайдер | Обов’язковий, якщо фонд не визнаний exempt |
| Документи | Статут плюс by-laws |
Кожен рядок перевіряється до подання. Повернення на доопрацювання коштує не грошей, а часу, і майже завжди впирається в статут.
Статут і by-laws: два документи з різними завданнями
Статут — публічна конструкція фонду. Регламент перелічує, що в ньому має бути обов’язково: назва, ім’я та адреса засновника, об’єкти фонду, опис первісних активів, положення про створення ради, адреса зареєстрованого офісу, строк існування або подія, за якої фонд припиняється. Окремий рядок — призначення особи, яка стане вигодонабувачем у єдиному випадку: якщо у фонду не залишилося жодного іншого.
By-laws — внутрішній документ, і туди йде те, що не має лежати в статуті. Функції ради та порядок призначення і зняття членів ради й гардіана мають бути або в статуті, або в by-laws; на практиці їх виносять саме в by-laws. Там же описують, за яких обставин активи розподіляються, накопичуються або використовуються, як додають і виключають вигодонабувачів, які умови має виконати отримувач, щоб отримати виплату.
За конфлікту між документами статут має пріоритет. Тому межу між ними варто проводити на етапі чернетки, а не після реєстрації.
Хто ухвалює рішення: рада, гардіан, засновник
Рада фонду — мінімум два councillor, і ним може бути як сам засновник, так і юридична особа. Обов’язки councillor описані в регламенті докладно: діяти за статутом, використовувати повноваження лише за призначенням, діяти чесно і в інтересах фонду, виявляти незалежне судження, дотримуватися розумної обачності, не входити в конфлікт інтересів і розкривати його до угоди.
Гардіан — фігура нагляду. Поки засновник живий, регламент залишає питання про гардіана на розсуд статуту. Щойно живого засновника не залишається, гардіан стає обов’язковим. Він може бути вигодонабувачем і може бути юридичною особою, але не може бути засновником, членом ради чи єдиним вигодонабувачем.
Окремо варто сказати про блок зарезервованих повноважень.
Статут або by-laws можуть залишити засновнику чи іншій особі право змінювати, скасовувати або редагувати статут і by-laws, змінювати об’єкти фонду і ліквідувати його, спрямовувати чи схвалювати інвестиційну діяльність, призначати і знімати членів ради та гардіана, додавати і виключати вигодонабувачів, змінювати їхні права й обмеження, а також здійснювати перенесення іноземного фонду в ADGM. Обмеження одне, але суттєве: будь-яке розпорядження активами фонду проходить через рішення ради.
Розкажіть про свої активи і про те, хто і що має отримати — за одну зустріч скажемо, чи лягає завдання на конструкцію фонду ADGM.
Захист активів: що дає регламент і де його межа
Тут важливо не продавати більше, ніж написано в законі. Регламент містить три робочі норми.
- Перша: передання майна фонду не може бути визнане нікчемним, оспорюваним або скасованим із посиланням на іноземне правило обов’язкової частки в спадщині чи на інший закон іноземної юрисдикції. Іноземне судове рішення не визнається і не виконується в тій частині, в якій воно суперечить цьому правилу.
- Друга: сам фонд і передання йому майна не скасовуються через банкрутство засновника, ліквідацію його майна чи позови кредиторів — попри іноземні закони, що встановлюють протилежне.
- Третя: вигодонабувач не має речових прав на конкретні активи фонду, а активи, доступні для розподілу йому, не можуть бути вилучені за його банкрутства чи звернені до стягнення.
Тепер межа, про яку чесніше сказати одразу. Якщо суд установить, що на момент передання майна засновник був неплатоспроможним або мав намір обманути кредитора, суд вправі визнати передання недійсним в обсязі вимоги цього кредитора. Тягар доведення лежить на кредиторі, але норма існує. Практичний висновок простий: фонд створюють заздалегідь, у спокійний період, а не тоді, коли позов уже подано.
Що про фонд видно стороннім?
Реєстратор веде окремий реєстр фондів. Склад відомостей у ньому закритий переліком: назва і реєстраційний номер, ім’я та адреса корпоративного провайдера, ім’я та адреса кожного члена ради, дата заснування і запис про сплату щорічних зборів.
Ні вигодонабувачі, ні by-laws, ні склад активів до цього переліку не входять. Бухгалтерські записи, звіти й декларації фонду прямо не підлягають публічному розкриттю реєстратором. Водночас відомості про бенефіціарних власників подаються реєстратору за окремим регламентом — це не публічна вітрина, але й не «ніхто не знає».
Така конфігурація зазвичай і потрібна родині: контрагент бачить, хто керує, і не бачить, хто отримує.
Податковий статус: Family Foundation і прозорий режим
За федеральним законом про корпоративний податок фонд за замовчуванням — юридична особа зі своєю податковою базою: нуль відсотків до порогу оподатковуваного доходу і дев’ять відсотків понад нього. Сам поріг закон не називає — його встановлює рішення Кабінету міністрів, і наразі це 375 000 дирхамів.
Окрема норма присвячена сімейному фонду. Family Foundation вправі подати до податкового органу заяву про те, щоб його розглядали як неінкорпороване партнерство, тобто прозоро. Це саме заява, а не автоматичний статус. Умови перелічені в законі: фонд створений на користь визначених або визначуваних фізичних осіб, суспільно корисної організації або тих і інших; його основна діяльність — отримувати, тримати, інвестувати, розподіляти чи іншим чином управляти активами та коштами, пов’язаними зі заощадженнями або інвестиціями; він не веде діяльність, яка вважалася б підприємницькою, якби її вів сам засновник або вигодонабувачі; і головною метою фонду не є ухилення від корпоративного податку. Перелік при цьому не закритий: закон залишає міністру право встановити додаткові умови.
За схвалення режим діє з початку податкового періоду, в якому подано заяву, з початку майбутнього податкового періоду або з іншої дати за рішенням податкового органу. Орган вправі запитувати інформацію та записи для контролю за дотриманням умов — тобто статус потрібно не лише отримати, а й підтримувати.
У податкової служби ОАЕ є окреме керівництво з оподаткування сімейних фондів, чинна редакція датована червнем 2026 року. Питання про те, чи поширюється прозорий режим на компанії під фондом, вирішується на рівні підзаконних актів і цього керівництва — конфігурацію ми підтверджуємо під конкретну структуру, а не за загальним правилом.
Перенесення іноземного фонду в ADGM
Якщо фонд уже існує в іншій юрисдикції, закривати його не обов’язково. Регламент допускає продовження діяльності: іноземний фонд із правосуб’єктністю і майном вправі подати заяву про реєстрацію в ADGM, якщо це дозволяють його власні установчі документи та право країни заснування. Після реєстрації в ADGM фонд має припинити реєстрацію за попереднім місцем.
Перенесення неможливе, якщо фонд банкрут, перебуває в процесі ліквідації, якщо призначено ліквідатора, отримувача чи адміністратора, або якщо подано заяву до суду про початок процедур неплатоспроможності. До комплекту входять чинний статут і його змінена редакція під вимоги ADGM, відомості про членів ради та гардіана, підтвердження допустимості міграції за правом країни заснування, заява про платоспроможність і доказ наявності правосуб’єктності.
Зворотний шлях теж описаний: перед поданням заяви про вихід фонд зобов’язаний за 31 день письмово повідомити кредиторів і один раз опублікувати повідомлення, а у кредиторів є 30 днів на заперечення.
Чого фонд робити не може?
Об’єкти фонду зобов’язані включати управління активами й доходом та їх розподіл радою за статутом. Незаконна діяльність, діяльність проти публічного порядку ADGM чи ОАЕ виключена.
З квітня 2026 року додалося ще одне обмеження: фонд не вправі вести діяльність так, щоб це робило його Non-Profit Organisation. Реєстратор може за письмовою заявою зняти це обмеження або застосувати його з застереженнями, якщо переконається, що запропонована діяльність відповідає об’єктам фонду і не підриває регуляторну рамку ADGM. Порушення — це порушення регламенту, і відповідають за нього і фонд, і кожен councillor, і засновник, і гардіан, які опинилися в стані дефолту.
Фонд також зобов’язаний вести адекватні бухгалтерські записи і зберігати їх десять років. Аудит не потрібен постійно, але реєстратор вправі письмово вимагати його проведення.
Що входить у нашу роботу?
Ми починаємо не з форми, а з карти: які активи передаються, в якій послідовності, хто і за яких умов отримує виплати, хто контролює раду і що буде в разі смерті чи недієздатності кожного ключового учасника.
Далі — конструкція документів. Статут і by-laws пишуться під цю карту: розподіл повноважень між радою, гардіаном і засновником, зарезервовані повноваження, порядок додавання і виключення вигодонабувачів, механіка виплат, сценарій припинення. Потім подання: комплект реєстратора, заява про бенефіціарних власників, ліцензія, адреса, корпоративний провайдер, якщо фонд не підпадає під звільнення.
Після реєстрації залишається супровід: повідомлення реєстратору у встановлені строки, ведення записів, податкова реєстрація і, якщо завдання того потребує, заява про режим сімейного фонду.
З чого почати?
Перша розмова — про активи і людей, а не про документи. Ми дивимося, що передається до фонду, хто і коли отримує, які юрисдикції зачеплені і де в конструкції слабке місце. За результатом ви отримуєте схему структури і перелік того, що потрібно підготувати до подання.
Опишіть свою ситуацію — повернемося зі схемою фонду і планом реєстрації під неї.
Отримати консультацію
*Матеріал має інформаційний характер і не є юридичною чи податковою консультацією. Вимоги реєстратора ADGM і податковий режим застосовуються до конкретних обставин і перевіряються під вашу структуру. Дані актуальні на вересень 2026 року.*