Фризону обычно выбирают по трём вещам: цена пакета, количество виз, скорость регистрации. Аудит в этот список почти не попадает — и зря. Аудит во фризоне не разовая формальность, а ежегодная процедура, которая стоит денег, требует времени бухгалтера и в некоторых зонах привязана к продлению лицензии. Разница между зонами здесь больше, чем между их стартовыми пакетами: где-то отчётность сдают через шесть месяцев после закрытия года, где-то регламент говорит про тридцать дней, а где-то аудит нужен только по запросу администрации.
Ниже — как устроены требования в DMCC, DAFZA, IFZA, RAKEZ и других зонах, что поверх этого накладывает федеральный налоговый закон и какие вопросы стоит задать до подачи заявки на регистрацию.
Два уровня требований, которые легко перепутать
Обязанность иметь аудит приходит с двух сторон, и они живут по разным правилам.
Первый уровень — федеральный, налоговый. Он один для всей страны и говорит, кто обязан иметь и хранить аудированную отчётность для целей корпоративного налога. Второй уровень — регламент самой зоны: кто обязан сдать отчёт администрации, в какой срок, какой аудитор вправе его подписать и что будет за просрочку.
Компания может не подпадать под федеральное требование и при этом быть обязанной сдать аудит в свою зону — так устроен DMCC. И наоборот: зона может не требовать ничего ежегодно, а налоговый статус компании всё равно заставит её держать аудированную отчётность. Путаница между этими двумя уровнями — самая частая ошибка у новых компаний.
Что требует налоговый закон ОАЭ?
Правила поменялись недавно, и в сети до сих пор висят тексты со старыми ссылками. Действующий документ — Ministerial Decision No. 84 of 2025 on Audited Financial Statements от 25 марта 2025 года. Оно отменило прежнее решение № 82 от 2023 года, но то продолжает применяться к налоговым периодам, начавшимся до 1 января 2025 года.
Таблица 1 — Кто обязан готовить и хранить аудированную отчётность по налоговому закону
| Категория | Основание | Порог по выручке |
|---|---|---|
| Налогоплательщик (не налоговая группа) | Ст. 2(1)(a) | Выручка свыше 50 млн дирхамов за период |
| Квалифицированное лицо фризоны (QFZP) | Ст. 2(1)(b) | Порога нет — аудит нужен при любой выручке |
| Налоговая группа | Ст. 2(2) | Аудированная отчётность специального назначения по форме FTA |
| Нерезидент | Ст. 2(4) | В порог входит только доход через представительство или nexus |
Ключевая строка здесь вторая. Если компания во фризоне претендует на нулевую ставку как Qualifying Free Zone Person, аудит обязателен независимо от того, заработала она миллион или ничего. Это не вопрос размера бизнеса, а условие самого статуса.
Третья строка — новая по сравнению с прежним решением: налоговая группа готовит не обычную консолидированную, а аудированную отчётность специального назначения по форме FTA. Отдельно оговорено, что квалифицированное лицо фризоны, занимающееся дистрибуцией товаров в назначенной зоне или из неё, соблюдает дополнительные процедуры налоговой службы.
Какие стандарты отчётности вы применяете?
Здесь работает Ministerial Decision No. 114 of 2023 от 9 мая 2023 года. По умолчанию налогоплательщик применяет полный IFRS. Если выручка не превышает 50 млн дирхамов, разрешён IFRS for SMEs. А если выручка не превышает 3 млн дирхамов, отчётность можно вести по кассовому методу — либо, в исключительных обстоятельствах, по заявлению в налоговую службу.
Дальше начинается интересное. Налоговый закон разрешает маленькой компании упрощение, но регламент зоны может его отобрать. Регламент DMCC требует, чтобы отчётность готовилась по полному IFRS — без градации по обороту и без ссылки на IFRS for SMEs. То есть компания с оборотом в полтора миллиона дирхамов, которая по налоговому закону могла бы обойтись кассовым методом, в DMCC обязана сдавать полный IFRS с аудитом. Это прямо влияет на стоимость обслуживания и на то, какого бухгалтера вам придётся нанять.
DMCC: шесть месяцев, свой список аудиторов и пять рабочих дней
DMCC — самая зарегулированная из массовых зон, и её правила стоит разбирать подробно, потому что остальные так или иначе от них отталкиваются. Действующая редакция — DMCCA Company Regulations, выпущенные 10 октября 2024 года и обновлённые 2 января 2025 года.
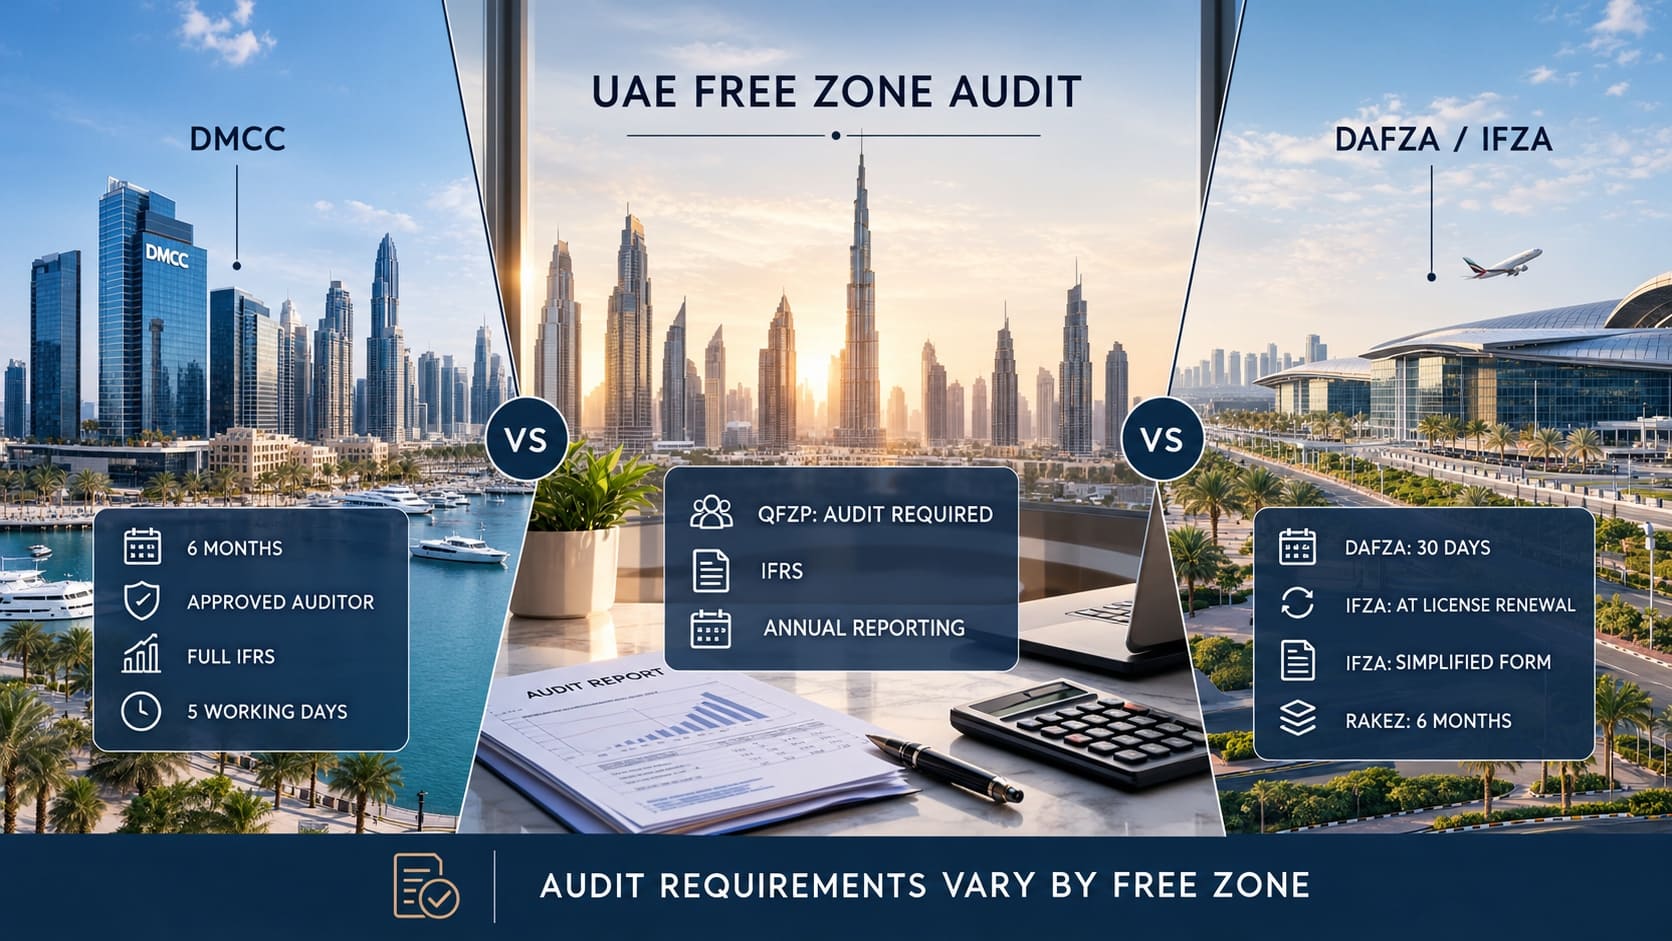
Регламент отводит шесть месяцев после окончания финансового года на то, чтобы отчётность была подготовлена и утверждена директорами, проверена аудитором, одобренным DMCCA, и вынесена на общее собрание участников вместе с заключением аудитора. Дальше срок, о котором почти никто не помнит: копию отчётности и заключения нужно подать регистратору в течение пяти рабочих дней после этого собрания. Не после аудита, не в любой момент шестого месяца, а именно после собрания.
Аудитора нельзя выбрать произвольно. Компания вправе назначить только фирму, зарегистрированную DMCCA как approved auditor, и подписывает отчёт партнёр, имеющий сертификат Министерства экономики. Правила для аудиторов обновлялись: действующая редакция Approved Auditor Rules — версия 3.0, июнь 2025 года, она полностью заменила версию 2019 года.
Есть требования, которых нет больше нигде. Заключение аудитора должно подтверждать, что компания ведёт только разрешённые её лицензией виды деятельности, а доход за пределами лицензии раскрывается отдельной строкой как прочий. Аудитор обязан получить подтверждение остатков от банков, а отсутствие счёта — специально отметить. Вместе с отчётностью подаётся Summary Sheet: сводная форма, которую заполняет компания, а подписывает и заверяет печатью партнёр аудиторской фирмы.
Освобождение одно — компания, которая была dormant весь финансовый год, не готовит индивидуальную отчётность и не проходит аудит. Но участники с долей не менее 10% номинальной стоимости капитала могут потребовать и того, и другого; уведомление подаётся не раньше начала соответствующего года и не позже месяца после его окончания.
Отдельной строки за просрочку аудита в штрафном перечне DMCC нет. Зато есть пункт «несоблюдение любого иного правила, регламента, политики или требования DMCC» со штрафом 5 000 дирхамов за нарушение — и право DMCCA применять санкции вплоть до приостановки и аннулирования лицензии.
DAFZA: тридцать дней в регламенте и вопрос, который надо задать письменно
DAFZA работает по Implementing Regulations 2021, утверждённым административным решением ADM 004 2021 и выпущенным 14 марта 2021 года. Регистратор ведёт собственный список одобренных аудиторов, и этот список опубликован на сайте зоны.
Теперь про сроки — и тут нужно быть внимательным. Регламент DAFZA содержит две разные нормы. Регуляция 65.3(b) даёт FZCO шесть месяцев после окончания финансового года на назначение аудитора. А регуляция 67.5 требует, чтобы у FZCO в течение тридцати дней после окончания финансового года отчётность была подготовлена, утверждена директорами и проверена аудитором. Ещё тридцать дней даётся на подачу регистратору после того, как аудитор выпустил заключение.
Эти нормы плохо стыкуются между собой, и это не придирка, а реальная причина уточнить срок у регистратора письменно, а не полагаться на статью в блоге. За несоблюдение требований по отчётности регламент прямо предусматривает штраф, размер которого определяет администрация.
Две детали в довесок: DAFZA требует хранить учётные записи не менее шести лет против пяти в DMCC (и пятнадцати — по документам, связанным с недвижимостью), и в зоне заложена ротация — аудитор не вправе дать согласие на назначение, если он или связанное с ним лицо уже проверяли компанию в течение установленного периода.
Опишите, какой у вас будет оборот, сколько сотрудников и нужен ли вам статус QFZP — и мы скажем, в какой зоне ваша годовая отчётность обойдётся дешевле и где не придётся менять бухгалтера через год.
IFZA: отчётность привязана к продлению лицензии
IFZA долго считалась зоной с минимальной отчётной нагрузкой, и на этом строилась её репутация у малого бизнеса. Это изменилось.
По официальной информации зоны, с 30 сентября 2025 года все лицензиаты IFZA — и FZCO, и филиалы — подают финансовую отчётность в процессе продления торговой лицензии, ежегодно. Кто продлился до этой даты, тот цикл пропустил, но при следующем продлении отчётность потребуется. Она покрывает последний завершённый финансовый год на дату продления, а сам финансовый год зафиксирован в уставе.
Логика IFZA принципиально отличается от DMCC: аудит нужен не всем. Зона смотрит сразу на два критерия. Если оборот за завершённый год не превышает 3 млн дирхамов и в компании в любой момент года было не больше девяти сотрудников, достаточно упрощённой формы — но строго по шаблону IFZA, другой формат не принимается. Если хотя бы один критерий не выполнен, нужна полная аудированная отчётность. Сотрудником считается любой человек по заключённому трудовому договору, работающий под управлением компании, независимо от того, кто его спонсирует.
Ещё два практичных момента. Аудитора IFZA своим списком не ограничивает — подойдёт любой зарегистрированный аудитор ОАЭ. А если аудированный отчёт за тот же период уже подготовлен для налоговой службы, его можно использовать и для продления, не заказывая второй.
RAKEZ и другие зоны
RAKEZ занимает промежуточную позицию. Аудированную отчётность обязаны готовить и сдавать все компании зоны, срок — шесть месяцев с окончания финансового года, аудитор должен быть из опубликованного списка одобренных RAKEZ фирм. При этом зона прямо указывает, что при продлении лицензии отчётность не требуется — это отдельная процедура. За несдачу предусмотрен штраф 2 500 дирхамов и приостановка обслуживания.
Таблица 2 — Как устроены требования в четырёх зонах
| Параметр | DMCC | DAFZA | IFZA |
|---|---|---|---|
| Кто обязан | Все, кроме dormant | Все компании зоны | Не все: есть упрощённая форма |
| Срок | 6 месяцев + 5 рабочих дней | 30 дней по регламенту | К дате продления лицензии |
| Аудитор | Только из списка DMCCA | Только из списка регистратора | Любой аудитор ОАЭ |
| Стандарты | Полный IFRS | По правилам регистратора | По обороту, как в налоговом законе |
| Связь с лицензией | Отдельная процедура | Отдельная процедура | Прямая: без отчёта нет продления |
Остальные крупные зоны распределяются между этими моделями, и различия здесь принципиальные.
Таблица 3 — Другие зоны: что говорит регламент
| Зона | Требование | Особенность |
|---|---|---|
| JAFZA | Аудит одобренным зоной аудитором как условие лицензии | Общий штраф за нарушение правил — до 10 000 дирхамов в день |
| Meydan | Аудированная отчётность подаётся по запросу администрации | 30 дней на ответ с момента запроса, не ежегодный автомат |
| SHAMS | Отчётность готовится и проверяется аудитором ежегодно | Срок подачи администрации в регламенте не прописан |
| Ajman, SPC | Регламент по аудиту публично не опубликован | Требование нужно подтверждать письменным запросом в зону |
Модель Meydan стоит комментария. Регламент 2022 года обязывает готовить финансовую отчётность, но аудированную версию подавать администрации только по её запросу и в течение тридцати дней. Это не значит, что аудита не будет никогда: вы просто не знаете заранее, в каком году он понадобится, и должны быть готовы выпустить его быстро.
Про Ajman Free Zone и SPC Free Zone честный ответ такой: их корпоративные регламенты в открытом доступе не публикуются, а всё, что пишут о них аудиторские фирмы, — маркетинг, а не первоисточник. Требование по аудиту в этих зонах подтверждают письмом в администрацию до регистрации.
Что стоит выяснить до подачи заявки?
Ответы на пять вопросов меняют стоимость владения компанией сильнее, чем разница в цене лицензии.
Обязателен ли аудит при нулевой выручке — в DMCC это зависит от статуса dormant, в RAKEZ аудит нужен всем. Можно ли взять своего аудитора: собственный список зоны означает ограниченный круг фирм и их условия. Привязана ли сдача к продлению — если да, просрочка блокирует работу компании, а не просто приводит к штрафу.
Отдельно уточните стандарт: полный IFRS для маленькой компании — это другая квалификация бухгалтера и другой чек. И есть ли у зоны обязательный шаблон: IFZA принимает упрощённую форму только на своём бланке, а неправильный формат означает переделку в сезон продления.
Как мы подбираем зону под вашу отчётность?
Мы начинаем не с пакета лицензии, а с трёх цифр: планируемый оборот, число сотрудников и планы на статус QFZP. Из них выводится, попадаете ли вы под федеральное требование, хватит ли упрощённой формы и где годовое обслуживание предсказуемее. Дальше сверяем это с действующей редакцией регламента зоны, а не с её маркетинговой страницей, и, если открытого документа нет, отправляем письменный запрос в администрацию до регистрации.
Расскажите, чем будет заниматься компания и какой оборот вы ожидаете в первый год, — мы подберём зону, в которой отчётность не станет для вас сюрпризом, и рассчитаем реальную стоимость владения.
Получить консультацию
Материал носит информационный характер и отражает состояние регулирования на сентябрь 2026 года. Регламенты фризон и решения Министерства финансов меняются; перед принятием решения сверяйтесь с действующей редакцией документов и с администрацией конкретной зоны.