Фризону зазвичай обирають за трьома речами: ціна пакета, кількість віз, швидкість реєстрації. Аудит у цей список майже не потрапляє — і даремно. Аудит у фризоні не разова формальність, а щорічна процедура, яка коштує грошей, забирає час бухгалтера і в деяких зонах прив’язана до продовження ліцензії. Різниця між зонами тут більша, ніж між їхніми стартовими пакетами: десь звітність подають через шість місяців після закриття року, десь регламент говорить про тридцять днів, а десь аудит потрібен лише за запитом адміністрації.
Нижче — як влаштовані вимоги в DMCC, DAFZA, IFZA, RAKEZ та інших зонах, що поверх цього накладає федеральний податковий закон і які запитання варто поставити до подання заявки на реєстрацію.
Два рівні вимог, які легко переплутати
Обов’язок мати аудит приходить з двох боків, і вони живуть за різними правилами.
Перший рівень — федеральний, податковий. Він один для всієї країни і визначає, хто зобов’язаний мати і зберігати аудійовану звітність для цілей корпоративного податку. Другий рівень — регламент самої зони: хто зобов’язаний подати звіт адміністрації, у який термін, який аудитор має право його підписати і що буде за прострочення.
Компанія може не підпадати під федеральну вимогу і водночас бути зобов’язаною подати аудит у свою зону — так влаштовано в DMCC. І навпаки: зона може не вимагати нічого щороку, а податковий статус компанії все одно змусить її тримати аудійовану звітність. Плутанина між цими двома рівнями — найпоширеніша помилка нових компаній.
Що вимагає податковий закон ОАЕ?
Правила змінилися нещодавно, і в мережі досі трапляються тексти зі старими посиланнями. Чинний документ — Ministerial Decision No. 84 of 2025 on Audited Financial Statements від 25 березня 2025 року. Воно скасувало попереднє рішення № 82 від 2023 року, але те продовжує застосовуватися до податкових періодів, які почалися до 1 січня 2025 року.
Таблиця 1 — Хто зобов’язаний готувати і зберігати аудійовану звітність за податковим законом
| Категорія | Підстава | Поріг за виручкою |
|---|---|---|
| Платник податку (не податкова група) | Ст. 2(1)(a) | Виручка понад 50 млн дирхамів за період |
| Кваліфікована особа фризони (QFZP) | Ст. 2(1)(b) | Порога немає — аудит потрібен за будь-якої виручки |
| Податкова група | Ст. 2(2) | Аудійована звітність спеціального призначення за формою FTA |
| Нерезидент | Ст. 2(4) | У поріг входить лише дохід через представництво або nexus |
Ключовий рядок тут другий. Якщо компанія у фризоні претендує на нульову ставку як Qualifying Free Zone Person, аудит обов’язковий незалежно від того, заробила вона мільйон чи нічого. Це не питання розміру бізнесу, а умова самого статусу.
Третій рядок — новий порівняно з попереднім рішенням: податкова група готує не звичайну консолідовану, а аудійовану звітність спеціального призначення за формою FTA. Окремо обумовлено, що кваліфікована особа фризони, яка займається дистрибуцією товарів у призначеній зоні або з неї, дотримується додаткових процедур податкової служби.
Які стандарти звітності ви застосовуєте?
Тут діє Ministerial Decision No. 114 of 2023 від 9 травня 2023 року. За замовчуванням платник податку застосовує повний IFRS. Якщо виручка не перевищує 50 млн дирхамів, дозволено IFRS for SMEs. А якщо виручка не перевищує 3 млн дирхамів, звітність можна вести касовим методом — або, за виняткових обставин, за заявою до податкової служби.
Далі починається цікаве. Податковий закон дозволяє малій компанії спрощення, але регламент зони може його забрати. Регламент DMCC вимагає, щоб звітність готувалася за повним IFRS — без градації за оборотом і без посилання на IFRS for SMEs. Тобто компанія з оборотом у півтора мільйона дирхамів, яка за податковим законом могла б обійтися касовим методом, у DMCC зобов’язана подавати повний IFRS з аудитом. Це напряму впливає на вартість обслуговування і на те, якого бухгалтера вам доведеться найняти.
DMCC: шість місяців, свій список аудиторів і п’ять робочих днів
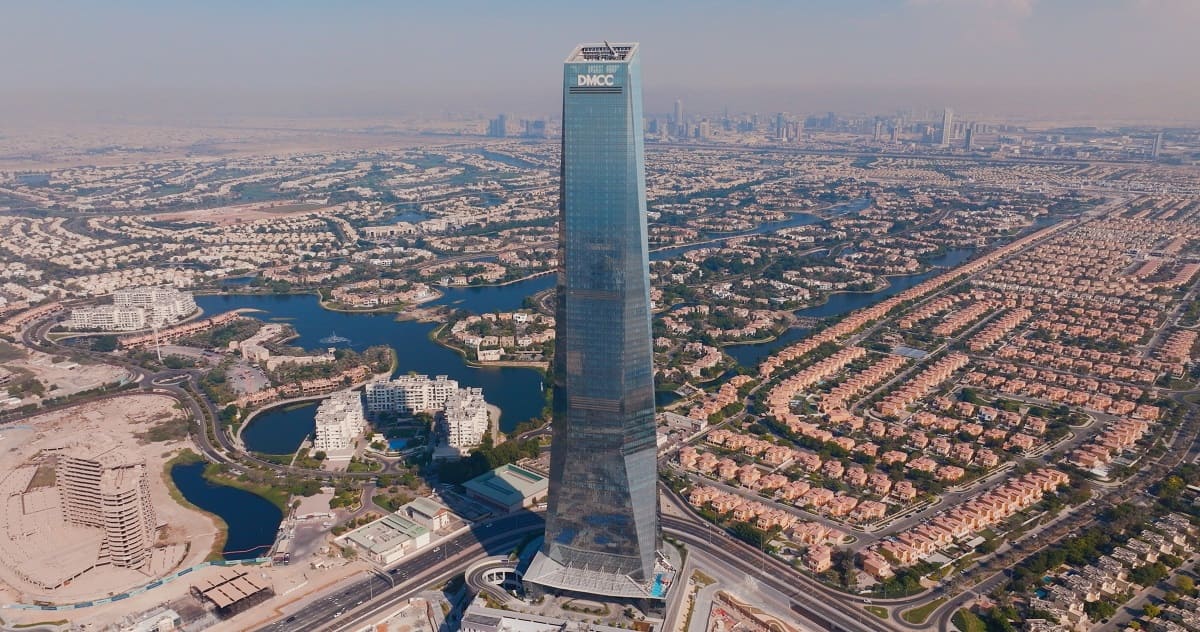
DMCC — найзарегульованіша з масових зон, і її правила варто розібрати детально, бо решта так чи інакше від них відштовхуються. Чинна редакція — DMCCA Company Regulations, видані 10 жовтня 2024 року і оновлені 2 січня 2025 року.
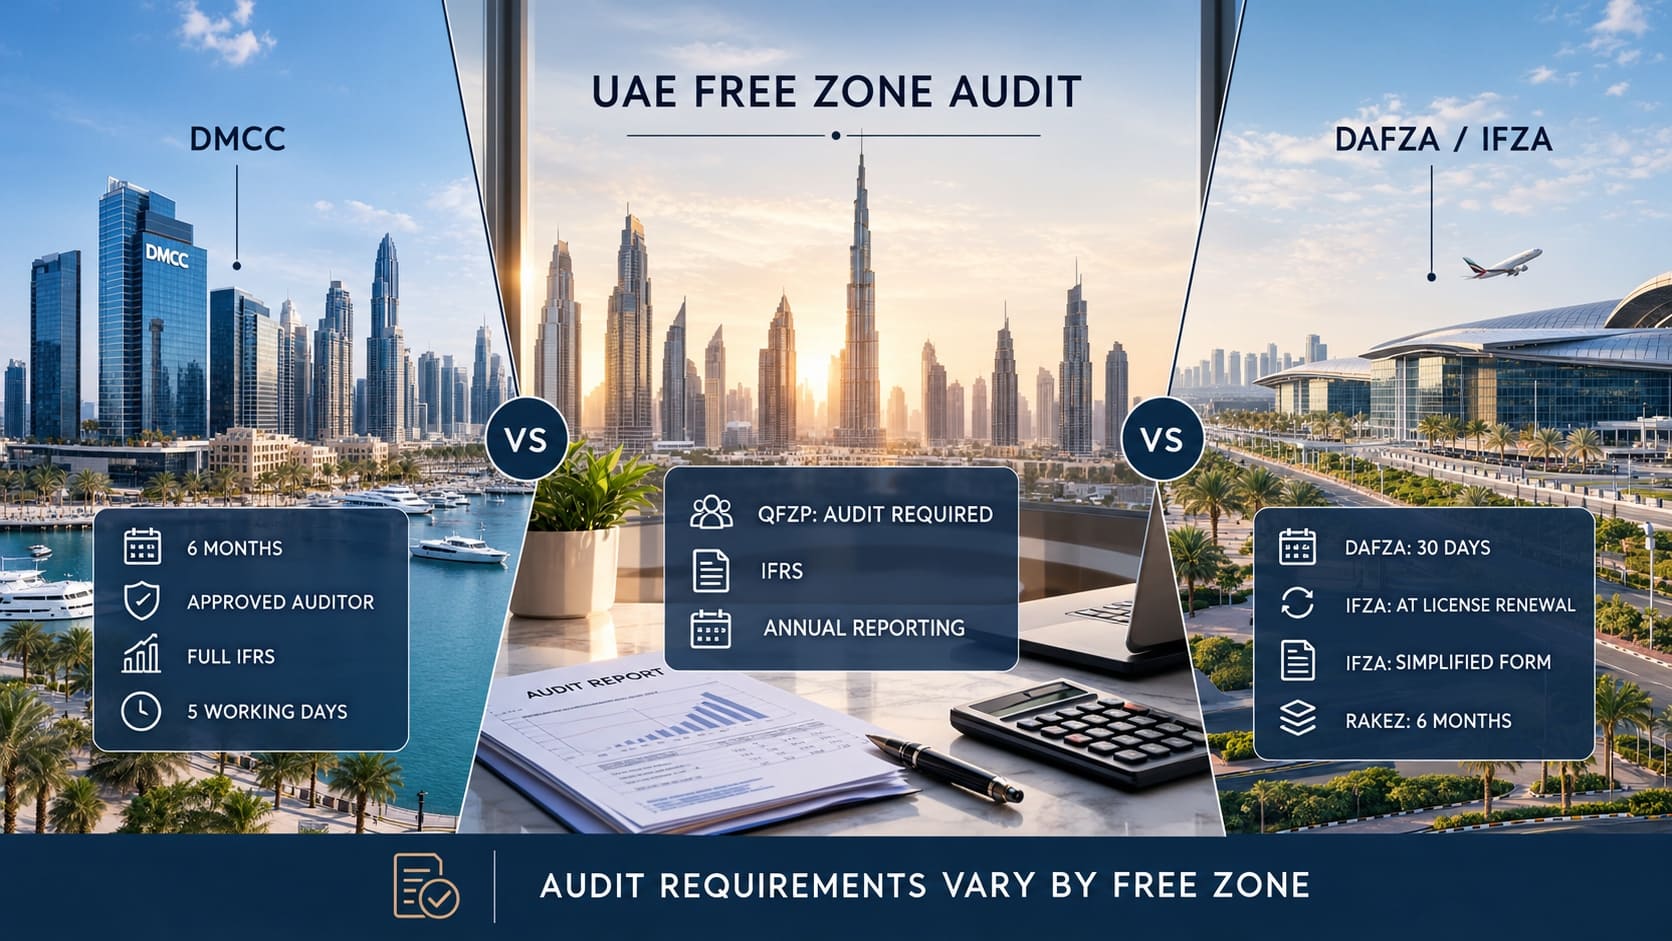
Регламент відводить шість місяців після закінчення фінансового року на те, щоб звітність була підготовлена й затверджена директорами, перевірена аудитором, схваленим DMCCA, і винесена на загальні збори учасників разом із висновком аудитора. Далі термін, про який майже ніхто не пам’ятає: копію звітності та висновку потрібно подати реєстратору протягом п’яти робочих днів після цих зборів. Не після аудиту, не в будь-який момент шостого місяця, а саме після зборів.
Аудитора не можна обрати довільно. Компанія має право призначити лише фірму, зареєстровану DMCCA як approved auditor, і звіт підписує партнер, який має сертифікат Міністерства економіки. Правила для аудиторів оновлювалися: чинна редакція Approved Auditor Rules — версія 3.0, червень 2025 року, вона повністю замінила версію 2019 року.
Є вимоги, яких немає більше ніде. Висновок аудитора має підтверджувати, що компанія веде лише дозволені її ліцензією види діяльності, а дохід поза межами ліцензії розкривається окремим рядком як інший. Аудитор зобов’язаний отримати підтвердження залишків від банків, а відсутність рахунку — окремо зазначити. Разом зі звітністю подається Summary Sheet: зведена форма, яку заповнює компанія, а підписує й засвідчує печаткою партнер аудиторської фірми.
Звільнення одне — компанія, яка була dormant увесь фінансовий рік, не готує індивідуальну звітність і не проходить аудит. Але учасники з часткою не менше 10% номінальної вартості капіталу можуть вимагати і того, і іншого; повідомлення подається не раніше початку відповідного року і не пізніше місяця після його закінчення.
Окремого рядка за прострочення аудиту в штрафному переліку DMCC немає. Натомість є пункт «недотримання будь-якого іншого правила, регламенту, політики чи вимоги DMCC» зі штрафом 5 000 дирхамів за порушення — і право DMCCA застосовувати санкції аж до призупинення й анулювання ліцензії.
DAFZA: тридцять днів у регламенті і питання, яке треба поставити письмово
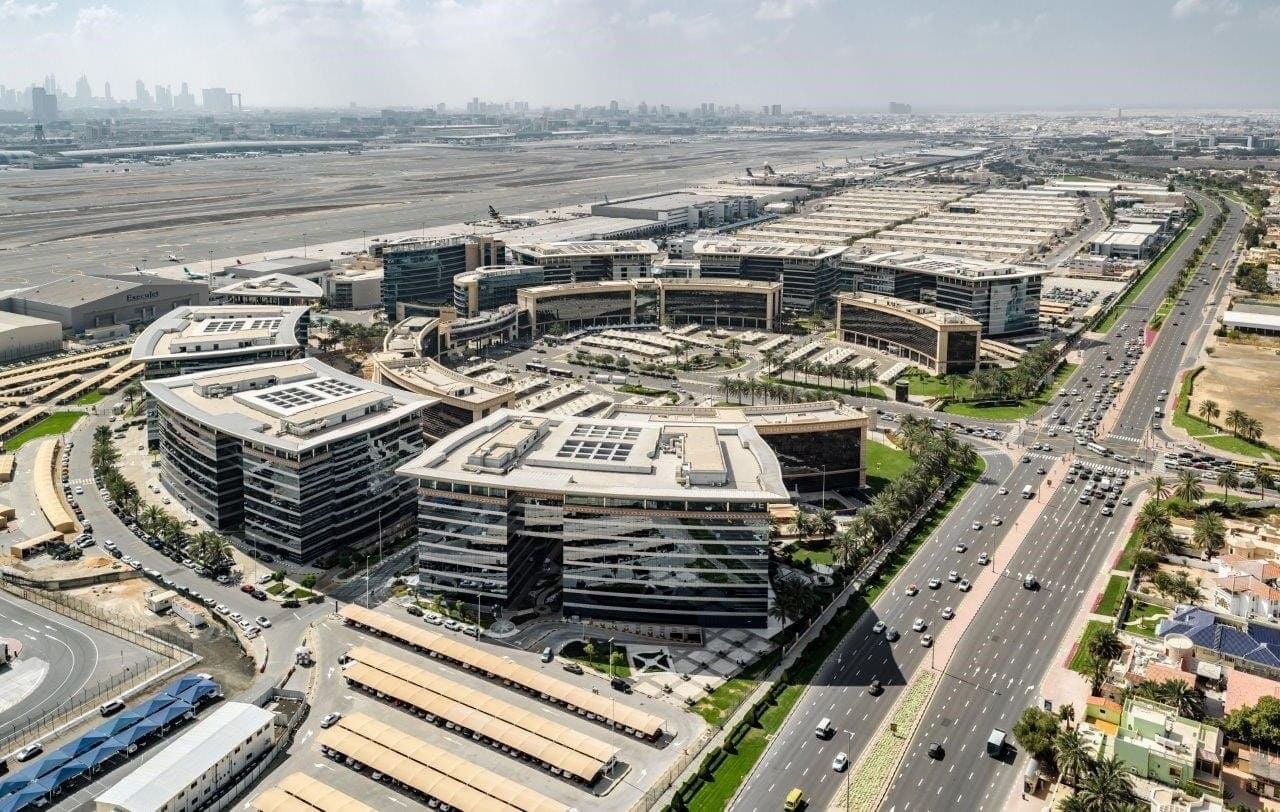
DAFZA працює за Implementing Regulations 2021, затвердженими адміністративним рішенням ADM 004 2021 і виданими 14 березня 2021 року. Реєстратор веде власний список схвалених аудиторів, і цей список опублікований на сайті зони.
Тепер про терміни — і тут потрібна уважність. Регламент DAFZA містить дві різні норми. Регуляція 65.3(b) дає FZCO шість місяців після закінчення фінансового року на призначення аудитора. А регуляція 67.5 вимагає, щоб у FZCO протягом тридцяти днів після закінчення фінансового року звітність була підготовлена, затверджена директорами і перевірена аудитором. Ще тридцять днів дається на подання реєстратору після того, як аудитор випустив висновок.
Ці норми погано стикуються між собою, і це не причепка, а реальна причина уточнити термін у реєстратора письмово, а не покладатися на статтю в блозі. За недотримання вимог щодо звітності регламент прямо передбачає штраф, розмір якого визначає адміністрація.
Дві деталі на додачу: DAFZA вимагає зберігати облікові записи не менше шести років проти п’яти в DMCC (і п’ятнадцяти — щодо документів, пов’язаних із нерухомістю), і в зоні закладена ротація — аудитор не має права дати згоду на призначення, якщо він або пов’язана з ним особа вже перевіряли компанію протягом встановленого періоду.
Опишіть, який у вас буде оборот, скільки співробітників і чи потрібен вам статус QFZP — і ми скажемо, в якій зоні ваша річна звітність обійдеться дешевше і де не доведеться змінювати бухгалтера через рік.
IFZA: звітність прив’язана до продовження ліцензії
IFZA довго вважалася зоною з мінімальним звітним навантаженням, і на цьому будувалася її репутація серед малого бізнесу. Це змінилося.
За офіційною інформацією зони, з 30 вересня 2025 року всі ліцензіати IFZA — і FZCO, і філії — подають фінансову звітність у процесі продовження торгової ліцензії, щорічно. Хто продовжив ліцензію до цієї дати, той цикл пропустив, але за наступного продовження звітність знадобиться. Вона покриває останній завершений фінансовий рік на дату продовження, а сам фінансовий рік зафіксований у статуті.
Логіка IFZA принципово відрізняється від DMCC: аудит потрібен не всім. Зона дивиться одразу на два критерії. Якщо оборот за завершений рік не перевищує 3 млн дирхамів і в компанії в будь-який момент року було не більше дев’яти співробітників, достатньо спрощеної форми — але строго за шаблоном IFZA, інший формат не приймається. Якщо хоча б один критерій не виконано, потрібна повна аудійована звітність. Співробітником вважається будь-яка людина за укладеним трудовим договором, яка працює під управлінням компанії, незалежно від того, хто її спонсорує.
Ще два практичні моменти. Аудитора IFZA своїм списком не обмежує — підійде будь-який зареєстрований аудитор ОАЕ. А якщо аудійований звіт за той самий період уже підготовлений для податкової служби, його можна використати і для продовження, не замовляючи другий.
RAKEZ та інші зони
RAKEZ займає проміжну позицію. Аудійовану звітність зобов’язані готувати й подавати всі компанії зони, термін — шість місяців з моменту закінчення фінансового року, аудитор має бути зі опублікованого списку схвалених RAKEZ фірм. При цьому зона прямо вказує, що при продовженні ліцензії звітність не потрібна — це окрема процедура. За неподання передбачено штраф 2 500 дирхамів і призупинення обслуговування.
Таблиця 2 — Як влаштовані вимоги у чотирьох зонах
| Параметр | DMCC | DAFZA | IFZA |
|---|---|---|---|
| Хто зобов’язаний | Усі, крім dormant | Усі компанії зони | Не всі: є спрощена форма |
| Термін | 6 місяців + 5 робочих днів | 30 днів за регламентом | До дати продовження ліцензії |
| Аудитор | Лише зі списку DMCCA | Лише зі списку реєстратора | Будь-який аудитор ОАЕ |
| Стандарти | Повний IFRS | За правилами реєстратора | За оборотом, як у податковому законі |
| Зв’язок із ліцензією | Окрема процедура | Окрема процедура | Прямий: без звіту немає продовження |
Решта великих зон розподіляються між цими моделями, і відмінності тут принципові.
Таблиця 3 — Інші зони: що каже регламент
| Зона | Вимога | Особливість |
|---|---|---|
| JAFZA | Аудит схваленим зоною аудитором як умова ліцензії | Загальний штраф за порушення правил — до 10 000 дирхамів на день |
| Meydan | Аудійована звітність подається за запитом адміністрації | 30 днів на відповідь з моменту запиту, не щорічний автомат |
| SHAMS | Звітність готується і перевіряється аудитором щороку | Термін подання адміністрації в регламенті не прописаний |
| Ajman, SPC | Регламент щодо аудиту публічно не опублікований | Вимогу потрібно підтверджувати письмовим запитом у зону |
Модель Meydan варта коментаря. Регламент 2022 року зобов’язує готувати фінансову звітність, але аудійовану версію подавати адміністрації лише за її запитом і протягом тридцяти днів. Це не означає, що аудиту не буде ніколи: ви просто не знаєте заздалегідь, якого року він знадобиться, і маєте бути готові випустити його швидко.
Про Ajman Free Zone і SPC Free Zone чесна відповідь така: їхні корпоративні регламенти у відкритому доступі не публікуються, а все, що про них пишуть аудиторські фірми, — маркетинг, а не першоджерело. Вимогу щодо аудиту в цих зонах підтверджують листом до адміністрації до реєстрації.
Що варто з’ясувати до подання заявки?
Відповіді на п’ять запитань змінюють вартість володіння компанією сильніше, ніж різниця в ціні ліцензії.
Чи обов’язковий аудит за нульової виручки — у DMCC це залежить від статусу dormant, у RAKEZ аудит потрібен усім. Чи можна взяти свого аудитора: власний список зони означає обмежене коло фірм і їхні умови. Чи прив’язане подання до продовження — якщо так, прострочення блокує роботу компанії, а не просто веде до штрафу.
Окремо уточніть стандарт: повний IFRS для маленької компанії — це інша кваліфікація бухгалтера й інший чек. І чи є у зони обов’язковий шаблон: IFZA приймає спрощену форму лише на своєму бланку, а неправильний формат означає переробку в сезон продовження.
Як ми добираємо зону під вашу звітність?
Ми починаємо не з пакета ліцензії, а з трьох цифр: запланований оборот, кількість співробітників і плани на статус QFZP. З них випливає, чи підпадаєте ви під федеральну вимогу, чи вистачить спрощеної форми і де річне обслуговування передбачуваніше. Далі звіряємо це з чинною редакцією регламенту зони, а не з її маркетинговою сторінкою, і, якщо відкритого документа немає, надсилаємо письмовий запит в адміністрацію до реєстрації.
Розкажіть, чим займатиметься компанія і який оборот ви очікуєте в перший рік, — ми підберемо зону, в якій звітність не стане для вас несподіванкою, і розрахуємо реальну вартість володіння.
Отримати консультацію
Матеріал має інформаційний характер і відображає стан регулювання станом на вересень 2026 року. Регламенти фризон і рішення Міністерства фінансів змінюються; перед ухваленням рішення звіряйтеся з чинною редакцією документів і з адміністрацією конкретної зони.