«Нам сказали, що в ADGM нуль». З цієї фрази починається половина розмов про вибір юрисдикції. Далі з’ясовується, що компанія продаватиме послуги на материку, триматиме квартиру в Дубаї і отримуватиме роялті за торговельну марку — і жоден із цих потоків під нуль не підпадає.
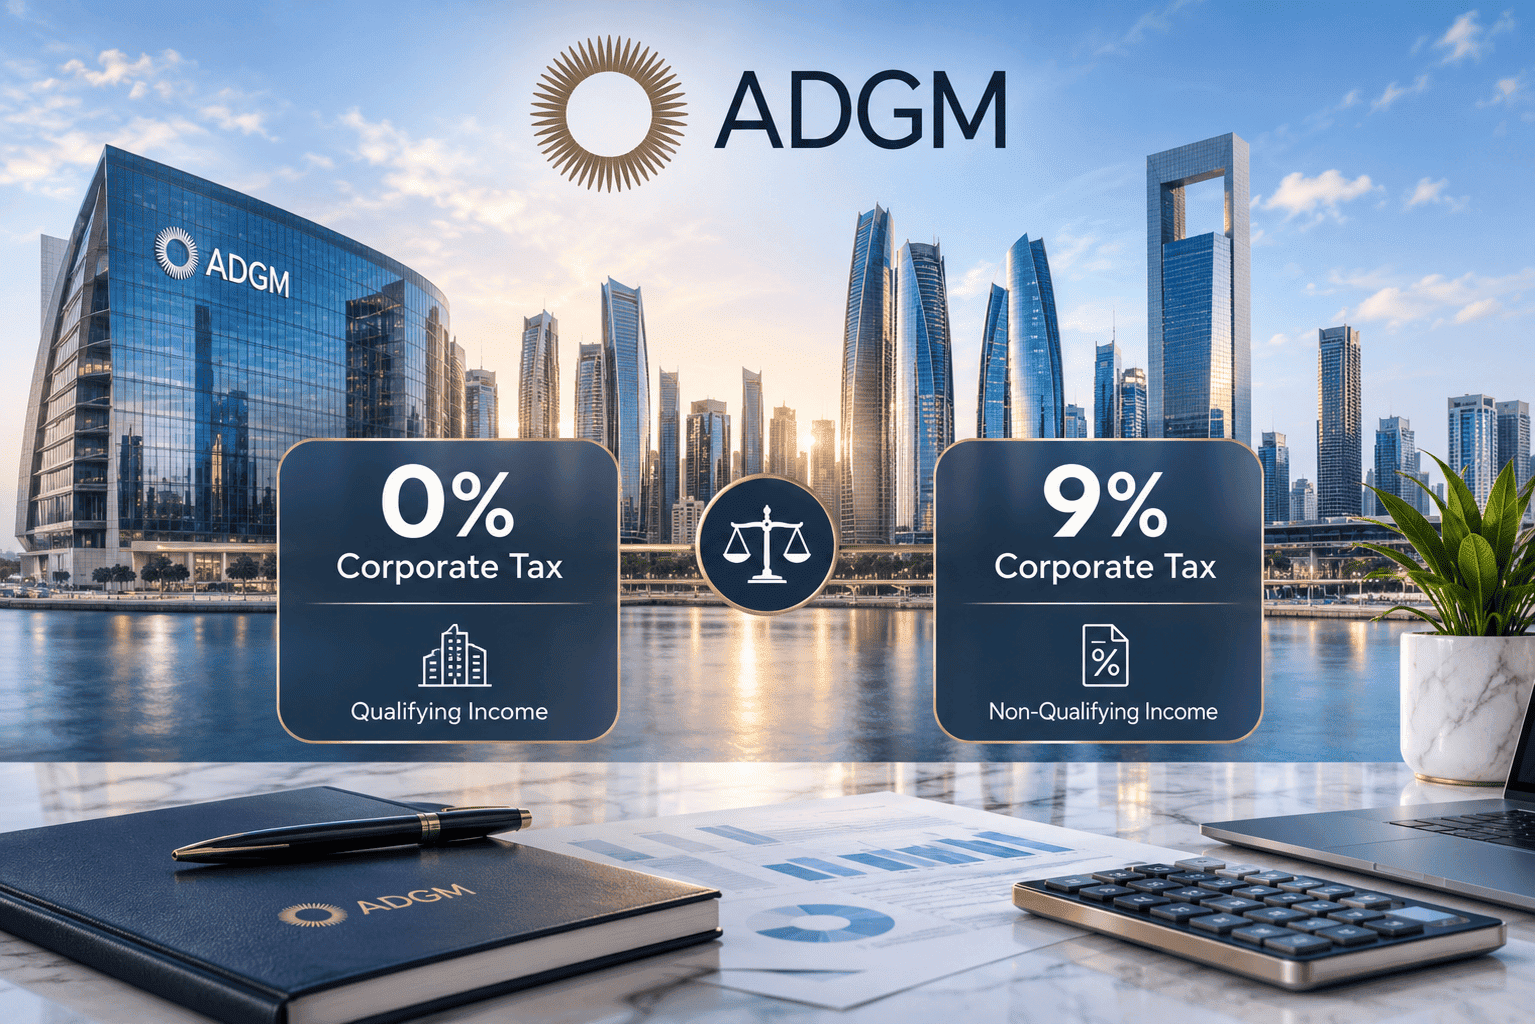
Оподаткування в ADGM влаштоване не як пільга за адресою, а як режим за умовами. Нуль отримує не компанія, зареєстрована у вільній зоні, а компанія, яка пройшла умови закону і тримає дохід у межах визначеного периметра. Усе, що за периметром, оподатковується за дев’ять відсотків — у тій самій компанії.
Нижче розбір за чинними нормами: дві шкали ставок, умови статусу, що вважається кваліфікованим доходом, що його руйнує і скільки коштує помилка.
Нуль — це режим, а не властивість адреси
Федеральний закон про корпоративний податок вводить два різні набори ставок, і плутанина між ними породжує більшість помилкових очікувань.
Для звичайної компанії стаття 3 закону встановлює нуль відсотків на частину оподатковуваного доходу, що не перевищує суму, визначену рішенням Кабінету міністрів, і дев’ять відсотків на перевищення. Саму суму закон не називає — наразі це 375 000 дирхамів.
Для компанії вільної зони діє інша шкала: нуль відсотків на кваліфікований дохід і дев’ять відсотків на оподатковуваний дохід, який кваліфікованим не є. Порогу в 375 000 дирхамів тут немає взагалі. Є розділення потоків усередині однієї компанії.
Таблиця 1 — Дві шкали ставок
| Параметр | Звичайна компанія | Компанія вільної зони зі статусом |
|---|---|---|
| Ставка 0% | До порогу доходу | На кваліфікований дохід |
| Ставка 9% | Понад поріг | На некваліфікований дохід |
| Поріг 375 000 дирхамів | Застосовується | Не застосовується |
| Що вирішує | Розмір прибутку | Джерело і характер доходу |
Умови статусу
Статус, що відкриває нульову ставку, закон називає Qualifying Free Zone Person. Стаття 18 перелічує умови, і вони кумулятивні: випадання будь-якої обнуляє весь режим.
Компанія підтримує достатню присутність у країні. Отримує кваліфікований дохід у тому вигляді, як він визначений рішенням Кабінету міністрів. Не обрала оподаткування за звичайними ставками. Дотримується правил трансфертного ціноутворення і документації щодо них. Виконує будь-які додаткові умови, встановлені міністром — перелік відкритий. Окремою умовою керівництво податкової служби називає аудитовану фінансову звітність: її готують незалежно від розміру виручки. І ще: реєструватися в податковій і подавати декларацію зобов’язані всі особи вільних зон — статус на це не впливає.
Право на добровільну відмову варто пояснити. Закон дозволяє компанії вільної зони платити за звичайною шкалою; вибір діє з початку поточного або наступного податкового періоду. Іноді це доцільно: якщо кваліфікованого доходу майже немає, окремий облік і аудит коштують дорожче за сам податок.
І про строк, про який запитують найчастіше. Закон прив’язує нульову ставку до строку податкового стимулу за законодавством самої вільної зони і допускає продовження рішенням Кабінету міністрів. Обмеження одне: будь-який такий період не може перевищувати п’ятдесяти років.
З чого складається кваліфікований дохід?
Структуру встановлено рішенням Кабінету міністрів № 100 від 2023 року, переліки видів діяльності — рішенням міністра № 265 від 2023 року. Керівництво податкової служби розкладає кваліфікований дохід на чотири джерела.
- Перше — операції з іншими особами вільних зон за двох умов: контрагент має бути фактичним отримувачем товарів або послуг, а операція не повинна належати до виключеної діяльності. Умова про фактичного отримувача б’є по транзитних схемах: отримувач повинен мати право користуватися товаром або послугою і не бути зобов’язаним передати їх далі.
- Друге — операції в межах кваліфікованих видів діяльності, що не належать до виключених.
- Третє — дохід від володіння і використання кваліфікованої інтелектуальної власності.
- Четверте — інший дохід, але лише якщо дотримано правило de minimis.
Кваліфіковані види діяльності
Перелік встановлено рішенням міністра, а не самим законом, — це важливо, бо підзаконні акти правлять частіше.
До нього входять виробництво товарів або матеріалів; переробка товарів або матеріалів; торгівля кваліфікованими сировинними товарами; володіння акціями та іншими цінними паперами в інвестиційних цілях; володіння, управління та експлуатація суден; перестрахування; управління фондами під наглядом компетентного органу ОАЕ; управління капіталом та інвестиціями під тим самим наглядом; послуги головного офісу пов’язаним особам; казначейські та фінансові послуги пов’язаним особам; фінансування і лізинг повітряних суден, включно з двигунами і змінними агрегатами; дистрибуція товарів або матеріалів у призначеній зоні або з неї; логістичні послуги.
До кваліфікованих прирівнюють і допоміжні операції — ті, що необхідні для основної діяльності або вносять у неї незначний внесок і тісно з нею пов’язані.
Для дистрибуції є деталь: «призначена зона» визначена через рішення Кабінету міністрів № 59 від 2017 року про призначені зони для цілей ПДВ. Це окремий статус, і належність зони до переліку потрібно перевіряти, а не припускати.
Заради двох рядків в ADGM найчастіше і приходять: володіння цінними паперами в інвестиційних цілях і казначейські послуги пов’язаним особам.
Що вибиває з нуля?
Дзеркальний перелік — виключена діяльність. Дохід від неї кваліфікованим не буде ніколи.
- Перший рядок — будь-які операції з фізичними особами. Винятків чотири: судна, управління фондами і управління капіталом під наглядом регулятора ОАЕ, фінансування і лізинг повітряних суден. Усе інше, що продається фізособі, з нуля випадає.
- Другий — банківська діяльність.
- Третій — страхова, крім перестрахування і кептивного страхування у складі послуг головного офісу.
- Четвертий — фінансові та лізингові операції, крім суден, казначейських послуг пов’язаним особам і авіаційного лізингу.
- П’ятий — володіння або використання нерухомості. Виняток вузький: комерційна нерухомість у вільній зоні, і тільки коли дохід виникає з операції з особою вільної зони. Житлова нерухомість у периметр не потрапляє за жодних умов.
Таблиця 2 — Типові потоки та їхня доля
| Потік доходу | Зазвичай потрапляє в 0% |
|---|---|
| Дивіденди і зростання вартості пакетів акцій | Так, як володіння цінними паперами |
| Позика пов’язаній компанії групи | Так, як казначейські послуги |
| Послуги клієнту на материку | Ні |
| Продаж послуг фізичній особі | Ні, за чотирма винятками |
| Оренда квартири в Дубаї | Ні |
| Роялті за торговельну марку | Ні, це маркетинговий актив |
Інтелектуальна власність: не все виключено
Тут поширене спрощення, через яке структури будують неправильно.
Дохід від інтелектуальної власності не заборонений повністю. Регламент виділяє кваліфіковану інтелектуальну власність: патенти, охоронюване авторським правом програмне забезпечення і права, функціонально еквівалентні патенту, — корисні моделі, охорону сортів рослин, статус орфанного препарату, продовження патентної охорони.
А от маркетингові активи, і торговельні марки прямо названі, до цього визначення не входять. Роялті за бренд під нуль не потраплять.
Але і за кваліфікованою інтелектуальною власністю нуль застосовується не до всього доходу: кваліфікована частка рахується за зв’язком доходу з власними витратами на розробку, а компанія зобов’язана вести відстеження цих витрат за продуктами. Без обліку немає і частки.
Правило de minimis: п’ять відсотків або п’ять мільйонів
Закон не вимагає стерильності. Невелика частка некваліфікованої виручки статус не руйнує.
Умова дотримана, якщо некваліфікована виручка за період не перевищує меншого з двох: п’яти відсотків загальної виручки або п’яти мільйонів дирхамів.
Читати треба буквально. При виручці двісті мільйонів дирхамів п’ять відсотків дали б десять мільйонів, але стелею залишаються п’ять. При виручці двадцять мільйонів стелею буде мільйон, а не п’ять.
До некваліфікованої виручки потрапляють три речі: дохід від виключеної діяльності; дохід від некваліфікованої діяльності, коли контрагент не є особою вільної зони; операції з особою вільної зони, яка не є фактичним отримувачем.
І ще: поріг рахується від виручки, а не від прибутку. Збитковий напрям з’їдає ліміт так само, як прибутковий.
Опишіть, із чого складатиметься виручка компанії, — скажімо, яка її частина ляже в нуль, а яка в дев’ять, і чи вкладетеся ви в de minimis.
Постійне представництво: дев’ять відсотків без втрати статусу
Тут важлива тонкість, яку часто передають неправильно.
Представництво виникає за тими самими ознаками, що й у нерезидента: постійне місце діяльності за межами вільної зони або особа, яка регулярно використовує повноваження вести справи за межами зони від імені компанії. Друга ознака небезпечніша: офіс орендують свідомо, а менеджер, що підписує договори на материку, з’являється сам собою.
Але наслідок не той, якого зазвичай бояться. Дохід постійного представництва — як місцевого, так і закордонного — ніколи не буде кваліфікованим і завжди оподатковується за дев’ять відсотків. При цьому в розрахунок de minimis він не входить: ні в некваліфіковану виручку, ні в загальну. Тобто представництво саме по собі статусу не позбавляє — воно створює окремий шматок доходу під дев’ять відсотків.
Так само влаштовані дохід від нерухомості за межами вузького винятку і дохід від інтелектуальної власності понад кваліфіковану частку.
Ціна помилки: поточний період і ще чотири
Якщо умову порушено, наслідки несиметричні порушенню.
Компанія, що перестала виконувати умову в якийсь момент податкового періоду, втрачає статус з початку цього періоду — не з дати порушення. Заднім числом оподатковується весь рік.
Далі діє тривалість: при недотриманні de minimis компанія перестає бути Qualifying Free Zone Person і застосовує звичайні правила та ставки з початку відповідного податкового періоду і протягом наступних чотирьох. П’ять років сумарно через одну угоду не в тому периметрі.
Small Business Relief проходить повз вільні зони
Про цю пільгу запитують постійно, і майже завжди відповідь негативна.
Звільнення встановлено рішенням міністра № 73 від 2023 року: компанії з виручкою до трьох мільйонів дирхамів можуть його обрати для податкових періодів, що закінчуються не пізніше 31 грудня 2026 року.
Але скористатися ним можуть тільки резидентні компанії, які не входять до міжнародної групи і не є Qualifying Free Zone Person. Вибір такий: або режим вільної зони, або звільнення для малого бізнесу. Разом — ні.
Мінімальний податок 15% для великих груп
Для великих міжнародних груп нульова ставка вільної зони перестала бути фіналом розрахунку.
Рішення Кабінету міністрів № 142 від 2024 року ввело мінімальний додатковий податок. Поріг участі — консолідована виручка від 750 мільйонів євро. Режим діє для фінансових років, що починаються 1 січня 2025 року і пізніше. Сам закон про корпоративний податок прямо каже, що сукупна ефективна ставка для таких груп доводиться до п’ятнадцяти відсотків.
Для більшості компаній, що обирають юрисдикцію вперше, це неактуально. Але якщо структура — частина великої групи, рахуйте одразу з цією цифрою.
Таблиця 3 — Кому яка ставка
| Профіль компанії | Ставка |
|---|---|
| Вільна зона, весь дохід кваліфікований | 0% |
| Вільна зона, частина доходу поза периметром | 0% і 9% окремо |
| Вільна зона, статус втрачено | 9% на все |
| Звичайна компанія в ОАЕ | 0% до порогу, далі 9% |
| Частина міжнародної групи від 750 млн євро | Доведення до 15% |
Що вирішити до реєстрації?
- Перше: із чого складатиметься виручка. Складіть список потоків і позначте контрагента за кожним — особа вільної зони, компанія на материку, іноземна юрособа, фізособа. Цього достатньо, щоб побачити розріз між нулем і дев’ятьма.
- Друге: де будуть люди і рішення. Достатня присутність — умова закону, а повноваження підписувати договори за межами зони створюють представництво й окрему базу під дев’ять відсотків.
- Третє: чи потрібен режим взагалі. При малій частці кваліфікованого доходу звичайна шкала з порогом у 375 000 дирхамів іноді обходиться дешевше за окремий облік і обов’язковий аудит.
Як ми перевіряємо структуру?
Ми не починаємо з реєстрації. Спочатку розкладаємо майбутню виручку за потоками і зіставляємо кожен із переліками кваліфікованої і виключеної діяльності — один розбір одразу показує, яка частка доходу реально потрапляє в нуль.
Далі рахуємо de minimis на ваших цифрах і окремо виділяємо потоки, які під нуль не потраплять ніколи: представництва, нерухомість, некваліфікована інтелектуальна власність. За результатом — картина навантаження на три роки і перелік того, що змінити до реєстрації.
Розкажіть про заплановані потоки виручки — повернемося з розрахунком і покажемо, де у вашої структури проходить межа між нулем і дев’ятьма.
Отримати консультацію
Матеріал має інформаційний характер і не є податковою консультацією. Норми корпоративного податку застосовуються до конкретних обставин, переліки кваліфікованої і виключеної діяльності встановлюються підзаконними актами й оновлюються. Режим перевіряється під вашу структуру. Дані актуальні на вересень 2026 року.