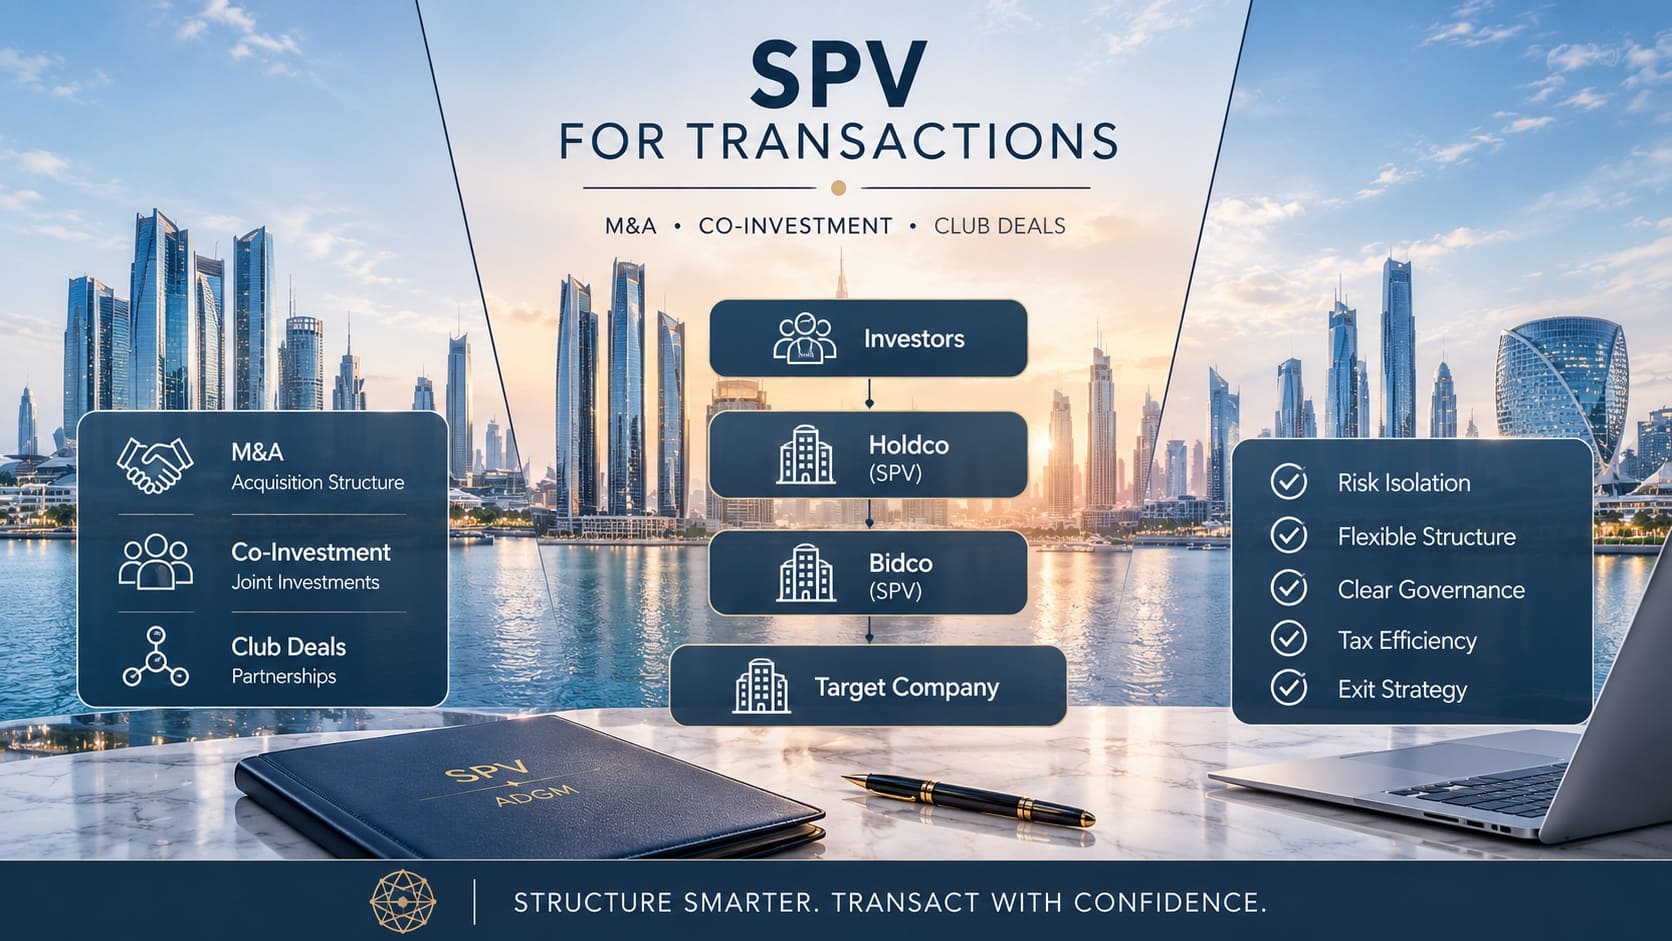
Коли інвестор купує компанію, заходить в угоду разом із фондом або збирає партнерів на велику купівлю, він рідко робить це напряму. Між інвесторами й активом ставлять компанію спеціального призначення — SPV для угоди: вона підписує договір купівлі-продажу, бере кредит на купівлю, тримає акції, а потім продає їх під час виходу. SPV в ADGM для цього зручна: англійське загальне право, власні суди, збори реєстратора від $1 900 і зрозумілий банкам статус. Нижче — які схеми використовують для M&A, co-investment і клубних угод, що прописати в документах, як працюють застава, податки й антимонопольний контроль.
Навіщо SPV в угоді?
- Ізоляція ризиків. Зобов’язання за договором купівлі та за кредитом залишаються в SPV і не переходять на інвесторів.
- Одна сторона для продавця і банку. Продавець підписує договір з однією компанією, а не з десятьма інвесторами.
- Вихід через продаж акцій SPV. Можна продати сам актив або акції SPV — друге часто простіше.
- Нейтральна юрисдикція. Інвестори з різних країн погоджуються на англійське право й суди чи арбітраж ADGM.
- Прозора звітність. У кожної угоди своя компанія, свої рахунки й свої результати.
Три типові схеми
| Схема | Хто бере участь | Хто керує | Головний документ |
|---|---|---|---|
| M&A (купівля компанії) | Покупець або група покупців, банк | Покупець | Договір купівлі-продажу акцій (SPA) |
| Co-investment | Фонд і його інвестори-співінвестори | Фонд як провідний інвестор, у співінвесторів — права меншості | Угода про co-investment і акціонерна угода |
| Клубна угода / спільне підприємство | Кілька рівноправних інвесторів або компаній | Спільно, через раду директорів | Акціонерна угода |
Угоди із синдикатом пасивних інвесторів під одного спонсора розібрано окремо — у статті Deal-by-deal SPV для синдикатів і клубних угод.
Схема M&A: holdco і bidco
Для купівлі компанії часто використовують дві SPV:
| Рівень | Функція |
|---|---|
| Інвестори | Вкладають капітал у holdco |
| Holdco (SPV) | Тримає bidco, через неї розподіляються дивіденди й відбувається вихід |
| Bidco (SPV) | Підписує SPA, бере кредит на купівлю, стає акціонером цільової компанії |
| Цільова компанія | Операційний бізнес |
Навіщо два рівні:
- банк отримує заставу на акції bidco, а інвестори — окремий рівень, де діють їхні домовленості;
- під час виходу можна продати holdco цілком, не зачіпаючи ланцюжок під нею;
- можна залучити мезонінне фінансування на рівні holdco, не змішуючи його з банківським кредитом.
Для невеликих угод достатньо однієї SPV.
Варто пам’ятати: SPV в ADGM — пасивна компанія. Вона не наймає працівників і не веде операційний бізнес (офіційна сторінка ADGM про SPV). Операційна діяльність залишається в цільовій компанії.
Co-investment поруч із фондом
Фонд часто пропонує своїм інвесторам вкластися у велику угоду напряму, понад їхню частку у фонді. Для цього створюють окрему SPV:
- фонд і співінвестори стають її акціонерами;
- фонд, як правило, керує — призначає більшість директорів;
- співінвестори отримують права меншості: інформацію, вето з ключових питань, право приєднатися до продажу (tag-along);
- комісії за управління в co-investment зазвичай нижчі, ніж у фонді, або їх немає — це предмет переговорів.
Ключовий ризик — регуляторний. Якщо керуючий фондом ухвалює рішення за співінвесторів, а їхні гроші об’єднано, SPV може підпадати під визначення колективного інвестиційного фонду (ст. 106 Financial Services and Markets Regulations). Якщо керуючий уже має ліцензію FSRA, треба перевірити, чи покриває його дозвіл таку діяльність. Детальніше про те, як зібрати фонд, — у статті Структура GP/LP в ADGM: як зібрати фонд.
Клубна угода і спільне підприємство
У клубній угоді кілька інвесторів зі співставними частками купують актив разом і керують ним спільно. У спільному підприємстві так само об’єднуються компанії. Тут головне — правила управління:
- склад ради директорів — хто і скільки директорів призначає;
- зарезервовані питання — рішення, які потребують одностайності або кваліфікованої більшості: продаж активу, нові акціонери, кредити, бюджет;
- механізм виходу з глухого кута — ескалація, медіатор, а в крайньому разі взаємний викуп часток (shotgun clause або Texas shoot-out);
- обмеження на передачу акцій — переважне право купівлі, заборона продажу конкурентам на визначений строк;
- неконкуренція учасників, якщо вони працюють у тій самій галузі.
Документи угоди
| Документ | Що в ньому головне |
|---|---|
| Статут SPV (articles of association) | Класи акцій, права голосу, порядок передачі акцій |
| Акціонерна угода (SHA) | Зарезервовані питання, рада директорів, drag-along і tag-along, глухий кут, вихід, неконкуренція |
| Договір купівлі-продажу акцій (SPA) | Ціна й механізм її розрахунку, запевнення та гарантії продавця, відшкодування збитків, умови закриття |
| Угода про підписку | Внески інвесторів, строки, наслідки неоплати |
| Кредитний договір і договір застави | Умови фінансування, застава акцій SPV та її рахунків |
| Розподіл доходів (waterfall) | Порядок виплат: повернення капіталу, привілейована дохідність, carried interest |
Право і спори: для документів SPV в ADGM зручно обрати право ADGM (на основі англійського загального права) і суди ADGM або арбітраж. Договір із продавцем може регулюватися іншим правом — це вирішують у переговорах.
Фінансування і застава акцій
- Кредит на купівлю зазвичай бере bidco. Банк отримує заставу на акції bidco, її рахунки та права за SPA.
- Реєстрація застави. Заставу, яку створює компанія ADGM, реєструють у реєстратора протягом 21 дня з моменту створення (ст. 784–785 Companies Regulations 2020). Якщо її не зареєструвати, застава стає недійсною в частині забезпечення, а борг — таким, що підлягає негайному погашенню.
- Фінансування від акціонерів. Частину інвестицій часто вносять позикою, а не капіталом. Це гнучкіше під час виходу, але позики від пов’язаних осіб підпадають під податкові обмеження (див. нижче).
Податки
SPV в ADGM — платник податків ОАЕ. Ключові правила для угод:
| Правило | Суть |
|---|---|
| Ставка | 0% на прибуток до AED 375 000, 9% понад цю суму |
| Дивіденди від компаній ОАЕ | Звільнені (ст. 22 закону про корпоративний податок) |
| Правило участі (ст. 23) | Дивіденди й прибуток від продажу часток можуть бути звільнені: частка не менше 5% (або вартість придбання від AED 4 млн), володіння не менше 12 місяців, цільова компанія оподатковується за ставкою не нижче 9%, плюс інші умови |
| Загальне обмеження відсотків | Чисті відсотки вираховуються в межах 30% податкової EBITDA; якщо чисті відсотки не перевищують AED 12 млн, обмеження не застосовується. Невирахувана частина переноситься на 10 податкових періодів |
| Спеціальне обмеження відсотків | Відсотки за позиками від пов’язаних осіб не вираховуються, якщо позику використано для купівлі частки в компанії, яка внаслідок цього стає пов’язаною, для виплати дивідендів пов’язаним особам і низки інших цілей. Виняток — якщо кредитор сплачує податок на ці відсотки за ставкою не нижче 9% |
| Кваліфікований статус вільної зони | Ставка 0% на кваліфікаційний дохід можлива за дотримання умов, зокрема наявності аудованої звітності |
Перенесення активів усередині групи та реструктуризацію можна провести без податку, якщо виконано умови звільнення для груп і реструктуризації бізнесу. Податкову модель угоди — включно з податками в країнах резидентства інвесторів і продавця — розраховують до підписання SPA.
Антимонопольний контроль
Якщо угода зачіпає ринок ОАЕ, треба перевірити вимогу про повідомлення про економічну концентрацію:
- Пороги (рішення Кабінету міністрів № 3 від 2025 року): сукупні річні продажі на відповідному ринку ОАЕ понад AED 300 млн або сукупна частка ринку понад 40% за останній фінансовий рік. Поріг може бути перевищено й однією стороною.
- Строк: повідомлення подають не пізніше ніж за 90 днів до закриття угоди (ст. 12 Federal Decree-Law No. 36 of 2023). У разі купівлі повідомляє покупець, у разі злиття і спільного підприємства — усі сторони.
- Розгляд: 90 днів із моменту визнання заявки повною, з можливим продовженням на 45 днів. Якщо рішення немає — заявка вважається відхиленою.
- Штрафи за закриття без схвалення або неповідомлення: 2–10% річних продажів відповідних товарів чи послуг, а якщо їх неможливо розрахувати — AED 500 000–5 000 000.
- Виконавчий регламент закону (рішення Кабінету міністрів № 59 від 2026 року) діє з 30 липня 2026 року.
Умову про отримання схвалення варто включити в SPA як умову закриття.
Коли SPV стає фондом?
Якщо SPV збирає гроші кількох пасивних інвесторів, а рішення ухвалює один спонсор, вона може підпадати під визначення колективного інвестиційного фонду. Ознаки за ст. 106 Financial Services and Markets Regulations: учасники ділять дохід від майна, не мають повсякденного контролю над управлінням, а гроші об’єднано або майном управляють як єдиним цілим. В угодах M&A і клубних угодах з активною участю інвесторів цей ризик зазвичай нижчий, але його треба перевірити письмово до залучення грошей. Детально — у статті Deal-by-deal SPV для синдикатів і клубних угод.
Строки і вартість
| Етап | Орієнтир |
|---|---|
| Реєстрація SPV в ADGM | Зазвичай від 3–5 робочих днів після подання повного пакета; строк реєстратор не гарантує |
| KYC інвесторів | Паралельно з реєстрацією |
| Відкриття банківського рахунку | Від 2–6 тижнів, залежить від банку |
| Антимонопольне схвалення (якщо потрібне) | Від 90 днів до закриття |
| Збір реєстратора ADGM (січень 2025) | Сума |
|---|---|
| Реєстрація SPV | Від $1 900 |
| Продовження | Від $1 400 на рік |
| Статус Restricted Scope Company (якщо потрібна непублічність) | Приблизно $3 100 додатково |
Юридичні та податкові послуги з угоди, а також послуги CSP залежать від складності угоди. Вартість послуг Dynasty Business Adviser розраховується індивідуально під вашу структуру. Зверніться до нас за персональною консультацією. Про непублічний статус — у статті Restricted Scope Company: коли потрібна непублічність.
Банк. За правилами ЦБ ОАЕ банк встановить усіх бенефіціарів SPV із часткою або контролем 25% і більше (Cabinet Resolution No. 134 of 2025, ст. 10), перевірить походження коштів кожного інвестора і мету угоди. Пакет документів з угоди — SPA, структуру, джерела фінансування — варто підготувати заздалегідь.
Висновок
SPV в ADGM — робочий інструмент для M&A, co-investment і клубних угод: вона ізолює ризики угоди, дає одну сторону для продавця і банку та дозволяє виходити через продаж акцій. Для купівлі з кредитом використовують зв’язку holdco і bidco, для co-investment — SPV поруч із фондом із правами меншості для співінвесторів, для клубних угод — акціонерну угоду з пропрацьованими механізмами глухого кута і виходу. Перед підписанням перевіряють три речі: податкову модель з обмеженнями щодо відсотків, антимонопольні пороги і ризик того, що SPV визнають фондом.
Команда Dynasty Business Adviser допоможе обрати схему, зареєструвати SPV в ADGM, організувати KYC інвесторів, відкрити рахунок і разом із партнерами-юристами підготувати документи угоди. Детальніше — на сторінці.
Отримати консультацію
Дані актуальні на жовтень 2026 року. Джерела: ADGM — Overview of Fees (січень 2025); ADGM — сторінка Special Purpose Vehicles; ADGM Companies Regulations 2020 (ст. 784–785); ADGM Financial Services and Markets Regulations (ст. 106); Federal Decree-Law No. 47 of 2022 on Taxation of Corporations and Businesses (ст. 22, 23 і правила обмеження відсотків); PwC Worldwide Tax Summaries — United Arab Emirates, Deductions; Federal Decree-Law No. 36 of 2023 on Competition; Cabinet Resolution No. 3 of 2025; Cabinet Resolution No. 59 of 2026; Gibson Dunn — UAE Competition Law Executive Regulations Now in Force (серпень 2026); DWF — Proposed Changes to Company Charges in the ADGM (2024); Cabinet Resolution No. 134 of 2025 (ст. 10). Матеріал не є юридичною чи податковою консультацією.
Автор: команда Dynasty Business Adviser