Cuando un inversor compra una empresa, entra en una operación junto a un fondo o reúne socios para una adquisición importante, rara vez lo hace directamente. Entre los inversores y el activo se coloca una sociedad de propósito especial (SPV): firma el contrato de compraventa, obtiene la financiación de la adquisición, mantiene las acciones y las vende en la salida. Un SPV para fusiones y adquisiciones en ADGM resulta práctico: derecho común inglés, tribunales propios, tasas del registrador desde $1.900 y un estatus que los bancos entienden. A continuación explicamos qué esquemas se usan en M&A, coinversión y club deals, qué debe recogerse en los documentos y cómo funcionan la prenda, los impuestos y el control de concentraciones.
Para qué sirve un SPV en una operación
- Aislamiento de riesgos. Las obligaciones del contrato de compraventa y del préstamo se quedan en el SPV y no pasan a los inversores.
- Una sola contraparte para el vendedor y el banco. El vendedor firma con una sociedad, no con diez inversores.
- Salida mediante la venta de las acciones del SPV. Se puede vender el propio activo o las acciones del SPV; lo segundo suele ser más sencillo.
- Jurisdicción neutral. Inversores de distintos países aceptan el derecho inglés y los tribunales o el arbitraje de ADGM.
- Contabilidad limpia. Cada operación tiene su propia sociedad, sus propias cuentas y sus propios resultados.
Tres esquemas habituales
| Esquema | Quién participa | Quién gestiona | Documento principal |
|---|---|---|---|
| M&A (adquisición de una empresa) | El comprador o un grupo de compradores, el banco | El comprador | Contrato de compraventa de acciones (SPA) |
| Coinversión | El fondo y sus inversores coinversores | El fondo como inversor principal; los coinversores tienen derechos de minoría | Acuerdo de coinversión y pacto de accionistas |
| Club deal / joint venture | Varios inversores o empresas en pie de igualdad | Conjuntamente, a través del consejo de administración | Pacto de accionistas |
Las operaciones con un sindicato de inversores pasivos en torno a un único promotor se analizan por separado en el artículo SPV deal-by-deal para sindicatos y club deals.
Esquema de M&A: holdco y bidco
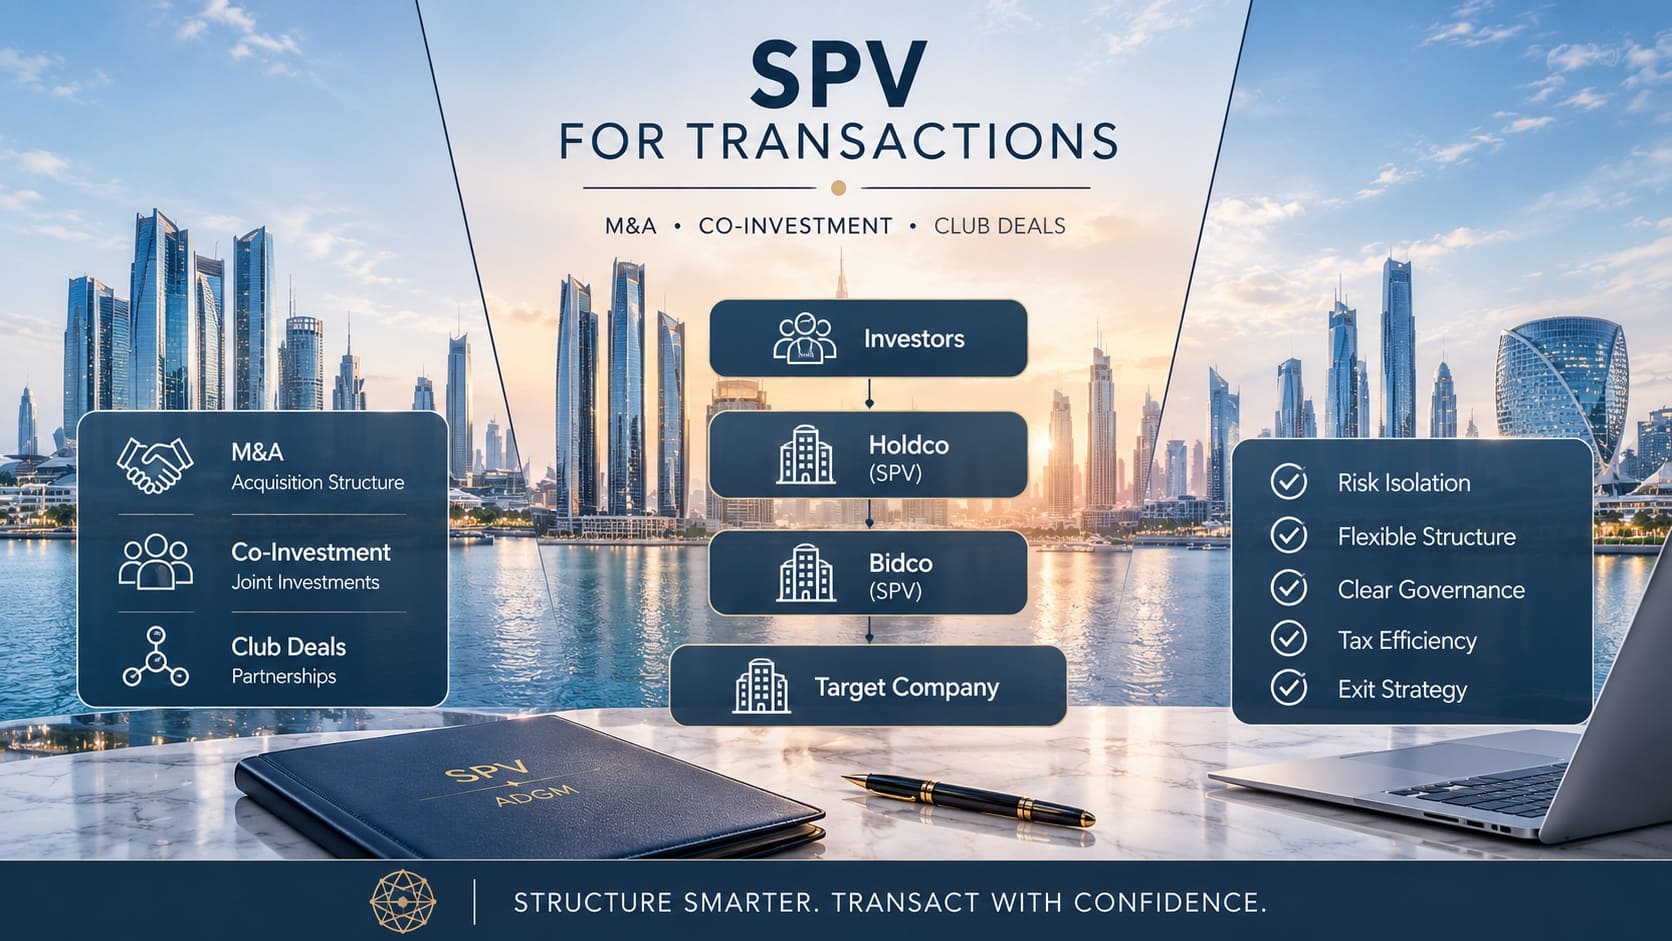
Para adquirir una empresa se suelen utilizar dos SPV:
| Nivel | Función |
|---|---|
| Inversores | Aportan capital a la holdco |
| Holdco (SPV) | Posee la bidco; a través de ella se reparten los dividendos y se produce la salida |
| Bidco (SPV) | Firma el SPA, obtiene el préstamo de adquisición y pasa a ser accionista de la sociedad objetivo |
| Sociedad objetivo | Negocio operativo |
Por qué dos niveles:
- el banco obtiene la prenda sobre las acciones de la bidco, y los inversores, un nivel separado donde rigen sus acuerdos;
- en la salida se puede vender la holdco entera sin tocar la cadena que tiene debajo;
- se puede captar financiación mezzanine a nivel de la holdco sin mezclarla con el préstamo bancario.
En operaciones pequeñas basta con un solo SPV.
Conviene recordar que un SPV en ADGM es una sociedad pasiva. No contrata empleados ni desarrolla un negocio operativo (página oficial de ADGM sobre los SPV). La actividad operativa se queda en la sociedad objetivo.
Coinversión junto a un fondo
Es habitual que un fondo ofrezca a sus inversores invertir directamente en una operación grande, además de su participación en el fondo. Para ello se crea un SPV aparte:
- el fondo y los coinversores pasan a ser sus accionistas;
- el fondo, por regla general, gestiona: nombra a la mayoría de los consejeros;
- los coinversores reciben derechos de minoría: información, veto en cuestiones clave y derecho de acompañamiento en la venta (tag-along);
- las comisiones de gestión en la coinversión suelen ser más bajas que en el fondo o no existen; es una cuestión de negociación.
El riesgo principal es regulatorio. Si el gestor del fondo toma las decisiones por los coinversores y su dinero está agrupado, el SPV puede encajar en la definición de fondo de inversión colectiva (art. 106 de las Financial Services and Markets Regulations). Si el gestor ya tiene licencia de la FSRA, hay que comprobar si su autorización cubre esta actividad. Cómo montar un fondo, en el artículo Estructura GP/LP en ADGM: cómo montar un fondo.
Club deal y joint venture
En un club deal, varios inversores con participaciones comparables compran un activo juntos y lo gestionan de forma conjunta. En una joint venture se asocian del mismo modo varias empresas. Aquí lo fundamental son las reglas de gobierno:
- composición del consejo de administración: quién nombra consejeros y cuántos;
- materias reservadas: decisiones que requieren unanimidad o mayoría cualificada, como la venta del activo, la entrada de nuevos accionistas, el endeudamiento o el presupuesto;
- mecanismo de desbloqueo: escalado, mediador y, en último extremo, compra recíproca de participaciones (shotgun o russian roulette);
- restricciones a la transmisión de acciones: derecho de adquisición preferente y prohibición de vender a competidores durante un plazo determinado;
- no competencia entre los socios si operan en el mismo sector.
Documentos de la operación
| Documento | Lo esencial |
|---|---|
| Estatutos del SPV (articles of association) | Clases de acciones, derechos de voto, régimen de transmisión de acciones |
| Pacto de accionistas (SHA) | Materias reservadas, consejo de administración, drag-along y tag-along, bloqueo, salida, no competencia |
| Contrato de compraventa de acciones (SPA) | Precio y mecanismo de cálculo, manifestaciones y garantías del vendedor, indemnización, condiciones de cierre |
| Acuerdo de suscripción | Aportaciones de los inversores, plazos, consecuencias del impago |
| Contrato de préstamo y contrato de prenda | Condiciones de financiación, prenda sobre las acciones del SPV y sus cuentas |
| Reparto de rendimientos (waterfall) | Orden de pagos: devolución del capital, rentabilidad preferente, carried interest |
Derecho aplicable y disputas: para los documentos de un SPV en ADGM conviene elegir el derecho de ADGM (basado en el derecho común inglés) y los tribunales de ADGM o el arbitraje. El contrato con el vendedor puede regirse por otro derecho; eso se decide en la negociación.
Financiación y prenda de acciones
- El préstamo de adquisición lo suele obtener la bidco. El banco recibe una prenda sobre las acciones de la bidco, sus cuentas y sus derechos derivados del SPA.
- Inscripción de la prenda. La garantía que constituye una sociedad de ADGM se inscribe ante el registrador en un plazo de 21 días desde su constitución (arts. 784–785 de las Companies Regulations 2020). Si no se inscribe, la garantía pierde su eficacia y la deuda pasa a ser exigible de inmediato.
- Financiación de los accionistas. Parte de la inversión suele aportarse como préstamo y no como capital. Esto da más flexibilidad en la salida, pero los préstamos de partes vinculadas están sujetos a limitaciones fiscales (véase más abajo).
Impuestos
Un SPV en ADGM es contribuyente en los EAU. Las reglas clave para las operaciones:
| Regla | Contenido |
|---|---|
| Tipo | 0% sobre beneficios de hasta AED 375.000 y 9% por encima de esa cifra |
| Dividendos de sociedades de los EAU | Exentos (art. 22 de la ley del impuesto de sociedades) |
| Exención de participación (art. 23) | Los dividendos y las plusvalías por venta de participaciones pueden quedar exentos: participación mínima del 5% (o coste de adquisición desde AED 4 millones), tenencia mínima de 12 meses, la sociedad participada tributa a un tipo no inferior al 9%, entre otras condiciones |
| Limitación general de intereses | Los intereses netos son deducibles hasta el 30% del EBITDA fiscal; si los intereses netos no superan AED 12 millones, la limitación no se aplica. La parte no deducida se traslada a 10 períodos impositivos |
| Limitación específica de intereses | Los intereses de préstamos de partes vinculadas no son deducibles si el préstamo se destina a adquirir una participación en una sociedad que, como resultado, pasa a ser vinculada, a pagar dividendos a partes vinculadas y a otros fines. Excepción: el prestamista tributa por esos intereses a un tipo no inferior al 9% |
| Estatus de Qualifying Free Zone Person | Es posible el tipo del 0% sobre la renta cualificada si se cumplen las condiciones, incluidos los estados financieros auditados |
La transmisión de activos dentro del grupo y las reestructuraciones pueden hacerse sin impuesto si se cumplen las condiciones de las exenciones para grupos y reestructuraciones empresariales. El modelo fiscal de la operación, incluidos los impuestos en los países de residencia de los inversores y del vendedor, se calcula antes de firmar el SPA.
Control de concentraciones
Si la operación afecta al mercado de los EAU, hay que comprobar la obligación de notificar la concentración económica:
- Umbrales (Resolución del Consejo de Ministros n.º 3 de 2025): ventas anuales conjuntas en el mercado relevante de los EAU superiores a AED 300 millones o cuota de mercado conjunta superior al 40% en el último ejercicio. El umbral puede superarlo una sola de las partes.
- Plazo: la notificación se presenta como mínimo 90 días antes del cierre de la operación (art. 12 del Federal Decree-Law No. 36 of 2023). En una adquisición notifica el comprador; en una fusión o joint venture, todas las partes.
- Examen: 90 días desde que la solicitud se considera completa, con posible prórroga de 45 días. Si no hay resolución, la solicitud se considera denegada.
- Multas por cerrar sin autorización o por no notificar: del 2% al 10% de las ventas anuales de los bienes o servicios afectados y, si no pueden calcularse, de AED 500.000 a 5.000.000.
- El reglamento de ejecución de la ley (Resolución del Consejo de Ministros n.º 59 de 2026) está en vigor desde el 30 de julio de 2026.
Conviene incluir la obtención de la autorización en el SPA como condición de cierre.
Cuándo un SPV se convierte en un fondo
Si un SPV reúne el dinero de varios inversores pasivos y las decisiones las toma un único promotor, puede encajar en la definición de fondo de inversión colectiva. Los rasgos según el art. 106 de las Financial Services and Markets Regulations: los participantes comparten los rendimientos del patrimonio, no tienen control diario sobre la gestión, y el dinero está agrupado o el patrimonio se gestiona como un todo. En las operaciones de M&A y los club deals con participación activa de los inversores este riesgo suele ser menor, pero hay que verificarlo por escrito antes de captar el dinero. Más detalles en el artículo SPV deal-by-deal para sindicatos y club deals.
Plazos y costes
| Etapa | Referencia |
|---|---|
| Registro del SPV en ADGM | Normalmente desde 3–5 días hábiles tras presentar el paquete completo; el registrador no garantiza el plazo |
| KYC de los inversores | En paralelo con el registro |
| Apertura de la cuenta bancaria | Desde 2–6 semanas, según el banco |
| Autorización de competencia (si se necesita) | Desde 90 días antes del cierre |
| Tasa del registrador de ADGM (enero de 2025) | Importe |
|---|---|
| Registro del SPV | Desde $1.900 |
| Renovación | Desde $1.400 al año |
| Estatus de Restricted Scope Company (si se necesita confidencialidad) | Unos $3.100 adicionales |
Los servicios jurídicos y fiscales de la operación, así como los servicios del CSP, dependen de la complejidad de la operación. El coste de los servicios de Dynasty Business Adviser se calcula individualmente para su estructura. Contáctenos para una consulta personalizada. Sobre el estatus no público, en el artículo Restricted Scope Company: cuándo se necesita confidencialidad.
Banco. Conforme a las normas del Banco Central de los EAU, el banco identificará a todos los beneficiarios del SPV con una participación o un control del 25% o más (Cabinet Resolution No. 134 of 2025, art. 10), verificará el origen de los fondos de cada inversor y el propósito de la operación. Conviene preparar con antelación el paquete documental de la operación: SPA, estructura y fuentes de financiación.
Conclusión
Un SPV en ADGM es una herramienta práctica para M&A, coinversión y club deals: aísla los riesgos de la operación, ofrece una sola contraparte al vendedor y al banco y permite salir vendiendo acciones. Para una adquisición con deuda se combina una holdco y una bidco; para la coinversión, un SPV junto al fondo con derechos de minoría para los coinversores; para los club deals, un pacto de accionistas con mecanismos de desbloqueo y salida bien trabajados. Antes de firmar se comprueban tres cosas: el modelo fiscal con las limitaciones de intereses, los umbrales de competencia y el riesgo de que el SPV se considere un fondo.
El equipo de Dynasty Business Adviser le ayudará a elegir el esquema, registrar el SPV en ADGM, organizar el KYC de los inversores, abrir la cuenta y preparar los documentos de la operación junto con abogados asociados. Más información en la página.
Solicitar asesoramiento
Datos actualizados a octubre de 2026. Fuentes: ADGM — Overview of Fees (enero de 2025); ADGM — página Special Purpose Vehicles; ADGM Companies Regulations 2020 (arts. 784–785); ADGM Financial Services and Markets Regulations (art. 106); Federal Decree-Law No. 47 of 2022 on Taxation of Corporations and Businesses (arts. 22, 23 y reglas de limitación de intereses); PwC Worldwide Tax Summaries — United Arab Emirates, Deductions; Federal Decree-Law No. 36 of 2023 on Competition; Cabinet Resolution No. 3 of 2025; Cabinet Resolution No. 59 of 2026; Gibson Dunn — UAE Competition Law Executive Regulations Now in Force (agosto de 2026); DWF — Proposed Changes to Company Charges in the ADGM (2024); Cabinet Resolution No. 134 of 2025 (art. 10). Este contenido no constituye asesoramiento jurídico ni fiscal.
Autor: equipo de Dynasty Business Adviser