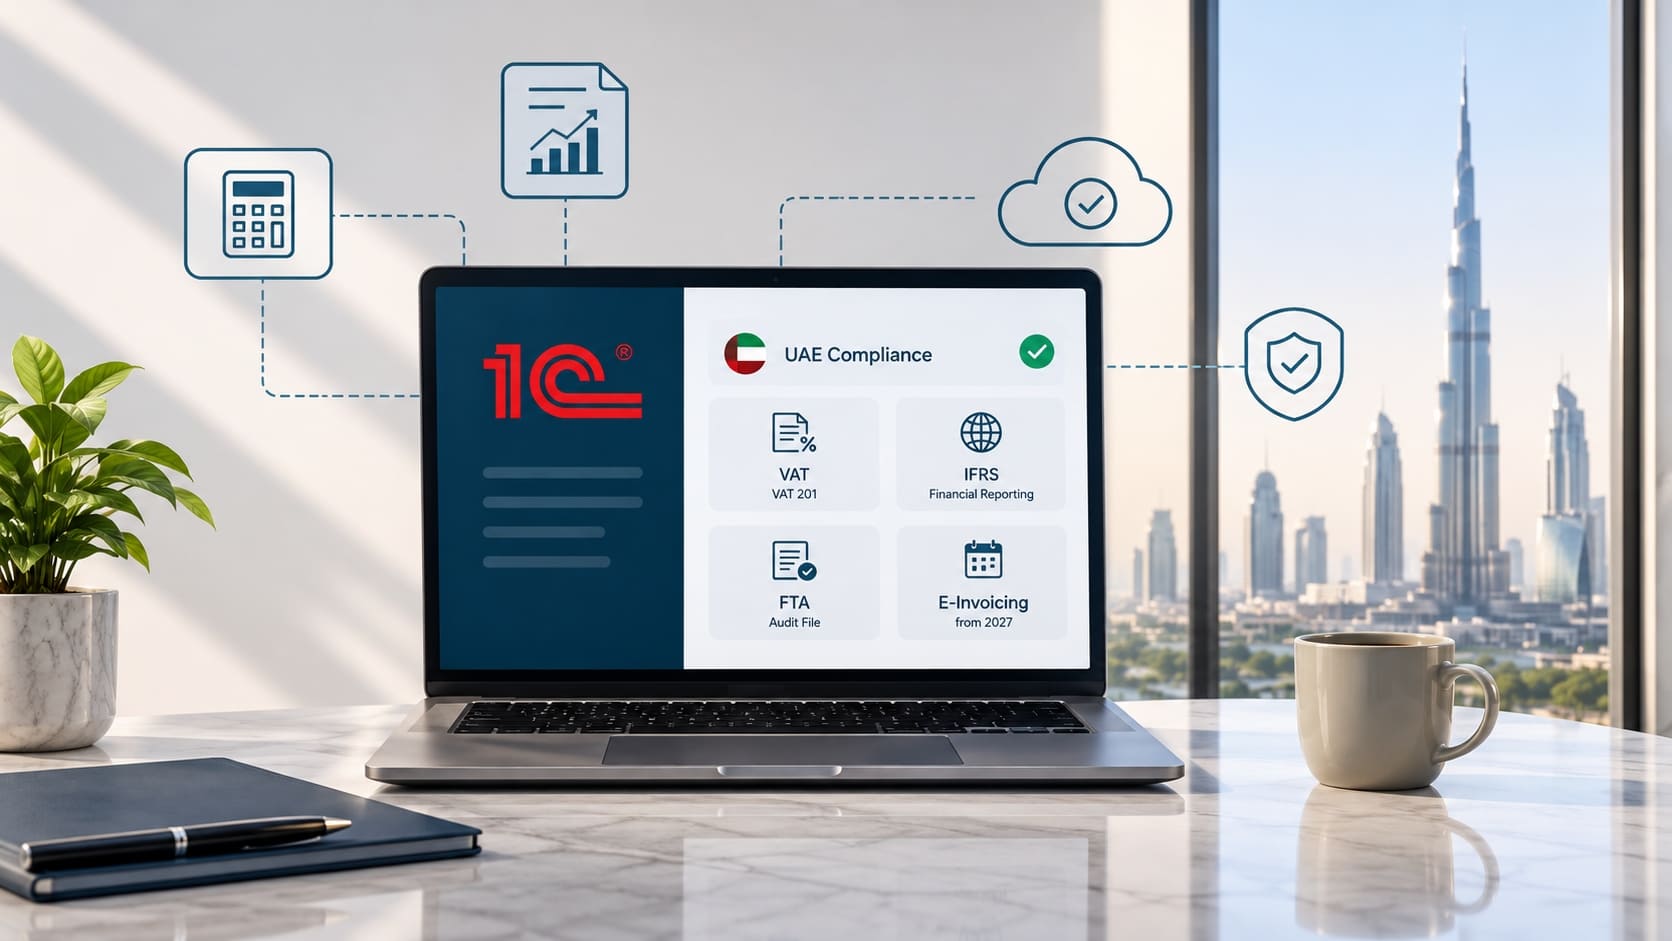
Un empresario abre una sociedad en Dubái y quiere conservar su herramienta de siempre: 1C, la plataforma ERP y contable más extendida en los países de la CEI, donde lleva años la contabilidad de su negocio en Rusia o Kazajistán, el contable la domina y los informes de gestión ya están configurados. La primera duda es si se puede usar 1C en los EAU o si la autoridad tributaria exigirá otro programa.
Respuesta corta: la ley de los EAU no obliga a usar un programa concreto, así que 1C en los EAU es una opción válida. Pero las configuraciones rusas estándar están pensadas para otra legislación. Para que la contabilidad en 1C supere una inspección de la Autoridad Federal Tributaria (FTA) y una auditoría, habrá que adaptar el programa o llevar la contabilidad obligatoria en otro sistema. Veamos qué revisar.
Qué dice la ley sobre el software de contabilidad
Ni la ley del IVA, ni la del impuesto de sociedades, ni la de procedimientos tributarios indican en qué programa debe llevar la empresa su contabilidad. Lo que se exige es el resultado: los registros deben ser completos y fiables, conservarse durante el plazo establecido y entregarse a la FTA cuando los solicite.
La FTA mantiene un registro de software de contabilidad fiscal (Tax Accounting Software Register). En él figuran los proveedores que han acreditado que su software cumple los requisitos de la FTA; por ejemplo, que genera la declaración del IVA y el archivo de auditoría de la FTA en el formato establecido. La ley no obliga a elegir un programa de ese registro: solo ayuda a encontrar una solución verificada. La empresa puede trabajar con otro programa si su contabilidad cumple la ley.
Por eso la pregunta correcta no es «¿está permitido 1C en los EAU?», sino «¿podrá mi 1C entregar todo lo que pidan la FTA, el auditor y el banco?».
Requisitos contables que debe cumplir el programa
Sea cual sea el programa, la contabilidad de una empresa en los EAU debe cumplir varios requisitos.
- Marco contable. La Decisión Ministerial n.º 114 de 2023 del Ministerio de Finanzas establece que, a efectos del impuesto de sociedades, los estados financieros se preparan conforme a las NIIF (IFRS). Con ingresos de hasta 50 millones de AED se pueden aplicar las NIIF para pymes, y con ingresos de hasta 3 millones de AED, el criterio de caja.
- IVA. Las facturas fiscales incluyen el número de registro fiscal (TRN) del proveedor y el importe del IVA en dírhams. Si la operación es en moneda extranjera, los importes a efectos del IVA se convierten a AED al tipo de cambio del Banco Central de los EAU en la fecha del suministro. La declaración del IVA se presenta en el formulario VAT 201, y el programa debe agrupar los datos por sus casillas: suministros por emirato, tipo cero, operaciones exentas, inversión del sujeto pasivo e IVA soportado.
- Conservación y acceso. Los registros del impuesto de sociedades se conservan al menos siete años tras el cierre del período impositivo, y los del IVA, al menos cinco; el plazo se amplía si hay una disputa, una inspección o una solicitud de devolución pendiente. Los registros pueden llevarse en inglés, pero la empresa debe entregar una traducción al árabe si la FTA la pide; no hacerlo se sanciona con 5000 AED. Desde el 30 de julio de 2026 rigen las normas de la FTA sobre copias electrónicas y escaneadas: la copia debe coincidir íntegramente con el original, y la FTA puede acceder al propio sistema contable si lo solicita. La custodia puede delegarse, pero la responsabilidad sigue siendo de la empresa.
- Archivo de auditoría de la FTA (FAF). En una inspección, la FTA puede pedir una exportación de los datos contables en su formato, el FTA Audit File. Los programas del registro de la FTA lo generan en el formato establecido; en otros sistemas hay que configurar la exportación o prepararla a mano.
Tabla 1 — Requisitos contables en los EAU y qué implican para el programa
| Requisito | Qué debe hacer el programa |
|---|---|
| NIIF / NIIF para pymes | Plan de cuentas e informes según normas internacionales |
| IVA del 5 % | Facturas fiscales con TRN e IVA en AED |
| Declaración VAT 201 | Asignar las operaciones a las casillas de la declaración |
| Operaciones en divisas | Convertir el IVA al tipo del Banco Central de los EAU |
| Conservación de registros | Archivo de 7 años (sociedades) y 5 años (IVA) |
| Inspección de la FTA | Exportación FAF o informe equivalente |
| Auditoría | Libro diario en inglés, comprensible para el auditor |
Dónde 1C estándar no encaja con los requisitos de los EAU
Las configuraciones rusas más populares, como «1C:Contabilidad empresarial» o «1C:Gestión comercial», se basan en las normas contables rusas (RSBU), el plan de cuentas ruso, el IVA a los tipos de Rusia y los formularios de la autoridad tributaria rusa. Para una empresa en los EAU, eso genera varios problemas.
- El primero es el marco contable. El plan de cuentas ruso y los informes reglamentarios no producen estados según las NIIF. Habrá que convertirlos a mano o usar configuraciones con módulo NIIF.
- El segundo, el IVA de los EAU. La configuración estándar no incluye el formulario VAT 201, el desglose de suministros por emirato ni la lógica de la inversión del sujeto pasivo según las normas de los EAU. Todo eso lo configura un programador, y los cambios deben actualizarse con cada cambio legislativo; en 2025–2026 hubo bastantes reformas del IVA.
- El tercero, el idioma y la auditoría. Los auditores en los EAU suelen trabajar con documentación en inglés. Un libro diario en ruso, con nombres de cuentas rusos, alarga la auditoría y la encarece.
- El cuarto, el soporte. Las configuraciones rusas estándar no se actualizan para la legislación de los EAU, así que los ajustes los mantiene un partner o un programador propio. De ellos depende que la contabilidad siga al día dentro de un año.
También hay soluciones internacionales sobre la plataforma 1C:Enterprise, como 1C:Drive y 1C:ERP. Los partners de 1C en los EAU las ofrecen en inglés, y algunos tienen productos localizados propios. Es una vía viable, pero su coste y sus plazos se acercan a los de implantar un ERP completo.
Factura electrónica desde 2027: un nuevo criterio de elección
A partir de 2027, los EAU implantan la facturación electrónica obligatoria para las operaciones B2B y B2G; las ventas al consumidor final (B2C) quedan fuera del sistema. Las empresas con ingresos de 50 millones de AED o más deben elegir un proveedor de servicios acreditado (Accredited Service Provider, ASP) antes del 30 de octubre de 2026 y pasar a la factura electrónica el 1 de enero de 2027. Las empresas con ingresos inferiores a 50 millones de AED deben elegir un ASP antes del 31 de marzo de 2027, y su transición es el 1 de julio de 2027. La Decisión Ministerial n.º 197 de 2026 no aplazó los plazos, pero eximió durante 24 meses las operaciones dentro de un grupo fiscal y suprimió la obligación de almacenar los datos de las facturas electrónicas solo en los EAU.
La factura electrónica se genera en el formato estructurado PINT AE y se transmite por la red Peppol a través de un ASP. El programa contable debe integrarse con el proveedor o exportar los datos en el formato necesario. Zoho afirma que está acreditada como ASP por el Ministerio de Finanzas de los EAU, y Xero, que la factura electrónica se activa desde el propio programa mediante un proveedor acreditado. En 1C, esa integración suele configurarla un partner aparte, algo que conviene presupuestar y planificar ya. Más información en facturación electrónica en los EAU.
Tres opciones viables para una empresa en los EAU
En la práctica, quienes usan 1C eligen uno de tres esquemas.
Opción 1. 1C adaptado. Una configuración internacional o una rusa adaptada con NIIF, IVA de los EAU, inglés e integración con el proveedor de factura electrónica. Encaja en holdings y empresas con muchas operaciones, almacén o producción, donde 1C ya está conectado con otros procesos.
Opción 2. Contabilidad obligatoria en Zoho Books o Xero y de gestión en 1C. La contabilidad fiscal y financiera según las normas de los EAU se lleva en un programa local en la nube, y 1C se mantiene para los informes de gestión del grupo. Es el esquema más habitual cuando el negocio principal está en Rusia, Kazajistán u otro país de la CEI y en los EAU hay un holding o una sociedad comercial.
Opción 3. Migración completa a un programa en la nube. Para pequeñas empresas, startups y freelancers. Zoho Books, Xero o QuickBooks admiten el IVA de los EAU, los auditores locales los conocen bien y cuestan menos que implantar un ERP.
Tabla 2 — Comparación de las opciones contables
| Parámetro | 1C adaptado | Zoho Books + 1C | Solo Zoho Books / Xero |
|---|---|---|---|
| IVA de los EAU y VAT 201 | Tras configurarlo | Sí | Sí |
| NIIF | Módulo o conversión | Ajuste del plan de cuentas | Ajuste del plan de cuentas |
| Factura electrónica 2027 | Integración aparte | Vía el programa en la nube | Vía el programa en la nube |
| Comodidad para el auditor | Depende de la configuración | Alta | Alta |
| Coste de implantación | Alto | Medio | Bajo |
| Para quién | Holdings, almacén, producción | Grupos de empresas | Pymes, startups |
La elección depende menos de la costumbre que del volumen de operaciones y de quién usará los informes. Si solo los necesitan la FTA, el banco y el auditor en los EAU, un programa local casi siempre es más sencillo. Comparamos los sistemas en la nube en Xero, QuickBooks o Zoho Books en los EAU.
¿Cuánto cuesta la contabilidad en los EAU?
Dynasty Business Adviser trabaja con los programas más usados en los EAU, como Xero, QuickBooks, Zoho Books y Tally, y configura Zoho Books llave en mano por 129 AED en un pago único. La posibilidad y el coste de migrar los datos desde 1C se consultan con los especialistas al contactar. El servicio de contabilidad se calcula según el número de operaciones al mes:
- hasta 10 operaciones: 1100 AED al mes;
- hasta 25 operaciones: 1500 AED al mes;
- hasta 50 operaciones: 2100 AED al mes;
- de 50 a 100 operaciones: 3100 AED al mes;
- más de 100 operaciones: precio a medida.
El registro del IVA cuesta 2000 AED; el del impuesto de sociedades, 1300 AED; la presentación de declaraciones en cero, 1500 AED al año, y el acompañamiento de la auditoría, desde 5000 AED al año. Precios sin IVA; el importe final se fija en el contrato. El paquete «contabilidad más impuestos» sale más barato que los mismos servicios por separado.
Conclusión
1C en los EAU se puede usar: la ley no impone el programa. Pero la contabilidad debe seguir las NIIF, admitir el IVA de los EAU con la declaración VAT 201, entregar datos a la FTA cuando los pida y, desde 2027, funcionar con la factura electrónica. El 1C ruso estándar no lo hace sin adaptaciones. Para la mayoría de las empresas es más sensato llevar la contabilidad obligatoria en un programa local en la nube y reservar 1C para los informes de gestión.
Si no tienes claro qué opción encaja con tu empresa, el equipo de Dynasty Business Adviser analizará tus procesos, te ayudará a configurar la contabilidad en Zoho Books u otro programa y se encargará de la presentación de informes.
Solicitar asesoramiento
Este artículo es meramente informativo y no constituye asesoramiento fiscal individual. Datos vigentes a octubre de 2026; los requisitos y plazos pueden cambiar: consúltalos en la fecha de tu gestión en el portal de la FTA (tax.gov.ae) o con un asesor.
Experto: Natalia, jefa de contabilidad de la empresa Dynasty Business Adviser.