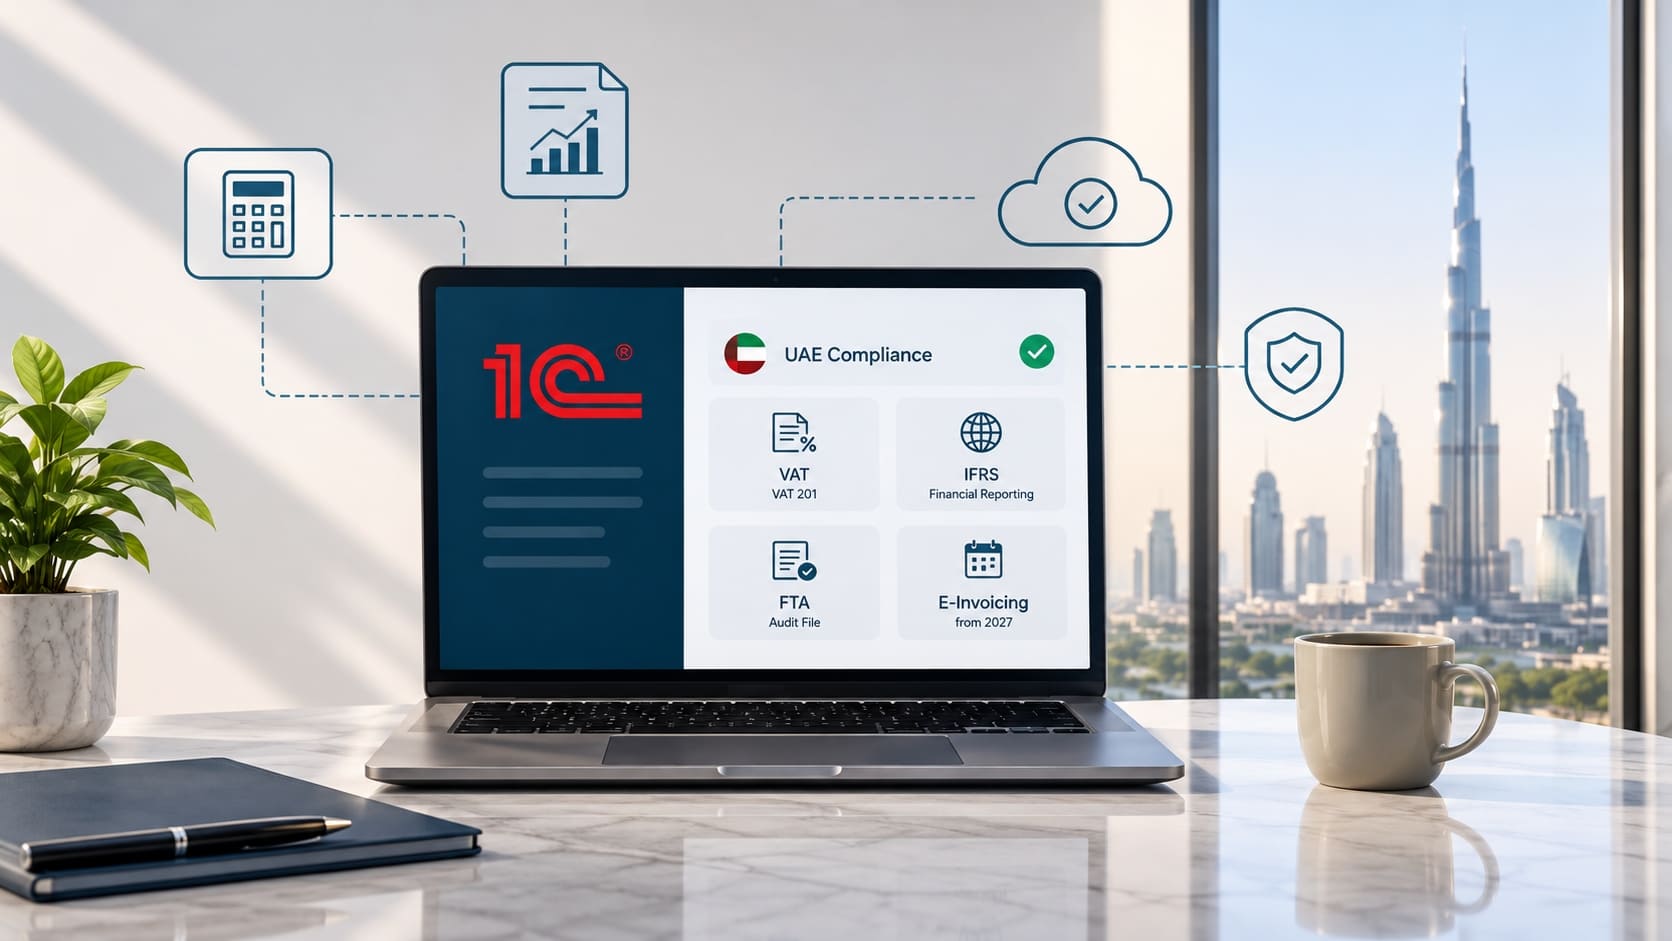
Un entrepreneur crée sa société à Dubaï et veut garder un outil familier : 1C, plateforme ERP et comptable très répandue dans les pays de la CEI, gère depuis des années son activité en Russie ou au Kazakhstan, son comptable la maîtrise et les tableaux de bord sont en place. Première question : peut-on utiliser 1C aux EAU, ou l’administration fiscale exigera-t-elle un autre logiciel ?
Réponse courte : la loi des EAU n’impose aucun logiciel précis, et 1C peut y être utilisé. Mais les configurations russes standard sont conçues pour une autre législation. Pour que la comptabilité tenue dans 1C résiste à un contrôle de l’Autorité fédérale des impôts (FTA) et à un audit, il faudra adapter le logiciel, ou tenir la comptabilité obligatoire dans un autre système. Voyons les points à vérifier.
Ce que dit la loi sur les logiciels comptables
Ni la loi sur la TVA, ni la loi sur l’impôt sur les sociétés, ni la loi sur les procédures fiscales n’imposent de logiciel comptable. Les exigences portent sur le résultat : les écritures doivent être complètes, fiables, conservées pendant la durée prévue et communiquées à la FTA sur demande.
La FTA tient un registre des logiciels de comptabilité fiscale (Tax Accounting Software Register). Y figurent les éditeurs dont le logiciel répond aux exigences de la FTA, par exemple en générant la déclaration de TVA et le fichier d’audit de la FTA au format prescrit. La loi n’oblige pas les entreprises à choisir un logiciel de ce registre : il aide seulement à trouver une solution éprouvée. Une société peut travailler dans un autre logiciel si sa comptabilité respecte la loi.
La bonne question n’est donc pas « 1C est-il autorisé aux EAU ? », mais « mon 1C peut-il fournir tout ce qu’exigeront la FTA, l’auditeur et la banque ? ».
Les exigences comptables que le logiciel doit respecter
Quel que soit le logiciel, la comptabilité aux EAU doit satisfaire plusieurs exigences.
- Référentiel comptable. La Décision ministérielle n° 114 de 2023 prévoit que, pour l’impôt sur les sociétés, les états financiers sont établis selon les normes IFRS. Avec un chiffre d’affaires ne dépassant pas 50 millions d’AED, la société peut appliquer l’IFRS pour les PME ; jusqu’à 3 millions d’AED, la comptabilité de caisse.
- TVA. Les factures fiscales mentionnent le numéro fiscal (TRN) du fournisseur et le montant de TVA en dirhams. Si l’opération est en devise, les montants soumis à la TVA sont convertis en AED au taux de la Banque centrale des EAU à la date de la fourniture. La déclaration de TVA est déposée sur le formulaire VAT 201, et le logiciel doit ventiler les données selon ses lignes : fournitures par émirat, taux zéro, opérations exonérées, autoliquidation, TVA d’amont.
- Conservation et accès. Les registres relatifs à l’impôt sur les sociétés sont conservés au moins sept ans après la fin de la période fiscale, ceux relatifs à la TVA au moins cinq ans ; le délai est prolongé en cas de litige, de contrôle ou de demande de remboursement non tranchée. Les registres peuvent être tenus en anglais, mais la société doit fournir une traduction en arabe si la FTA la demande, sous peine d’une amende de 5 000 AED. Depuis le 30 juillet 2026, des règles de la FTA encadrent les copies électroniques et numérisées : la copie doit être entièrement conforme à l’original, et la FTA accède sur demande au système comptable lui-même. La conservation peut être confiée à un prestataire, mais la responsabilité reste à la société.
- Fichier d’audit de la FTA (FAF). En contrôle, la FTA peut exiger un export des données dans son format, le FTA Audit File. Les logiciels du registre de la FTA le génèrent au format prescrit ; dans les autres, l’export doit être paramétré ou préparé manuellement.
Tableau 1 — Exigences comptables aux EAU et rôle du logiciel
| Exigence | Ce que le logiciel doit savoir faire |
|---|---|
| IFRS / IFRS pour les PME | Plan comptable et états financiers IFRS |
| TVA à 5 % | Factures fiscales avec TRN, montant de TVA en AED |
| Déclaration VAT 201 | Ventilation des opérations par ligne de la déclaration |
| Opérations en devises | Conversion de la TVA au taux de la Banque centrale des EAU |
| Conservation des registres | Archives sur 7 ans (impôt sur les sociétés) et 5 ans (TVA) |
| Contrôle de la FTA | Export FAF ou rapport équivalent |
| Audit | Journal en anglais, lisible par l’auditeur |
Où 1C standard ne correspond pas aux règles des EAU
Les configurations russes les plus courantes, comme « 1C:Comptabilité d’entreprise » ou « 1C:Gestion commerciale », reposent sur les normes comptables russes (RSBU), le plan comptable russe, la TVA aux taux russes et les formulaires du service fiscal russe. Pour une société aux EAU, cela pose quatre problèmes.
- Premier problème : le référentiel. Le plan comptable russe et les états réglementaires ne produisent pas d’états IFRS. Il faut les retraiter manuellement ou recourir à un module IFRS.
- Deuxième problème : la TVA des EAU. La configuration standard ne comporte ni formulaire VAT 201, ni ventilation des fournitures par émirat, ni logique d’autoliquidation selon les règles des EAU. Tout cela est développé par un programmeur et doit être mis à jour à chaque évolution de la loi ; or la TVA a souvent changé en 2025–2026.
- Troisième problème : la langue et l’audit. Aux EAU, les auditeurs travaillent en général sur des documents en anglais. Un journal en russe, avec des intitulés de comptes russes, allonge et renchérit l’audit.
- Quatrième problème : la maintenance. Les configurations russes standard ne sont pas mises à jour pour la législation des EAU : les adaptations sont maintenues par un partenaire ou un développeur interne. Leur compétence et leur disponibilité décident si la comptabilité sera à jour dans un an.
Il existe aussi des solutions internationales sur la plateforme 1C:Enterprise, comme 1C:Drive et 1C:ERP. Des partenaires de 1C aux EAU les proposent en anglais, et certains ont leurs propres produits localisés. C’est une voie valable, mais son coût et ses délais sont comparables à ceux d’un déploiement d’ERP complet.
La facture électronique dès 2027 : un nouveau critère de choix
À partir de 2027, la facturation électronique devient obligatoire aux EAU pour les opérations B2B et B2G ; les ventes aux consommateurs finaux (B2C) en sont exclues. Les sociétés dont le chiffre d’affaires atteint 50 millions d’AED doivent choisir un prestataire de services accrédité (Accredited Service Provider, ASP) avant le 30 octobre 2026 et passer à la facture électronique le 1er janvier 2027. Celles dont le chiffre d’affaires est inférieur à 50 millions d’AED doivent choisir un ASP avant le 31 mars 2027, pour un passage le 1er juillet 2027. La Décision ministérielle n° 197 de 2026 n’a pas reporté ces échéances, mais elle a exempté pour 24 mois les opérations internes à un groupe fiscal et supprimé l’obligation de stocker les données des factures électroniques uniquement aux EAU.
La facture électronique est émise au format structuré PINT AE et transmise via le réseau Peppol par un ASP. Le logiciel comptable doit soit s’intégrer lui-même au prestataire, soit exporter les données au format requis. Zoho indique être lui-même accrédité comme ASP par le ministère des Finances des EAU ; Xero, que la facture électronique s’active directement dans le logiciel via un prestataire accrédité. Pour 1C, un partenaire la paramètre en général séparément : prévoyez-la dès maintenant dans le budget et le calendrier. Pour en savoir plus : facturation électronique aux EAU.
Trois options concrètes pour une société aux EAU
En pratique, les sociétés habituées à 1C retiennent l’un de ces trois schémas.
Option 1. 1C adapté. Configuration internationale ou configuration russe adaptée, avec IFRS, TVA des EAU, anglais et intégration avec un prestataire de facture électronique. Elle convient aux holdings et aux sociétés à fort volume d’opérations, avec stock ou production, où 1C est déjà relié à d’autres processus.
Option 2. Comptabilité obligatoire dans Zoho Books ou Xero, gestion dans 1C. La comptabilité fiscale et générale selon les règles des EAU est tenue dans un logiciel cloud local, et 1C reste l’outil de reporting de gestion du groupe. C’est le schéma le plus fréquent lorsque l’activité principale est en Russie, au Kazakhstan ou dans un autre pays de la CEI, et qu’une holding ou une société de négoce est implantée aux EAU.
Option 3. Passage complet à un logiciel cloud. Pour les petites sociétés, les startups et les freelances. Zoho Books, Xero ou QuickBooks prennent en charge la TVA des EAU, sont familiers des auditeurs locaux et coûtent moins cher qu’un déploiement d’ERP.
Tableau 2 — Comparaison des options comptables
| Critère | 1C adapté | Zoho Books + 1C | Zoho Books / Xero seul |
|---|---|---|---|
| TVA des EAU et VAT 201 | Après paramétrage | Oui | Oui |
| IFRS | Module ou retraitement | Plan comptable à adapter | Plan comptable à adapter |
| Facture électronique 2027 | Intégration séparée | Via le logiciel cloud | Via le logiciel cloud |
| Confort pour l’auditeur | Selon le paramétrage | Élevé | Élevé |
| Coût de mise en place | Élevé | Moyen | Faible |
| Pour qui | Holdings, stock, production | Groupes de sociétés | Petites entreprises, startups |
Le choix dépend moins de l’habitude que du volume d’opérations et des destinataires des rapports. Si les états ne servent qu’à la FTA, à la banque et à l’auditeur aux EAU, un logiciel local est presque toujours plus simple. Comparatif des solutions cloud : Xero, QuickBooks ou Zoho Books aux EAU.
Combien coûte la comptabilité aux EAU
Dynasty Business Adviser travaille avec les logiciels les plus utilisés aux EAU (Xero, QuickBooks, Zoho Books et Tally) et paramètre Zoho Books clés en main pour 129 AED, en une seule fois. La faisabilité et le coût d’une reprise des données de 1C sont à préciser avec nos spécialistes. La tenue comptable est facturée selon le nombre d’opérations par mois :
- jusqu’à 10 opérations : 1 100 AED par mois ;
- jusqu’à 25 opérations : 1 500 AED par mois ;
- jusqu’à 50 opérations : 2 100 AED par mois ;
- de 50 à 100 opérations : 3 100 AED par mois ;
- au-delà de 100 opérations : sur devis.
L’enregistrement à la TVA coûte 2 000 AED, à l’impôt sur les sociétés 1 300 AED ; le dépôt des déclarations néant, 1 500 AED par an ; l’accompagnement de l’audit, à partir de 5 000 AED par an. Tous les prix sont hors TVA (HT) ; le montant définitif est fixé dans le contrat. La formule « comptabilité et fiscalité » coûte moins cher que ces services pris séparément.
Conclusion
Utiliser 1C aux EAU est possible : la loi n’impose pas de logiciel. Mais la comptabilité doit suivre les IFRS, gérer la TVA des EAU et la déclaration VAT 201, fournir les données demandées par la FTA et, dès 2027, traiter la facture électronique. Un 1C russe standard n’en est pas capable sans adaptation. Pour la plupart des sociétés, mieux vaut tenir la comptabilité obligatoire dans un logiciel cloud local et garder 1C pour le reporting de gestion.
Vous hésitez entre ces options ? Les spécialistes de Dynasty Business Adviser analysent vos processus, vous aident à paramétrer votre comptabilité dans Zoho Books ou un autre logiciel et prennent en charge vos déclarations.
Obtenir un conseil
Article informatif, ne constituant pas un conseil fiscal personnalisé. Informations à jour en octobre 2026 ; les exigences et les délais peuvent évoluer — vérifiez-les au moment de vos démarches sur le portail de la FTA (tax.gov.ae) ou auprès d’un conseiller.
Expert : Natalia, chef comptable de la société Dynasty Business Adviser.