« On nous a dit qu’à ADGM c’est zéro. » Cette phrase ouvre la moitié des conversations sur le choix d’une juridiction. La suite révèle que la société vendra des services sur le mainland, détiendra un appartement à Dubaï et touchera des redevances sur une marque, et qu’aucun de ces flux ne rentre dans le zéro.
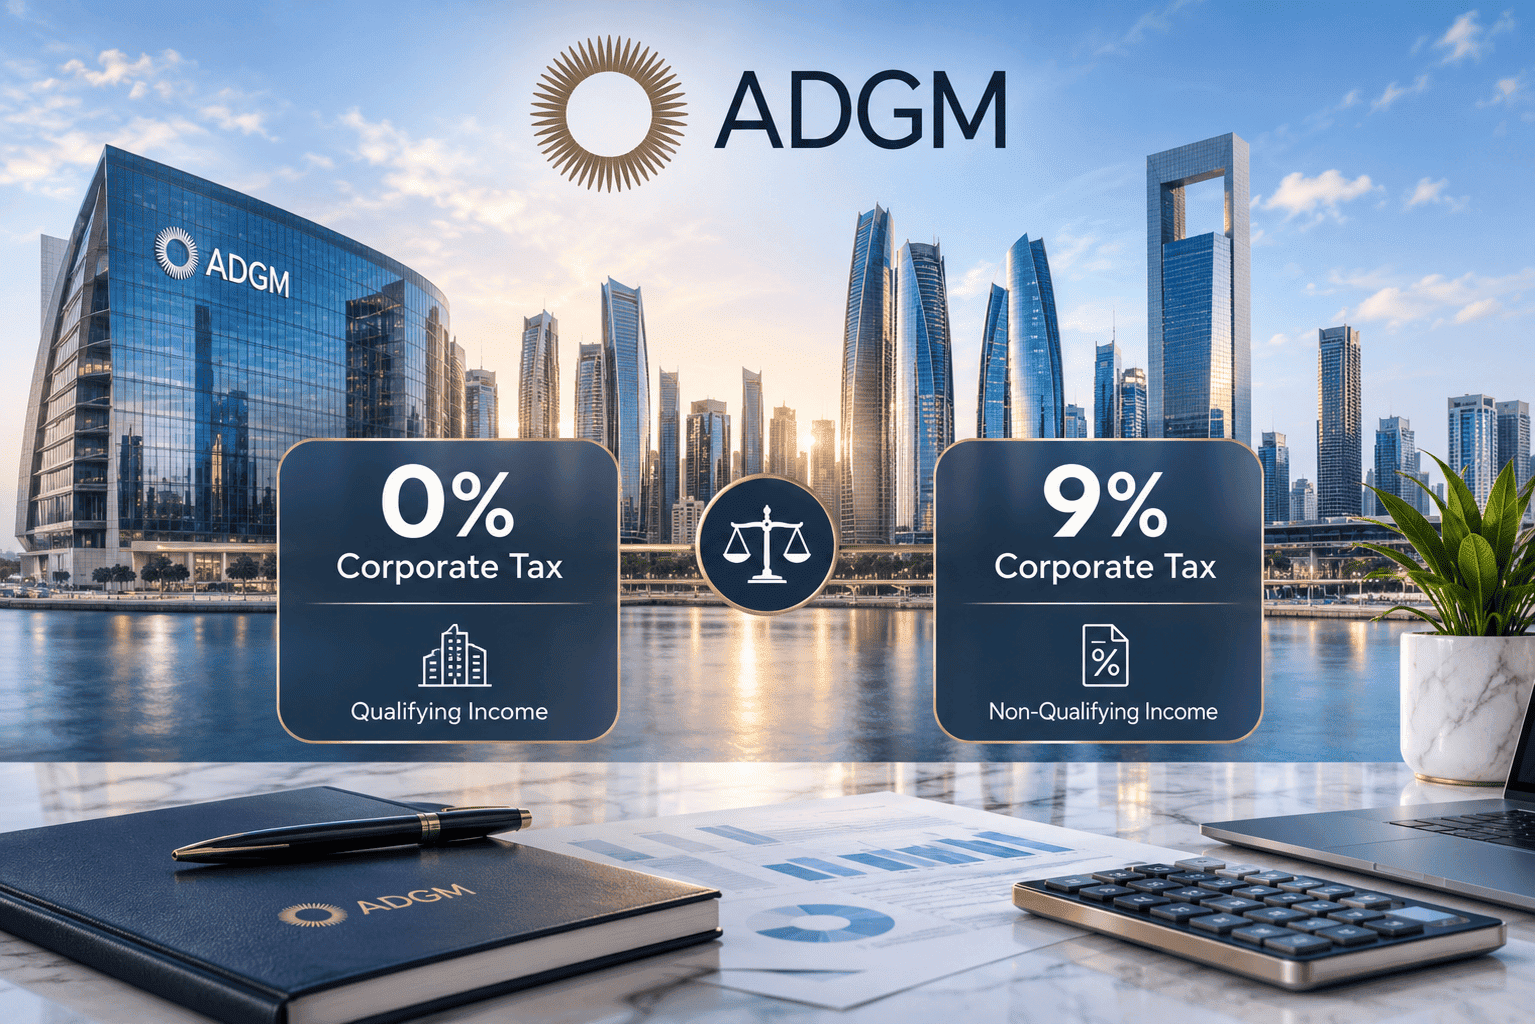
La fiscalité à ADGM n’est pas un avantage lié à une adresse, c’est un régime d’impôt sur les sociétés lié à des conditions. Le taux 0 % en zone franche revient à la société qui remplit les conditions de la loi et conserve son revenu à l’intérieur d’un périmètre défini : le revenu qualifiant. Tout ce qui sort de ce périmètre est imposé à 9 %, dans la même société.
Voici l’analyse selon les normes en vigueur : deux barèmes, les conditions du statut, la composition du revenu qualifiant, ce qui le fait perdre et le coût d’une erreur.
Le taux zéro : un régime, pas une caractéristique de l’adresse
La loi fédérale sur l’impôt sur les sociétés instaure deux barèmes distincts, et leur confusion nourrit la plupart des attentes erronées.
Pour une société ordinaire, l’article 3 de la loi fixe un taux de 0 % sur la part du revenu imposable ne dépassant pas un montant déterminé par une décision du Conseil des ministres, et 9 % au-delà. La loi elle-même ne nomme pas ce montant — il est aujourd’hui de 375 000 dirhams.
Pour une société de zone franche, un autre barème s’applique : 0 % sur le revenu qualifiant (Qualifying Income) et 9 % sur le revenu imposable qui n’est pas qualifiant. Le seuil de 375 000 dirhams n’existe pas ici. Il y a une séparation des flux au sein d’une même société.
Tableau 1 — Deux barèmes
| Paramètre | Société ordinaire | Société de zone franche avec statut |
|---|---|---|
| Taux 0 % | Jusqu’au seuil de revenu | Sur le revenu qualifiant |
| Taux 9 % | Au-delà du seuil | Sur le revenu non qualifiant |
| Seuil de 375 000 dirhams | Applicable | Non applicable |
| Ce qui détermine le taux | Le montant du bénéfice | La source et la nature du revenu |
Les conditions du statut
Le statut ouvrant droit au taux zéro s’appelle Qualifying Free Zone Person (QFZP). L’article 18 énumère des conditions cumulatives : la défaillance d’une seule annule tout le régime.
La société maintient une présence substantielle dans le pays ; perçoit un revenu qualifiant au sens de la décision du Conseil des ministres ; n’a pas opté pour l’imposition aux taux ordinaires ; respecte les règles de prix de transfert et leur documentation ; satisfait toute condition supplémentaire fixée par le ministre, liste ouverte. L’administration fiscale ajoute une condition distincte : des états financiers audités, exigés quel que soit le chiffre d’affaires. Autre point : toutes les personnes de zone franche doivent s’enregistrer et déposer une déclaration, statut ou non.
La loi permet aussi à une société de zone franche d’opter pour le barème ordinaire, dès le début de la période fiscale en cours ou de la suivante. Ce choix a parfois un sens : si le revenu qualifiant est marginal, la comptabilité séparée et l’audit coûtent plus cher que l’impôt lui-même.
Sur la durée, la loi rattache le taux zéro à celle de l’incitation fiscale prévue par la législation propre de la zone franche, avec prolongation possible par décision du Conseil des ministres. Seule limite : cette période ne peut dépasser cinquante ans.
Ce qui compose le revenu qualifiant
La structure est fixée par la décision du Conseil des ministres n° 100 de 2023, et les listes d’activités par la décision ministérielle n° 265 de 2023. L’administration fiscale répartit le revenu qualifiant en quatre sources.
- La première : les opérations avec d’autres personnes de zone franche, sous deux conditions — le cocontractant doit être le Beneficial Recipient (bénéficiaire effectif) des biens ou services, et l’opération ne doit pas relever d’une activité exclue. Cette condition vise les montages de transit : le bénéficiaire doit avoir le droit d’utiliser le bien ou le service, sans obligation de le transmettre à un tiers.
- La deuxième : les opérations relevant des Qualifying Activities, hors activités exclues.
- La troisième : le revenu tiré de la détention et de l’exploitation de la Qualifying Intellectual Property.
- La quatrième : tout autre revenu, dans les limites du de minimis.
Les activités qualifiantes
La liste est fixée par décision ministérielle, non par la loi elle-même, ce qui compte car les textes d’application changent plus souvent.
Elle comprend : la fabrication et la transformation de biens ou de matériaux ; le négoce de matières premières qualifiantes ; la détention d’actions et autres titres à des fins d’investissement ; la détention, la gestion et l’exploitation de navires ; la réassurance ; la gestion de fonds et de patrimoine sous la supervision d’une autorité compétente des Émirats ; les services de siège aux parties liées ; les services de trésorerie et de financement aux parties liées ; le financement et le crédit-bail aéronautique, moteurs et pièces compris ; la distribution de biens ou de matériaux dans une Designated Zone ou à partir de celle-ci ; les services logistiques.
S’y ajoutent les opérations accessoires, nécessaires à l’activité principale ou qui y contribuent marginalement tout en lui étant étroitement liées.
Pour la distribution, un détail compte : la «Designated Zone» est définie par la décision du Conseil des ministres n° 59 de 2017 relative aux zones désignées pour l’application de la TVA. C’est un statut à part, à vérifier, jamais à présumer.
Deux lignes motivent souvent, à elles seules, le choix d’ADGM : la détention de titres à des fins d’investissement et les services de trésorerie aux parties liées.
Ce qui exclut du taux zéro
La liste miroir est celle des Excluded Activities : le revenu qui en provient ne sera jamais qualifiant.
- Première ligne : toute opération avec des personnes physiques, avec quatre exceptions — les navires, la gestion de fonds et de patrimoine sous supervision d’un régulateur émirien, le financement et le crédit-bail aéronautique. Tout le reste vendu à un particulier sort du taux zéro.
- Deuxième : l’activité bancaire.
- Troisième : l’assurance, sauf la réassurance et l’assurance captive intégrée aux services de siège.
- Quatrième : le financement et le crédit-bail, sauf pour les navires, la trésorerie aux parties liées et le crédit-bail aéronautique.
- Cinquième : la détention ou l’exploitation de biens immobiliers. Exception étroite : l’immobilier commercial en zone franche, et uniquement lorsque le revenu provient d’une opération avec une personne de zone franche. Le résidentiel n’entre jamais dans le périmètre.
Tableau 2 — Flux courants et leur traitement
| Flux de revenu | Entre généralement dans le taux 0 % |
|---|---|
| Dividendes et plus-values sur titres | Oui, comme détention de titres |
| Prêt à une société liée du groupe | Oui, comme service de trésorerie |
| Services à un client sur le mainland | Non |
| Vente de services à un particulier | Non, sauf les quatre exceptions |
| Location d’un appartement à Dubaï | Non |
| Redevances sur une marque | Non, c’est un actif marketing |
Propriété intellectuelle : tout n’est pas exclu
Un raccourci répandu conduit ici à mal structurer une société : le revenu de propriété intellectuelle n’est pas exclu dans son ensemble. Le règlement définit la Qualifying Intellectual Property : les brevets, les logiciels protégés par le droit d’auteur et les droits fonctionnellement équivalents à un brevet (modèles d’utilité, protection des obtentions végétales, statut de médicament orphelin, prolongations de la durée de protection d’un brevet).
En revanche, les actifs marketing — les marques sont expressément citées — n’entrent pas dans cette définition. Les redevances sur une marque ne rentrent pas dans le taux zéro.
Et même pour la Qualifying Intellectual Property, le zéro ne s’applique pas à la totalité du revenu : la part qualifiante se calcule par référence au lien entre le revenu et les dépenses propres de développement, et la société doit assurer un suivi de ces dépenses par produit. Sans ce suivi, pas de part qualifiante.
La règle de minimis : 5 % ou 5 millions
La loi n’exige pas une pureté absolue : une part limitée de chiffre d’affaires non qualifiant ne fait pas perdre le statut.
La condition est respectée si le chiffre d’affaires non qualifiant de la période ne dépasse pas le plus faible des deux montants suivants : 5 % du chiffre d’affaires total, ou 5 millions de dirhams.
À lire au pied de la lettre : avec 200 millions de dirhams de chiffre d’affaires, 5 % donneraient 10 millions, mais le plafond reste 5 millions ; avec 20 millions, le plafond est de 1 million, pas de 5.
Trois éléments composent le chiffre d’affaires non qualifiant : le revenu d’une Excluded Activity ; le revenu d’une activité non qualifiante lorsque le cocontractant n’est pas une personne de zone franche ; les opérations avec une personne de zone franche qui n’est pas le Beneficial Recipient.
Dernier point : le seuil se calcule sur le chiffre d’affaires, non sur le bénéfice. Une activité déficitaire consomme la limite au même titre qu’une activité rentable.
Décrivez-nous la composition prévue du chiffre d’affaires de votre société — quelle part ira dans le zéro, quelle part dans le neuf, et si vous resterez dans les limites du de minimis.
Établissement stable : 9 % sans perte de statut
lieu d’activité fixe hors de la zone franche, ou une personne qui exerce régulièrement le pouvoir de conclure des contrats hors de la zone au nom de la société. Le second critère est le plus dangereux : un bureau se loue en connaissance de cause, un cadre qui signe des contrats sur le mainland apparaît souvent sans décision explicite.
La conséquence n’est pas celle que l’on redoute. Le revenu de l’établissement stable — local ou étranger — ne sera jamais qualifiant et sera toujours imposé à 9 %. Il reste en revanche hors du calcul du de minimis, ni dans le chiffre d’affaires non qualifiant ni dans le total. Autrement dit, un établissement stable ne fait pas perdre le statut à lui seul : il crée simplement une part distincte de revenu imposée à 9 %.
Le revenu immobilier hors de l’exception étroite et le revenu de propriété intellectuelle au-delà de la part qualifiante suivent la même logique.
Le prix de l’erreur : la période en cours, plus quatre
Une société qui cesse de remplir une condition à un moment quelconque de la période d’imposition perd le statut à compter du début de cette période, pas à la date du manquement. L’année entière est réimposée rétroactivement.
La durée s’ajoute : en cas de non-respect du de minimis, la société cesse d’être Qualifying Free Zone Person et applique les règles et taux ordinaires à compter du début de la période d’imposition concernée et pour les quatre périodes suivantes. Cinq ans au total, pour une seule opération sortie du périmètre.
Small Business Relief : hors de portée pour un QFZP
Cette question revient sans cesse, et la réponse est presque toujours négative.
L’exonération est établie par la décision ministérielle n° 73 de 2023 : les sociétés dont le chiffre d’affaires ne dépasse pas 3 millions de dirhams peuvent l’appliquer pour les périodes d’imposition closes au plus tard le 31 décembre 2026.
Mais seules les sociétés résidentes qui n’appartiennent pas à un groupe international et qui ne sont pas Qualifying Free Zone Person peuvent en bénéficier. Le choix se pose ainsi : soit le régime de zone franche, soit le Small Business Relief, jamais les deux.
Impôt minimum de 15 % pour les grands groupes
Pour les grands groupes internationaux, le taux zéro de zone franche n’est plus la fin du calcul.
La décision du Conseil des ministres n° 142 de 2024 a instauré un impôt complémentaire minimum, avec un seuil fixé à un chiffre d’affaires consolidé d’au moins 750 millions d’euros. Le régime s’applique aux exercices ouverts à compter du 1er janvier 2025, et la loi porte alors le taux effectif global de ces groupes à 15 %.
Pour la plupart des sociétés qui choisissent une juridiction pour la première fois, ce point est sans objet ; si la structure appartient à un grand groupe, il faut l’intégrer dès le départ.
Tableau 3 — Quel taux pour qui
| Profil de la société | Taux |
|---|---|
| Zone franche, tout le revenu qualifiant | 0% |
| Zone franche, une partie du revenu hors périmètre | 0 % et 9 % séparément |
| Zone franche, statut perdu | 9 % sur tout |
| Société ordinaire aux Émirats | 0 % jusqu’au seuil, puis 9 % |
| Filiale d’un groupe international dès 750 M€ | Relevé à 15 % |
Ce qu’il faut trancher avant l’immatriculation
- Premièrement, la composition prévue du chiffre d’affaires : dressez la liste des flux et notez le cocontractant de chacun (personne de zone franche, société sur le mainland, entité étrangère, particulier). Cela suffit déjà à voir la frontière entre le zéro et le neuf.
- Deuxièmement, où seront les personnes et les décisions : la présence substantielle est une condition de la loi, et le pouvoir de signer des contrats hors de la zone crée un établissement stable et une base distincte imposée à 9 %.
- Troisièmement, si le régime est réellement utile : avec une faible part de revenu qualifiant, le barème ordinaire avec le seuil de 375 000 dirhams revient parfois moins cher que la comptabilité séparée et l’audit obligatoire.
Comment nous vérifions une structure
Nous ne commençons pas par l’immatriculation. Nous décomposons d’abord le chiffre d’affaires prévisionnel par flux et confrontons chacun aux listes d’activités qualifiantes et exclues, ce qui suffit à montrer quelle part du revenu entre réellement dans le taux zéro.
Nous calculons ensuite le de minimis sur vos propres chiffres et isolons les flux qui ne rentreront jamais dans le zéro : établissements stables, immobilier, propriété intellectuelle non qualifiante. Le résultat : une projection de charge fiscale sur trois ans et une liste de ce qu’il faut ajuster avant l’immatriculation.
Décrivez-nous les flux de revenu envisagés — nous reviendrons avec un calcul et vous montrerons où passe, dans votre structure, la frontière entre le zéro et le neuf.
Obtenir un conseil
*Ce contenu a un caractère informatif et ne constitue pas un conseil fiscal. Les règles s’appliquent à des circonstances précises, et les listes d’activités qualifiantes et exclues sont fixées par des textes d’application régulièrement mis à jour. Le régime doit être vérifié au regard de votre structure. Données à jour en septembre 2026.*