«Nos dijeron que en ADGM todo es al cero por ciento». Con esa frase empieza la mitad de las conversaciones sobre elegir jurisdicción. Después se descubre que la empresa venderá servicios en el mainland, tendrá un piso en Dubái y cobrará regalías por una marca — y ninguno de esos flujos entra en el cero.
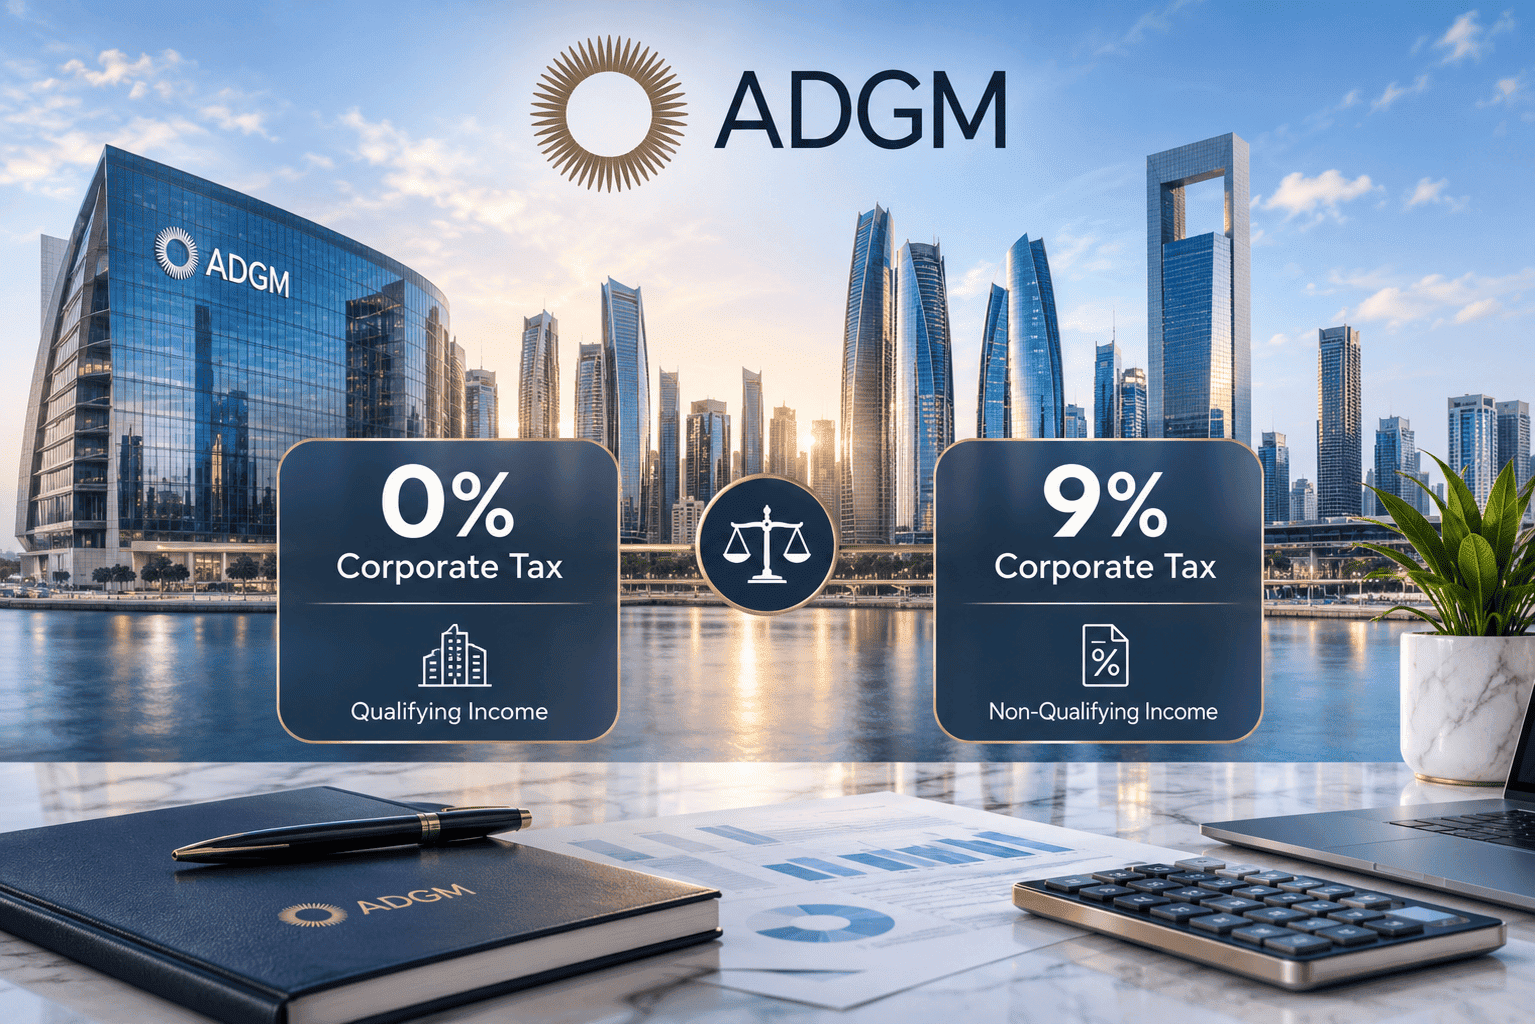
La fiscalidad en ADGM no funciona como una ventaja por domicilio, sino como un régimen por condiciones. Quien busca el tipo 0% zona franca sin más suele llevarse una sorpresa: el cero no lo recibe la empresa registrada en la zona franca, sino la que cumple la ley y mantiene su renta dentro de un perímetro concreto. Todo lo que queda fuera paga el 9% del impuesto de sociedades EAU — dentro de la misma empresa.
A continuación, el desglose según las normas vigentes: las dos escalas de tipos, los requisitos del estatus, qué se considera renta cualificada, qué la invalida y cuánto cuesta un error.
El cero es un régimen, no un atributo de la dirección
La Ley Federal del Impuesto de Sociedades introduce dos escalas de tipos distintas, y la confusión entre ambas genera la mayoría de las expectativas erróneas.
Para una empresa ordinaria, el artículo 3 de la ley fija el tipo 0% sobre la parte de la renta imponible que no supere el importe que determine una decisión del Consejo de Ministros, y el 9% sobre el excedente. La propia ley no nombra esa cifra — hoy es de 375.000 dirhams.
Para una empresa de zona franca rige otra escala: 0% sobre la renta cualificada (Qualifying Income) y 9% sobre la renta imponible que no sea cualificada. Aquí el umbral de 375.000 dirhams no existe en absoluto. Lo que hay es una separación de flujos dentro de una misma empresa.
Tabla 1 — Dos escalas de tipos
| Parámetro | Empresa ordinaria | Empresa de zona franca con estatus |
|---|---|---|
| Tipo 0% | Hasta el umbral de renta | Sobre la renta cualificada |
| Tipo 9% | Sobre el excedente | Sobre la renta no cualificada |
| Umbral de 375.000 dirhams | Se aplica | No se aplica |
| Qué decide | El tamaño del beneficio | El origen y la naturaleza de la renta |
Los requisitos del estatus
El estatus que abre el tipo 0% se llama, en la ley, Qualifying Free Zone Person (QFZP). El artículo 18 enumera las condiciones, y son acumulativas: si falla una sola, cae todo el régimen.
La empresa mantiene una presencia adecuada en el país. Obtiene Qualifying Income tal como lo define una decisión del Consejo de Ministros. No ha optado por tributar según las escalas ordinarias. Cumple las normas de precios de transferencia y su documentación. Satisface cualquier condición adicional que fije el ministro — la lista queda abierta. La guía de la autoridad añade otra condición aparte: cuentas auditadas, con independencia del volumen de ingresos. Y una más: todas las personas de zona franca deben registrarse y presentar declaración — el estatus no cambia esto.
Vale la pena aclarar el derecho a renunciar voluntariamente. La ley permite que una empresa de zona franca tribute según la escala ordinaria; la elección surte efecto desde el inicio del periodo impositivo en curso o del siguiente. A veces tiene sentido: si la renta cualificada es casi nula, la contabilidad separada y la auditoría cuestan más que el propio impuesto.
Y sobre el plazo que más se pregunta. La ley vincula el tipo 0% a la duración del incentivo fiscal de la propia zona franca, y permite prorrogarlo mediante decisión del Consejo de Ministros. Hay un solo límite: ese periodo no puede superar los cincuenta años.
De qué se compone la renta cualificada
La estructura la fija la Decisión del Consejo de Ministros n.º 100 de 2023; las listas de actividades, la Decisión Ministerial n.º 265 de 2023. La guía de la autoridad distingue cuatro fuentes de Qualifying Income.
- La primera son las operaciones con otras personas de zona franca, bajo dos condiciones: la contraparte debe ser el Beneficial Recipient de los bienes o servicios, y la operación no debe formar parte de una Excluded Activity. La condición del Beneficial Recipient golpea a los esquemas de tránsito: el receptor debe tener derecho a usar el bien o servicio y no estar obligado a transmitirlo a un tercero.
- La segunda son las Qualifying Activities que no sean Excluded Activities.
- La tercera es la renta por la titularidad y el uso de Qualifying Intellectual Property.
- La cuarta es cualquier otra renta, pero solo si se respeta la regla de minimis.
Actividades cualificadas
La lista la fija una decisión ministerial, no la propia ley — y eso importa, porque las normas de rango inferior se modifican con más frecuencia.
Incluye: fabricar bienes o materiales; procesar bienes o materiales; negociar con materias primas cualificadas; tener acciones y otros valores con fines de inversión; poseer, gestionar y operar buques; el reaseguro; gestionar fondos bajo supervisión de una autoridad competente de los EAU; gestionar patrimonio e inversiones bajo esa misma supervisión; servicios de sede a personas vinculadas; tesorería y financiación a personas vinculadas; financiación y arrendamiento de aeronaves, incluidos motores y componentes intercambiables; distribución de bienes o materiales desde o dentro de una Designated Zone; y servicios logísticos.
Se consideran cualificadas también las operaciones auxiliares — las necesarias para la actividad principal, o las que aportan una contribución menor y están estrechamente vinculadas a ella.
Sobre la distribución hay un detalle: la «Designated Zone» se define mediante la Decisión del Consejo de Ministros n.º 59 de 2017 sobre las zonas designadas a efectos del IVA. Es un estatus aparte, y hay que comprobar si la zona figura en la lista, no darlo por supuesto.
Por dos líneas concretas es por lo que más se instalan en ADGM: tener acciones y otros valores con fines de inversión, y los servicios de tesorería a personas vinculadas.
Qué saca del cero
El listado espejo son las Excluded Activities: su renta nunca será cualificada.
- La primera es cualquier operación con personas físicas. Hay cuatro excepciones: buques, la gestión de fondos y de patrimonio bajo la supervisión de un regulador de los EAU, y la financiación y el arrendamiento de aeronaves. Todo lo demás vendido a una persona física queda fuera del cero.
- La segunda es la actividad bancaria.
- La tercera, la actividad aseguradora, salvo el reaseguro y el seguro cautivo dentro de los servicios de sede.
- La cuarta, las operaciones de financiación y arrendamiento, salvo buques, los servicios de tesorería a personas vinculadas y el arrendamiento de aeronaves.
- La quinta es la titularidad o el uso de inmuebles. La excepción es estrecha: inmuebles comerciales en una zona franca, y solo cuando la renta procede de una operación con una persona de zona franca. Los inmuebles residenciales quedan fuera del perímetro bajo cualquier condición.
Tabla 2 — Flujos habituales y su tratamiento
| Flujo de renta | ¿Suele entrar en el 0%? |
|---|---|
| Dividendos y plusvalía de paquetes accionarios | Sí, como tenencia de valores |
| Préstamo a una empresa vinculada del grupo | Sí, como servicio de tesorería |
| Servicios a un cliente en el mainland | No |
| Venta de servicios a una persona física | No, salvo cuatro excepciones |
| Alquiler de un piso en Dubái | No |
| Regalías por una marca | No, es un activo de marketing |
Propiedad intelectual: no todo queda excluido
Aquí es frecuente una simplificación que lleva a estructurar mal.
La renta por propiedad intelectual no está prohibida por completo. La normativa distingue la Qualifying Intellectual Property: patentes, software protegido por derechos de autor y derechos funcionalmente equivalentes a una patente — modelos de utilidad, la protección de variedades vegetales, el estatus de medicamento huérfano, las extensiones de protección de patentes.
En cambio, los activos de marketing — y las marcas se nombran expresamente — no entran en esa definición. Las regalías por una marca no acceden al cero.
Y tampoco sobre toda la Qualifying Intellectual Property se aplica el cero a la totalidad de la renta: la parte cualificada se calcula por la relación entre la renta y el gasto propio en desarrollo, y la empresa debe llevar un seguimiento de ese gasto por producto. Sin ese registro no hay parte cualificada que calcular.
La regla de minimis: cinco por ciento o cinco millones
La ley no exige pureza absoluta. Una porción pequeña de ingresos no cualificados no derrumba el estatus.
La condición se cumple si los ingresos no cualificados del periodo no superan el menor de estos dos valores: el cinco por ciento de los ingresos totales, o cinco millones de dirhams.
Hay que leerlo al pie de la letra. Con ingresos de doscientos millones de dirhams, el cinco por ciento daría diez millones, pero el techo sigue siendo cinco. Con ingresos de veinte millones, el techo es un millón, no cinco.
En los ingresos no cualificados entran tres componentes: la renta de una Excluded Activity; la renta de una actividad no cualificada cuando la contraparte no es una persona de zona franca; y las operaciones con una persona de zona franca que no sea el Beneficial Recipient.
Y algo más: el umbral se calcula sobre ingresos, no sobre beneficio. Una línea de negocio con pérdidas consume el límite igual que una rentable.
Descríbanos de qué se compondrán los ingresos de su empresa — qué parte caería en el cero y cuál en el nueve, y si encajaría dentro del de minimis.
Establecimiento permanente: 9% sin perder el estatus
Aquí hay un matiz que suele transmitirse mal.
Un establecimiento permanente surge por los mismos criterios que para un no residente: un lugar fijo de actividad fuera de la zona franca, o una persona que ejerce habitualmente poderes para llevar negocios fuera de la zona en su nombre. El segundo criterio es más peligroso: una oficina se alquila a sabiendas, pero un gestor que firma contratos en el mainland aparece por sí solo.
Pero la consecuencia no es la que suele temerse. La renta del establecimiento permanente — local o extranjera — nunca será cualificada y siempre tributa al 9%. No entra en el cálculo del de minimis: ni en los ingresos no cualificados ni en el total. Es decir, el establecimiento permanente por sí solo no hace perder el estatus — crea un bloque de renta aparte sujeto al 9%.
De forma parecida funcionan la renta inmobiliaria fuera de la excepción estrecha y la renta de propiedad intelectual por encima de la parte cualificada.
El precio del error: el periodo actual y cuatro más
Si se incumple una condición, las consecuencias no son proporcionales al incumplimiento.
La empresa que deja de cumplir una condición en algún momento del periodo impositivo pierde el estatus desde el inicio de ese periodo, no desde la fecha del incumplimiento. Se grava con efecto retroactivo todo el año.
Después entra en juego la duración: si no se respeta el de minimis, la empresa deja de ser Qualifying Free Zone Person y aplica las reglas y tipos ordinarios desde el inicio del periodo impositivo correspondiente y durante los cuatro siguientes. Cinco años en total por una sola operación fuera de perímetro.
Small Business Relief no llega a las zonas francas
Preguntan por este beneficio constantemente, y casi siempre la respuesta es negativa.
La exención la establece la Decisión Ministerial n.º 73 de 2023: las empresas con ingresos de hasta tres millones de dirhams pueden acogerse a ella en los periodos impositivos que terminen el 31 de diciembre de 2026 o antes.
Pero solo pueden usarla las empresas residentes que no formen parte de un grupo multinacional y que no sean Qualifying Free Zone Person. La elección es binaria: o el régimen de zona franca, o el Small Business Relief. Las dos cosas a la vez, no.
Impuesto mínimo del 15% para grandes grupos
Para los grandes grupos internacionales, el tipo 0% de zona franca dejó de ser el final del cálculo.
La Decisión del Consejo de Ministros n.º 142 de 2024 introdujo un impuesto complementario mínimo. El umbral de entrada es un ingreso consolidado de 750 millones de euros. El régimen se aplica a los ejercicios fiscales que comiencen a partir del 1 de enero de 2025. La propia ley establece que el tipo efectivo global de esos grupos se lleva hasta el quince por ciento.
Para la mayoría de las empresas que eligen jurisdicción por primera vez, esto no es relevante. Pero si la estructura forma parte de un grupo grande, hay que calcular ya con esa cifra.
Tabla 3 — Qué tipo se aplica a quién
| Perfil de la empresa | Tipo |
|---|---|
| Zona franca, toda la renta es cualificada | 0% |
| Zona franca, parte de la renta fuera del perímetro | 0% y 9% por separado |
| Zona franca, estatus perdido | 9% sobre todo |
| Empresa ordinaria en los EAU | 0% hasta el umbral, luego 9% |
| Parte de un grupo internacional desde 750 M€ | Ajuste hasta el 15% |
Qué decidir antes de registrarse
- Primero: de qué se compondrán los ingresos. Liste los flujos y anote la contraparte de cada uno — persona de zona franca, empresa del mainland, entidad extranjera, persona física. Con eso basta para ver el corte entre el cero y el nueve.
- Segundo: dónde estarán las personas y las decisiones. La presencia adecuada es un requisito de la ley, y los poderes para firmar contratos fuera de la zona crean un establecimiento permanente y una base aparte al 9%.
- Tercero: si el régimen hace falta en absoluto. Con una parte pequeña de renta cualificada, la escala ordinaria con el umbral de 375.000 dirhams a veces sale más barata que la contabilidad separada y la auditoría obligatoria.
Cómo revisamos una estructura
No empezamos por el registro. Primero desglosamos los ingresos futuros por flujos y los comparamos con las listas de Qualifying Activities y Excluded Activities — un solo análisis muestra qué parte de la renta realmente entra en el cero.
Después calculamos el de minimis con sus cifras y aislamos los flujos que nunca entrarán en el cero: establecimientos permanentes, inmuebles, propiedad intelectual no cualificada. El resultado es un mapa de la carga fiscal a tres años y una lista de lo que conviene cambiar antes de registrarse.
Cuéntenos qué flujos de ingresos tiene previstos — volveremos con el cálculo y le mostraremos dónde pasa, en su estructura, la frontera entre el cero y el nueve.
Solicitar asesoramiento
*Este material tiene carácter informativo y no constituye asesoramiento fiscal. Las normas del impuesto de sociedades se aplican a circunstancias concretas, y las listas de Qualifying Activities y Excluded Activities las fijan normas de rango inferior que se actualizan. El régimen debe revisarse para cada estructura en particular. Los datos están actualizados a septiembre de 2026.*