Un gestor llamó un jueves: la firma era en dos semanas, el vendedor exigía un comprador independiente y el dinero de cuatro coinversores ya estaba reservado. La pregunta no era «qué jurisdicción elegir», sino «si llegamos a tiempo». Llegamos, no por un botón mágico, sino porque la preparación de la SPV en ADGM avanzó en paralelo con la negociación del SPA, no después de él.
La SPV para una operación es un género de trabajo aparte. No hace falta una estructura perfecta pensada a veinte años, sino una sociedad lista para la fecha de cierre, que acepten el vendedor, el banco y los coinversores. Y hace falta la certeza de que, dentro de seis meses, el regulador no la califique como fondo.
A continuación: cómo se arma el cronograma de una semana, dónde está el límite entre un sindicato y un Collective Investment Fund, qué ventaja da el régimen exempt a los gestores con licencia y cómo funcionan las estructuras seriadas.
SPV para una operación y SPV holding no son lo mismo
La SPV holding se constituye con calma, para una tenencia larga: ahí importa más la configuración de propiedad, el marco fiscal y la sucesión. La SPV para una operación se arma contra un plazo, y las prioridades cambian: velocidad, aceptación por la contraparte y una línea de responsabilidad limpia.
Según la propia definición de ADGM, una SPV es una sociedad holding pasiva creada para aislar riesgos financieros y legales, separando activos y obligaciones concretos. Para una operación es justo lo que hace falta: el comprador no arrastra el historial de otros activos, y el vendedor ve una contraparte limpia.
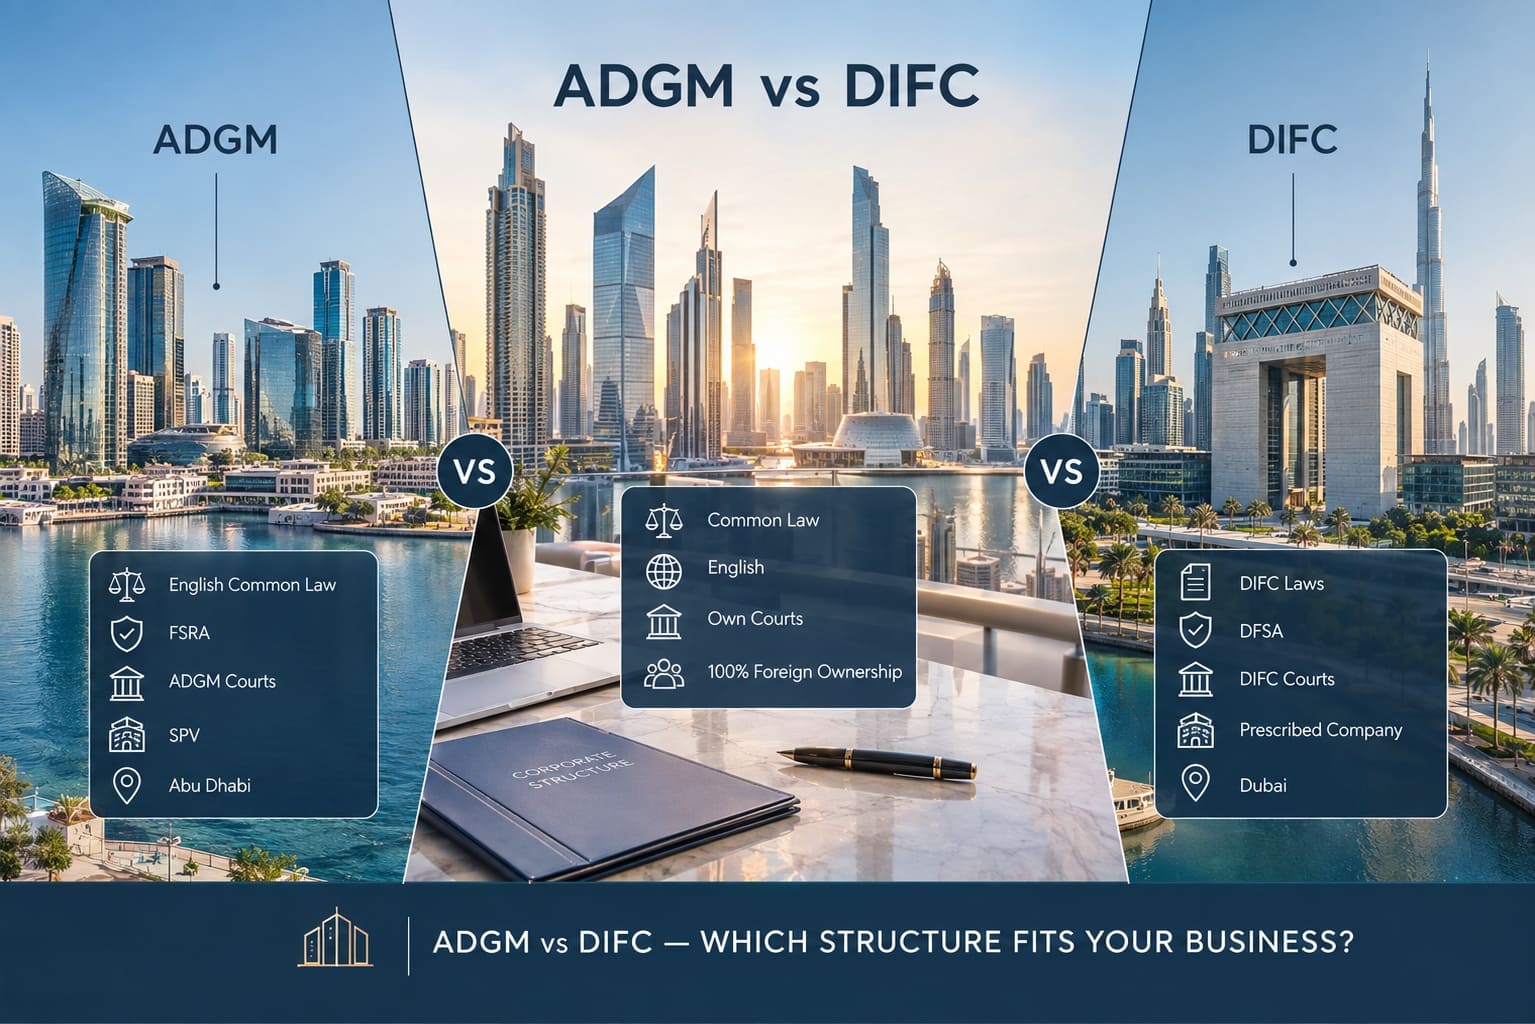
La forma jurídica es una private company limited by shares con licencia de actividad SPV. El derecho aplicable son las ADGM Companies Regulations 2020, sobre el modelo inglés, lo que resuelve buena parte de las dudas de coinversores extranjeros y sus abogados: los documentos tienen el formato que ya conocen.
Siete días: qué significa en la práctica
Aquí conviene ser honesto, o la promesa se vuelve un conflicto.
Siete días es nuestro plazo para preparar y presentar el expediente: análisis de la operación, configuración, documentos de todos los participantes, estatutos, resoluciones, plan de negocio y la solicitud en el portal. Es la parte que controlamos, y por ella asumimos un compromiso firme.
A partir de ahí, la solicitud pasa a la Registration Authority de ADGM, y ese plazo ya no depende de nosotros. El FAQ oficial de ADGM da dos cifras: aprobación en diez días hábiles cuando se cumplen todos los requisitos, y un plazo medio de tramitación de cinco días laborables con el expediente completo. ADGM no ofrece tramitación acelerada de pago; no existe priority service oficial en sus materiales públicos. La publicidad que promete «SPV en dos días» ofrece algo que nadie puede garantizar en serio.
Tabla 1 — Así es el cronograma de una semana
| Día | Qué ocurre |
|---|---|
| 1 | Análisis de la operación, estructura de propiedad, verificación de rasgos de fondo |
| 2–3 | Recopilación de documentos de accionistas, directores, firmantes y beneficiarios finales |
| 3–4 | Estatutos, resoluciones y plan de negocio según la plantilla de ADGM |
| 5 | Reserva de la denominación social |
| 6–7 | Verificación final y presentación de la solicitud |
El cronograma es realista bajo una condición: los documentos de todos los participantes llegan en los dos primeros días. Ahí se rompen los proyectos, no del lado de ADGM, sino del coinversor que viajó y no responde. Por eso entregamos la lista de documentos el mismo día del primer contacto.
Prevea tiempo adicional si hay personas jurídicas extranjeras entre los participantes: sus documentos deben llegar apostillados o legalizados y traducidos, un plazo externo que no controlamos.
El riesgo principal del sindicato: cuándo la SPV se convierte en fondo
Esta es la parte que casi todos pasan por alto, y el coste de equivocarse es regulatorio.
Si varios inversores aportan dinero a una misma estructura, surge la pregunta de si encaja en la definición de Collective Investment Fund, que exige licencia y registro. Las regulaciones de ADGM la definen mediante condiciones que deben cumplirse a la vez: el acuerdo permite obtener beneficios o ingresos por adquirir, poseer, gestionar o disponer de bienes; los participantes no tienen control del día a día sobre la gestión, aunque puedan ser consultados o dar instrucciones; las aportaciones y los rendimientos se agrupan en un fondo común; y los bienes se gestionan como un conjunto por un gestor de fondos o por alguien en su nombre. Este último elemento se suele pasar por alto, y es el determinante: sin un gestor que disponga del patrimonio común, la estructura no encaja en la definición.
La exclusión clave parece escrita pensando en las SPV para operaciones: un acuerdo no constituye un fondo si es una sociedad o partnership de tipo cerrado, salvo que, por motivos razonables, el propósito o el efecto de esa estructura se asemeje a una gestión de inversiones discrecional con fines colectivos en beneficio de los accionistas o socios.
Traducido a la práctica: una sociedad closed-ended para un activo concreto, donde los inversores entran conociendo la operación de antemano, no es un fondo. En cuanto aparece la discreción de un gestor que decide qué comprar y vender en interés del grupo, la estructura empieza a parecer un fondo.
Tabla 2 — Dónde está el límite
| Rasgo de la estructura | Probablemente no es fondo | Probablemente sí es fondo |
|---|---|---|
| Activo | Conocido de antemano por los inversores | Lo elige el gestor después |
| Tipo de estructura | Cerrada, para una sola operación | Abierta, admite nuevas aportaciones |
| Decisiones sobre el activo | Acordadas con los participantes | Discreción del gestor |
| Horizonte | Hasta la salida del activo concreto | Cartera sin plazo definido |
Hay otras exclusiones, cada una con una condición estrecha que hay que leer de forma literal. La de grupo solo funciona si cada participante es una persona jurídica del mismo grupo que quien gestiona; un coinversor persona física la invalida. La familiar exige que todos, sin excepción, sean familiares cercanos, término definido de forma estricta: cónyuges, hijos e hijastros, padres y padrastros, hermanos incluidos los medio hermanos, los cónyuges de todos ellos, y los nietos a efectos de esta regla; primos y sobrinos quedan fuera. La comercial es más exigente de lo que parece: cada participante debe llevar su propio negocio, ajeno a la actividad regulada, y hacerlo precisamente por participar en la estructura; un coinversor pasivo no encaja aquí. Y quedan excluidos los acuerdos creados para invertir a través de una Private Financing Platform, cuyo régimen contempla expresamente el uso de un vehículo intermedio.
Revisamos la operación frente a estos criterios desde el primer análisis. Si la estructura apunta a un fondo, lo decimos de entrada y planteamos alternativas: modificar la configuración, entrar por una plataforma regulada o construir un fondo completo en lugar de disfrazarlo de SPV.
Cuéntenos su operación — en una sola conversación le diremos si la estructura funciona como SPV y si llegamos a su fecha de cierre.
Conexión con los EAU: un requisito que genera debate
La Registration Authority de ADGM exige demostrar una conexión de la futura SPV con ADGM, los EAU o la región del Golfo, el llamado nexus. Para un fondo con un activo en Europa esto es un filtro real: designar a un proveedor emiratí por sí solo no cuenta como conexión.
En el otoño de 2026 circularon entre consultores mensajes de que el requisito había sido eliminado. Lo verificamos contra las fuentes primarias: no existe confirmación oficial de esa eliminación. La guía específica de ADGM sobre SPV, donde el requisito de conexión se describe en una sección propia, sigue publicada en el sitio del registrador, y las dos listas de verificación vigentes en esa página siguen exigiendo demostrar la conexión con los EAU conforme a la política de la Registration Authority. No se ha publicado anuncio ni circular de eliminación; solo cambió el texto de una página descriptiva del sitio, mientras los documentos normativos y procedimentales siguen igual.
La conclusión práctica: confirmamos el requisito ante el registrador para cada solicitud, y preparamos el expediente como si demostrar la conexión siguiera siendo necesario. Si se confirma la eliminación, se ahorra una etapa; si no, la justificación ya está reunida y el plazo no se retrasa por una solicitud de información al séptimo día.
Para gestores con licencia: el régimen exempt
Para actores con licencia existe una facilidad que a menudo desconocen hasta sus propios administradores.
Según las regulaciones de ADGM, toda sociedad debe contar con un corporate service provider si desarrolla actividad de SPV. Pero una exclusión levanta esa obligación cuando la sociedad es matriz o filial de determinadas personas, y en esa lista figura el authorised person en el sentido de las Financial Services and Markets Regulations 2015.
El alcance práctico: las SPV filiales de un gestor con licencia FSRA pueden prescindir de proveedor externo, lo que cambia la economía y la velocidad de las estructuras seriadas.
En esa misma lista hay otros supuestos: personas exentas por una orden correspondiente, estructuras reguladas por el Banco Central de los EAU, sociedades con valores en un mercado regulado de los EAU, y sociedades que acrediten ante el registrador presencia suficiente en el país, evaluada por activos, facturación, personal y calidad de la gestión.
Conviene verificar este estatus antes de presentar la solicitud: de él depende el expediente y los participantes del proceso.
Serie de operaciones: cuándo hace falta más de una sociedad
Si las operaciones llegan de forma continua, registrar cada vez una SPV nueva no es la única vía. Las regulaciones de ADGM incluyen un apartado propio sobre cell companies, con dos figuras: la protected cell company y la incorporated cell company.
La idea es que, bajo una misma envoltura, se crean celdas entre las que activos y obligaciones quedan separados. Para un gestor que cierra cinco operaciones al año con distintos coinversores, eso cambia la economía y la velocidad de lanzar la siguiente.
Hay una restricción que conviene conocer: una restricted scope company no puede ser cell company ni convertirse en una. Y en contexto de fondos, crear una protected cell company o una incorporated cell company requiere el consentimiento del regulador, así que una estructura pensada para inversión colectiva debe discutirse con la FSRA, no montarse por libre.
Tabla 3 — Qué elegir según el objetivo
| Objetivo | Solución |
|---|---|
| Una operación con activo conocido | SPV estándar para la operación |
| Operaciones en serie, coinversores distintos | Cell company con celdas |
| Estructura de un gestor con licencia | SPV en régimen exempt |
| Captación de inversores a través de plataforma | SPV vinculada a una Private Financing Platform |
La elección no se hace por lo elegante del esquema, sino por quién es la contraparte y qué está dispuesta a aceptar. El vendedor y sus abogados a veces tienen su propia opinión sobre con qué tipo de comprador trabajar, y conviene conocerla antes de registrar nada.
Qué incluye el servicio
Llevamos el proyecto desde el análisis de la operación hasta la sociedad operativa con cuenta bancaria abierta.
El primer día recibe una lista de documentos nominal por cada participante: pasaportes y comprobantes de domicilio para las físicas, documentos corporativos recientes para las jurídicas, y el esquema de propiedad hasta el beneficiario final. Es nominal, no genérica, porque de la configuración depende qué hace falta.
Análisis de la configuración y verificación de rasgos de fondo. Elección de la forma: SPV estándar, régimen exempt o celda. Preparación de estatutos, resoluciones y plan de negocio.
Recopilación y verificación de documentos de todos los participantes, incluidas las jurídicas extranjeras. Reserva de la denominación y presentación de la solicitud. Acompañamiento hasta la licencia. Designación de corporate service provider y domicilio registrado, cuando corresponda. Constitución de los registros societarios, incluido el de beneficiarios finales. Apoyo en la apertura de cuenta bancaria y el registro a efectos del impuesto de sociedades.
No publicamos tarifas, y es deliberado: el coste depende del número de participantes, de si hay accionistas corporativos, de si hacen falta traducciones y legalizaciones, de la estructura elegida y de si se necesita un proveedor externo. Damos el presupuesto tras el primer análisis, con una fecha realista.
Lo que una SPV no puede hacer
La restricción de ADGM es directa: una SPV no puede operar un negocio ni contratar personal. Es un vehículo de tenencia de activos, no una sociedad para prestar servicios, facturar o dar de alta empleados y visados.
Esto importa desde el diseño. Si, por la lógica de la operación, esa sociedad debe prestar servicios, cobrar honorarios de gestión o contratar personal, la SPV no encaja y hace falta otra forma jurídica, o dos estructuras en lugar de una, con la parte operativa separada.
Cómo empezar
Una SPV para una operación gira en torno a dos cosas: llegar a la fecha de cierre y no crearse un problema regulatorio en el camino. Lo primero se resuelve con cronograma y disciplina al recopilar documentos. Lo segundo, verificando los rasgos de fondo antes de que los coinversores transfieran su dinero.
Escríbanos con los parámetros de su operación: qué va a comprar, cuántos participantes hay, quién decide sobre el activo y cuándo es el cierre. En una sola conversación le diremos si la estructura funciona como SPV, qué régimen le conviene y si llegamos a su fecha.
Solicitar asesoramiento
Aviso legal. Este material tiene carácter informativo y no sustituye el asesoramiento legal ni fiscal. Las referencias a las regulaciones de ADGM corresponden a las versiones oficiales vigentes en la fecha de publicación; las normas y disposiciones subordinadas se actualizan con regularidad. Verifique la calificación de la estructura y las consecuencias regulatorias de su operación antes de captar fondos de inversores.
Datos actualizados a septiembre de 2026.