Lorsqu’un investisseur rachète une société, entre dans une opération aux côtés d’un fonds ou réunit des partenaires pour une acquisition importante, il le fait rarement en direct. On place entre les investisseurs et l’actif une société ad hoc (SPV) : c’est elle qui signe le contrat de cession, emprunte pour financer l’achat, détient les titres puis les revend à la sortie. Un SPV pour fusions-acquisitions immatriculé à l’ADGM présente plusieurs atouts : common law anglaise, tribunaux propres, frais du registre dès 1 900 $ et un statut bien connu des banques. Voici les schémas utilisés pour les fusions-acquisitions, le co-investissement et les club deals, ce qu’il faut prévoir dans les documents, et comment fonctionnent le nantissement, la fiscalité et le contrôle des concentrations.
Pourquoi un SPV dans une opération
- Isolement des risques. Les engagements issus du contrat d’acquisition et du crédit restent dans le SPV et ne remontent pas aux investisseurs.
- Un interlocuteur unique pour le vendeur et la banque. Le vendeur signe avec une seule société, et non avec dix investisseurs.
- Sortie par la cession des titres du SPV. On peut vendre l’actif lui-même ou les titres du SPV ; la seconde option est souvent plus simple.
- Une juridiction neutre. Des investisseurs de pays différents s’accordent sur le droit anglais et sur les tribunaux ou l’arbitrage de l’ADGM.
- Une comptabilité claire. Chaque opération a sa propre société, ses propres comptes et ses propres résultats.
Trois schémas types
| Schéma | Participants | Qui gère | Document principal |
|---|---|---|---|
| Fusion-acquisition (rachat d’une société) | Acquéreur ou groupe d’acquéreurs, banque | L’acquéreur | Contrat de cession d’actions (SPA) |
| Co-investissement | Le fonds et ses investisseurs co-investisseurs | Le fonds comme investisseur chef de file ; droits de minoritaire pour les co-investisseurs | Accord de co-investissement et pacte d’associés |
| Club deal / joint-venture | Plusieurs investisseurs ou sociétés à égalité | Conjointement, via le conseil d’administration | Pacte d’associés |
Les opérations réunissant un syndicat d’investisseurs passifs autour d’un sponsor sont traitées à part, dans l’article SPV deal-by-deal pour syndicats et club deals.
Le schéma de fusion-acquisition : holdco et bidco
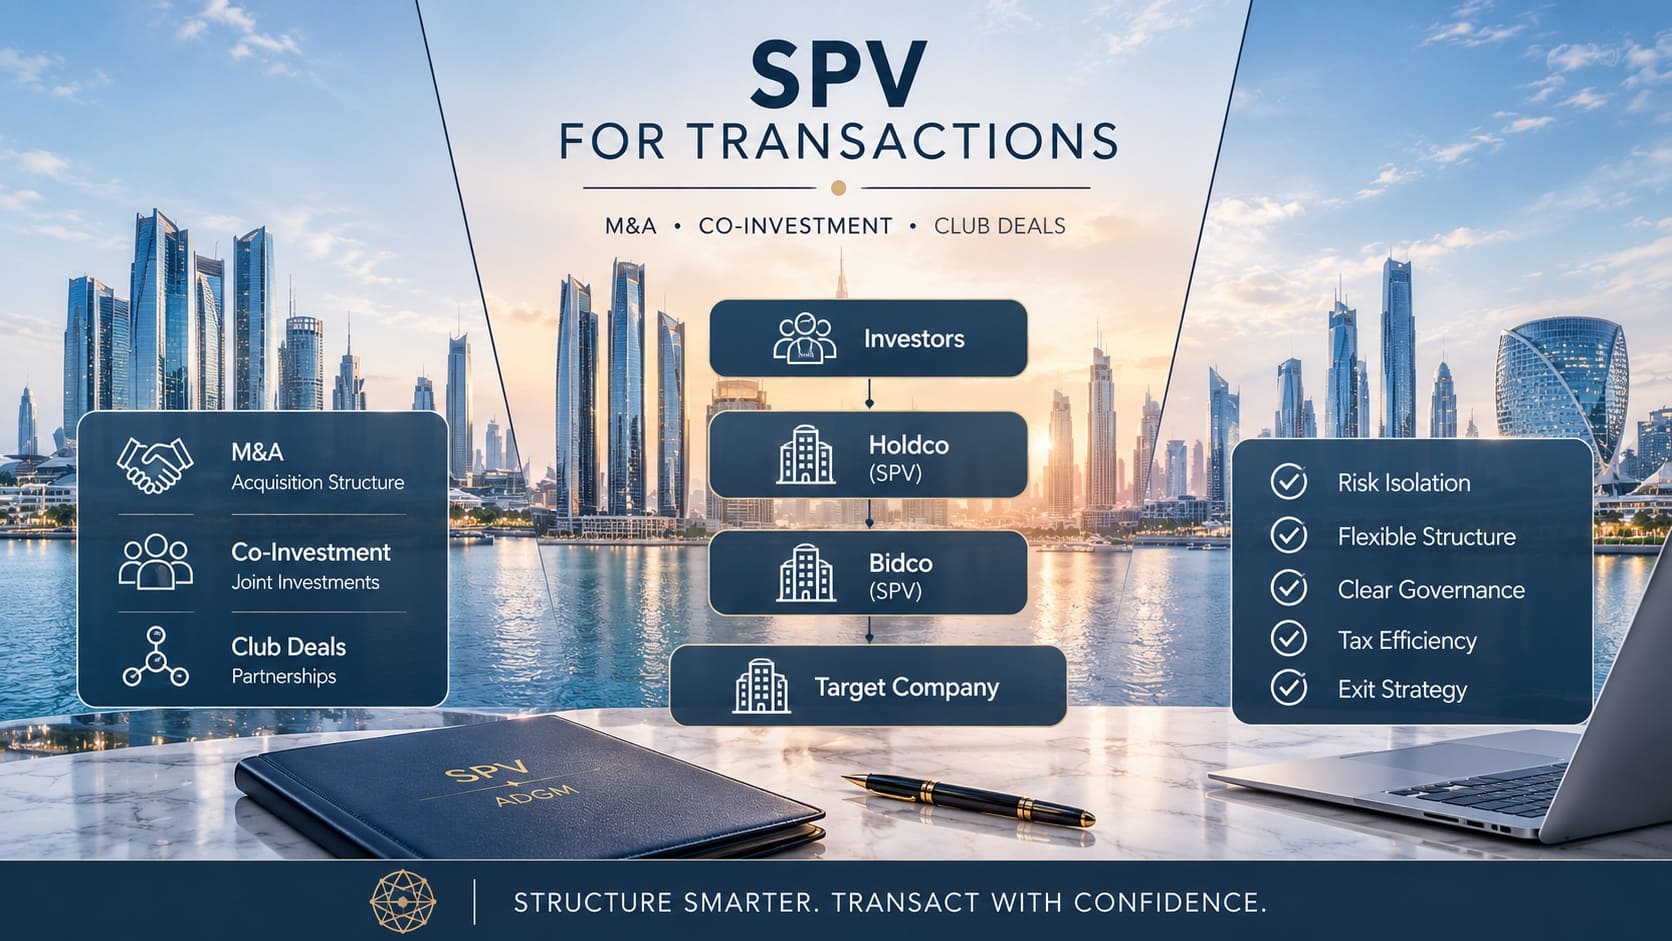
Pour racheter une société, on utilise souvent deux SPV :
| Niveau | Fonction |
|---|---|
| Investisseurs | Apportent les capitaux à la holdco |
| Holdco (SPV) | Détient la bidco ; les dividendes y sont distribués et la sortie s’y opère |
| Bidco (SPV) | Signe le SPA, contracte le crédit d’acquisition, devient actionnaire de la société cible |
| Société cible | L’activité opérationnelle |
Pourquoi deux niveaux :
- la banque obtient un nantissement sur les titres de la bidco, tandis que les investisseurs disposent d’un niveau distinct où s’appliquent leurs accords ;
- à la sortie, on peut céder la holdco entière sans toucher à la chaîne en dessous ;
- on peut lever un financement mezzanine au niveau de la holdco sans le mélanger au crédit bancaire.
Pour les petites opérations, un seul SPV suffit.
À garder en tête : un SPV de l’ADGM est une société passive. Il n’emploie pas de salariés et n’exerce pas d’activité opérationnelle (page officielle de l’ADGM sur les SPV). L’activité opérationnelle reste dans la société cible.
Le co-investissement aux côtés d’un fonds
Un fonds propose souvent à ses investisseurs d’entrer directement dans une opération importante, en plus de leur participation dans le fonds. On crée alors un véhicule de co-investissement distinct :
- le fonds et les co-investisseurs en deviennent actionnaires ;
- le fonds le gère en règle générale et nomme la majorité des administrateurs ;
- les co-investisseurs obtiennent des droits de minoritaire : information, veto sur les questions clés, droit de sortie conjointe (tag-along) ;
- les frais de gestion du co-investissement sont généralement plus bas que dans le fonds, voire nuls ; c’est un point de négociation.
Le risque principal est réglementaire. Si le gérant du fonds décide à la place des co-investisseurs et que leurs fonds sont mis en commun, le SPV peut relever de la définition d’un organisme de placement collectif (art. 106 des Financial Services and Markets Regulations). Si le gérant est déjà agréé par la FSRA, il faut vérifier que son autorisation couvre cette activité. Pour monter un fonds, voir l’article Structure GP/LP à l’ADGM : comment monter un fonds.
Club deal et joint-venture
Dans un club deal, plusieurs investisseurs aux participations comparables achètent un actif ensemble et le gèrent conjointement. Dans une joint-venture, ce sont des sociétés qui s’associent de la même manière. L’essentiel, ce sont les règles de gouvernance :
- composition du conseil d’administration : qui nomme combien d’administrateurs ;
- décisions réservées : celles qui exigent l’unanimité ou une majorité qualifiée (cession de l’actif, nouveaux associés, emprunts, budget) ;
- mécanisme de sortie d’impasse : escalade, médiateur et, en dernier recours, rachat croisé des participations (clause shotgun ou russian roulette) ;
- restrictions à la cession des titres : droit de préemption, interdiction de vendre à des concurrents pendant une période donnée ;
- non-concurrence des associés s’ils opèrent dans le même secteur.
Les documents de l’opération
| Document | L’essentiel |
|---|---|
| Statuts du SPV (articles of association) | Catégories d’actions, droits de vote, règles de cession des actions |
| Pacte d’associés (SHA) | Décisions réservées, conseil d’administration, drag-along et tag-along, impasse, sortie, non-concurrence |
| Contrat de cession d’actions (SPA) | Prix et mécanisme de calcul, déclarations et garanties du vendeur, indemnisation, conditions du closing |
| Bulletin de souscription | Apports des investisseurs, délais, conséquences d’un défaut de paiement |
| Contrat de crédit et acte de nantissement | Conditions du financement, nantissement des titres du SPV et de ses comptes |
| Répartition des revenus (waterfall) | Ordre des paiements : remboursement du capital, rendement préférentiel, carried interest |
Droit applicable et litiges : pour les documents d’un SPV de l’ADGM, il est pratique de choisir le droit de l’ADGM (fondé sur la common law anglaise) et les tribunaux de l’ADGM ou l’arbitrage. Le contrat avec le vendeur peut relever d’un autre droit ; cela se négocie.
Financement et nantissement des titres
- Le crédit d’acquisition est généralement souscrit par la bidco. La banque obtient un nantissement sur les titres de la bidco, ses comptes et ses droits au titre du SPA.
- Inscription de la sûreté. Une sûreté constituée par une société de l’ADGM doit être inscrite auprès du registre dans les 21 jours suivant sa constitution (art. 784-785 des Companies Regulations 2020). À défaut, elle est nulle en tant que garantie et la dette devient immédiatement exigible.
- Financement par les associés. Une partie de l’investissement est souvent apportée sous forme de prêt plutôt que de capital. C’est plus souple à la sortie, mais les prêts de parties liées sont soumis à des limitations fiscales (voir ci-dessous).
Fiscalité
Un SPV de l’ADGM est contribuable aux Émirats arabes unis. Règles clés pour les opérations :
| Règle | Contenu |
|---|---|
| Taux | 0 % sur les bénéfices jusqu’à 375 000 AED, 9 % au-delà |
| Dividendes de sociétés des EAU | Exonérés (art. 22 de la loi sur l’impôt sur les sociétés) |
| Régime de participation (art. 23) | Les dividendes et plus-values de cession de participations peuvent être exonérés : participation d’au moins 5 % (ou coût d’acquisition à partir de 4 M AED), détention d’au moins 12 mois, société cible imposée à un taux d’au moins 9 %, entre autres conditions |
| Limitation générale des intérêts | Les intérêts nets sont déductibles dans la limite de 30 % de l’EBITDA fiscal ; si les intérêts nets ne dépassent pas 12 M AED, la limitation ne s’applique pas. La part non déduite est reportable sur 10 périodes fiscales |
| Limitation spécifique des intérêts | Les intérêts sur prêts de parties liées ne sont pas déductibles si le prêt a servi à acquérir une participation dans une société qui devient de ce fait liée, à verser des dividendes à des parties liées, ou à certaines autres fins. Exception : le prêteur est imposé sur ces intérêts à un taux d’au moins 9 % |
| Statut de Qualifying Free Zone Person | Un taux de 0 % sur le revenu qualifiant est possible si les conditions sont remplies, notamment des comptes audités |
Les transferts d’actifs intra-groupe et les restructurations peuvent se faire en neutralité fiscale si les conditions des régimes d’exonération de groupe et de restructuration d’entreprise sont réunies. Le modèle fiscal de l’opération, y compris l’imposition dans les pays de résidence des investisseurs et du vendeur, se calcule avant la signature du SPA.
Contrôle des concentrations
Si l’opération touche le marché des EAU, il faut vérifier l’obligation de notifier la concentration économique :
- Seuils (Cabinet Resolution No. 3 of 2025) : chiffre d’affaires annuel cumulé sur le marché pertinent des EAU supérieur à 300 M AED, ou part de marché cumulée supérieure à 40 % au cours du dernier exercice. Le seuil peut être franchi par une seule des parties.
- Délai : la notification est déposée au plus tard 90 jours avant le closing (art. 12 du Federal Decree-Law No. 36 of 2023). En cas d’acquisition, c’est l’acquéreur qui notifie ; en cas de fusion ou de joint-venture, toutes les parties.
- Examen : 90 jours à compter de la date où le dossier est jugé complet, avec une prolongation possible de 45 jours. En l’absence de décision, la demande est réputée rejetée.
- Sanctions en cas de closing sans autorisation ou de défaut de notification : 2 à 10 % du chiffre d’affaires annuel des produits ou services concernés, ou, s’il est impossible à calculer, de 500 000 à 5 000 000 AED.
- Le règlement d’application de la loi (Cabinet Resolution No. 59 of 2026) est en vigueur depuis le 30 juillet 2026.
Mieux vaut inscrire l’obtention de l’autorisation dans le SPA comme condition suspensive du closing.
Quand le SPV devient un fonds
Si un SPV réunit l’argent de plusieurs investisseurs passifs et qu’un seul sponsor prend les décisions, il peut relever de la définition d’un organisme de placement collectif. Critères de l’art. 106 des Financial Services and Markets Regulations : les participants se partagent le revenu tiré des biens, n’ont pas de contrôle au quotidien sur la gestion, et les fonds sont mis en commun ou les biens sont gérés comme un tout. Dans les fusions-acquisitions et les club deals où les investisseurs participent activement, ce risque est généralement plus faible, mais il doit être vérifié par écrit avant toute levée de fonds. Analyse détaillée dans l’article SPV deal-by-deal pour syndicats et club deals.
Délais et coûts
| Étape | Repère |
|---|---|
| Immatriculation du SPV à l’ADGM | En général à partir de 3 à 5 jours ouvrés après le dépôt du dossier complet ; délai non garanti par le registre |
| KYC des investisseurs | En parallèle de l’immatriculation |
| Ouverture du compte bancaire | À partir de 2 à 6 semaines, selon la banque |
| Autorisation au titre des concentrations (si nécessaire) | À partir de 90 jours avant le closing |
| Frais du registre de l’ADGM (janvier 2025) | Montant |
|---|---|
| Immatriculation du SPV | À partir de 1 900 $ |
| Renouvellement | À partir de 1 400 $ par an |
| Statut de Restricted Scope Company (si la confidentialité est nécessaire) | Environ 3 100 $ en plus |
Les services juridiques et fiscaux liés à l’opération ainsi que les services du CSP dépendent de la complexité de l’opération. Le coût des services de Dynasty Business Adviser est calculé individuellement pour votre structure. Contactez-nous pour une consultation personnalisée. Sur le statut non public, voir l’article Restricted Scope Company : quand la confidentialité s’impose.
Banque. Selon les règles de la Banque centrale des EAU, la banque identifiera tous les bénéficiaires effectifs du SPV détenant 25 % ou plus du capital ou du contrôle (Cabinet Resolution No. 134 of 2025, art. 10), vérifiera l’origine des fonds de chaque investisseur et l’objet de l’opération. Mieux vaut préparer à l’avance le dossier de l’opération : SPA, organigramme, sources de financement.
Conclusion
Un SPV à l’ADGM est un outil éprouvé pour les fusions-acquisitions, le co-investissement et les club deals : il isole les risques de l’opération, offre un interlocuteur unique au vendeur et à la banque, et permet de sortir par la cession des titres. Pour une acquisition à crédit, on utilise le tandem holdco et bidco ; pour le co-investissement, un SPV aux côtés du fonds avec des droits de minoritaire pour les co-investisseurs ; pour les club deals, un pacte d’associés qui règle soigneusement les impasses et la sortie. Avant la signature, on vérifie trois points : le modèle fiscal avec les limitations de déduction des intérêts, les seuils du contrôle des concentrations et le risque que le SPV soit requalifié en fonds.
L’équipe Dynasty Business Adviser vous aide à choisir le schéma, à immatriculer le SPV à l’ADGM, à organiser le KYC des investisseurs, à ouvrir le compte et, avec ses avocats partenaires, à préparer les documents de l’opération. Plus d’informations sur la page.
Obtenir un conseil
Données à jour en octobre 2026. Sources : ADGM — Overview of Fees (janvier 2025) ; ADGM — page Special Purpose Vehicles ; ADGM Companies Regulations 2020 (art. 784-785) ; ADGM Financial Services and Markets Regulations (art. 106) ; Federal Decree-Law No. 47 of 2022 on Taxation of Corporations and Businesses (art. 22, 23 et règles de limitation des intérêts) ; PwC Worldwide Tax Summaries — United Arab Emirates, Deductions ; Federal Decree-Law No. 36 of 2023 on Competition ; Cabinet Resolution No. 3 of 2025 ; Cabinet Resolution No. 59 of 2026 ; Gibson Dunn — UAE Competition Law Executive Regulations Now in Force (août 2026) ; DWF — Proposed Changes to Company Charges in the ADGM (2024) ; Cabinet Resolution No. 134 of 2025 (art. 10). Ce contenu ne constitue ni un conseil juridique ni un conseil fiscal.
Auteur : l’équipe Dynasty Business Adviser