Когда инвестор покупает компанию, входит в сделку вместе с фондом или собирает партнёров на крупную покупку, он редко делает это напрямую. Между инвесторами и активом ставят компанию специального назначения (SPV): она подписывает договор купли-продажи, берёт кредит на покупку, держит акции и потом продаёт их при выходе. SPV в ADGM для этого удобна: английское общее право, собственные суды, сборы регистратора от $1 900 и понятный банкам статус. Ниже — какие схемы используют для M&A, co-investment и клубных сделок, что прописать в документах, как работают залог, налоги и антимонопольный контроль.
Зачем SPV в сделке?
- Изоляция рисков. Обязательства по договору покупки и по кредиту остаются в SPV и не переходят на инвесторов.
- Одна сторона для продавца и банка. Продавец подписывает договор с одной компанией, а не с десятью инвесторами.
- Выход через продажу акций SPV. Можно продать сам актив или акции SPV — второе часто проще.
- Нейтральная юрисдикция. Инвесторы из разных стран соглашаются на английское право и суды или арбитраж ADGM.
- Чистая отчётность. У каждой сделки своя компания, свои счета и свои результаты.
Три типовые схемы
| Схема | Кто участвует | Кто управляет | Главный документ |
|---|---|---|---|
| M&A (покупка компании) | Покупатель или группа покупателей, банк | Покупатель | Договор купли-продажи акций (SPA) |
| Co-investment | Фонд и его инвесторы-соинвесторы | Фонд как ведущий инвестор, у соинвесторов — права меньшинства | Соглашение о co-investment и акционерное соглашение |
| Клубная сделка / совместное предприятие | Несколько равноправных инвесторов или компаний | Совместно, через совет директоров | Акционерное соглашение |
Сделки с синдикатом пассивных инвесторов под одного спонсора разобраны отдельно — в статье Deal-by-deal SPV для синдикатов и клубных сделок.
Схема M&A: holdco и bidco
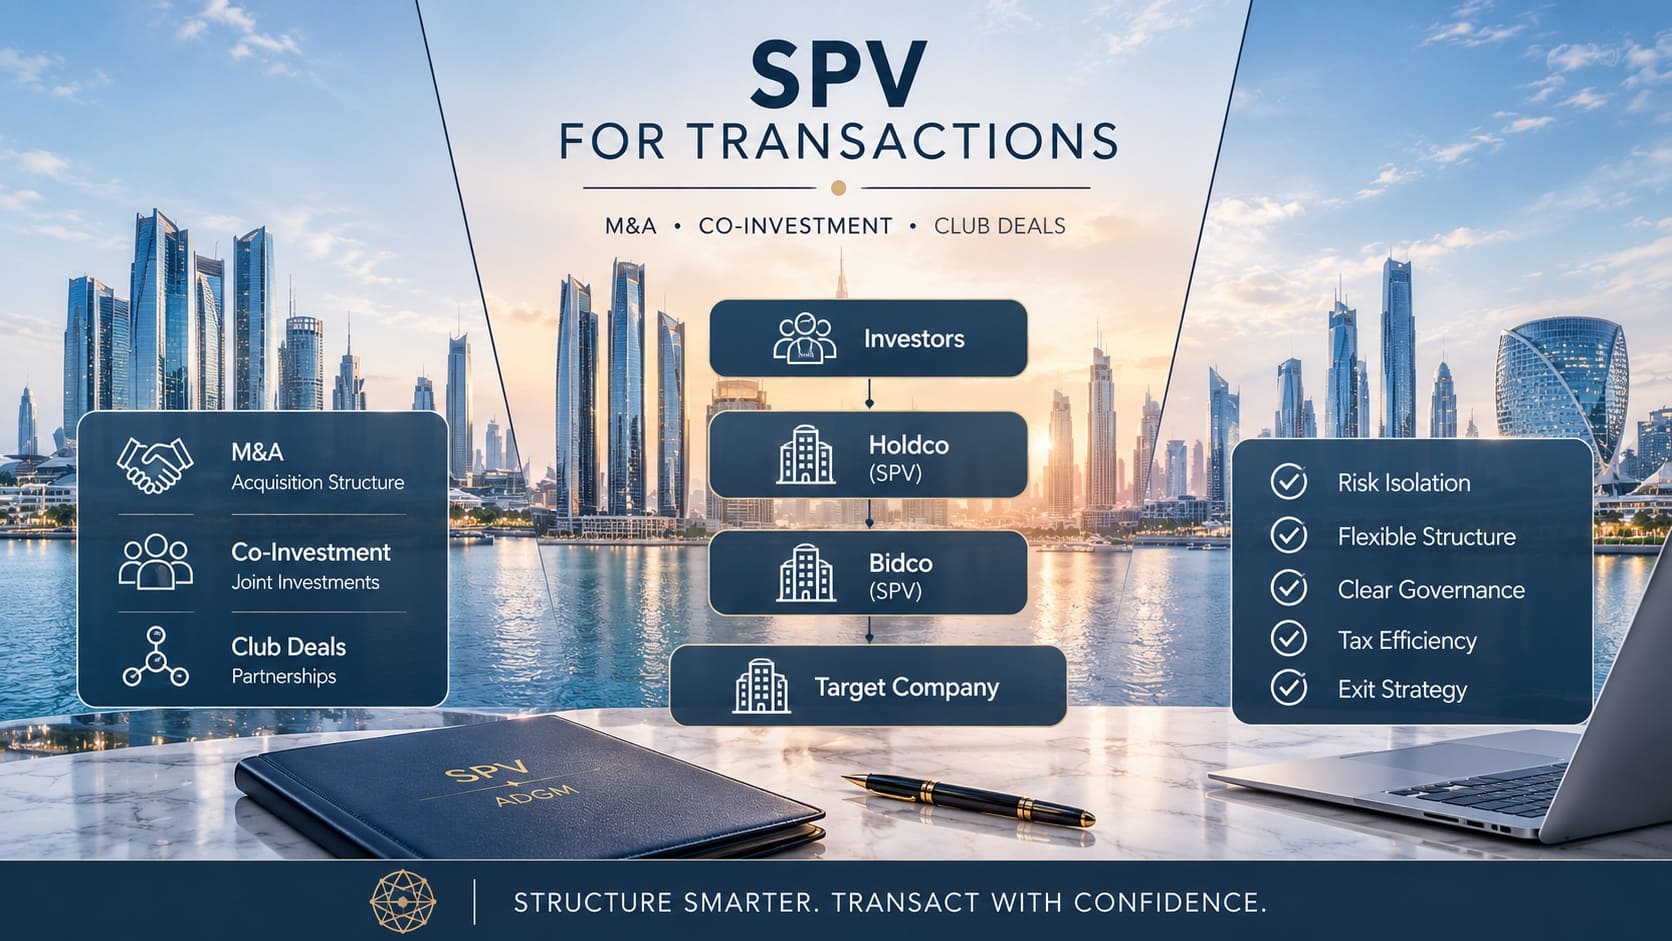
Для покупки компании часто используют две SPV:
| Уровень | Функция |
|---|---|
| Инвесторы | Вкладывают капитал в holdco |
| Holdco (SPV) | Держит bidco, через неё распределяются дивиденды и проходит выход |
| Bidco (SPV) | Подписывает SPA, берёт кредит на покупку, становится акционером целевой компании |
| Целевая компания | Операционный бизнес |
Зачем два уровня:
- банк получает залог на акции bidco, а инвесторы — отдельный уровень, где действуют их договорённости;
- при выходе можно продать holdco целиком, не трогая цепочку под ней;
- можно привлечь мезонинное финансирование на уровне holdco, не смешивая его с банковским кредитом.
Для небольших сделок достаточно одной SPV.
Важно помнить: SPV в ADGM — пассивная компания. Она не нанимает сотрудников и не ведёт операционный бизнес (официальная страница ADGM о SPV). Операционная деятельность остаётся в целевой компании.
Co-investment рядом с фондом
Фонд часто предлагает своим инвесторам вложиться в крупную сделку напрямую, сверх их доли в фонде. Для этого создают отдельную SPV:
- фонд и соинвесторы становятся её акционерами;
- фонд, как правило, управляет — назначает большинство директоров;
- соинвесторы получают права меньшинства: информацию, вето по ключевым вопросам, право присоединиться к продаже (tag-along);
- комиссии за управление в co-investment обычно ниже, чем в фонде, или отсутствуют — это предмет переговоров.
Ключевой риск — регуляторный. Если управляющий фондом принимает решения за соинвесторов, а их деньги объединены, SPV может подпадать под определение коллективного инвестиционного фонда (ст. 106 Financial Services and Markets Regulations). Если управляющий уже лицензирован FSRA, нужно проверить, покрывает ли его разрешение такую деятельность. Подробнее о том, как собрать фонд, — в статье Структура GP/LP в ADGM: как собрать фонд.
Клубная сделка и совместное предприятие
В клубной сделке несколько инвесторов с сопоставимыми долями покупают актив вместе и управляют им совместно. В совместном предприятии так же объединяются компании. Здесь главное — правила управления:
- состав совета директоров — кто и сколько директоров назначает;
- зарезервированные вопросы — решения, которые требуют единогласия или квалифицированного большинства: продажа актива, новые акционеры, кредиты, бюджет;
- механизм выхода из тупика — эскалация, медиатор, а в крайнем случае взаимный выкуп долей (shotgun или russian roulette);
- ограничения на передачу акций — право преимущественной покупки, запрет продажи конкурентам на определённый срок;
- неконкуренция участников, если они работают в той же отрасли.
Документы сделки
| Документ | Что в нём главное |
|---|---|
| Устав SPV (articles of association) | Классы акций, права голоса, порядок передачи акций |
| Акционерное соглашение (SHA) | Зарезервированные вопросы, совет директоров, drag-along и tag-along, тупик, выход, неконкуренция |
| Договор купли-продажи акций (SPA) | Цена и механизм её расчёта, заверения и гарантии продавца, возмещение убытков, условия закрытия |
| Соглашение о подписке | Взносы инвесторов, сроки, последствия неоплаты |
| Кредитный договор и договор залога | Условия финансирования, залог акций SPV и её счетов |
| Распределение доходов (waterfall) | Порядок выплат: возврат капитала, привилегированная доходность, carried interest |
Право и споры: для документов SPV в ADGM удобно выбрать право ADGM (на основе английского общего права) и суды ADGM или арбитраж. Договор с продавцом может подчиняться другому праву — это решается в переговорах.
Финансирование и залог акций
- Кредит на покупку обычно берёт bidco. Банк получает залог на акции bidco, её счета и права по SPA.
- Регистрация залога. Залог, который создаёт компания ADGM, регистрируется у регистратора в течение 21 дня с момента создания (ст. 784–785 Companies Regulations 2020). Если не зарегистрировать, залог становится недействительным в части обеспечения, а долг — подлежащим немедленному погашению.
- Финансирование от акционеров. Часть инвестиций часто вносят займом, а не капиталом. Это гибче при выходе, но займы от связанных лиц попадают под налоговые ограничения (см. ниже).
Налоги
SPV в ADGM — налогоплательщик ОАЭ. Ключевые правила для сделок:
| Правило | Суть |
|---|---|
| Ставка | 0% на прибыль до AED 375 000, 9% сверх этой суммы |
| Дивиденды от компаний ОАЭ | Освобождены (ст. 22 закона о корпоративном налоге) |
| Правило об участии (ст. 23) | Дивиденды и прибыль от продажи долей могут быть освобождены: доля не менее 5% (или стоимость приобретения от AED 4 млн), владение не менее 12 месяцев, целевая компания облагается налогом не ниже 9%, плюс другие условия |
| Общее ограничение процентов | Чистые проценты вычитаются в пределах 30% налоговой EBITDA; если чистые проценты не превышают AED 12 млн, ограничение не применяется. Невычтенная часть переносится на 10 налоговых периодов |
| Специальное ограничение процентов | Проценты по займам от связанных лиц не вычитаются, если заём использован для покупки доли в компании, которая в результате становится связанной, для выплаты дивидендов связанным лицам и ряда других целей. Исключение — если кредитор платит налог на эти проценты по ставке не ниже 9% |
| Квалифицированный статус свободной зоны | Ставка 0% на квалифицирующий доход возможна при соблюдении условий, включая аудированную отчётность |
Перенос активов внутри группы и реструктуризацию можно провести без налога при выполнении условий освобождения для групп и реструктуризации бизнеса. Налоговая модель сделки — включая налоги в странах резидентства инвесторов и продавца — считается до подписания SPA.
Антимонопольный контроль
Если сделка затрагивает рынок ОАЭ, нужно проверить требование об уведомлении об экономической концентрации:
- Пороги (решение Кабинета министров № 3 от 2025 года): совокупные годовые продажи на соответствующем рынке ОАЭ свыше AED 300 млн или совокупная доля рынка свыше 40% за последний финансовый год. Порог может быть превышен и одной стороной.
- Срок: уведомление подаётся не позднее чем за 90 дней до закрытия сделки (ст. 12 Federal Decree-Law No. 36 of 2023). При покупке уведомляет покупатель, при слиянии и совместном предприятии — все стороны.
- Рассмотрение: 90 дней с момента признания заявки полной, с возможным продлением на 45 дней. Если решения нет — заявка считается отклонённой.
- Штрафы за закрытие без одобрения или неуведомление: 2–10% годовых продаж соответствующих товаров или услуг, а если их нельзя рассчитать — AED 500 000–5 000 000.
- Исполнительный регламент закона (решение Кабинета министров № 59 от 2026 года) действует с 30 июля 2026 года.
Условие о получении одобрения стоит включить в SPA как условие закрытия.
Когда SPV становится фондом?
Если SPV собирает деньги нескольких пассивных инвесторов, а решения принимает один спонсор, она может подпадать под определение коллективного инвестиционного фонда. Признаки по ст. 106 Financial Services and Markets Regulations: участники делят доход от имущества, не имеют повседневного контроля над управлением, а деньги объединены или имуществом управляют как единым целым. В сделках M&A и клубных сделках с активным участием инвесторов этот риск обычно ниже, но его нужно проверить письменно до привлечения денег. Подробно — в статье Deal-by-deal SPV для синдикатов и клубных сделок.
Сроки и стоимость
| Этап | Ориентир |
|---|---|
| Регистрация SPV в ADGM | Обычно от 3–5 рабочих дней после подачи полного пакета; срок регистратором не гарантирован |
| KYC инвесторов | Параллельно с регистрацией |
| Открытие банковского счёта | От 2–6 недель, зависит от банка |
| Антимонопольное одобрение (если нужно) | От 90 дней до закрытия |
| Сбор регистратора ADGM (январь 2025) | Сумма |
|---|---|
| Регистрация SPV | От $1 900 |
| Продление | От $1 400 в год |
| Статус Restricted Scope Company (если нужна непубличность) | В районе $3 100 дополнительно |
Юридические и налоговые услуги по сделке, а также услуги CSP зависят от сложности сделки. Стоимость услуг Dynasty Business Adviser рассчитывается индивидуально под вашу структуру. Обратитесь к нам за персональной консультацией. О непубличном статусе — в статье Restricted Scope Company: когда нужна непубличность.
Банк. По правилам ЦБ ОАЭ банк установит всех бенефициаров SPV с долей или контролем 25% и более (Cabinet Resolution No. 134 of 2025, ст. 10), проверит происхождение средств каждого инвестора и цель сделки. Пакет документов по сделке — SPA, структура, источники финансирования — стоит подготовить заранее.
Вывод
SPV в ADGM — рабочий инструмент для M&A, co-investment и клубных сделок: она изолирует риски сделки, даёт одну сторону для продавца и банка и позволяет выходить через продажу акций. Для покупки с кредитом используют связку holdco и bidco, для co-investment — SPV рядом с фондом с правами меньшинства для соинвесторов, для клубных сделок — акционерное соглашение с проработанными тупиками и выходом. Перед подписанием проверяют три вещи: налоговую модель с ограничениями по процентам, антимонопольные пороги и риск, что SPV признают фондом.
Команда Dynasty Business Adviser поможет выбрать схему, зарегистрировать SPV в ADGM, организовать KYC инвесторов, открыть счёт и вместе с партнёрами-юристами подготовить документы сделки. Подробнее — на странице.
Получить консультацию
Данные актуальны на октябрь 2026 года. Источники: ADGM — Overview of Fees (январь 2025); ADGM — страница Special Purpose Vehicles; ADGM Companies Regulations 2020 (ст. 784–785); ADGM Financial Services and Markets Regulations (ст. 106); Federal Decree-Law No. 47 of 2022 on Taxation of Corporations and Businesses (ст. 22, 23 и правила об ограничении процентов); PwC Worldwide Tax Summaries — United Arab Emirates, Deductions; Federal Decree-Law No. 36 of 2023 on Competition; Cabinet Resolution No. 3 of 2025; Cabinet Resolution No. 59 of 2026; Gibson Dunn — UAE Competition Law Executive Regulations Now in Force (август 2026); DWF — Proposed Changes to Company Charges in the ADGM (2024); Cabinet Resolution No. 134 of 2025 (ст. 10). Материал не является юридической или налоговой консультацией.
Автор: команда Dynasty Business Adviser