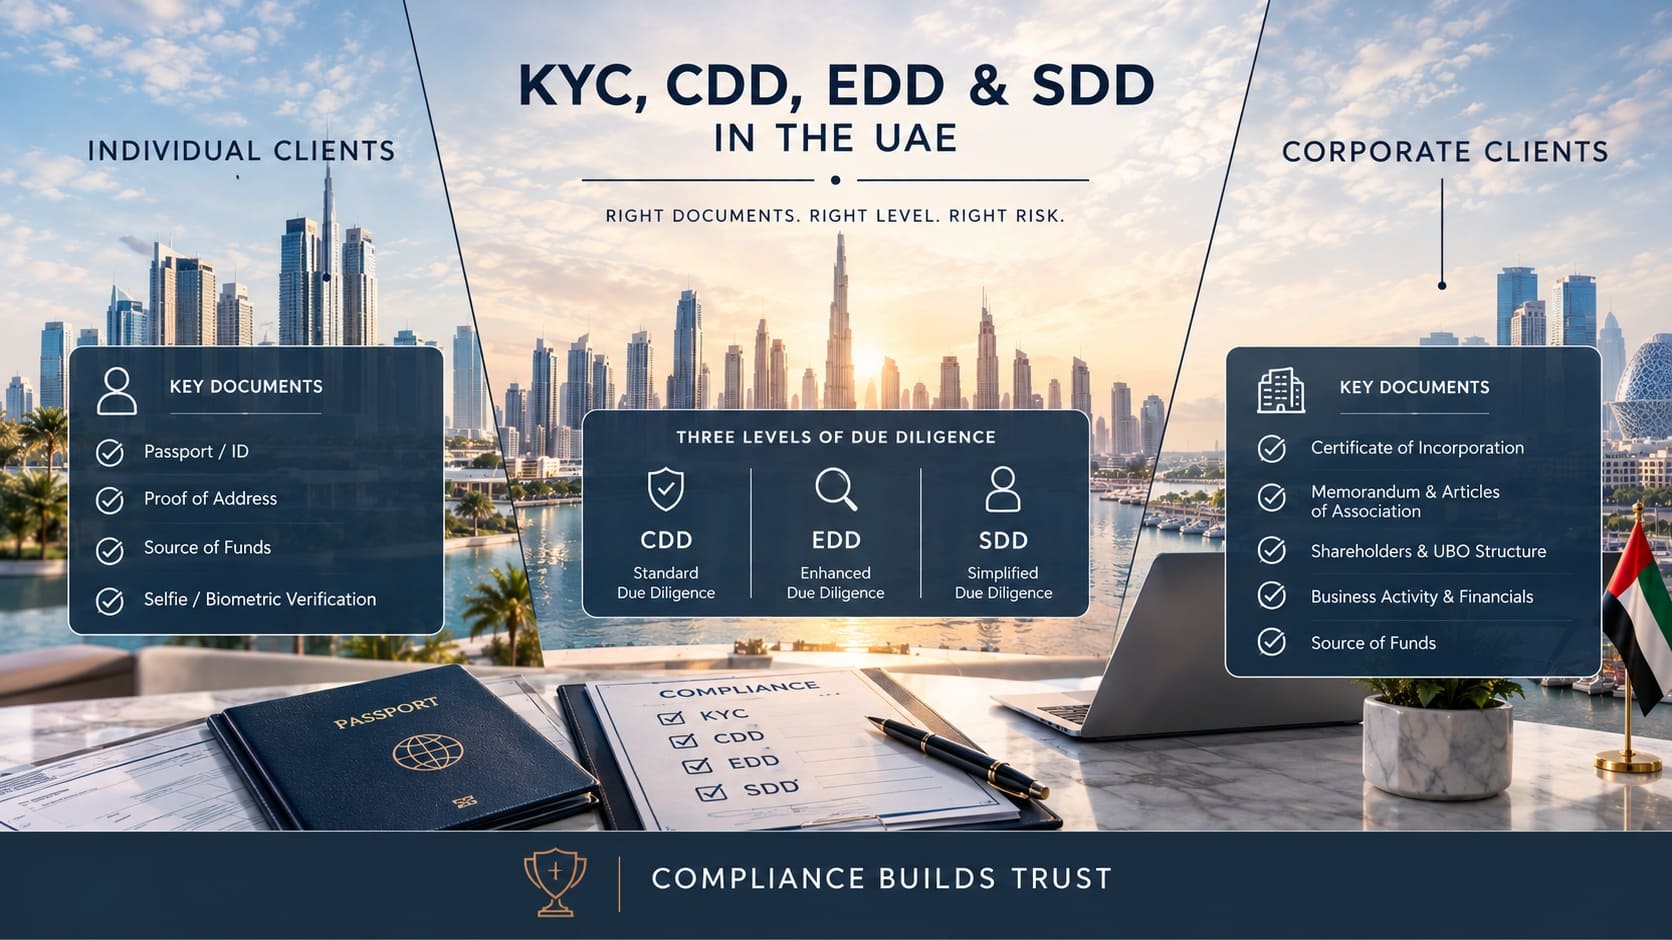
Проверка клиента — та часть AML-системы, по которой инспектор Министерства экономики судит, работает ли политика на деле. Он не читает процедуры, он открывает досье конкретного клиента и смотрит: какие документы запрошены, когда, кем проверены и почему компания решила, что риск стандартный, а не высокий. Постановление Кабинета министров №134/2025 посвящает проверке клиентов статьи 6–17 и устанавливает три уровня: стандартная проверка (CDD), усиленная (EDD) и упрощённая (SDD).
В этой статье — практический разбор: когда проверка обязательна, какие документы запрашивать у физических и юридических лиц, как устанавливать бенефициара при пороге 25%, при каких признаках переходить на усиленную проверку и что хранить пять лет. Текст рассчитан на DNFBP — агентства недвижимости, торговцев драгметаллами, бухгалтеров, корпоративных провайдеров, — но принципы те же для финансовых учреждений и VASP.
KYC, CDD, EDD и SDD: в чём разница
Термины часто смешивают, хотя у каждого своя роль:
| Термин | Что означает | Когда применяется |
|---|---|---|
| KYC (Know Your Customer) | Общее название процесса «знай своего клиента»: сбор и проверка данных, анкеты, досье | Всегда — это рамка, внутри которой работают CDD, EDD и SDD |
| CDD (Customer Due Diligence) | Стандартная проверка: идентификация, верификация, установление UBO, цель отношений, мониторинг | Для каждого клиента при наступлении триггера |
| EDD (Enhanced Due Diligence) | Усиленная проверка: дополнительные документы, источник средств и благосостояния, одобрение руководством, частый мониторинг | При высоком риске: PEP, страны высокого риска, сложные структуры, подозрительные обстоятельства |
| SDD (Simplified Due Diligence) | Упрощённая проверка: сокращённый набор мер | Только при документально обоснованном низком риске и никогда при подозрении |
Когда проверка клиента обязательна?
Статья 6 регламента перечисляет триггеры, при которых компания обязана провести CDD:
- начало деловых отношений — договор, открытие счёта, принятие на обслуживание;
- разовая операция от 55 000 AED — одна или серия связанных, для финансовых учреждений и наличных операций торговцев драгметаллами и камнями;
- разовый перевод от 3 500 AED, включая операции VASP с виртуальными активами;
- операция в игорном секторе от 11 000 AED;
- подозрение в отмывании денег или финансировании терроризма — независимо от суммы и порогов;
- сомнения в достоверности ранее полученных данных.
Для DNFBP, не работающих с наличными — бухгалтеров, юристов, корпоративных провайдеров, — главный триггер первый: любой клиент, принятый на обслуживание, проходит CDD до начала работы. Верификацию допускается завершить после начала отношений, только если это необходимо для нормального ведения бизнеса, риск находится под контролем и проверка завершается в разумный срок. На практике — не позднее первой операции. Разбор всех порогов — в нашей статье о пороговых суммах AML в ОАЭ.
Стандартная проверка (CDD): четыре элемента
- Идентификация и верификация клиента — установить, кто перед вами, и подтвердить это по надёжным независимым документам.
- Идентификация бенефициарного владельца (UBO) и разумные меры по его верификации — чтобы компания понимала, кто в итоге владеет и контролирует клиента.
- Понимание цели и характера деловых отношений — что клиент собирается делать и соответствует ли это его профилю.
- Постоянный мониторинг — проверка операций на соответствие заявленной деятельности и обновление данных.
Четвёртый элемент чаще всего упускают: досье, собранное при онбординге и не обновлявшееся три года, инспектор рассматривает как нарушение.
Документы по физическому лицу
| Что устанавливаем | Какими документами | Примечание |
|---|---|---|
| Личность: ФИО, дата рождения, гражданство | Паспорт; для резидентов — Emirates ID | Копия с видимой фотографией и сроком действия; оригинал предъявляется лично или проверяется через UAE Pass |
| Статус в ОАЭ | Резидентская виза или въездной штамп | Для нерезидентов — страна налогового резидентства |
| Адрес проживания | Коммунальный счёт, договор аренды (Ejari), выписка из банка не старше 3 месяцев | Адрес из паспорта не считается подтверждением |
| Род занятий и источник средств | Трудовой договор, справка о зарплате, лицензия на бизнес, налоговая декларация | Для стандартного риска достаточно заявления в анкете; документы — при EDD |
| Статус PEP | Анкета + проверка по базам PEP | Политически значимое лицо, его семья и близкие партнёры → EDD |
| Цель отношений | Анкета, договор | Например: покупка квартиры для проживания, инвестиция, ведение бизнеса |
Документы по юридическому лицу
| Что устанавливаем | Какими документами | Примечание |
|---|---|---|
| Существование и статус компании | Торговая лицензия, свидетельство о регистрации | Лицензия должна быть действующей; проверка в реестре фризоны или DED |
| Правовая форма и полномочия | Устав (MoA/AoA), решение совета о полномочиях, доверенность на подписанта | Подписант проверяется как физическое лицо |
| Структура владения | Реестр акционеров, UBO-декларация, схема группы при многоуровневой структуре | До физических лиц с долей 25% и более |
| Руководство | Список директоров, паспорта и Emirates ID директоров | Номинальные директора раскрываются отдельно |
| Адрес и реальная деятельность | Договор аренды офиса, сайт, описание деятельности | Виртуальный офис без деятельности — фактор риска |
| Источник средств компании | Финансовая отчётность, выписки, договоры с контрагентами | Обязательно при EDD; при CDD — заявление в анкете |
Как установить бенефициара при пороге 25%?
Бенефициарный владелец — физическое лицо, которое прямо или косвенно владеет или контролирует 25% и более капитала или голосов. Алгоритм из регламента:
- Найти физических лиц с долей от 25% — прямо или через цепочку компаний (доли перемножаются).
- Если таких нет — установить лицо, контролирующее компанию иным способом: право назначать директоров, вето, соглашение акционеров.
- Если и такого нет — бенефициаром признаётся старшее должностное лицо, обычно генеральный директор.
- Номинальные акционеры и директора бенефициарами не считаются; их нужно раскрыть и установить, в чьих интересах они действуют.
- Для фондов и трастов — учредитель, протектор, бенефициары и лицо, контролирующее структуру.
Данные об UBO обновляются в течение 15 рабочих дней после изменения. Подробнее о реестре и ответственности за ложные данные — в нашей статье об UBO в ОАЭ.
Усиленная проверка (EDD): когда и что запрашивать дополнительно
EDD обязательна, когда риск по клиенту, продукту, стране или каналу оценён как высокий. Регламент прямо называет ряд ситуаций; остальные компания определяет сама в оценке рисков.
| Признак высокого риска | Что запросить дополнительно | Кто одобряет |
|---|---|---|
| Клиент или UBO — PEP, член семьи или близкий партнёр PEP | Источник благосостояния и источник средств с документами, расширенная анкета | Руководство компании |
| Страна из списков FATF или Национального комитета ОАЭ | Обоснование отношений, подтверждение происхождения средств, усиленный мониторинг | Руководство |
| Сложная структура владения, трасты, номинальные лица | Схема структуры до физических лиц, документы по каждому уровню, объяснение экономического смысла | MLRO + руководство |
| Дистанционный онбординг без личной встречи | Видеоидентификация, проверка через UAE Pass или сертифицированного провайдера, дополнительный документ | MLRO |
| Наличные операции выше порога, дробление сумм | Источник наличных, пояснение по операции, отчёт DPMSR при драгметаллах | MLRO |
| Несоответствие профилю: оборот не соответствует доходу, нетипичная география | Объяснение клиента с документами; при неубедительности — рассмотрение STR | MLRO |
| Негативная информация в открытых источниках | Проверка источника, оценка существенности, фиксация решения | MLRO |
Ключевое отличие EDD от CDD — два документа: источник средств (откуда деньги на эту сделку: продажа актива, зарплата, дивиденды) и источник благосостояния (как клиент заработал капитал в целом). Для стандартного риска достаточно заявления в анкете; для высокого нужны подтверждения — договоры, выписки, отчётность. Решение о принятии клиента высокого риска фиксируется письменно и принимается руководством, а не менеджером по продажам.
Упрощённая проверка (SDD): когда допустима
SDD разрешена только при низком риске, подтверждённом оценкой, и запрещена при любом подозрении. Типичные случаи, когда упрощение обосновано:
- клиент — государственный орган ОАЭ или компания с государственным участием;
- компания, акции которой котируются на бирже с требованиями раскрытия;
- финансовое учреждение, регулируемое в ОАЭ или в стране с эквивалентными AML-требованиями;
- продукт с низким риском по оценке компании — например, услуга с фиксированной небольшой суммой без возможности внесения наличных.
Упрощение не означает отсутствие проверки: клиент идентифицируется, цель отношений фиксируется, а обоснование низкого риска записывается в досье. На проверке инспектор попросит показать именно это обоснование.
Постоянный мониторинг и обновление досье
Регламент требует непрерывного мониторинга операций и поддержания данных в актуальном состоянии. Периодичность обновления компания устанавливает сама исходя из риска; распространённая практика:
| Уровень риска | Пересмотр досье | Что проверяется |
|---|---|---|
| Высокий | Не реже раза в год | Актуальность документов, статус PEP, санкционные списки, соответствие операций профилю, источник средств |
| Стандартный | Раз в 2 года | Срок действия документов, изменения во владении, санкционные списки |
| Низкий | Раз в 3 года | Срок действия документов, санкционные списки |
| Любой — при триггере | Немедленно | Смена UBO или директора, необычная операция, негативная информация, истечение документов |
Что делать, если клиент не даёт документы?
Если CDD невозможно завершить — клиент отказывается предоставить документы или предоставленные вызывают сомнения, — регламент предписывает: не начинать отношения, не проводить операцию, прекратить существующие отношения и рассмотреть подачу STR. Нельзя «пока поработать, а документы потом». Отказ клиента объяснить источник средств по сделке с наличными — сам по себе индикатор для внутреннего сообщения MLRO. Порядок подачи отчётов — в нашей статье о STR, SAR и PNMR.
Хранение досье: что и сколько
Все документы проверки клиента, анкеты, результаты скрининга, переписку и записи об операциях нужно хранить не менее 5 лет с наиболее поздней из дат: окончание деловых отношений, закрытие счёта, завершение проверки или расследования (ст. 25(2) регламента). Досье должно быть доступно по запросу регулятора без задержки — на практике в течение одного-двух рабочих дней. Допускается электронное хранение при условии защиты от изменений и возможности выгрузки.
Практические сценарии
| Ситуация | Уровень | Что запросить |
|---|---|---|
| Резидент ОАЭ покупает квартиру через агентство, оплата банковским переводом | CDD | Паспорт, Emirates ID, адрес, анкета с источником средств, цель покупки |
| Нерезидент покупает недвижимость, оплата частично наличными | EDD | Плюс: подтверждение источника средств, источник наличных, страна резидентства, одобрение руководством |
| Иностранная компания заказывает бухгалтерское обслуживание, два уровня холдинга | CDD → EDD при неясном UBO | Лицензия, устав, реестры по каждому уровню, UBO-декларация, схема группы |
| Ювелирный магазин, покупка на 70 000 AED наличными | CDD + отчёт DPMSR | Паспорт/Emirates ID, анкета с источником наличных, запись в журнале операций |
| Клиент — компания с государственным участием ОАЭ | SDD | Подтверждение статуса, подписант, цель отношений, обоснование низкого риска |
| Клиент не отвечает на запрос документов 30 дней | Приостановка | Приостановить операции, уведомить MLRO, рассмотреть STR |
Чек-лист: досье клиента готово к проверке
- Паспорт или Emirates ID с видимым сроком действия, копия заверена сотрудником с датой.
- Адрес подтверждён документом не старше 3 месяцев.
- Для компании: лицензия, устав, реестр акционеров, список директоров, полномочия подписанта.
- UBO установлен до физических лиц, номинальные лица раскрыты.
- Анкета KYC заполнена, цель отношений и источник средств указаны.
- Проверка PEP и санкционных списков проведена, результат записан с датой.
- Уровень риска присвоен, критерии записаны; при высоком риске — одобрение руководства.
- Дата следующего пересмотра досье назначена.
Формы анкет и процедуры CDD/EDD входят в комплект, который мы готовим на странице разработка AML-политики.
Вывод
Проверка клиента в ОАЭ строится на трёх уровнях — CDD, EDD и SDD — и на одном принципе: глубина проверки следует из оценки риска. Для стандартного клиента достаточно паспорта, адреса, анкеты с целью отношений и источником средств и установления UBO при пороге 25%. Для клиента высокого риска — PEP, страна из списков, сложная структура, наличные — нужны документы об источнике средств и благосостояния и письменное одобрение руководства. Досье обновляется по графику и хранится пять лет.
Если вы хотите настроить процедуры CDD и EDD под свою деятельность, получить анкеты KYC и алгоритм определения UBO, специалисты Dynasty Business Adviser подготовят комплект и обучат сотрудников. Подробнее — на странице «AML-комплаенс в ОАЭ». Связаться: +971 52 634 1022.
Получить консультацию
Информация актуальна на 12 октября 2026 года. Статья подготовлена на основе положений Федерального декрет-закона №10/2025, Постановления Кабинета министров №134/2025 и руководств надзорных органов и не является юридическим заключением. Периодичность пересмотра досье и перечень документов для конкретного клиента зависят от оценки рисков компании.