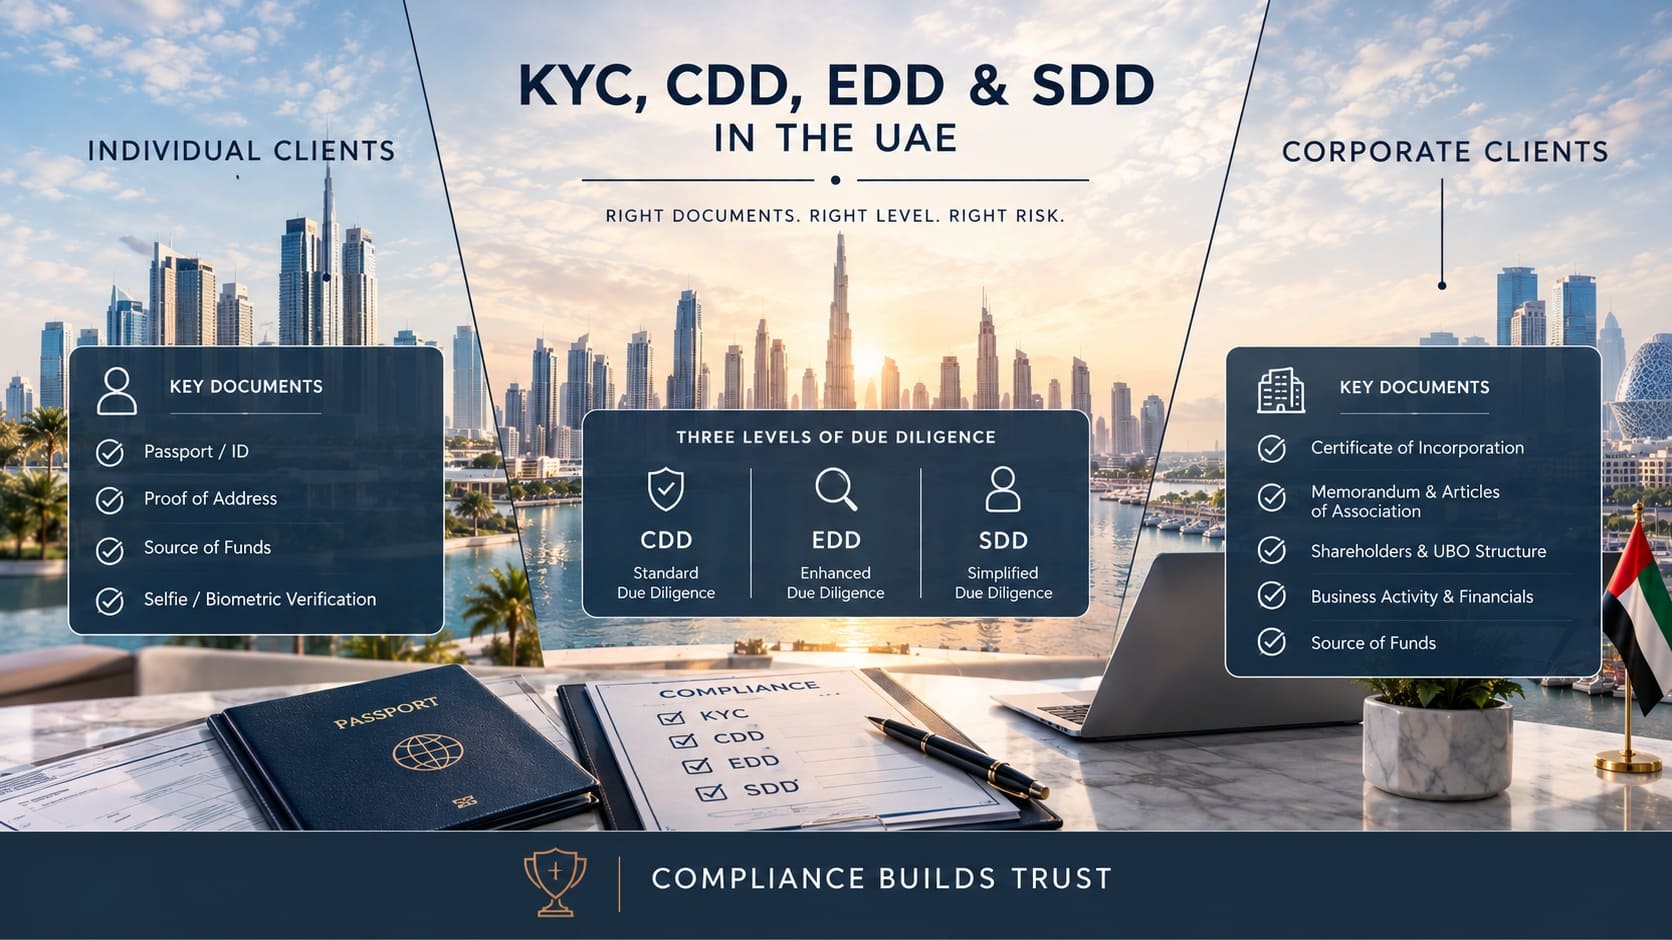
KYC-перевірка клієнтів в Об’єднаних Арабських Еміратах — та частина системи протидії відмиванню грошей, за якою інспектор Міністерства економіки судить, чи працює AML-політика компанії насправді. Він не читає процедури — він відкриває досьє конкретного клієнта і дивиться: які документи запитали, коли, хто їх перевірив і чому компанія вирішила, що ризик стандартний, а не високий. Постанова Кабінету міністрів №134/2025 присвячує перевірці клієнтів статті 6–17 і встановлює три рівні: стандартну перевірку (CDD), посилену (EDD) та спрощену (SDD).
У цій статті — практичний розбір: коли перевірка обов’язкова, які документи для KYC запитувати у фізичних і юридичних осіб, як встановлювати бенефіціарного власника при порозі 25%, за яких ознак переходити на посилену перевірку і що зберігати п’ять років. Текст розрахований на DNFBP — агентства нерухомості, торговців дорогоцінними металами, бухгалтерів, корпоративних провайдерів, — але принципи ті самі для фінансових установ і VASP.
KYC, CDD, EDD і SDD: у чому різниця
Ці терміни часто плутають, хоча в кожного своя роль:
| Термін | Що означає | Коли застосовується |
|---|---|---|
| KYC (Know Your Customer) | Загальна назва процесу «знай свого клієнта»: збір і перевірка даних, анкети, досьє | Завжди — це рамка, всередині якої працюють CDD, EDD і SDD |
| CDD (Customer Due Diligence) | Стандартна перевірка: ідентифікація, верифікація, встановлення UBO, мета відносин, моніторинг | Для кожного клієнта, коли настає тригер |
| EDD (Enhanced Due Diligence) | Посилена перевірка: додаткові документи, джерело коштів і статків, схвалення керівництвом, частіший моніторинг | При високому ризику: PEP, країни високого ризику, складні структури, підозрілі обставини |
| SDD (Simplified Due Diligence) | Спрощена перевірка: скорочений набір заходів | Лише при документально обґрунтованому низькому ризику і ніколи — за наявності підозри |
Коли перевірка клієнта обов’язкова: AML вимоги для компаній в ОАЕ
Стаття 6 регламенту перелічує тригери, за яких компанія зобов’язана провести CDD:
- початок ділових відносин — договір, відкриття рахунку, прийняття на обслуговування;
- разова операція від 55 000 AED — одна або серія пов’язаних, для фінансових установ і готівкових операцій торговців дорогоцінними металами та камінням;
- разовий переказ від 3 500 AED, включно з операціями VASP з віртуальними активами;
- операція в гральному секторі від 11 000 AED;
- підозра у відмиванні грошей або фінансуванні тероризму — незалежно від суми і порогів;
- сумніви в достовірності раніше отриманих даних.
Для DNFBP, які не працюють з готівкою, — бухгалтерів, юристів, корпоративних провайдерів, — головний тригер перший: кожен клієнт, прийнятий на обслуговування, проходить CDD до початку роботи. Завершити верифікацію вже після початку відносин дозволено лише тоді, коли це необхідно для нормального ведення бізнесу, ризик під контролем, а перевірка закінчується в розумний строк. На практиці — не пізніше першої операції. Розбір усіх порогів — у нашій статті про порогові суми AML в ОАЕ.
Стандартна перевірка (CDD): чотири елементи
- Ідентифікація та верифікація клієнта — встановити, хто перед вами, і підтвердити це за надійними незалежними документами.
- Ідентифікація бенефіціарного власника (UBO) і розумні заходи з його верифікації — щоб компанія розуміла, хто зрештою володіє клієнтом і контролює його.
- Розуміння мети та характеру ділових відносин — що клієнт збирається робити і чи відповідає це його профілю.
- Постійний моніторинг — перевірка операцій на відповідність заявленій діяльності та оновлення даних.
Четвертий елемент пропускають найчастіше: досьє, зібране під час онбордингу і не оновлене три роки, інспектор розглядає як порушення.
Документи для KYC фізичної особи
| Що встановлюємо | Якими документами | Примітка |
|---|---|---|
| Особа: ПІБ, дата народження, громадянство | Паспорт; для резидентів — Emirates ID | Копія з видимою фотографією і строком дії; оригінал пред’являється особисто або перевіряється через UAE Pass |
| Статус в ОАЕ | Резидентська віза або в’їзний штамп | Для нерезидентів — країна податкового резидентства |
| Адреса проживання | Комунальний рахунок, договір оренди (Ejari), банківська виписка не старша за 3 місяці | Адреса з паспорта підтвердженням не вважається |
| Рід занять і джерело коштів | Трудовий договір, довідка про зарплату, ліцензія на бізнес, податкова декларація | Для стандартного ризику достатньо заяви в анкеті; документи — при EDD |
| Статус PEP | Анкета + перевірка за базами PEP | Політично значуща особа, її родина та близькі партнери → EDD |
| Мета відносин | Анкета, договір | Наприклад: купівля квартири для проживання, інвестиція, ведення бізнесу |
Документи для KYC компанії (юридичної особи)
| Що встановлюємо | Якими документами | Примітка |
|---|---|---|
| Існування і статус компанії | Торгова ліцензія, свідоцтво про реєстрацію | Ліцензія має бути чинною; перевірка в реєстрі фрізони або DED |
| Правова форма і повноваження | Статут (MoA/AoA), рішення ради про повноваження, довіреність на підписанта | Підписант перевіряється як фізична особа |
| Структура володіння | Реєстр акціонерів, UBO-декларація, схема групи при багаторівневій структурі | До фізичних осіб із часткою 25% і більше |
| Керівництво | Список директорів, паспорти та Emirates ID директорів | Номінальні директори розкриваються окремо |
| Адреса і реальна діяльність | Договір оренди офісу, сайт, опис діяльності | Віртуальний офіс без діяльності — фактор ризику |
| Джерело коштів компанії | Фінансова звітність, виписки, договори з контрагентами | Обов’язково при EDD; при CDD — заява в анкеті |
Як встановити бенефіціарного власника (UBO) при порозі 25%?
Бенефіціарний власник — фізична особа, яка прямо чи опосередковано володіє 25% і більше капіталу або голосів чи контролює їх. Алгоритм із регламенту:
- Знайти фізичних осіб із часткою від 25% — прямо або через ланцюжок компаній (частки перемножуються).
- Якщо таких немає — встановити особу, яка контролює компанію в інший спосіб: право призначати директорів, вето, акціонерна угода.
- Якщо немає і такої — бенефіціаром визнається старша посадова особа, зазвичай генеральний директор.
- Номінальні акціонери та директори бенефіціарами не вважаються; їх потрібно розкрити і встановити, в чиїх інтересах вони діють.
- Для фондів і трастів — засновник, протектор, бенефіціари та особа, яка контролює структуру.
Дані про UBO оновлюються протягом 15 робочих днів після зміни. Докладніше про реєстр і відповідальність за неправдиві дані — у нашій статті про UBO в ОАЭ.
Посилена перевірка (EDD): коли і що запитувати додатково
EDD обов’язкова, коли ризик за клієнтом, продуктом, країною або каналом оцінено як високий. Регламент прямо називає низку ситуацій; решту компанія визначає сама в оцінці ризиків.
| Ознака високого ризику | Що запитати додатково | Хто схвалює |
|---|---|---|
| Клієнт або UBO — PEP, член родини чи близький партнер PEP | Джерело статків і джерело коштів із документами, розширена анкета | Керівництво компанії |
| Країна зі списків FATF або Національного комітету ОАЕ | Обґрунтування відносин, підтвердження походження коштів, посилений моніторинг | Керівництво |
| Складна структура володіння, трасти, номінальні особи | Схема структури до фізичних осіб, документи по кожному рівню, пояснення економічного сенсу | MLRO + керівництво |
| Дистанційний онбординг без особистої зустрічі | Відеоідентифікація, перевірка через UAE Pass або сертифікованого провайдера, додатковий документ | MLRO |
| Готівкові операції вище порога, дроблення сум | Джерело готівки, пояснення щодо операції, звіт DPMSR при дорогоцінних металах | MLRO |
| Невідповідність профілю: оборот не відповідає доходу, нетипова географія | Пояснення клієнта з документами; якщо непереконливо — розгляд STR | MLRO |
| Негативна інформація у відкритих джерелах | Перевірка джерела, оцінка суттєвості, фіксація рішення | MLRO |
Ключова відмінність EDD від CDD — два документи: джерело коштів (звідки гроші на цю угоду: продаж активу, зарплата, дивіденди) та джерело статків (як клієнт заробив капітал загалом). Для стандартного ризику достатньо заяви в анкеті; для високого потрібні підтвердження — договори, виписки, звітність. Рішення про прийняття клієнта високого ризику фіксується письмово і ухвалюється керівництвом, а не менеджером із продажу.
Спрощена перевірка (SDD): коли допустима
SDD дозволена лише при низькому ризику, підтвердженому оцінкою, і заборонена за будь-якої підозри. Типові випадки, коли спрощення обґрунтоване:
- клієнт — державний орган ОАЕ або компанія з державною участю;
- компанія, акції якої котируються на біржі з вимогами щодо розкриття інформації;
- фінансова установа, яку регулюють в ОАЕ або в країні з еквівалентними AML-вимогами;
- продукт із низьким ризиком за оцінкою компанії — наприклад, послуга з фіксованою невеликою сумою без можливості внесення готівки.
Спрощення не означає відсутності перевірки: клієнта ідентифікують, мету відносин фіксують, а обґрунтування низького ризику записують у досьє. Під час перевірки інспектор попросить показати саме це обґрунтування.
Постійний моніторинг і оновлення досьє
Регламент вимагає безперервного моніторингу операцій і підтримання даних в актуальному стані. Періодичність оновлення компанія встановлює сама, виходячи з ризику; поширена практика:
| Рівень ризику | Перегляд досьє | Що перевіряється |
|---|---|---|
| Високий | Не рідше ніж раз на рік | Актуальність документів, статус PEP, санкційні списки, відповідність операцій профілю, джерело коштів |
| Стандартний | Раз на 2 роки | Строк дії документів, зміни у володінні, санкційні списки |
| Низький | Раз на 3 роки | Строк дії документів, санкційні списки |
| Будь-який — при тригері | Негайно | Зміна UBO або директора, незвична операція, негативна інформація, закінчення строку дії документів |
Що робити, якщо клієнт не дає документів?
Якщо CDD неможливо завершити — клієнт відмовляється надати документи або надані викликають сумніви, — регламент приписує: не починати відносини, не проводити операцію, припинити наявні відносини і розглянути подання STR. Варіанту «поки попрацюємо, а документи потім» не існує. Відмова клієнта пояснити джерело коштів за угодою з готівкою — сама по собі індикатор для внутрішнього повідомлення відповідальному за AML (MLRO). Порядок подання звітів — у нашій статті про STR, SAR і PNMR.
Зберігання досьє: що і скільки
Усі документи перевірки клієнта, анкети, результати скринінгу, листування і записи про операції потрібно зберігати не менше ніж 5 років з найпізнішої з дат: завершення ділових відносин, закриття рахунку, закінчення перевірки або розслідування (ст. 25(2) регламенту). Досьє має бути доступним на запит регулятора без затримки — на практиці протягом одного-двох робочих днів. Електронне зберігання допускається за умови захисту від змін і можливості вивантаження.
Практичні сценарії
| Ситуація | Рівень | Що запитати |
|---|---|---|
| Резидент ОАЕ купує квартиру через агентство, оплата банківським переказом | CDD | Паспорт, Emirates ID, адреса, анкета з джерелом коштів, мета купівлі |
| Нерезидент купує нерухомість, оплата частково готівкою | EDD | Плюс: підтвердження джерела коштів, джерело готівки, країна резидентства, схвалення керівництвом |
| Іноземна компанія замовляє бухгалтерське обслуговування, два рівні холдингу | CDD → EDD при неясному UBO | Ліцензія, статут, реєстри по кожному рівню, UBO-декларація, схема групи |
| Ювелірний магазин, купівля на 70 000 AED готівкою | CDD + звіт DPMSR | Паспорт/Emirates ID, анкета з джерелом готівки, запис у журналі операцій |
| Клієнт — компанія з державною участю ОАЕ | SDD | Підтвердження статусу, підписант, мета відносин, обґрунтування низького ризику |
| Клієнт не відповідає на запит документів 30 днів | Призупинення | Призупинити операції, повідомити MLRO, розглянути STR |
Чек-лист: досьє клієнта готове до перевірки
- Паспорт або Emirates ID з видимим строком дії, копію засвідчив співробітник із зазначенням дати.
- Адресу підтверджено документом не старшим за 3 місяці.
- Для компанії: ліцензія, статут, реєстр акціонерів, список директорів, повноваження підписанта.
- UBO встановлено до фізичних осіб, номінальних осіб розкрито.
- Анкету KYC заповнено, мету відносин і джерело коштів зазначено.
- Перевірку PEP і санкційних списків проведено, результат записано з датою.
- Рівень ризику присвоєно, критерії записано; при високому ризику — схвалення керівництва.
- Дату наступного перегляду досьє призначено.
Форми анкет і процедури CDD/EDD входять до комплекту, який ми готуємо в межах послуги розроблення AML-політики.
Висновок
KYC-перевірка клієнтів в ОАЕ будується на трьох рівнях — CDD, EDD і SDD — і на одному принципі: глибина перевірки випливає з оцінки ризику. Для стандартного клієнта достатньо паспорта, адреси, анкети з метою відносин і джерелом коштів та встановлення UBO при порозі 25%. Для клієнта високого ризику — PEP, країна зі списків, складна структура, готівка — потрібні документи про джерело коштів і статків та письмове схвалення керівництва. Досьє оновлюється за графіком і зберігається п’ять років — так протидія відмиванню грошей в ОАЕ перестає бути формальністю і витримує перевірку.
Якщо ви хочете налаштувати процедури CDD і EDD під свою діяльність, отримати анкети KYC та алгоритм визначення UBO, спеціалісти Dynasty Business Adviser підготують комплект і навчать співробітників. Докладніше — на сторінці «Дотримання вимог AML в ОАЕ». Зв’язатися: +971 52 634 1022.
Отримати консультацію
Інформація актуальна станом на 12 жовтня 2026 року. Статтю підготовлено на основі положень Федерального декрет-закону №10/2025, Постанови Кабінету міністрів №134/2025 і настанов наглядових органів; вона не є юридичним висновком. Періодичність перегляду досьє і перелік документів для конкретного клієнта залежать від оцінки ризиків компанії.