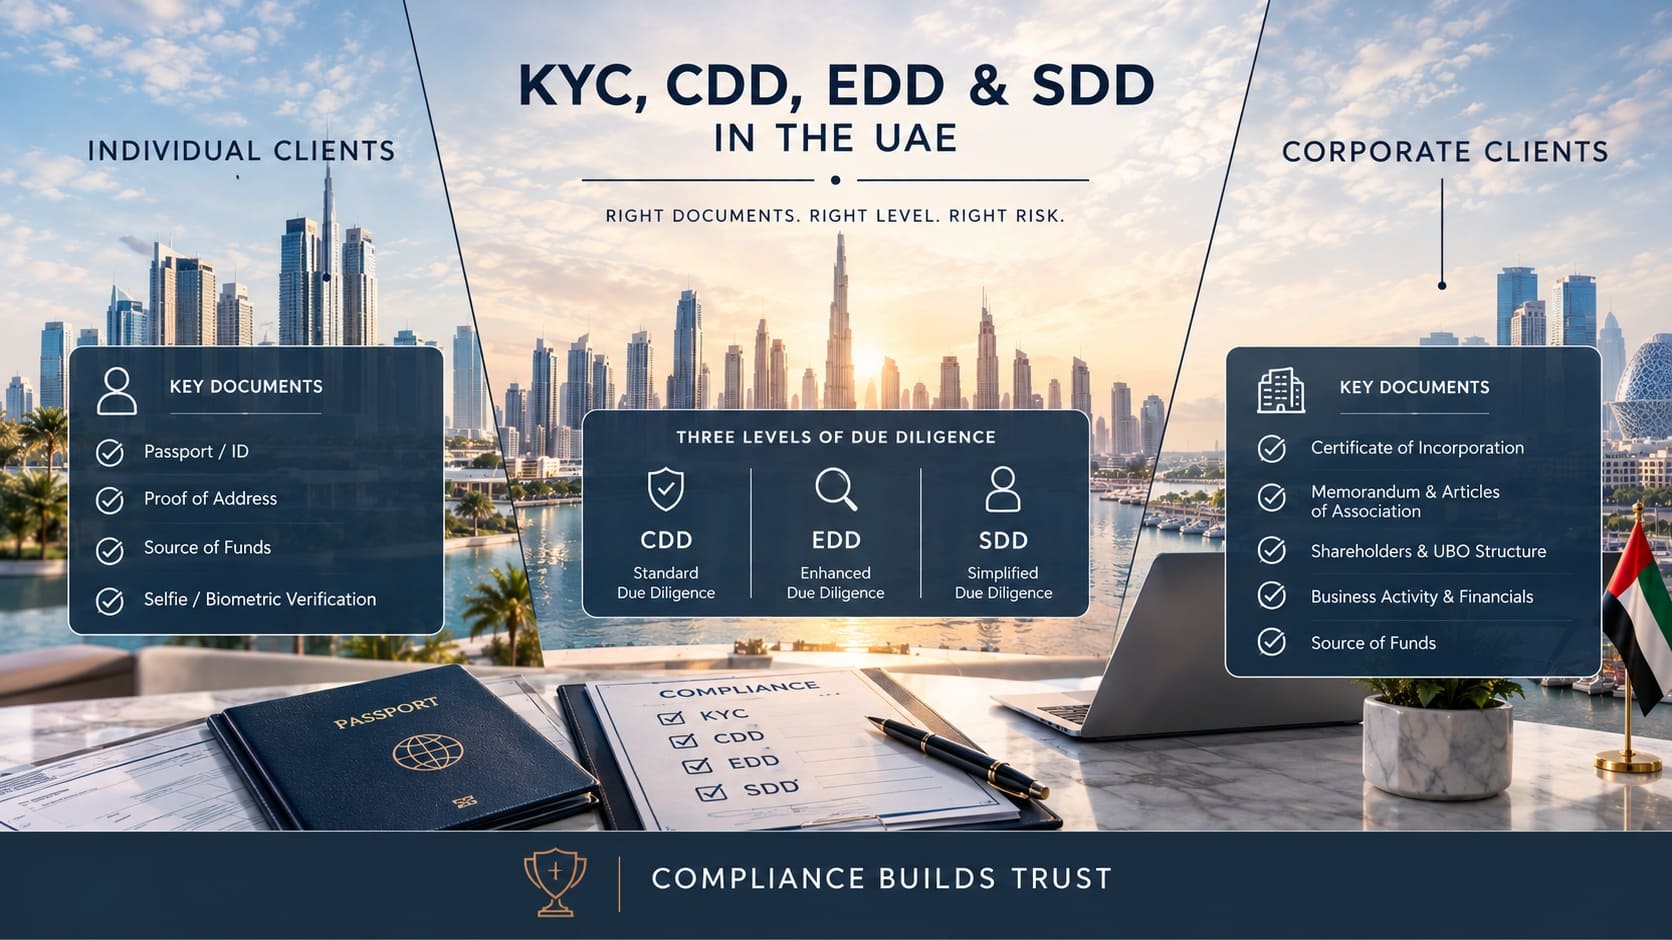
Les procédures KYC CDD d’une entreprise aux Émirats sont la partie du dispositif AML sur laquelle l’inspecteur du ministère de l’Économie et du Tourisme (MoET) juge si la politique fonctionne. Il ne lit pas les procédures : il ouvre un dossier client et regarde quels documents ont été demandés, quand, par qui, et pourquoi le risque a été jugé standard et non élevé. La Résolution du Cabinet n° 134 de 2025 y consacre ses articles 6 à 17 et fixe trois niveaux : l’obligation de vigilance à l’égard du client (CDD), la vigilance renforcée (EDD) et la vigilance simplifiée (SDD).
Guide pratique : quand la vérification est obligatoire, quels documents KYC demander aux particuliers et aux sociétés, comment identifier le bénéficiaire effectif (UBO) au seuil de 25 %, quand passer en vigilance renforcée et que conserver cinq ans. Il vise les DNFBP — agences immobilières, négociants en métaux précieux, comptables, prestataires de services aux sociétés, à Dubai comme ailleurs aux EAU —, mais vaut aussi pour les établissements financiers et les VASP.
KYC, CDD, EDD et SDD : quelle différence
On confond souvent ces termes, alors que chacun a son rôle :
| Terme | Ce qu’il recouvre | Quand il s’applique |
|---|---|---|
| KYC (Know Your Customer) | Processus « connaître son client » : collecte et vérification des données, questionnaires, dossier | Toujours — c’est le cadre de la CDD, de l’EDD et de la SDD |
| CDD (Customer Due Diligence) | Vigilance standard : identification, vérification, détermination de l’UBO, objet de la relation, suivi | Pour chaque client dès qu’un déclencheur survient |
| EDD (Enhanced Due Diligence) | Vigilance renforcée : documents supplémentaires, origine des fonds et du patrimoine, approbation de la direction, suivi rapproché | En cas de risque élevé : PEP, pays à haut risque, structures complexes, circonstances suspectes |
| SDD (Simplified Due Diligence) | Vigilance simplifiée : ensemble de mesures allégé | Seulement si le risque faible est documenté, jamais en cas de soupçon |
Quand la vérification du client est obligatoire
L’article 6 du règlement énumère les déclencheurs qui imposent une CDD :
- entrée en relation d’affaires — contrat, ouverture de compte, acceptation d’un client ;
- opération occasionnelle à partir de 55 000 AED — isolée ou en série liée, pour les établissements financiers et les négociants en métaux et pierres précieux payés en espèces ;
- virement occasionnel à partir de 3 500 AED, y compris les opérations des VASP sur actifs virtuels ;
- opération dans le secteur des jeux d’argent à partir de 11 000 AED ;
- soupçon de blanchiment d’argent ou de financement du terrorisme — quel que soit le montant, seuil ou pas ;
- doute sur la fiabilité des données obtenues auparavant.
Pour les DNFBP sans espèces — comptables, juristes, prestataires de services aux sociétés —, le premier déclencheur est le principal : tout client accepté passe par la CDD avant la prestation. Achever la vérification après l’entrée en relation n’est admis que si l’activité l’exige, si le risque reste maîtrisé et si le contrôle est bouclé dans un délai raisonnable — en pratique, avant la première opération. Tous les montants : voir notre article sur les seuils AML aux EAU.
Obligation de vigilance à l’égard du client (CDD) : quatre composantes
- Identification et vérification du client — établir qui est en face de vous et le prouver par des documents fiables et indépendants.
- Identification du bénéficiaire effectif (UBO) et mesures raisonnables pour le vérifier — afin de savoir qui, en bout de chaîne, détient et contrôle le client.
- Compréhension de l’objet et de la nature de la relation — ce que le client compte faire et si cela cadre avec son profil.
- Suivi continu — cohérence des opérations avec l’activité déclarée et mise à jour des données.
La quatrième composante est la plus souvent négligée : un dossier monté à l’onboarding et jamais actualisé depuis trois ans est un manquement aux yeux de l’inspecteur.
Documents KYC pour une personne physique
| Ce que l’on établit | Avec quels documents | Remarque |
|---|---|---|
| Identité : nom, prénom, date de naissance, nationalité | Passeport ; pour les résidents — Emirates ID | Photo et date d’expiration lisibles ; original présenté en personne ou vérifié via UAE Pass |
| Statut aux EAU | Visa de résidence ou cachet d’entrée | Pour les non-résidents — pays de résidence fiscale |
| Adresse du domicile | Facture d’eau/électricité, bail (Ejari), relevé bancaire de moins de 3 mois | L’adresse du passeport ne vaut pas justificatif |
| Profession et origine des fonds | Contrat de travail, attestation de salaire, licence, déclaration fiscale | En risque standard, la déclaration dans le questionnaire suffit ; justificatifs exigés en EDD |
| Statut PEP | Questionnaire + bases PEP | Personne politiquement exposée (PEP), sa famille et ses proches associés → EDD |
| Objet de la relation | Questionnaire, contrat | Par exemple : achat d’un logement, investissement, exercice d’une activité |
Documents KYC pour une société
| Ce que l’on établit | Avec quels documents | Remarque |
|---|---|---|
| Existence et statut de la société | Licence commerciale, certificat d’immatriculation | Licence en cours de validité ; vérification au registre de la zone franche ou du DED |
| Forme juridique et pouvoirs | Statuts (MoA/AoA), résolution du conseil, procuration du signataire | Le signataire est vérifié comme une personne physique |
| Structure de détention | Registre des actionnaires, déclaration UBO, organigramme si structure à plusieurs niveaux | Jusqu’aux personnes physiques détenant 25 % et plus |
| Direction | Liste des administrateurs, leurs passeports et Emirates ID | Les administrateurs nominés sont déclarés séparément |
| Adresse et activité réelle | Bail des bureaux, site web, description de l’activité | Bureau virtuel sans activité = facteur de risque |
| Origine des fonds de la société | États financiers, relevés, contrats avec les contreparties | Obligatoire en EDD ; en CDD, déclaration dans le questionnaire |
Comment identifier le bénéficiaire effectif (UBO) au seuil de 25 %
Le bénéficiaire effectif est la personne physique qui détient ou contrôle, directement ou non, 25 % ou plus du capital ou des droits de vote. L’algorithme du règlement :
- Repérer les personnes physiques détenant 25 % ou plus — directement ou via une chaîne de sociétés (les participations se multiplient).
- À défaut, identifier qui contrôle la société autrement : nomination des administrateurs, veto, pacte d’actionnaires.
- À défaut encore, le dirigeant principal, en général le directeur général, est réputé UBO.
- Les actionnaires et administrateurs nominés ne sont pas des UBO ; il faut les déclarer et établir pour qui ils agissent.
- Pour les fondations et trusts — constituant, protecteur, bénéficiaires et personne contrôlant la structure.
Les données sur l’UBO sont mises à jour dans les 15 jours ouvrables suivant tout changement. Registre et sanctions en cas de fausse déclaration : voir notre article sur le bénéficiaire effectif UBO aux Émirats.
Vigilance renforcée (EDD) aux Émirats : quand et quoi demander en plus
L’EDD est obligatoire lorsque le risque lié au client, au produit, au pays ou au canal est évalué comme élevé. Le règlement en cite plusieurs ; l’entreprise définit les autres dans son évaluation des risques.
| Indicateur de risque élevé | Ce qu’il faut demander en plus | Qui approuve |
|---|---|---|
| Client ou UBO : PEP, membre de sa famille ou proche associé | Origine du patrimoine et des fonds avec preuves, questionnaire étendu | Direction de l’entreprise |
| Pays figurant sur les listes du GAFI ou du Comité national des EAU | Justification de la relation, preuve de l’origine des fonds, suivi renforcé | Direction |
| Structure de détention complexe, trusts, personnes nominées | Organigramme jusqu’aux personnes physiques, documents par niveau, logique économique expliquée | MLRO + direction |
| Onboarding à distance, sans rencontre physique | Identification vidéo, vérification via UAE Pass ou prestataire certifié, document supplémentaire | MLRO |
| Espèces au-dessus du seuil, fractionnement des montants | Origine des espèces, explication de l’opération, rapport DPMSR (métaux précieux) | MLRO |
| Incohérence avec le profil : volume sans rapport avec les revenus, géographie atypique | Explication du client avec preuves ; si peu convaincante — examen d’un STR | MLRO |
| Informations défavorables dans les sources ouvertes | Vérification de la source, appréciation de l’importance, décision consignée | MLRO |
L’EDD se distingue avant tout de la CDD par deux documents : l’origine des fonds (d’où vient l’argent de cette opération : cession d’un actif, salaire, dividendes) et l’origine du patrimoine (comment le client a bâti son capital dans son ensemble). En risque standard, la déclaration dans le questionnaire suffit ; en risque élevé, il faut des preuves — contrats, relevés, états financiers. Accepter un client à risque élevé est une décision écrite de la direction, pas du commercial.
Vigilance simplifiée (SDD) : dans quels cas elle est admise
La SDD n’est autorisée qu’en cas de risque faible confirmé par l’évaluation, et elle est interdite dès le moindre soupçon. Cas typiques :
- le client est un organisme public des EAU ou une société à participation publique ;
- une société dont les actions sont cotées sur une bourse soumise à des obligations de transparence ;
- un établissement financier régulé aux EAU ou dans un pays aux règles AML équivalentes ;
- un produit à faible risque selon l’évaluation de l’entreprise — par exemple une prestation à montant fixe et modeste, sans versement d’espèces possible.
Simplifier ne veut pas dire ne rien vérifier : le client est identifié, l’objet de la relation consigné, la justification du risque faible versée au dossier. C’est elle que l’inspecteur demandera lors du contrôle.
Suivi continu et actualisation du dossier
Le règlement impose un suivi permanent des opérations et des données à jour. L’entreprise fixe elle-même la fréquence de révision selon le risque ; pratique courante :
| Niveau de risque | Révision du dossier | Ce qui est contrôlé |
|---|---|---|
| Élevé | Au moins une fois par an | Validité des documents, statut PEP, sanctions, cohérence des opérations avec le profil, origine des fonds |
| Standard | Tous les 2 ans | Validité des documents, changements dans la détention, listes de sanctions |
| Faible | Tous les 3 ans | Validité des documents, listes de sanctions |
| Tout niveau — sur élément déclencheur | Immédiatement | Changement d’UBO ou d’administrateur, opération inhabituelle, information défavorable, documents expirés |
Que faire si le client ne fournit pas les documents
Si la CDD ne peut pas être achevée — le client refuse les documents ou ceux qu’il remet soulèvent des doutes —, le règlement est clair : pas d’entrée en relation, pas d’opération, fin de la relation existante et examen d’un STR. Pas de « on commence, les documents suivront ». Refuser d’expliquer l’origine des fonds d’une opération en espèces est à lui seul un indicateur à signaler en interne au MLRO. La procédure de déclaration : voir notre article sur les STR, SAR et PNMR..
Conservation du dossier : quoi et combien de temps
Documents de vérification, questionnaires, résultats de criblage, correspondance et enregistrements d’opérations sont conservés au moins 5 ans à compter de la plus tardive de ces dates : fin de la relation d’affaires, clôture du compte, achèvement du contrôle ou de l’enquête (art. 25(2) du règlement). Le dossier est remis sans délai au régulateur sur demande — en pratique sous un à deux jours ouvrables. L’archivage électronique est admis si les données sont inaltérables et exportables.
Scénarios pratiques
| Situation | Niveau | Ce qu’il faut demander |
|---|---|---|
| Résident des EAU achetant un appartement à Dubai via une agence, payé par virement | CDD | Passeport, Emirates ID, adresse, questionnaire avec origine des fonds, objet de l’achat |
| Non-résident achetant un bien immobilier, paiement en partie en espèces | EDD | Plus : preuve d’origine des fonds, origine des espèces, pays de résidence, approbation de la direction |
| Société étrangère commandant des services comptables, holding à deux niveaux | CDD → EDD si l’UBO n’est pas clair | Licence, statuts, registres pour chaque niveau, déclaration UBO, organigramme du groupe |
| Bijouterie, achat de 70 000 AED en espèces | CDD + rapport DPMSR | Passeport/Emirates ID, questionnaire avec origine des espèces, inscription au journal |
| Client : société à participation publique des EAU | SDD | Confirmation du statut, signataire, objet de la relation, justification du risque faible |
| Client sans réponse à la demande de documents depuis 30 jours | Suspension | Suspendre les opérations, informer le MLRO, examiner un STR |
Check-list : le dossier client est prêt pour l’inspection
- Passeport ou Emirates ID avec date d’expiration lisible, copie certifiée et datée par un collaborateur.
- Adresse justifiée par un document de moins de 3 mois.
- Société : licence, statuts, registre des actionnaires, liste des administrateurs, pouvoirs du signataire.
- UBO identifié jusqu’aux personnes physiques, personnes nominées déclarées.
- Questionnaire KYC rempli, objet de la relation et origine des fonds renseignés.
- Contrôle PEP et sanctions effectué, résultat consigné avec la date.
- Niveau de risque attribué, critères consignés ; en cas de risque élevé — approbation de la direction.
- Date de la prochaine révision du dossier fixée.
Questionnaires et procédures CDD/EDD font partie du kit présenté sur la page élaboration de la politique LCB-FT.
Conclusion
La conformité LCB-FT aux EAU en matière de vérification client repose sur trois niveaux — CDD, EDD et SDD — et sur un seul principe : la profondeur du contrôle découle de l’évaluation du risque. Client standard : passeport, adresse, questionnaire avec objet de la relation et origine des fonds, UBO identifié au seuil de 25 %. Client à risque élevé (PEP, pays listé, structure complexe, espèces) : preuves de l’origine des fonds et du patrimoine et approbation écrite de la direction. Le dossier est revu selon un calendrier et conservé cinq ans.
Pour adapter vos procédures CDD et EDD à votre activité, avec questionnaires KYC et algorithme de détermination de l’UBO, Dynasty Business Adviser prépare le kit et forme vos équipes. Plus de détails sur la page « Conformité LCB-FT aux EAU ». Contact : +971 52 634 1022.
Obtenir un conseil
Informations à jour au 12 octobre 2026. L’article s’appuie sur le Décret-loi fédéral n° 10 de 2025, la Résolution du Cabinet n° 134 de 2025 et les lignes directrices des superviseurs ; il ne constitue pas un avis juridique. La fréquence de révision du dossier et la liste des documents par client dépendent de l’évaluation des risques de l’entreprise.