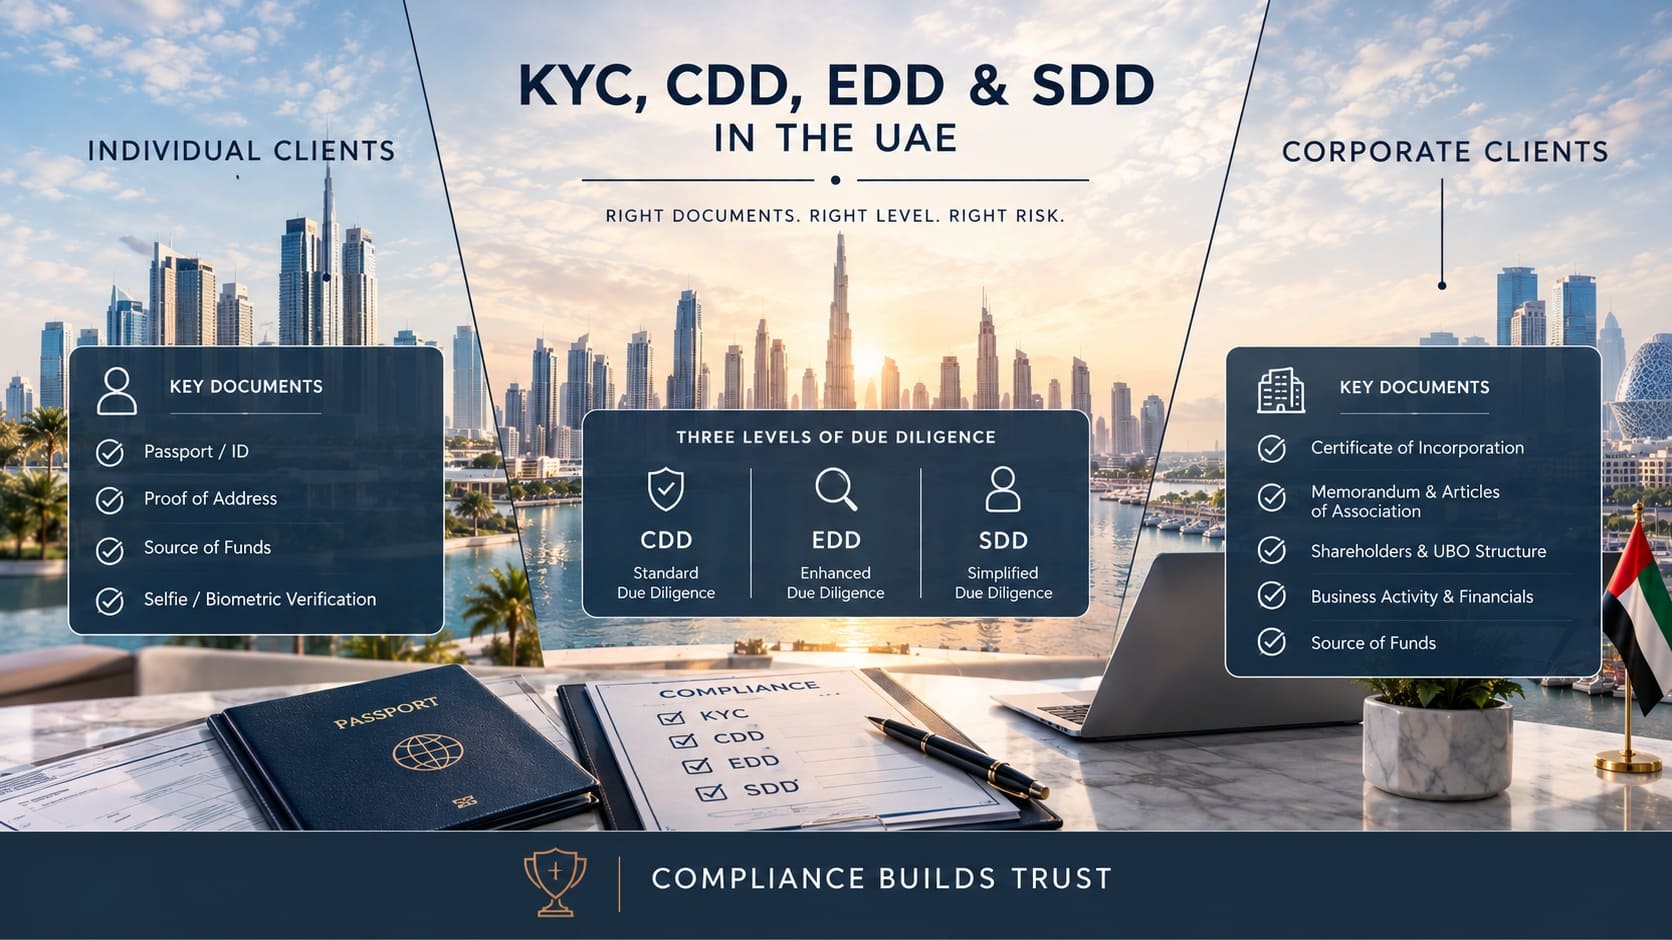
La debida diligencia KYC de la empresa en Emiratos es la parte del sistema AML por la que el inspector del Ministerio de Economía y Turismo (MoET) juzga si la política funciona. No lee procedimientos: abre el expediente de un cliente y mira qué documentos se pidieron, cuándo, quién los verificó y por qué el riesgo se calificó de estándar y no de alto. La Resolución del Gabinete n.º 134 de 2025 dedica a la verificación del cliente los artículos 6 a 17 y fija tres niveles: diligencia debida estándar (CDD), reforzada (EDD) y simplificada (SDD).
Esta guía práctica explica cuándo la verificación es obligatoria, qué documentos pedir a personas físicas y jurídicas, cómo identificar al titular real con el umbral del 25 %, cuándo pasar a la diligencia reforzada y qué conservar cinco años. Va dirigida a los DNFBP —inmobiliarias, comerciantes de metales preciosos, contables, proveedores corporativos—, pero vale para entidades financieras y VASP.
KYC, CDD, EDD y SDD: en qué se diferencian
Los términos se mezclan a menudo, aunque cada uno tiene su función:
| Término | Qué significa | Cuándo se aplica |
|---|---|---|
| KYC (Know Your Customer) | Nombre genérico del proceso «conoce a tu cliente»: recogida y verificación de datos, cuestionarios, expediente | Siempre: es el marco dentro del cual operan CDD, EDD y SDD |
| CDD (Customer Due Diligence) | Diligencia estándar: identificación, verificación, UBO, finalidad de la relación, seguimiento | Con cada cliente ante un hecho desencadenante |
| EDD (Enhanced Due Diligence) | Diligencia reforzada: documentos adicionales, origen de los fondos y del patrimonio, aprobación de la dirección, seguimiento frecuente | Con riesgo alto: PEP, países de alto riesgo, estructuras complejas, circunstancias sospechosas |
| SDD (Simplified Due Diligence) | Diligencia simplificada: conjunto reducido de medidas | Solo con riesgo bajo documentado y nunca ante una sospecha |
Cuándo es obligatoria la verificación del cliente
El artículo 6 del reglamento enumera los hechos que obligan a aplicar la CDD:
- inicio de una relación de negocios: contrato, apertura de cuenta, aceptación del cliente;
- operación ocasional desde 55.000 AED, única o en serie vinculada, para entidades financieras y operaciones en efectivo de comerciantes de metales y piedras preciosas;
- transferencia ocasional desde 3.500 AED, incluidas las operaciones de los VASP con activos virtuales;
- operación en el sector del juego desde 11.000 AED;
- sospecha de blanqueo de capitales o financiación del terrorismo, con independencia del importe y de los umbrales;
- dudas sobre la veracidad de los datos obtenidos anteriormente.
Para los DNFBP sin efectivo —contables, abogados, proveedores corporativos— el hecho principal es el primero: todo cliente aceptado pasa la CDD antes de empezar a trabajar. Completar la verificación ya iniciada la relación solo se permite si es necesario para el negocio, el riesgo está controlado y se cierra en un plazo razonable; en la práctica, antes de la primera operación. Todos los importes, en nuestro artículo sobre los umbrales AML en los EAU.
Diligencia debida estándar (CDD): cuatro elementos
- Identificación y verificación del cliente: establecer quién tiene delante y confirmarlo con documentos fiables e independientes.
- Identificación del titular real (UBO) y medidas razonables para verificarlo: la empresa debe saber quién posee y controla en última instancia al cliente.
- Finalidad y naturaleza de la relación: qué pretende hacer el cliente y si encaja con su perfil.
- Seguimiento continuo: comprobar que las operaciones encajan con la actividad declarada y actualizar los datos.
El cuarto elemento es el más descuidado: un expediente reunido en el alta y sin actualizar en tres años es, para el inspector, un incumplimiento.
Documentos KYC de la persona física
| Qué se establece | Con qué documentos | Observaciones |
|---|---|---|
| Identidad: nombre completo, fecha de nacimiento, nacionalidad | Pasaporte; para residentes, Emirates ID | Copia con foto y caducidad visibles; original exhibido en persona o verificado por UAE Pass |
| Estatus en los EAU | Visado de residencia o sello de entrada | Para no residentes, país de residencia fiscal |
| Domicilio | Factura de suministros, contrato de alquiler (Ejari), extracto bancario de menos de 3 meses | La dirección del pasaporte no sirve como prueba |
| Ocupación y origen de los fondos | Contrato de trabajo, certificado salarial, licencia comercial, declaración fiscal | Con riesgo estándar basta la declaración en el cuestionario; documentos, en la EDD |
| Condición de PEP | Cuestionario + consulta en bases de datos de PEP | Persona políticamente expuesta, familia y allegados → EDD |
| Finalidad de la relación | Cuestionario, contrato | Por ejemplo: vivienda para residir, inversión, actividad empresarial |
Documentos KYC de la empresa cliente
| Qué se establece | Con qué documentos | Observaciones |
|---|---|---|
| Existencia y estatus de la sociedad | Licencia comercial, certificado de constitución | La licencia debe estar vigente; comprobación en el registro de la zona franca o del DED |
| Forma jurídica y facultades | Estatutos (MoA/AoA), acuerdo del consejo sobre facultades, poder del firmante | El firmante se verifica como persona física |
| Estructura de propiedad | Registro de accionistas, declaración de UBO, organigrama del grupo si hay varios niveles | Hasta las personas físicas con el 25 % o más |
| Administración | Lista de directores, pasaportes y Emirates ID de los directores | Los directores nominales se declaran por separado |
| Domicilio y actividad real | Contrato de alquiler de oficina, sitio web, descripción de la actividad | Una oficina virtual sin actividad es un factor de riesgo |
| Origen de los fondos de la sociedad | Estados financieros, extractos, contratos con contrapartes | Obligatorio en la EDD; en la CDD, declaración en el cuestionario |
Cómo identificar al titular real con el umbral del 25 %
El titular real es la persona física que, directa o indirectamente, posee o controla el 25 % o más del capital o de los votos. Algoritmo del reglamento:
- Localizar a las personas físicas con el 25 % o más, directamente o a través de una cadena de sociedades (las participaciones se multiplican).
- Si no las hay, identificar a quien controla la sociedad por otra vía: nombramiento de directores, veto, pacto de accionistas.
- Si tampoco existe, se considera titular real al alto directivo, normalmente el director general.
- Accionistas y directores nominales no son titulares reales; hay que declararlos y establecer en interés de quién actúan.
- En fundaciones y fideicomisos: fundador, protector, beneficiarios y la persona que controla la estructura.
Los datos del UBO se actualizan en 15 días hábiles desde el cambio. Sobre el registro y la responsabilidad por datos falsos, consulte nuestro artículo sobre el titular real (UBO) en los EAU.
Diligencia debida reforzada (EDD): cuándo y qué pedir además
La EDD es obligatoria cuando el riesgo del cliente, producto, país o canal es alto. El reglamento nombra varias situaciones; el resto las define la empresa en su evaluación de riesgos.
| Indicio de riesgo alto | Qué pedir además | Quién aprueba |
|---|---|---|
| El cliente o el UBO es PEP, familiar o allegado de una PEP | Origen del patrimonio y de los fondos con documentos, cuestionario ampliado | Dirección de la empresa |
| País de las listas del GAFI o del Comité Nacional de los EAU | Justificación de la relación, prueba del origen de los fondos, seguimiento reforzado | Dirección |
| Estructura de propiedad compleja, fideicomisos, nominales | Organigrama hasta las personas físicas, documentos de cada nivel, sentido económico | MLRO + dirección |
| Alta a distancia sin reunión presencial | Videoidentificación, verificación por UAE Pass o proveedor certificado, documento adicional | MLRO |
| Efectivo por encima del umbral, fraccionamiento de importes | Origen del efectivo, explicación de la operación, informe DPMSR si hay metales preciosos | MLRO |
| Desajuste con el perfil: volumen que no cuadra con los ingresos, geografía atípica | Explicación del cliente con documentos; si no convence, valorar un STR | MLRO |
| Información negativa en fuentes abiertas | Verificación de la fuente, valoración de la relevancia, registro de la decisión | MLRO |
La diferencia clave entre EDD y CDD son dos documentos: el origen de los fondos (de dónde sale el dinero de esta operación: venta de un activo, salario, dividendos) y el origen del patrimonio (cómo ha generado el cliente su capital). Con riesgo estándar basta la declaración en el cuestionario; con riesgo alto hacen falta pruebas: contratos, extractos, estados financieros. Aceptar a un cliente de riesgo alto se documenta por escrito y lo decide la dirección, no el comercial.
Diligencia debida simplificada (SDD): cuándo se admite
La SDD solo se permite con riesgo bajo confirmado por la evaluación y queda prohibida ante cualquier sospecha. Casos típicos en que está justificada:
- el cliente es un organismo público de los EAU o una sociedad con participación estatal;
- sociedad cuyas acciones cotizan en una bolsa con obligaciones de transparencia;
- entidad financiera regulada en los EAU o en un país con requisitos AML equivalentes;
- producto de riesgo bajo según la evaluación de la empresa; por ejemplo, un servicio de importe fijo reducido sin ingreso de efectivo.
Simplificar no es dejar de verificar: el cliente se identifica, la finalidad se registra y la justificación del riesgo bajo se anota en el expediente. En la inspección pedirán ver esa justificación.
Seguimiento continuo y actualización del expediente
El reglamento exige seguimiento continuo de las operaciones y datos al día. La periodicidad la fija la empresa según el riesgo; práctica habitual:
| Nivel de riesgo | Revisión del expediente | Qué se comprueba |
|---|---|---|
| Alto | Al menos una vez al año | Vigencia de los documentos, condición de PEP, listas de sanciones, coherencia de las operaciones con el perfil, origen de los fondos |
| Estándar | Cada 2 años | Caducidad de los documentos, cambios en la propiedad, listas de sanciones |
| Bajo | Cada 3 años | Caducidad de los documentos, listas de sanciones |
| Cualquiera, ante un hecho desencadenante | De inmediato | Cambio de UBO o director, operación inusual, información negativa, caducidad de documentos |
Qué hacer si el cliente no entrega los documentos
Si no es posible completar la CDD —el cliente no aporta documentos o los aportados generan dudas—, el reglamento ordena: no iniciar la relación, no ejecutar la operación, poner fin a la relación existente y valorar un STR. No vale «empezar y los documentos después». Negarse a explicar el origen de los fondos en una operación con efectivo es, por sí solo, un indicador para la comunicación interna al MLRO. El procedimiento está en nuestro artículo sobre STR, SAR y PNMR..
Conservación del expediente: qué y cuánto tiempo
Documentos de verificación, cuestionarios, resultados del cribado, correspondencia y registros de operaciones se conservan al menos 5 años desde la más tardía de estas fechas: fin de la relación, cierre de la cuenta, conclusión de la verificación o de la investigación (art. 25(2) del reglamento). El expediente debe estar disponible para el regulador sin demora; en la práctica, en uno o dos días hábiles. Se admite el archivo electrónico si está protegido contra cambios y puede exportarse.
Escenarios prácticos
| Situación | Nivel | Qué pedir |
|---|---|---|
| Residente de los EAU compra una vivienda por agencia, pago por transferencia | CDD | Pasaporte, Emirates ID, domicilio, cuestionario con origen de los fondos, finalidad de la compra |
| No residente compra un inmueble y paga parte en efectivo | EDD | Además: prueba del origen de los fondos, origen del efectivo, país de residencia, aprobación de la dirección |
| Sociedad extranjera contrata servicios contables, holding de dos niveles | CDD → EDD si el UBO no está claro | Licencia, estatutos, registros de cada nivel, declaración de UBO, organigrama del grupo |
| Joyería, compra de 70.000 AED en efectivo | CDD + informe DPMSR | Pasaporte/Emirates ID, cuestionario con origen del efectivo, anotación en el registro de operaciones |
| El cliente es una sociedad con participación estatal de los EAU | SDD | Confirmación del estatus, firmante, finalidad de la relación, justificación del riesgo bajo |
| El cliente no responde a la solicitud de documentos en 30 días | Suspensión | Suspender operaciones, avisar al MLRO, valorar un STR |
Lista de control: expediente del cliente listo para la inspección
- Pasaporte o Emirates ID con caducidad visible; copia certificada por un empleado, con fecha.
- Domicilio acreditado con un documento de no más de 3 meses.
- Para la empresa: licencia, estatutos, registro de accionistas, lista de directores, facultades del firmante.
- UBO identificado hasta las personas físicas; nominales declarados.
- Cuestionario KYC cumplimentado, con finalidad de la relación y origen de los fondos.
- Consulta de PEP y listas de sanciones hecha; resultado anotado con fecha.
- Nivel de riesgo asignado y criterios registrados; con riesgo alto, aprobación de la dirección.
- Fecha de la próxima revisión del expediente fijada.
Los cuestionarios y procedimientos de CDD/EDD forman parte del paquete que preparamos en la página de elaboración de la política de prevención del blanqueo de capitales.
Conclusión
El cumplimiento AML en los EAU, en lo que toca al cliente, se apoya en tres niveles —CDD, EDD y SDD— y en un principio: la profundidad de la verificación se deriva del riesgo. Para un cliente estándar bastan pasaporte, domicilio, cuestionario con finalidad y origen de los fondos, e identificación del UBO con el umbral del 25 %. Para uno de riesgo alto —PEP, país de las listas, estructura compleja, efectivo— hacen falta documentos del origen de los fondos y del patrimonio y la aprobación escrita de la dirección. El expediente se actualiza según calendario y se conserva cinco años.
Si quiere adaptar los procedimientos de CDD y EDD a su actividad, obtener cuestionarios KYC y un algoritmo para determinar al UBO, los especialistas de Dynasty Business Adviser prepararán el paquete y formarán a su personal en Dubái. Más en la página «Cumplimiento AML en los EAU». Contacto: +971 52 634 1022.
Solicitar asesoramiento
Información vigente a 12 de octubre de 2026. El artículo se basa en el Decreto-Ley Federal n.º 10 de 2025, la Resolución del Gabinete n.º 134 de 2025 y las guías de los supervisores, y no constituye un dictamen jurídico. La periodicidad de revisión y la lista de documentos para un cliente concreto dependen de la evaluación de riesgos de la empresa.