La pregunta «ADGM o DIFC» casi siempre surge en la segunda conversación. En la primera, el cliente pregunta si conviene constituir una empresa en los Emiratos Árabes Unidos; en la segunda descubre que los asesores no se ponen de acuerdo: uno defiende Abu Dabi, otro Dubái, con la misma convicción.
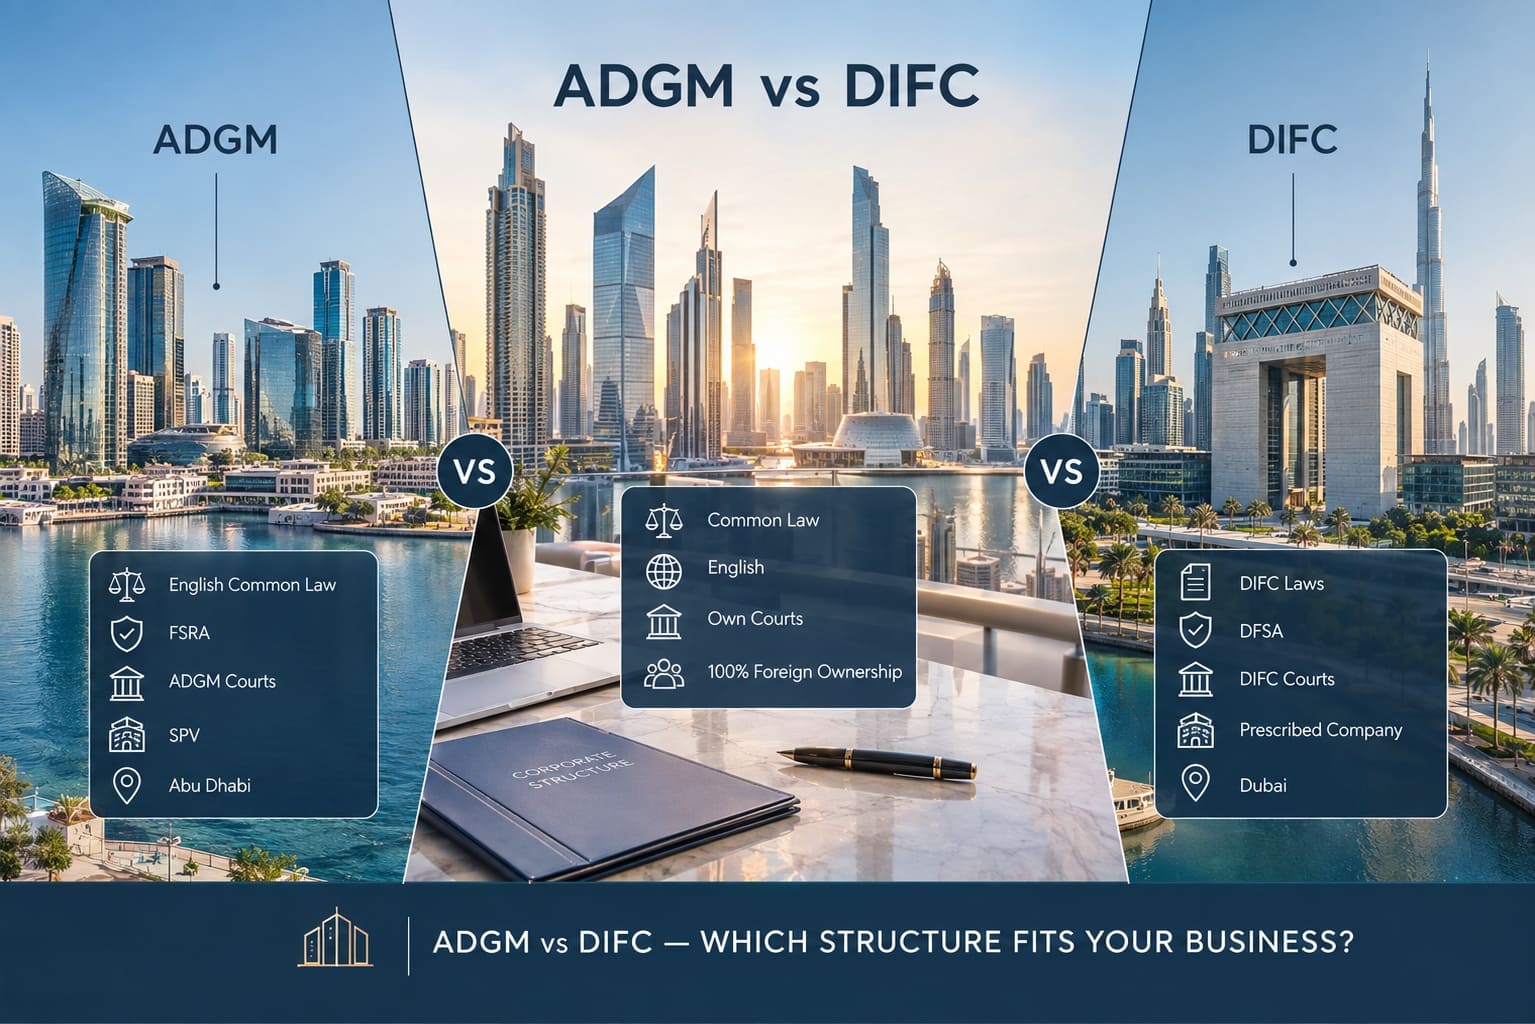
Los dos centros comparten common law, idioma inglés, tribunales propios, reguladores independientes y propiedad extranjera al cien por cien. La diferencia está en la fuente del derecho, quién registra qué, el coste de las estructuras patrimoniales y dónde habrá que mantener oficina física.
A continuación, la comparación ADGM y DIFC punto por punto: qué coincide, dónde divergen y qué tarea encaja mejor en cada centro financiero de EAU.
Qué tienen en común ADGM y DIFC
Ambos centros nacen de la misma arquitectura federal. La Ley Federal n.º 8 de 2004 permite crear zonas francas financieras en cualquier emirato y excluye a esas zonas, y a la actividad financiera que allí se desarrolla, de las leyes civiles y mercantiles federales. El derecho penal federal sigue aplicándose sin excepción.
Cada centro llegó después mediante su propio decreto: DIFC DIFC por el Decreto Federal n.º 35 de 2004, en Dubái; ADGM por el Decreto Federal n.º 15 de 2013, en Abu Dabi. Cada uno tiene sus propios tribunales, su propio Registrar of Companies y su propio regulador financiero.
También coincide la parte práctica: propiedad extranjera al cien por cien, documentación y procedimientos judiciales en inglés, y jurisdicción civil y mercantil sin competencia penal.
Aparte está la sumisión voluntaria. Los tribunales de DIFC aceptan disputas sin conexión previa con el centro cuando las partes lo pactan por escrito; la base legal la dio la Ley de Dubái n.º 16 de 2011. El mecanismo se usa activamente: solo en el primer semestre de 2026, partes de EAU y de veintidós jurisdicciones extranjeras se sometieron a la jurisdicción de los tribunales de DIFC.
La fuente del derecho: la diferencia que pocos explican
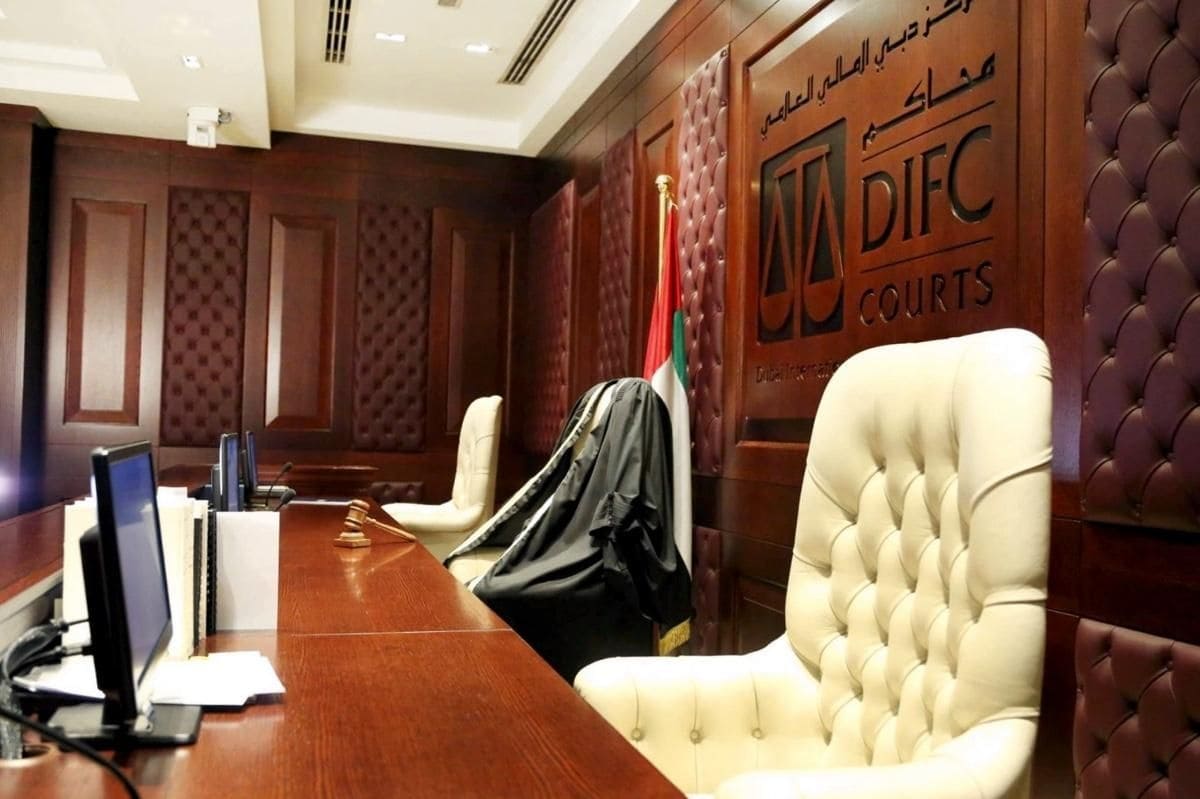
Aquí los dos centros funcionan de forma distinta, y conviene entenderlo antes de decidir.
ADGM aplica el common law inglés de manera directa. Las Application of English Law Regulations 2015 establecen que el common law de Inglaterra, incluidos los principios y las normas de equity, tal y como existan en cada momento, se aplica y forma parte del derecho de ADGM, en la medida pertinente para las circunstancias del centro y con las adaptaciones necesarias. Además se aplica una lista concreta de leyes inglesas; ante un conflicto con una norma local, prevalece la norma de ADGM.
DIFC está construido de otra manera: tiene su propio cuerpo legal, y el common law actúa como respaldo. En noviembre de 2024 esto quedó fijado por ley. El nuevo artículo 8A establece el orden: primero la legislación de DIFC y las sentencias de sus tribunales que la interpretan, y solo después se acude al common law como complemento, pudiendo los tribunales recurrir tanto al derecho de Inglaterra y Gales como a otras jurisdicciones de common law. El artículo 8B añade que la interpretación puede apoyarse en leyes equivalentes de jurisdicciones de common law reconocidas y, para las leyes basadas en textos modelo internacionales, en la práctica internacional de su aplicación.
En la práctica: si a su contraparte o inversor le importa la previsibilidad del derecho inglés propiamente dicho, ADGM ofrece una cadena lógica más corta; si pesa más una jurisprudencia propia y consolidada, DIFC lleva más tiempo como ordenamiento y ha acumulado más resoluciones.
Tabla 1 — Base legal y tribunales
| Parámetro | ADGM | DIFC |
|---|---|---|
| Creado por | Decreto Federal n.º 15 de 2013 | Decreto Federal n.º 35 de 2004 |
| Fuente del derecho | Common law inglés aplicado directamente | Leyes propias, con el common law como respaldo |
| Norma clave | Application of English Law Regulations 2015 | DIFC Law No. 3 of 2004, arts. 8A y 8B |
| Regulador financiero | FSRA | DFSA |
| Tribunales | Tribunales de ADGM | Tribunales de DIFC |
| Idioma | Inglés | Inglés |
Reguladores: FSRA y DFSA
DFSA es el regulador independiente de servicios financieros de DIFC, con un ámbito amplio: gestión de activos, banca y crédito, inversión, fondos colectivos, custodia y fiducia, finanzas islámicas, seguros, fintech, cripto, servicios monetarios, mercados de capitales, crowdfunding y bolsas internacionales, más la supervisión antilavado y de auditores.
FSRA cumple el mismo papel en ADGM. Ambos conceden licencias para actividad financiera, pero no realizan el registro societario: de eso se encarga el Registrar of Companies de cada centro. Una empresa no financiera o una holding solo pasa por el registrador, y el regulador no interviene.
Ubicación y oficina
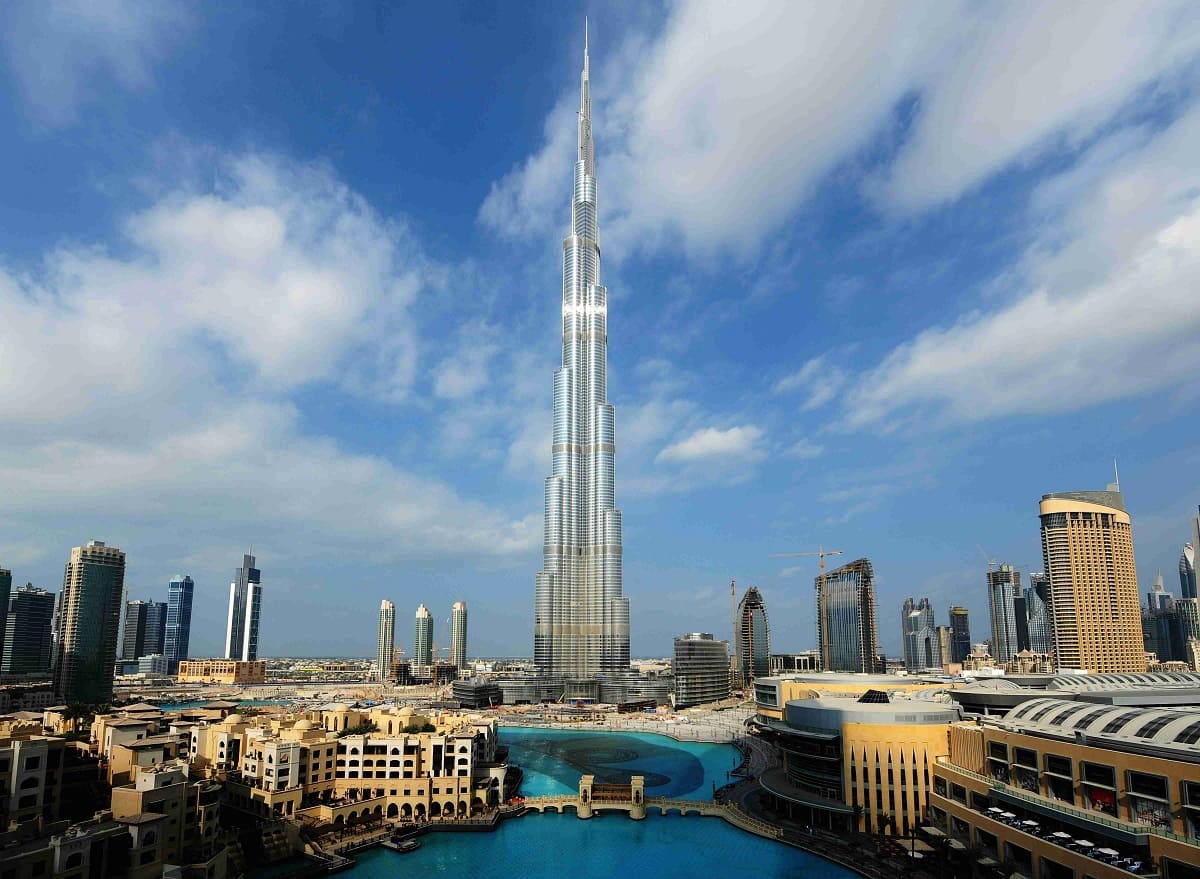
DIFC es un distrito compacto en el corazón de Dubái, con parque de oficinas propio. ADGM ocupaba históricamente la isla de Al Maryah y, el 24 de abril de 2023, su jurisdicción como zona franca financiera se amplió a la isla vecina de Al Reem. La integración se completó el 24 de febrero de 2025: la jurisdicción sumó más de 1.100 entidades, alrededor de seiscientas nuevas y más de quinientas que migraron a licencia de ADGM.
Para el propietario esto se traduce en distintas opciones de local y logística. Tras la ampliación, ADGM dispone de un parque de superficies mucho mayor, incluidos los distritos residenciales y mixtos de Al Reem. DIFC sigue siendo más caro en alquiler, pero está en el núcleo de negocios de Dubái.
Ambas jurisdicciones exigen oficina si la empresa desarrolla actividad operativa y contrata personal. La excepción son las estructuras patrimoniales pasivas: les basta la dirección de un proveedor corporativo o espacio de una empresa afiliada dentro del centro.
Estructuras patrimoniales: donde hoy hay una diferencia real
Este es el apartado por el que más se comparan ambos centros.
En DIFC, la sociedad holding pasiva se llama Prescribed Company. Tras las modificaciones de 2026, el régimen está abierto a cualquier solicitante: las restricciones anteriores sobre quién podía optar a él se eliminaron, y el propio centro lo indica en su página oficial. No realiza actividad comercial ni operativa, no contrata personal y se considera una private company conforme a la ley de sociedades de DIFC. Si la estructura no está exenta, necesita un proveedor corporativo como interfaz principal con el registrador. Los activos pueden estar en cualquier lugar del mundo.
En ADGM, el equivalente se llama SPV. La Registration Authority exige demostrar una conexión de la estructura con ADGM, con EAU o con la región del Golfo, el llamado nexus. En el otoño de 2026 circularon rumores sobre su eliminación, pero no hay confirmación oficial: la guía de ADGM sobre SPV y las dos listas de verificación vigentes siguen exigiendo esa conexión. Antes de solicitar, conviene confirmarlo con el registrador.
Tabla 2 — Estructura holding pasiva: tasas oficiales de los centros
| Parámetro | ADGM (SPV) | DIFC (Prescribed Company) |
|---|---|---|
| Tasa de registro | 1.900 USD | 100 USD |
| Tasa anual | 1.400 USD | 1.000 USD más 20 AED (Knowledge and Innovation Dirham) |
| Quién puede solicitar | Requiere conexión con EAU o la región | Cualquier solicitante desde 2026 |
| Proveedor corporativo | Obligatorio, salvo entidad exenta | Obligatorio, salvo Exempt Prescribed Company |
| Contratación de personal | No prevista | Expresamente prohibida |
| Activos | En cualquier parte del mundo | En cualquier parte del mundo |
Cuéntenos qué activos mantiene y a través de qué estructura — le diremos qué centro genera menos fricción para su caso y cuánto cuesta mantenerla.
Fundaciones: las hay en los dos centros
Ambos centros ofrecen la figura de la fundación privada, o Foundation, una persona jurídica sin accionistas que mantiene activos y los distribuye conforme a su carta fundacional. En DIFC rige la Foundations Law n.º 3 de 2018, adoptada el 14 de marzo y en vigor desde el 21 de marzo de 2018, con modificaciones de 2024. En ADGM rigen las Foundations Regulations 2017, con numerosas enmiendas; la más reciente se publicó el 24 de abril de 2026.
Las diferencias aquí son más sutiles que las puramente legales y casi siempre se resuelven según la composición familiar y la naturaleza de los activos, no según el centro elegido. Las tasas oficiales de ADGM para una fundación son 1.000 USD por el registro y 500 USD por la renovación anual, con un activo inicial mínimo de 100 USD.
Si el objetivo es transmitir un patrimonio a la siguiente generación, lo que hay que comparar no son las etiquetas de los centros, sino cómo trata cada régimen su configuración concreta: quién es el fundador, dónde están los activos, cuántos herederos hay y si alguno reside en un país con legítima obligatoria.
Sucesiones: DIFC cuenta con una herramienta que su vecino no tiene
Los tribunales de DIFC gestionan un servicio de testamentos para no musulmanes. Se creó mediante la Resolución n.º 4 de 2014, y sus competencias quedaron confirmadas por la Ley de Dubái n.º 15 de 2017 sobre sucesiones, testamentos y toma de posesión de la herencia para no musulmanes. Puede registrar testamento cualquier persona que no sea, ni haya sido nunca, musulmana.
Conviene conocer los límites, porque suelen confundirse. La disposición de bienes muebles e inmuebles cubre activos en todos los EAU: el testamento completo abarca el patrimonio en todo el país, y las modalidades parciales, hasta cinco inmuebles o cinco paquetes de participaciones, también dentro de EAU. Lo limitado por emirato es el nombramiento de tutores: solo aplica si el menor reside en Dubái o Ras Al Jaima, incorporado mediante una directiva práctica independiente en vigor desde el 5 de marzo de 2017.
ADGM no tiene ley de sucesiones propia ni registro de testamentos propio. Su notario certifica testamentos de no musulmanes junto con el Departamento Judicial de Abu Dabi, pero el expediente sucesorio se tramita en el registro de ese departamento, no en ADGM.
Impuestos: aquí los centros no compiten
No hay diferencia en el régimen fiscal entre ambos centros, y conviene decirlo sin rodeos. Los dos son zonas francas, y a sus empresas se les aplica el artículo 18 del Decreto-Ley Federal n.º 47/2022 sobre el impuesto de sociedades, relativo al Qualifying Free Zone Person.
Las condiciones: mantener presencia sustancial en el país, obtener Qualifying Income conforme a lo que determine el Consejo de Ministros, no haber optado por el régimen tributario ordinario, cumplir las normas de precios de transferencia y su documentación, y cualquier otra condición que fije el ministro. La tasa es del cero por ciento sobre el Qualifying Income y del nueve por ciento sobre el resto. El Ministerio de Finanzas fija además la regla de minimis: el estatus se mantiene si el ingreso no cualificado no supera el menor entre el 5% de los ingresos totales o 5 millones de AED.
El Qualifying Income lo define la Decisión del Consejo de Ministros n.º 55 de 2023, y los tipos de actividad cualificada, la Decisión Ministerial n.º 139 de 2023. El IVA en EAU es del 5%, con umbral de registro obligatorio de 375.000 AED, idéntico en ambas jurisdicciones.
Tabla 3 — Qué tarea suele encajar en cada centro
| Tarea | Suele encajar mejor en | Por qué |
|---|---|---|
| Holding pasivo, propietario fuera de la región | DIFC | Círculo de solicitantes abierto, tasas más bajas |
| Holding con activos en EAU | ADGM | Es fácil demostrar la conexión con la región |
| Litigio bajo derecho inglés | ADGM | Aplicación directa del common law inglés |
| Testamento de un no musulmán | DIFC | Servicio de testamentos de los tribunales de DIFC |
| Oficina operativa en Abu Dabi | ADGM | Mayor parque de superficies disponibles |
| Licencia financiera | Según el regulador | Comparar FSRA y DFSA según el tipo de servicio |
Lo que la elección del centro no resuelve
Ni ADGM ni DIFC convierten a una empresa en libre de impuestos de forma automática. La tasa cero es un régimen sujeto a condiciones, no un atributo de la dirección postal; la presencia, el personal y los gastos en la zona se verifican.
Ninguno de los dos centros sustituye el cumplimiento normativo bancario. Quien abre la cuenta es el banco, y examina al beneficiario final, el origen de los fondos y el sentido económico de la estructura, no una línea en el registro.
Y ninguno salva una estructura montada a posteriori. Fundaciones y sociedades holding funcionan cuando se crean con antelación y por un motivo claro.
Cómo le ayudamos a elegir
No empezamos por una recomendación. Primero analizamos la tarea: qué activos hay y dónde están, quién es el propietario y dónde reside, si hace falta personal y oficina, si se prevé actividad sujeta a licencia, y qué tribunales conocerían de una disputa con la contraparte clave.
De ahí sale una lista corta de diferencias que realmente importan, normalmente dos o tres, no veinte. Después calculamos el coste de mantener la estructura en ambos centros con las tasas oficiales y lo cruzamos con plazos y requisitos de presentación.
Cuéntenos su caso — le responderemos con una comparación ajustada a su estructura y con el razonamiento detrás de la recomendación.
Solicitar asesoramiento
*Este material tiene carácter informativo y no constituye asesoramiento legal ni fiscal. Los requisitos de los centros, los reguladores y la legislación tributaria se aplican a circunstancias concretas y deben verificarse para su estructura. Los datos están actualizados a septiembre de 2026.*