La apertura de la cuenta corporativa en un banco emiratí se detuvo en una sola página. Compliance pidió el board resolution: la resolución del consejo o de los socios que dice quién puede firmar y disponer del dinero de la sociedad. El cliente lo tenía todo en regla —papel con membrete, firma de los tres socios, sello— y el banco se lo devolvió al día siguiente con dos palabras: «not notarised».
La escena se repite cada semana. Una resolución del consejo en los EAU no es un papel interno «para el archivo»: es un documento que pasa un control externo ante notario, ante la autoridad que emite la licencia, ante el banco y a veces ante un tribunal. Y las reglas no funcionan como esperan los empresarios acostumbrados a la práctica societaria europea o latinoamericana: aquí no pesa el sello de la empresa, sino que el notario verifique por videollamada la identidad de quien firma y que el texto árabe sea correcto.
Vamos por partes: cuándo la notarización es obligatoria, quién la practica, en qué se diferencia el procedimiento en mainland y en zona franca, qué hacer si el accionista es una sociedad extranjera y cuánto cuesta en dinero y en días.
Qué es un board resolution y por qué en los EAU pesa más que un acta
Un board resolution es la decisión escrita del órgano de administración que deja constancia de un acto concreto: nombrar a un gerente, abrir una cuenta, vender participaciones, modificar el capital, otorgar un poder, cerrar el negocio. El equivalente más cercano: el acta de la junta general o la decisión del socio único.
La diferencia está en el estatus. En los EAU ese documento funciona como título habilitante frente a terceros. El banco abre la cuenta y concede la firma autorizada apoyándose en él. La autoridad licenciadora modifica el registro del gerente. El registro de la propiedad inscribe la operación. Todos revisan el documento de forma estrictamente formal: si la firma no está verificada por notario allí donde hace falta, el trámite sencillamente no se ejecuta, sin explicaciones y sin margen para negociarlo.
La segunda particularidad es el idioma. La lengua administrativa de los EAU es el árabe. Un documento dirigido al notario o a un organismo público se prepara bilingüe —columna en inglés, columna en árabe— o se acompaña de traducción jurada de una oficina licenciada. Una traducción casera no la acepta ningún notario.
Resolución de socios y resolución de administradores no son lo mismo
El término board resolution se usa en el sector de forma amplia, pero los órganos son dos y sus competencias no coinciden.
La resolución de socios o accionistas (shareholders resolution) la adoptan los titulares del capital. Les corresponde todo lo que cambia la sociedad en sí: composición del accionariado, cifra de capital, estatutos, liquidación, nombramiento y cese del administrador. La resolución del consejo o del gerente (board o manager resolution) cubre lo operativo: cuentas bancarias, firma autorizada, contratos, poderes, participación en licitaciones.
Equivocarse de órgano es de las causas de rechazo más frecuentes. Si los estatutos atribuyen la apertura de cuentas a los socios, el banco no acepta un documento firmado solo por el administrador, por impecable que sea el sello notarial.
Cuándo la notarización es obligatoria y cuándo basta con la firma
No existe la regla de «notarizarlo todo», y notarizarlo todo sale caro. El criterio es sencillo: el notario hace falta allí donde la decisión produce efectos frente a terceros o modifica un asiento en un registro público.
Cambio de socios, modificación del capital social, enmiendas al MOA, nombramiento y cese del gerente en mainland, otorgamiento de poderes y operaciones inmobiliarias exigen casi siempre notarización. Las decisiones puramente internas pasan sin notario: aprobación del presupuesto, reparto de beneficios entre socios, designación del auditor interno, aprobación de las cuentas anuales.
Hay una categoría aparte: lo que exige el destinatario del documento. Un banco puede pedir resolución notarial incluso donde la ley no la impone, porque así lo dicta su política de compliance. Discutirlo no lleva a ninguna parte; notarizar es más rápido.
Tabla 1 — Cuándo el board resolution requiere notario
| Acto | Notario | Comentario |
|---|---|---|
| Apertura de cuenta corporativa | Por lo general, sí | Depende de la política del banco |
| Cambio o alta de socio | Sí | Más el cambio de asiento registral |
| Modificación del capital social | Sí | Junto con las enmiendas al MOA |
| Nombramiento y cese del gerente | Sí en mainland | En zona franca, según sus reglas |
| Otorgamiento de poder notarial (POA) | Sí | Se formaliza en acto separado |
| Aprobación de presupuesto y dividendos | No | Documento interno de la sociedad |
| Liquidación de la sociedad | Sí | Con nombramiento del liquidador |
La tabla muestra la lógica, no una lista cerrada: cada emirato y cada zona franca añade sus matices. Antes de redactar nada conviene pedir al organismo receptor su checklist vigente, que se actualiza más a menudo que la propia normativa.
Quién notariza: notario público y notario privado, los dos online
El notariado emiratí tiene dos niveles. Los notarios públicos dependen de los tribunales del emirato y del Ministerio de Justicia. Los privados son abogados licenciados habilitados para dar fe; el registro lo lleva ese mismo ministerio.
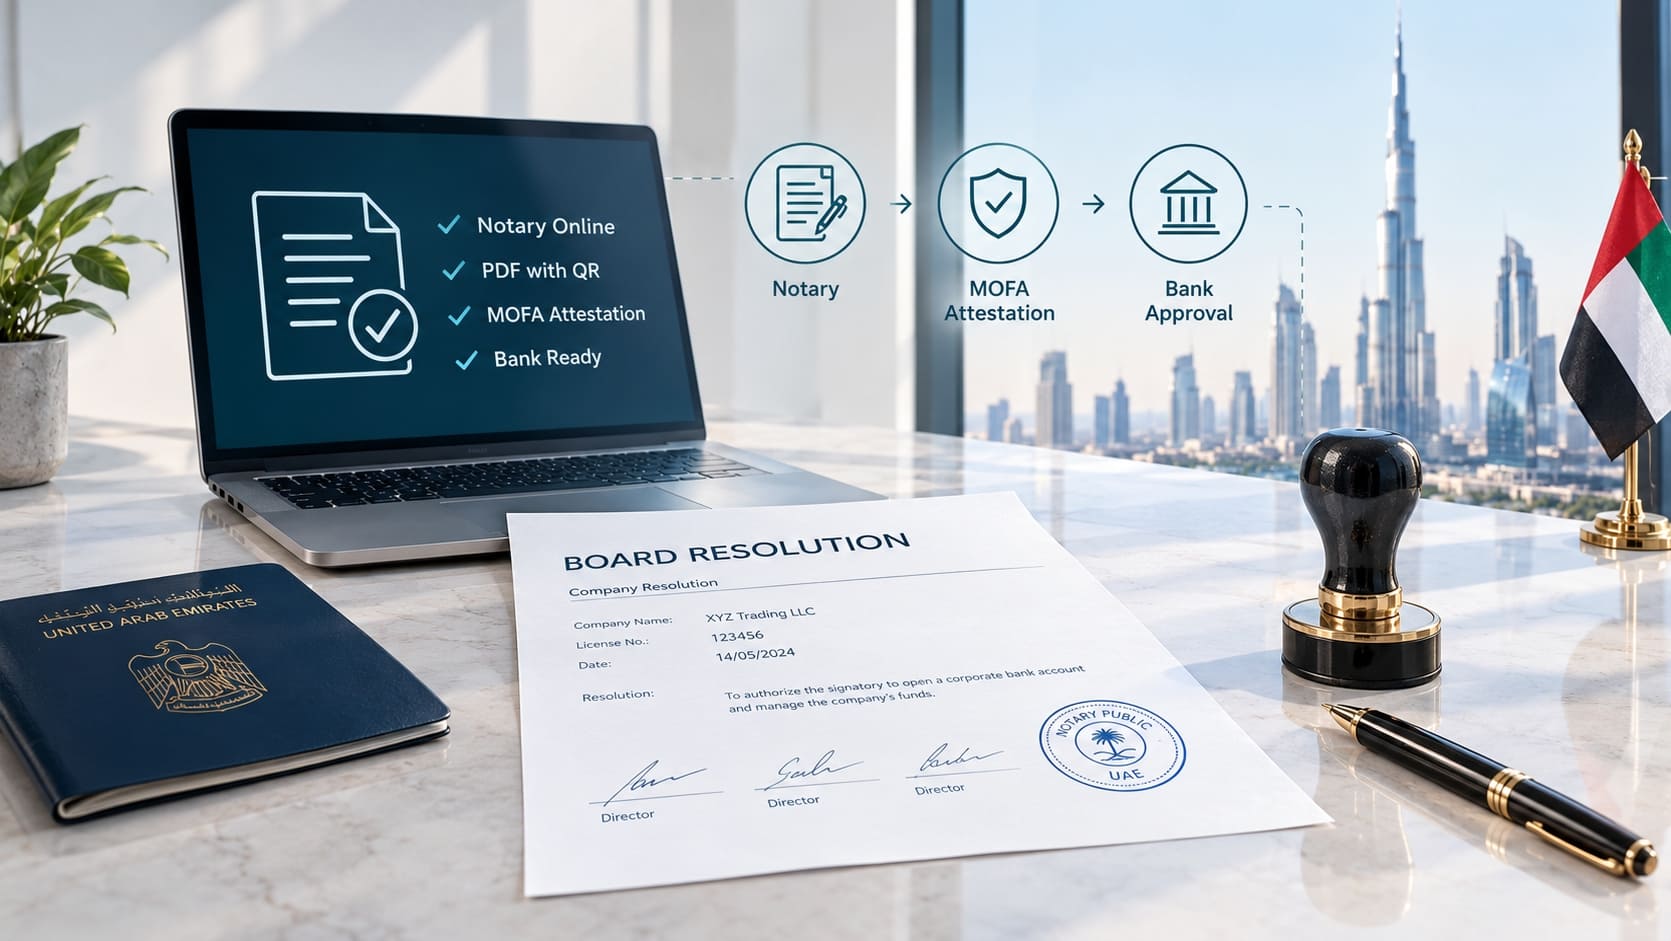
Lo esencial del procedimiento actual: no hay que desplazarse a ningún sitio. Las visitas presenciales al notario desaparecieron y todo se hace online. Quien firma se conecta por videollamada desde cualquier punto del mundo, muestra a cámara el pasaporte o el Emirates ID, confirma el contenido del documento y recibe la resolución ya emitida como PDF con código QR. En este esquema no existe el ejemplar en papel con sello húmedo.
El código QR es precisamente la prueba de autenticidad: el banco, el registrador o el tribunal lo escanean y ven el asiento en el sistema, el mismo documento, la misma fecha, el mismo firmante. Para el dueño de la empresa eso resuelve el problema de fondo: la notarización online en Dubái puede hacerse desde Madrid, Bogotá o Ciudad de México el mismo día en que hace falta, sin atar la operación a la fecha de un vuelo.
La tasa estatal se calcula según la tarifa federal (Cabinet Resolution No. 19 of 2024): desde unos cientos de dirhams para un documento ordinario y, en los documentos con valor declarado, un porcentaje con un tope del orden de 15.000 AED (unos 4.100 USD / 3.800 EUR). Los honorarios del notario privado van aparte de la tasa; conviene confirmarlos en el momento de contratar.
Tabla 2 — Notario público y notario privado: en qué se diferencian
| Parámetro | Notario público | Notario privado |
|---|---|---|
| Procedimiento | Online por videollamada | Online por videollamada |
| Cita para la sesión | Cola común del portal | Normalmente el mismo día |
| Redacción del texto | Lo prepara usted | Suele prepararlo el notario |
| Coste | Solo la tasa estatal | Tasa más honorarios |
| Resultado | PDF con código QR | PDF con código QR |
Elegir entre uno y otro es cuestión de velocidad y acompañamiento, no de formato: el resultado es idéntico. Una resolución estándar, con el texto ya redactado, sale más barata por la vía pública. Si hay que afinar la redacción a lo que pide un banco concreto, o la operación se cierra mañana, el notario privado ahorra días.
Mainland, zonas francas, DIFC y ADGM: cuatro regímenes distintos
Aquí es donde se genera casi toda la confusión. El país es uno, pero los regímenes de documentación societaria son varios y sus reglas no coinciden.
En mainland rige la ley federal de sociedades comerciales y los documentos pasan por el notario y por el departamento de desarrollo económico del emirato. La vía es única: la resolución de una sociedad local se formaliza ante notario y no hay otra manera de dotarla de eficacia.
Una zona franca EAU —DMCC, IFZA, RAKEZ, Meydan, SPC y decenas más— ofrece dos opciones, y esa es la diferencia de fondo. La primera: emitir la resolución con los medios de la propia zona. El documento se genera en el modelo de la zona desde el portal del cliente, lo firman los socios y lo certifica el registrador; el notario no interviene en absoluto. La segunda: formalizar esa misma resolución ante notario, igual que haría una sociedad de mainland.
La elección depende de adónde vaya el documento después. Si se queda dentro del perímetro de la zona —cambio de gerente, actualización de datos de la licencia—, basta con la resolución de la zona: más rápida y más barata. En cuanto el documento sale fuera, hacia un banco, un tribunal, el mainland o el extranjero, la vía notarial es la segura.
DIFC y ADGM se rigen por su propio derecho, de matriz inglesa. Las resoluciones se redactan en formato inglés, no hace falta traducción al árabe y la notarización se exige bastante menos: normalmente solo para documentos destinados al exterior.
De ahí la conclusión práctica: antes de redactar, no se pregunte «en qué país» se va a usar el documento, sino «en qué régimen».
Resolución de la matriz extranjera: por qué la apostilla no sirve
Configuración habitual: la sociedad emiratí pertenece a un holding en Chipre, Panamá o Singapur. La decisión de nombrar director o de abrir cuenta la adopta la matriz y se firma fuera de los EAU.
Aquí opera la regla con la que tropieza casi todo el mundo. Los EAU no son parte del Convenio de La Haya de 1961 sobre la Apostilla, y a septiembre de 2026 sigue siendo así. La apostilla, por sí sola, no legaliza nada en los EAU.
La cadena es otra. Primero el documento se notariza en el país de origen. Después lo certifica el ministerio de asuntos exteriores de ese país. Luego pasa por la sección consular de la embajada de los EAU allí mismo. Ya en destino, se somete a la atestación MOFA ante el ministerio emiratí de Exteriores (MOFAIC). Y solo entonces se hace la traducción jurada al árabe por una oficina licenciada.
Cinco pasos, cada uno con su plazo y su tasa. En total, la legalización de documentos en Dubái por esta vía lleva de dos a cinco semanas según el país, sin contar festivos ni temporadas de saturación. Planificar la operación contando con cerrarla en una semana es la vía directa a incumplir el calendario.
Hay un atajo que suele salir más barato: otorgar un poder notarial a un representante en los EAU. Entonces la legalización completa la recorre un solo documento —el propio poder— y las resoluciones posteriores las firma el representante ya dentro del país, ante notario local.
Qué debe contener el documento
El notario revisa la forma; el banco y el registrador, el contenido. Una buena resolución responde sin ambigüedad a cuatro preguntas: quién adoptó la decisión, con qué base, qué se decidió exactamente y desde qué fecha surte efecto.
El mínimo obligatorio: denominación social completa y número de licencia, fecha y lugar de adopción, remisión a los estatutos o al MOA, relación de los intervinientes con indicación de su participación, la redacción de la decisión propiamente dicha, firmas y sello.
La redacción merece atención aparte. «Autorizar al señor Juan Martínez a representar a la sociedad ante el banco» es un rechazo servido en bandeja: no se sabe ante qué banco, con qué límites ni hasta qué fecha. La versión que funciona suena así: «Autorizar al señor Juan Martínez, pasaporte n.º…, a abrir una cuenta corriente en Emirates NBD y a disponer de los fondos de forma individual y sin límite de importe, con carácter indefinido hasta la revocación de estas facultades».
Plazos y presupuesto
El coste se compone de tres partes: tasa, traducción al árabe y honorarios del notario o del asesor, si se contrata. La legalización en el extranjero añade una cuarta: los derechos consulares, muy variables de un país a otro.
Tabla 3 — Plazos orientativos por escenario
| Escenario | Plazo | Componentes del coste |
|---|---|---|
| Resolución emitida por la zona franca | 1–3 días | Tasa de la zona franca |
| Notario público online | 1–3 días | Tasa y traducción |
| Notario privado online | El mismo día | Tasa, honorarios y traducción |
| Legalización completa desde el extranjero | 2–5 semanas | Cinco tasas y traducción |
Los plazos corresponden a un escenario tranquilo, sin festivos ni correcciones por reparos del receptor. El presupuesto exacto conviene calcularlo sobre el caso concreto: entre «la zona franca por nuestra cuenta» y «un holding chipriota con legalización consular» la diferencia llega a ser de diez veces.
Cinco motivos por los que devuelven el documento
- El primero, y el más doloroso: lo firmó el órgano equivocado. Una resolución del administrador donde los estatutos exigen decisión de los socios es formalmente impecable y materialmente nula.
- El segundo, discrepancias en los datos. El nombre figura en la resolución de forma distinta a como aparece en el pasaporte o en la licencia. Una letra de diferencia en la transliteración y compliance congela el expediente.
- El tercero, la traducción casera. La versión árabe sin sello de una oficina licenciada no tiene ningún valor, por impecable que sea.
- El cuarto, anexos caducados. Muchos organismos exigen que el extracto registral y la copia de la licencia no superen los tres meses a la fecha de presentación.
- El quinto, redacciones vagas. Un documento del que no se deduce el alcance de las facultades se devuelve aunque lleve un QR notarial perfectamente válido.
Qué hacer a continuación
Un board resolution en los EAU se prepara antes de necesitarlo, no el día en que el banco bloquea un pago. El orden es siempre el mismo: identifique el órgano competente para adoptar la decisión; confirme con el destinatario del documento su formato y su vigencia; y reserve tiempo para la traducción y la legalización si quien firma está fuera del país.
El equipo de Dynasty Business Adviser prepara y acompaña resoluciones notariales de socios y consejo para sociedades de mainland y de todas las principales zonas francas de los EAU: desde la redacción hasta la notarización, la traducción y la presentación ante el banco o el registrador. Escríbanos y le diremos qué documento exacto necesita para su caso y cuánto tiempo llevará tramitarlo.
Solicitar asesoramiento
Descargo de responsabilidad. Este material tiene carácter informativo y no constituye asesoramiento jurídico. Los requisitos del notariado, de las zonas francas y de los bancos de los EAU difieren entre sí y se actualizan con frecuencia: antes de preparar documentación, confirme las reglas vigentes con un especialista.
Datos vigentes a septiembre de 2026.