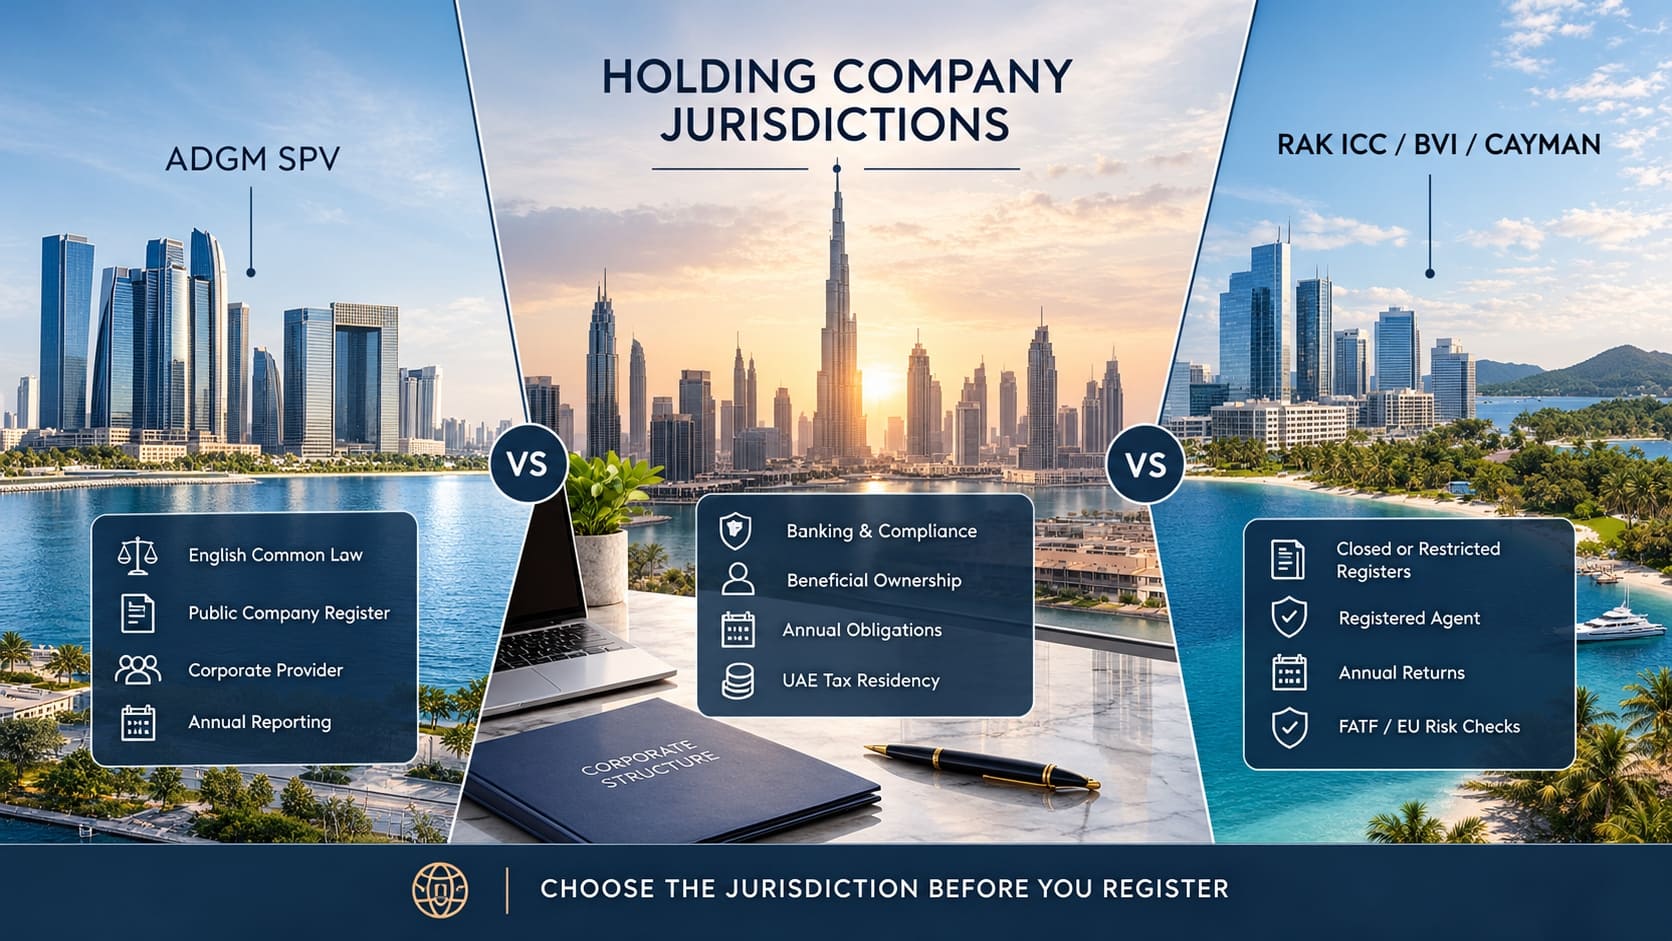
Quien elige por primera vez una jurisdicción holding empieza comparando precios. Meses después descubre que lo decisivo era otra cosa: si el banco le abrirá la cuenta y cómo verá la contraparte el país de registro. Entre tasas hay mil o dos mil dólares de diferencia; un rechazo bancario cuesta meses y a veces la operación. Veamos las cuatro plazas como las mira el departamento de cumplimiento.
Lo primero que mira el banco: dos listas
La primera fuente son las listas del GAFI (FATF). En la edición del 19 de junio de 2026 el llamamiento a la acción se dirige a Corea del Norte, Irán y Myanmar. La lista gris —jurisdicciones bajo mayor vigilancia— incluye Virgin Islands (UK), las Islas Vírgenes Británicas. Su plan de acción les exige reforzar la supervisión de proveedores de servicios societarios, negocio de inversión y operadores de activos virtuales, y garantizar datos exactos de beneficiarios finales. Ni los EAU ni las Islas Caimán están en esas listas.
La segunda fuente son las listas de la UE. A 17 de febrero de 2026 el Anexo I, de jurisdicciones no cooperativas, contiene diez posiciones, entre ellas Panamá y las Islas Vírgenes de Estados Unidos. El Anexo II, de jurisdicciones bajo seguimiento, contiene nueve, y entre ellas las Islas Vírgenes Británicas. Los EAU y las Islas Caimán no aparecen en ningún anexo.
Tabla 1 — Posición de las jurisdicciones en las listas internacionales
| Jurisdicción | Lista gris del GAFI (19/06/2026) | Anexos de la UE (17/02/2026) |
|---|---|---|
| EAU (ADGM, RAK ICC) | No | No |
| Islas Caimán | No | No |
| Islas Vírgenes Británicas | Sí | Anexo II |
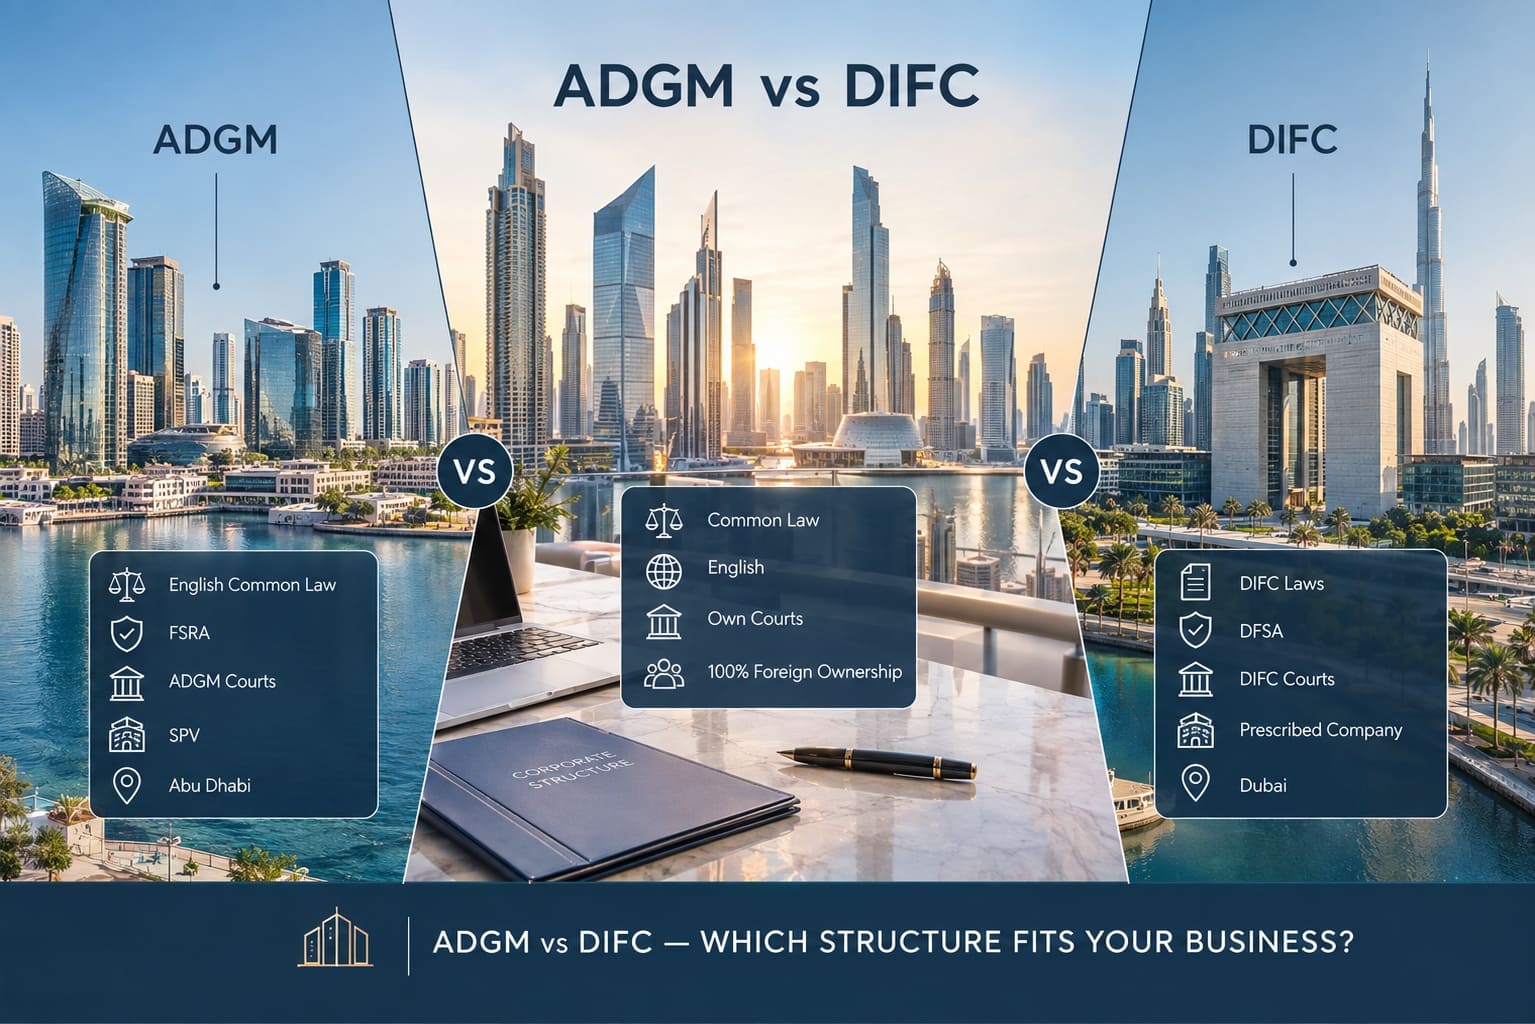
ADGM: derecho inglés y registro público
Abu Dhabi Global Market es un centro financiero de Abu Dabi con sistema jurídico propio. Las Application of English Law Regulations 2015 hacen el common law inglés, con sus normas y principios de equity, directamente aplicable en ADGM; los estatutos ingleses rigen en su redacción a la fecha de esos reglamentos. Los litigios los ven los tribunales de ADGM.
El SPV de ADGM es una sociedad holding pasiva. El registrador lo dice sin rodeos: no sirve para actividad operativa ni puede contratar personal. Las tasas oficiales de constitución parten de 1 900 dólares: reserva de nombre, registro, licencia comercial y canon de protección de datos. Cada año, las cuentas se presentan en los nueve meses siguientes al cierre del período, sin coste y sin divulgación pública; el confirmation statement, en el mes siguiente al aniversario del registro, cuesta 100 dólares; la renovación de licencia con protección de datos, 1 400. El domicilio en ADGM es obligatorio y se paga aparte, igual que el proveedor.
El proveedor corporativo es obligatorio siempre para los SPV non-exempt y, desde el 12 de julio de 2021, es él quien presenta las solicitudes. Algunas categorías de solicitantes pueden acogerse a la Restricted Scope Company, de divulgación limitada, pero desde el 26 de junio de 2026 los datos de sus administradores se divulgan como los del resto.
La diferencia clave frente a un offshore clásico es el registro público: la búsqueda está abierta sin registrarse y de cada sociedad se ven estado, tipo, vigencia de licencia, proveedor, administradores y socios. Las cuentas anuales y los datos de beneficiarios finales no se publican.
Cuéntenos qué activos va a empaquetar y quién entrará en el capital: contrastaremos las plazas con su caso antes de que pague la primera tasa.
RAK ICC: sociedad de los EAU con registro cerrado
RAK International Corporate Centre (RAK ICC) es el registro internacional de Ras Al Jaima y funciona conforme a las RAK ICC Business Companies Regulations 2018. Formalmente es una sociedad de los EAU —en los documentos consta el mismo país que en ADGM—, pero su arquitectura se acerca a la de una compañía internacional.
El agente registrado es obligatorio siempre y, según el reglamento 265, solo él o el liquidador pueden presentar documentos ante el registrador. Los libros están cerrados: el reglamento 266 permite inspeccionarlos a la propia sociedad y a quienes, a juicio del registrador, sean su administrador, socio o agente. No hay búsqueda pública por sociedades, administradores ni accionistas; RAK ICC publica el directorio de agentes, la verificación de documentos y el portal de notificaciones.
La obligación anual es el annual return en los 30 días tras el aniversario del registro, con pago de la tasa anual: confirma datos, no es una cuenta financiera. El reglamento 103 exige llevar registros y documentación soporte suficientes para explicar las operaciones y determinar la situación financiera de la sociedad, y conservarlos cinco años desde que concluya la operación.
En los reglamentos no aparece la figura del beneficiario final: el régimen es federal. RAK ICC publica la Cabinet Decision 109 of 2023, sobre procedimientos del beneficiario final, y la 132 of 2023, sobre sanciones. Todo cambio de datos se comunica en 15 días.
El traslado de domicilio va en ambos sentidos: los reglamentos 186–189 regulan la entrada de una sociedad extranjera manteniendo su personalidad jurídica y todos sus activos y obligaciones, y el 190, la salida.
BVI: annual return, registro de beneficiarios y lista gris
Desde el 1 de enero de 2023 rige la sección 98A de la Ley de Sociedades Mercantiles: cada año la sociedad presenta un informe financiero (annual return) a su agente registrado en los nueve meses siguientes al cierre del ejercicio. Quedan exentas las cotizadas, las supervisadas por el regulador que ya le rinden cuentas, las que presentan declaración fiscal con estados financieros ante el Inland Revenue Department y las que están en liquidación iniciada antes del vencimiento. La antigua escala de multas de 300 y 200 dólares con tope de 5 000 se derogó el 2 de enero de 2025: ahora no presentarlo se sanciona con hasta 50 000 dólares y el agente debe avisar al registrador.
Desde el 2 de enero de 2025 se aplica la sección 96A: la sociedad mantiene actualizada la información de sus beneficiarios finales y la presenta al registrador en los 30 días siguientes a la constitución o a la continuación de la actividad. El registrador lleva el Register of Beneficial Ownership y la ley considera beneficiario a quien tenga una participación a partir del 10 %.
No hay acceso público libre: las autoridades lo obtienen sin umbral y, desde el 1 de julio de 2025, existe el acceso «por interés legítimo», por solicitud escrita al registrador, para quien lo justifique en la prevención del blanqueo o en su condición de sujeto obligado que hace la diligencia debida del cliente. Salvo para las autoridades, la divulgación se limita a participaciones a partir del 25 %.
El registro de socios se presenta al registrador desde 2025, pero no se divulga salvo que la sociedad opte por el acceso abierto. La lista de nombres de administradores, en cambio, la entrega el registrador a cualquiera que la pida. El agente es obligatorio y solo puede serlo quien tenga licencia; actuar sin ella se sanciona con hasta 75 000 dólares. El balance: más exigencias, y a junio de 2026 la jurisdicción sigue en la lista gris del GAFI.
Islas Caimán: transparencia ordenada y sin impuestos directos
La Beneficial Ownership Transparency Act entró en vigor el 31 de julio de 2024: obliga a llevar registros de beneficiarios finales y crea una plataforma de búsqueda de la autoridad competente. Acceden la policía, la unidad de inteligencia financiera, la autoridad monetaria, los servicios anticorrupción, tributario y aduanero y otros organismos; con alcance limitado, las entidades financieras autorizadas y ciertas profesiones no financieras.
Tampoco aquí hay acceso público general. Desde el 28 de febrero de 2025 rigen los Reglamentos de acceso por interés legítimo: pueden dirigirse al registro un periodista, un investigador académico de buena fe, una organización civil que combata el blanqueo o una contraparte en una operación. El Gabinete puede abrir al público un conjunto básico de datos con aprobación del Parlamento, pero esos reglamentos aún no existen.
En las islas no hay impuestos directos: el Gobierno señala que no existen impuesto sobre la renta, de sociedades ni sobre corporaciones, de sucesiones, sobre plusvalías ni sobre donaciones.
En enero de cada año posterior al de su registro, la exempted company presenta una declaración: no hubo cambios en el documento constitutivo, se indica la naturaleza de su actividad y las operaciones se desarrollaron principalmente fuera de las islas. Con ella se abona la tasa anual: desde 925 dólares caimaneses (unos 1 130 estadounidenses) con capital de hasta 42 000, y hasta 2 793 con capital superior a 1 640 000. El recargo por demora crece del 33,33 % de la tasa en el segundo trimestre al 66,67 % en el tercero y al 100 % en el cuarto.
El registro de socios de una exempted company sin licencia para operar en las islas no está abierto a inspección. La lista de nombres de administradores el registrador se la muestra a cualquiera por 50 dólares caimaneses, y el domicilio de la oficina coincide con el del proveedor autorizado.
Tabla 2 — Transparencia y divulgación
| Jurisdicción | Datos del beneficiario final | Registro de sociedades |
|---|---|---|
| ADGM | Al regulador | Público |
| RAK ICC | A través del agente, régimen federal | Cerrado |
| BVI | Autoridades; interés legítimo a partir del 25 % | Administradores a petición |
| Islas Caimán | Autoridades; interés legítimo | Administradores por 50 dólares caimaneses |
Sustancia económica: quién informa cada año
En las BVI rige la Economic Substance (Companies and Limited Partnerships) Act 2018, en vigor desde el 1 de enero de 2019: quien desarrolla una actividad relevante cumple los requisitos de sustancia por cada una, y el holding es una de las nueve. En las Islas Caimán se aplica la International Tax Co-operation (Economic Substance) Act: el holding también figura, pero para la sociedad de mera tenencia el test es más suave y basta acreditar el cumplimiento de las obligaciones de presentación y tener personal e instalaciones suficientes en las islas. La notificación se presenta cada año y el informe, a más tardar doce meses tras el cierre del ejercicio.
En los EAU el régimen se ha desmontado: por la Decisión del Consejo de Ministros n.º 98 de 2024 los requisitos dejaron de aplicarse a los ejercicios que finalicen después del 31 de diciembre de 2022. Por los períodos anteriores siguen siendo exigibles las notificaciones, los informes y la superación del test.
Residencia fiscal y acceso a los convenios
Una sociedad registrada en los EAU es residente fiscal por el artículo 3 de la Cabinet Decision 85 of 2022, y la Autoridad Fiscal Federal confirma que la regla alcanza también a las personas de zonas francas. Puede obtener un certificado de residencia fiscal con vigencia no superior a 12 meses. La solicitud del período en curso no se presenta antes de tres meses desde su inicio y, si la sociedad es nueva y aún no ha presentado declaración del impuesto sobre sociedades, después de 12 meses de existencia.
El certificado abre la puerta a los convenios para evitar la doble imposición: el Ministerio de Finanzas indica que los EAU han firmado 137 y, sumando los acuerdos de protección de inversiones, 193.
A esto se suman dos normas de la ley del impuesto sobre sociedades. El artículo 22 deja fuera de la base los dividendos de una persona jurídica residente en los EAU y los gastos asociados, sin condiciones de porcentaje ni de plazo de tenencia. El artículo 23 concede la exención por participación: a partir del 5 % del capital, con requisitos sobre el plazo de tenencia, el nivel de tributación de la filial, la composición de sus activos y el derecho a al menos el 5 % del beneficio distribuible y del producto de la liquidación.
Tabla 3 — Obligaciones anuales y pagos oficiales
| Jurisdicción | Qué se presenta cada año | Pagos oficiales |
|---|---|---|
| ADGM SPV | Cuentas y confirmation statement | desde 1 500 dólares al año |
| RAK ICC | Annual return en 30 días | Tasa anual a través del agente |
| BVI | Annual return al agente en 9 meses | Multa de hasta 50 000 por demora |
| Islas Caimán | Declaración en enero | desde 925 dólares caimaneses al año |
Qué elegir si es tu primera estructura holding
ADGM encaja cuando pesan el servicio bancario, la entrada de un inversor y un derecho previsible. El precio: prohibición de actividad operativa y de contratación, proveedor obligatorio y disciplina en los plazos. RAK ICC tiene sentido cuando hace falta una sociedad de los EAU para tenencia de activos con la mínima publicidad.
Las BVI siguen siendo útiles donde la jurisdicción resulta familiar a las partes, pero para una primera estructura la lista gris del GAFI y el Anexo II de la UE pesan en contra. Las Islas Caimán están limpias en ambas listas y su régimen de divulgación está bien construido: plaza fuerte para fondos, aunque para un holding familiar con cuenta en un banco de los EAU las ventajas son menos claras.
Primero se decide dónde estará la cuenta y quién entra en el capital; después, dónde registrar.
Cómo elegimos la jurisdicción
No empezamos por el registro, sino por el mapa: qué activos se empaquetan, quién entra en el capital y dónde se abrirá la cuenta. Luego contrastamos las jurisdicciones con las listas del GAFI y de la UE vigentes a esa fecha, revisamos las obligaciones de divulgación e información y calculamos el coste total de mantenimiento, no solo la tasa inicial.
Después llegan la constitución y el acompañamiento: documentos fundacionales, estructura de propiedad, coordinación con el proveedor, presentación ante el registrador, cuenta bancaria y contabilidad fiscal en los EAU.
Escríbanos si está eligiendo jurisdicción por primera vez: analizaremos su situación y le mostraremos cómo la verá el banco antes de que registre nada.
Solicitar asesoramiento
*Este material tiene carácter informativo y no constituye asesoramiento jurídico ni fiscal. Las normas, listas e importes de tasas proceden de fuentes oficiales a la fecha de publicación y pueden cambiar. Decida sobre una estructura concreta tras comprobar las redacciones vigentes y consultar con un especialista.*