Коли холдингову компанію створюють уперше, порівняння зазвичай починають із ціни. За кілька місяців з’ясовується, що вирішував зовсім інший параметр: чи відкриє банк структурі рахунок і як контрагент відреагує на країну реєстрації. Різниця в митах — тисяча-друга доларів, а відмова у відкритті рахунку коштує місяців, іноді й усієї угоди. Тому вибір юрисдикції для холдингу розумніше починати з погляду комплаєнсу. Розберемо чотири майданчики саме так, як на них дивиться банк.
Що банк перевіряє першим: два списки
Перше джерело — переліки FATF. У редакції від 19 червня 2026 року заклик до дії оголошено щодо КНДР, Ірану та М’янми. Сірий список, тобто юрисдикції під посиленим моніторингом, містить Virgin Islands (UK) — Британські Віргінські острови (БВО). За планом дій вони мають посилити нагляд за корпоративними провайдерами, інвестиційним бізнесом і операторами віртуальних активів та забезпечити доступність точних даних про бенефіціарів. Ані ОАЕ, ані Кайманових островів у цих переліках немає.
Друге джерело — списки ЄС. Станом на 17 лютого 2026 року Додаток I, перелік юрисдикцій, які не співпрацюють, налічує десять позицій, серед них Панама та Віргінські острови США. Додаток II — юрисдикції під наглядом — містить дев’ять, і в ньому є Британські Віргінські острови. ОАЕ та Кайманів немає в жодному додатку.
Таблиця 1 — Становище юрисдикцій у міжнародних переліках
| Юрисдикція | Сірий список FATF (19.06.2026) | Додатки ЄС (17.02.2026) |
|---|---|---|
| ОАЕ (ADGM, RAK ICC) | Ні | Ні |
| Кайманові острови | Ні | Ні |
| Британські Віргінські острови | Так | Додаток II |
ADGM: англійське право і відкритий реєстр
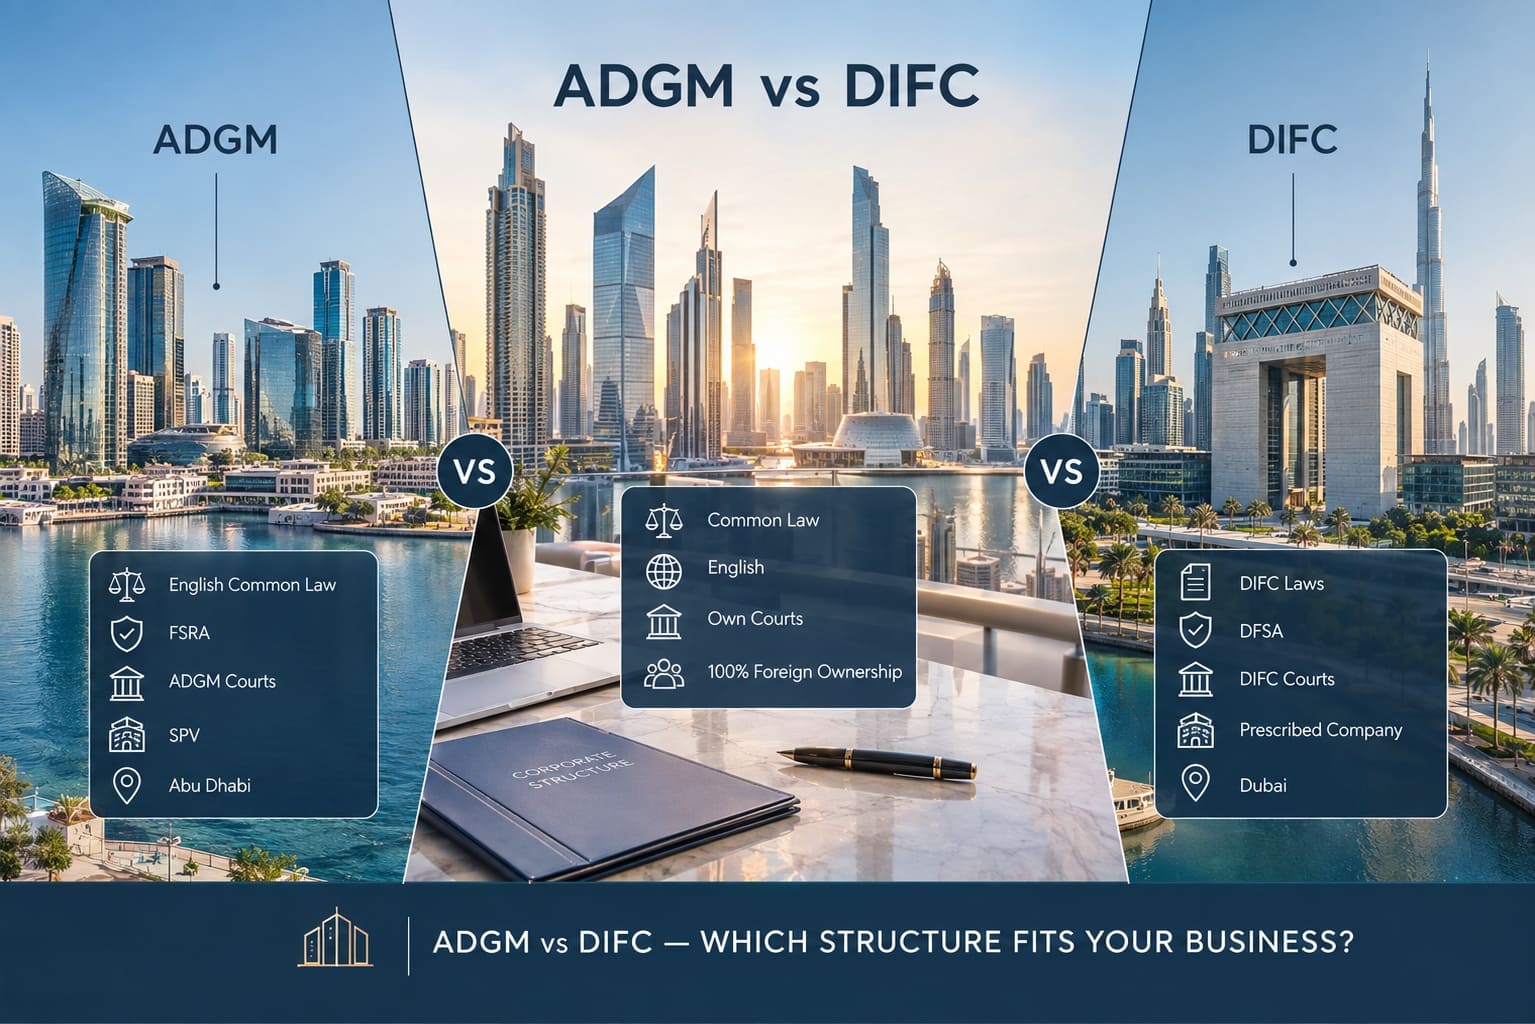
Abu Dhabi Global Market — фінансовий центр в Абу-Дабі з власною правовою системою. Application of English Law Regulations 2015 роблять англійське загальне право, включно з нормами та принципами права справедливості, безпосередньо застосовним в ADGM; англійські статути застосовуються в редакції на дату ухвалення регламентів. Спори розглядають власні суди ADGM.
SPV в ADGM — пасивна холдингова компанія. Реєстратор формулює прямо: SPV не можна використовувати для операційної діяльності й не можна наймати персонал. Державні мита при створенні — від 1 900 доларів: резервування назви, реєстрація, комерційна ліцензія та збір за захист даних. Щороку: звітність протягом дев’яти місяців після закінчення звітного періоду — безкоштовно і без публічного розкриття, confirmation statement протягом місяця після річниці реєстрації — 100 доларів, продовження ліцензії із захистом даних — 1 400. Оренда адреси в ADGM обов’язкова й оплачується окремо, послуги провайдера теж.
Корпоративний провайдер для non-exempt SPV потрібен постійно, а заяви з 12 липня 2021 року подає саме він. Для окремих категорій заявників доступна Restricted Scope Company з обмеженим розкриттям, але з 26 червня 2026 року дані її директорів розкриваються нарівні з рештою.
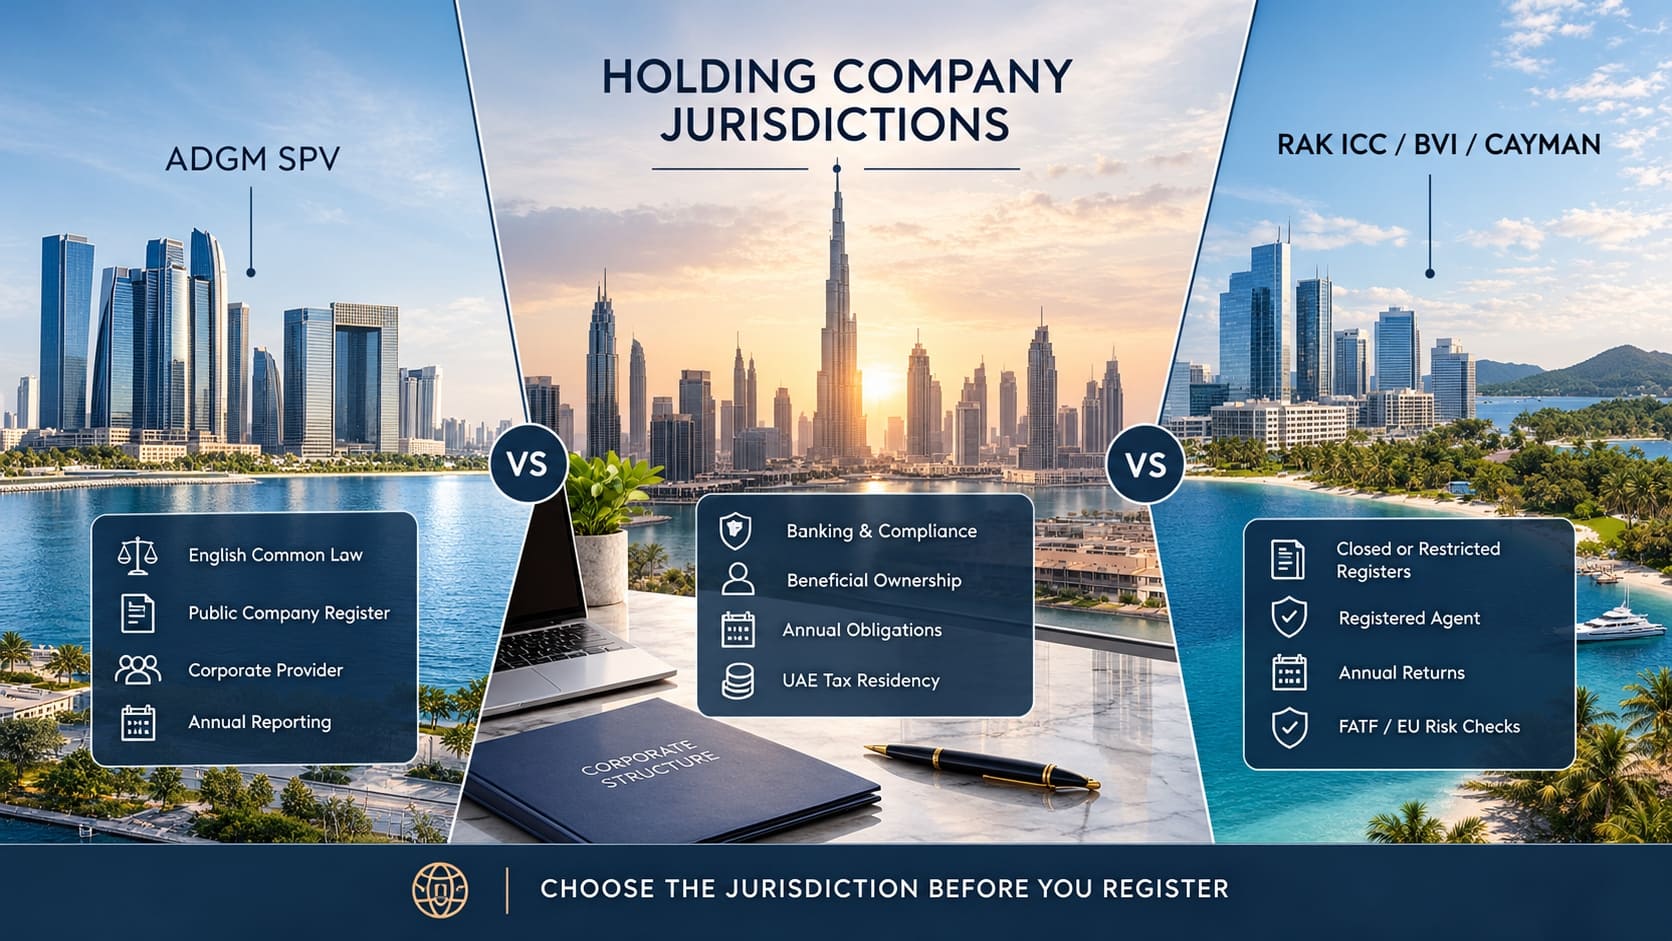
Головна відмінність від класичного офшору — публічний реєстр: пошук відкритий без реєстрації, по компанії видно статус, тип, строк дії ліцензії, призначеного провайдера, директорів і акціонерів. Сама річна звітність і дані бенефіціарів публічно не розкриваються.
Розкажіть, які активи ви пакуєте і хто увійде до капіталу, — ми зіставимо майданчики під ваше завдання ще до того, як ви заплатите перше мито.
RAK ICC: компанія ОАЕ із закритим реєстром
RAK ICC — міжнародний корпоративний центр Рас-ель-Хайми, який працює за RAK ICC Business Companies Regulations 2018. Формально це компанія ОАЕ, країна реєстрації в документах та сама, що й в ADGM, але устрій ближчий до міжнародної компанії.
Зареєстрований агент потрібен постійно: за регламентом 265 подавати документи реєстратору мають право лише агент або ліквідатор. Реєстри закриті — регламент 266 дозволяє інспектувати їх самій компанії і тим, хто в очах реєстратора є її директором, учасником або агентом. Публічного пошуку по компаніях, директорах і акціонерах немає: RAK ICC публікує довідник агентів, перевірку документів і портал повідомлень.
Щорічний обов’язок — annual return протягом 30 днів після річниці реєстрації зі сплатою річного збору: це підтвердження відомостей, а не фінансова звітність. Регламент 103 вимагає вести записи і первинні документи, достатні, щоб пояснити операції компанії та визначити її фінансовий стан, і зберігати їх п’ять років від дати завершення операції.
Поняття «бенефіціарний власник» у самих регламентах немає — режим федеральний: RAK ICC публікує Cabinet Decision № 109 of 2023 про процедури щодо бенефіціарного власника та № 132 of 2023 про штрафи. Про зміну даних треба повідомити протягом 15 днів.
Перенесення доміцилію працює в обидва боки: регламенти 186–189 описують вхід іноземної компанії зі збереженням її як юридичної особи та всіх активів і зобов’язань, 190 — вихід.
BVI: річний звіт, реєстр бенефіціарів і сірий список
З 1 січня 2023 року діє секція 98A Закону про ділові компанії: компанія зобов’язана щороку подавати фінансовий звіт (annual return) своєму зареєстрованому агенту протягом дев’яти місяців після закінчення року. Звільнено котирувані компанії, піднаглядні регулятору й ті, що вже звітують перед ним, тих, хто подає податкову декларацію зі звітністю до Inland Revenue Department, і компанії в ліквідації, розпочатій до настання строку подання. Колишню шкалу штрафів 300 і 200 доларів зі стелею 5 000 скасовано з 2 січня 2025 року: тепер за неподання звіту передбачено штраф до 50 000 доларів, а агент зобов’язаний повідомити реєстратора.
З 2 січня 2025 року діє секція 96A: компанія підтримує актуальні відомості про бенефіціарів і подає їх реєстратору протягом 30 днів від дати інкорпорації або продовження діяльності. Реєстратор веде Register of Beneficial Ownership; бенефіціаром закон вважає особу з часткою від 10%.
Вільного публічного доступу до реєстру немає: органи отримують його без порога, а з 1 липня 2025 року додано доступ «за законним інтересом» — за письмовою заявою реєстратору для тих, хто обґрунтовує мету протидією відмиванню грошей або статусом зобов’язаної особи, яка перевіряє клієнта. Для всіх, крім органів, розкриття обмежено частками від 25%.
Реєстр учасників з 2025 року подається реєстратору, але публічно не розкривається, якщо компанія не обере відкритий доступ. А от список імен директорів реєстратор видає на запит будь-якої особи. Агент обов’язковий, працювати ним може лише власник ліцензії, за діяльність без неї — штраф до 75 000 доларів. Підсумок: вимог побільшало, а з сірого списку FATF юрисдикція станом на червень 2026 року не вийшла.
Кайманові острови: прозорість вибудувана, прямих податків немає
Beneficial Ownership Transparency Act набув чинності 31 липня 2024 року: він зобов’язує вести реєстри бенефіціарних власників і створює пошукову платформу компетентного органу. Доступ до неї отримують поліція, орган фінансової розвідки, грошово-кредитне управління, антикорупційна, податкова та митна служби і ще низка структур, а в обмеженому обсязі — ліцензовані фінансові установи та окремі нефінансові професії.
Загального публічного доступу немає і тут. З 28 лютого 2025 року діють Регламенти про доступ за законним інтересом: звернутися може журналіст, добросовісний академічний дослідник, організація громадянського суспільства, що протидіє відмиванню грошей, або контрагент за угодою. Відкрити публіці базовий набір даних Кабінет має право за схваленням Парламенту; таких регламентів поки що немає.
Прямих податків на островах немає: уряд прямо зазначає, що немає ані податку на доходи, ані податку на компанії та корпорації, ані податку на спадщину, на приріст капіталу і на дарування.
У січні кожного року після року реєстрації exempted company подає декларацію: змін в установчому документі не було, зазначено характер діяльності, операції велися переважно за межами островів. Разом із нею сплачується річне мито — від 925 кайманових доларів (близько 1 130 доларів США) за капіталу до 42 000 і до 2 793 за капіталу понад 1 640 000. Пеня за прострочення зростає від 33,33% мита у другому кварталі до 100% у четвертому.
Реєстр учасників exempted company, яка не має ліцензії на ведення бізнесу на островах, для інспекції не відкритий. Список імен директорів реєстратор показує будь-кому за 50 кайманових доларів, а адреса офісу збігається з адресою ліцензованого постачальника послуг.
Таблиця 2 — Прозорість і розкриття
| Юрисдикція | Дані про бенефіціарів | Реєстр компаній |
|---|---|---|
| ADGM | Регулятору | Публічний |
| RAK ICC | Через агента, федеральний режим | Закритий |
| BVI | Органи; законний інтерес від 25% | Директори на запит |
| Кайманові острови | Органи; законний інтерес | Директори за 50 кайм. доларів |
Економічна присутність: хто звітує щороку
На BVI діє Economic Substance (Companies and Limited Partnerships) Act 2018, чинний з 1 січня 2019 року: особа, яка веде релевантну діяльність, зобов’язана дотримуватися вимог присутності за кожною з них, і холдингова діяльність — одна з дев’яти релевантних. На Кайманах діє International Tax Co-operation (Economic Substance) Act: холдинг у переліку теж є, але для чистої холдингової компанії тест пом’якшений — підтвердити дотримання вимог до подання документів і наявність достатніх кадрів та приміщень на островах. Повідомлення подається щороку, звіт — не пізніше ніж за дванадцять місяців після закінчення фінансового року.
В ОАЕ режим згорнуто: за рішенням Кабінету № 98 від 2024 року вимоги перестали застосовуватися до фінансових років, що закінчуються після 31 грудня 2022 року. За раніші періоди повідомлення, звіти і проходження тесту досі потрібні.
Податкове резидентство і доступ до угод
Компанія, зареєстрована в ОАЕ, є податковим резидентом за статтею 3 Cabinet Decision № 85 of 2022, і Федеральне податкове управління підтверджує, що правило поширюється й на осіб у вільних зонах. Така компанія має право отримати сертифікат податкового резидентства строком не більше 12 місяців. Заяву за поточний період подають не раніше ніж через три місяці після його початку, а новостворена компанія, яка ще не подавала декларацію з податку на прибуток, — після 12 місяців існування.
Сертифікат відкриває доступ до угод про уникнення подвійного оподаткування: Міністерство фінансів повідомляє, що ОАЕ уклали 137 таких угод, а разом з угодами про захист інвестицій — 193.
Додайте дві норми закону про податок на прибуток. Стаття 22 виводить з бази дивіденди від юридичної особи — резидента ОАЕ разом із пов’язаними витратами, без умов щодо частки і строку володіння. Стаття 23 дає звільнення за «участю»: частка від 5% у капіталі за умов щодо строку володіння, рівня оподаткування дочірньої компанії, складу її активів і права щонайменше на 5% розподілюваного прибутку та ліквідаційної виручки.
Таблиця 3 — Щорічні обов’язки та державні платежі
| Юрисдикція | Що подається щороку | Державні платежі |
|---|---|---|
| ADGM SPV | Звітність і confirmation statement | від 1 500 доларів на рік |
| RAK ICC | Annual return за 30 днів | Річний збір через агента |
| BVI | Annual return агенту за 9 місяців | Штраф до 50 000 за прострочення |
| Кайманові острови | Декларація в січні | від 925 кайм. доларів на рік |
Що обрати, якщо структура створюється вперше?
ADGM підходить, коли важать банківське обслуговування, вхід інвестора і передбачуване право. Плата за це — заборона операційної діяльності та найму, обов’язковий провайдер і дисципліна у звітності. RAK ICC логічний, коли потрібна компанія ОАЕ для володіння активами за мінімальної публічності.
BVI лишається робочим інструментом там, де юрисдикція звична сторонам угоди, але для першої структури сірий список FATF і Додаток II ЄС — вагомий аргумент проти. Кайманові острови за списками чисті, а режим розкриття вибудуваний: це сильний майданчик для фондів, проте для сімейного холдингу з рахунком у банку ОАЕ переваги менш очевидні.
Спершу вирішують, де буде рахунок і хто увійде до капіталу, і лише потім — де реєструвати.
Як ми добираємо юрисдикцію?
Ми починаємо не з реєстру, а з карти: які активи пакуються, хто входить до капіталу і де планується рахунок. Далі звіряємо юрисдикції за переліками FATF і ЄС на поточну дату, перевіряємо вимоги до розкриття та звітності й рахуємо повну вартість володіння, а не лише мито при реєстрації.
Далі — реєстрація і супровід: установчі документи, структура володіння, робота з провайдером, подання до реєстратора, рахунок і податковий облік в ОАЕ.
Напишіть нам, якщо обираєте юрисдикцію вперше: ми розберемо вашу ситуацію і покажемо, як на неї подивиться банк, ще до того, як ви щось зареєструєте.
Отримати консультацію
*Матеріал має інформаційний характер і не є юридичною чи податковою консультацією. Норми, переліки та розміри мит наведено за офіційними джерелами на дату публікації і вони можуть змінюватися. Рішення щодо конкретної структури ухвалюйте після перевірки чинних редакцій документів і консультації з фахівцем.*