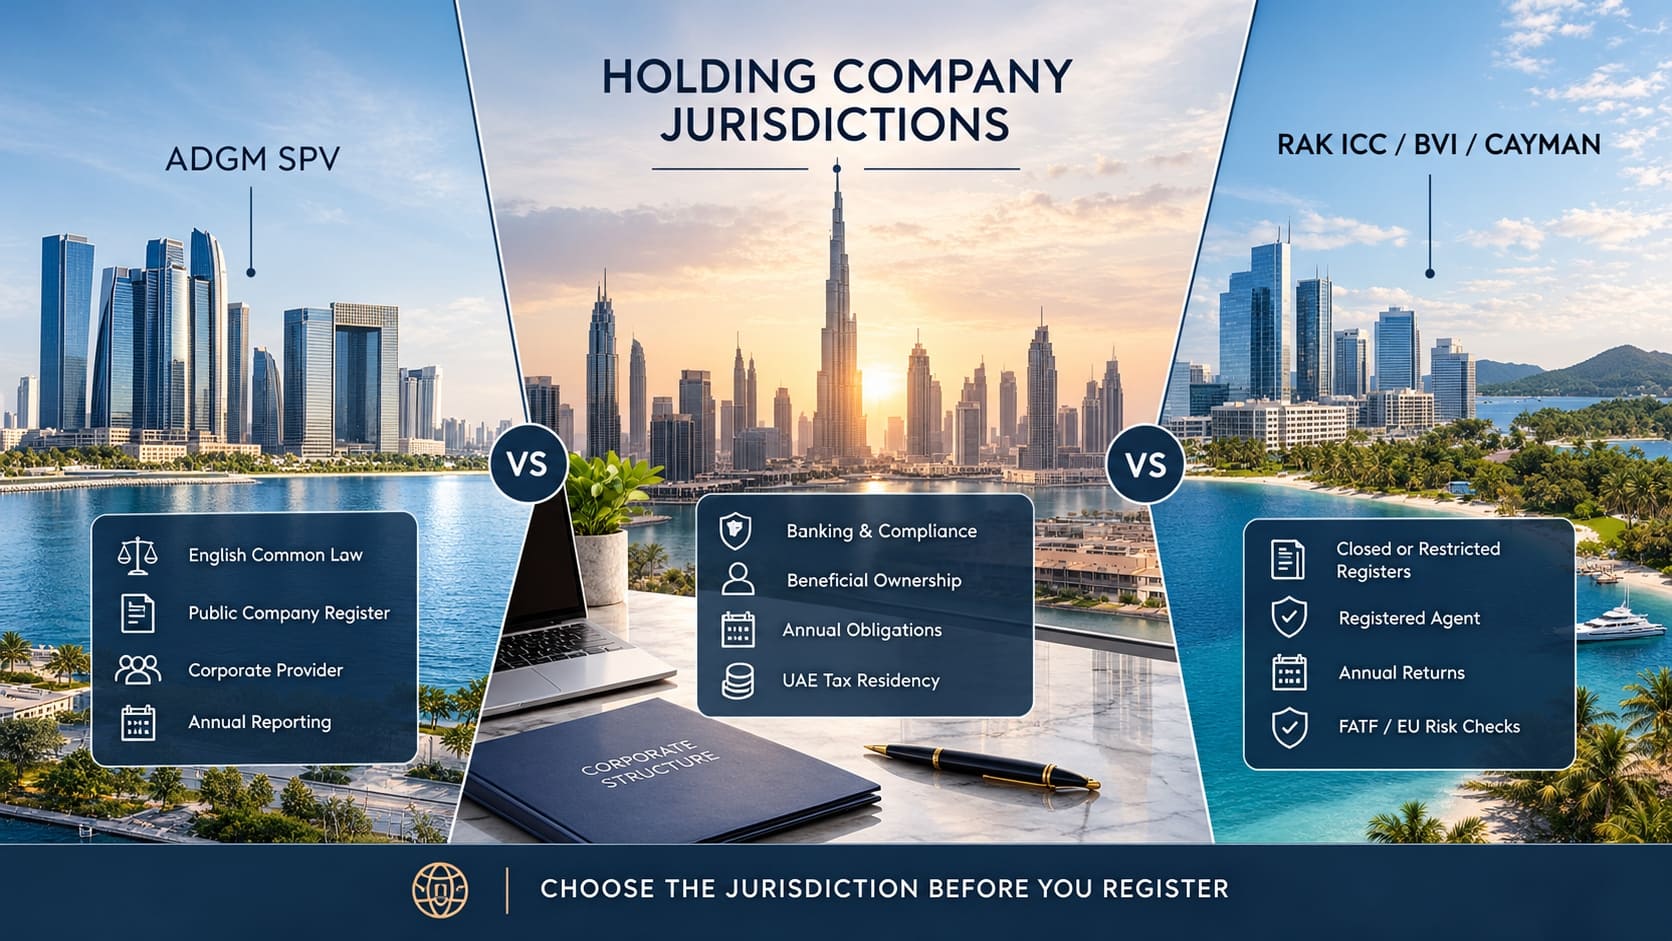
Le choix d’une juridiction holding commence presque toujours par le prix. Quelques mois plus tard, le paramètre décisif s’avère tout autre : la banque ouvrira-t-elle un compte à la structure, et comment la contrepartie lira-t-elle le pays d’immatriculation ? L’écart de redevances vaut un ou deux milliers de dollars ; un refus de compte coûte des mois, parfois l’opération entière. Voici quatre places vues par la conformité.
Ce que la banque vérifie en premier : deux listes
Première source : les listes du GAFI (FATF). Dans la version du 19 juin 2026, l’appel à l’action vise la Corée du Nord, l’Iran et le Myanmar. La liste grise — juridictions sous surveillance renforcée — comprend Virgin Islands (UK), soit les Îles Vierges britanniques. Leur plan d’action : renforcer la supervision des prestataires de services aux sociétés, de l’investissement et des actifs virtuels, et garantir des données exactes sur les bénéficiaires effectifs. Ni les Émirats arabes unis ni les Îles Caïmans n’y figurent.
Seconde source : les listes de l’UE. Au 17 février 2026, l’annexe I, les juridictions non coopératives, compte dix entrées, dont le Panama et les Îles Vierges américaines. L’annexe II, sous surveillance, en compte neuf, parmi lesquelles les Îles Vierges britanniques. Les Émirats arabes unis et les Îles Caïmans ne sont dans aucune annexe.
Tableau 1 — Position des juridictions dans les listes internationales
| Juridiction | Liste grise du GAFI (19.06.2026) | Annexes de l’UE (17.02.2026) |
|---|---|---|
| Émirats arabes unis (ADGM, RAK ICC) | Non | Non |
| Îles Caïmans | Non | Non |
| Îles Vierges britanniques | Oui | Annexe II |
ADGM : droit anglais et registre public
Abu Dhabi Global Market (ADGM) est un centre financier d’Abou Dabi doté de son propre droit. Les Application of English Law Regulations 2015 rendent la common law anglaise, règles et principes de l’equity compris, directement applicable dans l’ADGM ; les lois anglaises valent dans leur version à la date des règlements. Les litiges relèvent de ses propres tribunaux.
Le SPV de l’ADGM est une société holding passive. Le registrar est explicite : pas d’activité opérationnelle, pas de personnel. Frais publics à la création : à partir de 1 900 dollars — réservation du nom, immatriculation, licence commerciale, redevance de protection des données. Chaque année : les comptes dans les neuf mois suivant la clôture de l’exercice, gratuits et non publiés ; le confirmation statement dans le mois suivant la date anniversaire de l’immatriculation, 100 dollars ; le renouvellement de licence avec protection des données, 1 400. L’adresse dans l’ADGM est obligatoire et se paie à part, comme le prestataire.
Le prestataire corporate est obligatoire en permanence pour un SPV non exempté, et depuis le 12 juillet 2021 c’est lui qui dépose les demandes. Certains demandeurs accèdent à la Restricted Scope Company, à divulgation limitée, mais à partir du 26 juin 2026 ses administrateurs seront publiés comme les autres.
La différence avec un offshore classique tient au registre public : recherche ouverte sans inscription, avec par société le statut, le type, la validité de la licence, le prestataire désigné, administrateurs et actionnaires. Comptes annuels et bénéficiaires effectifs, eux, restent non publiés.
Dites-nous quels actifs vous logez et qui entrera au capital : nous comparerons les places pour votre situation avant que vous ne payiez la première redevance.
RAK ICC : une société des Émirats à registre fermé
Le RAK International Corporate Centre (RAK ICC) est le centre international de Ras el Khaïmah, régi par les RAK ICC Business Companies Regulations 2018. Formellement, c’est une société des Émirats arabes unis : sur les documents, le pays d’immatriculation est celui de l’ADGM, mais l’architecture est internationale.
L’agent enregistré est obligatoire en permanence : selon le règlement 265, seuls l’agent ou le liquidateur déposent au registrar. Les registres sont fermés, le règlement 266 en réservant l’inspection à la société et à ceux qui, aux yeux du registrar, en sont administrateur, associé ou agent. Pas de recherche publique par société, administrateur ou actionnaire : RAK ICC publie un annuaire des agents, une vérification de documents, un portail de notifications.
L’obligation annuelle est l’annual return, à déposer dans les 30 jours suivant la date anniversaire de l’immatriculation, avec la redevance annuelle : une confirmation de données, pas des comptes. Le règlement 103 impose de tenir livres et pièces justificatives suffisants pour expliquer les opérations et déterminer la situation financière de la société, et de les garder cinq ans après l’achèvement de l’opération.
La notion de bénéficiaire effectif est absente des règlements : le régime est fédéral. RAK ICC publie la Cabinet Decision 109 of 2023 sur les procédures relatives au bénéficiaire effectif et la Cabinet Decision 132 of 2023 sur les sanctions. Tout changement se déclare dans les 15 jours.
Le transfert de domicile joue dans les deux sens : les règlements 186–189 décrivent l’entrée d’une société étrangère avec maintien de la personnalité juridique et de tous les actifs et passifs, le règlement 190 la sortie.
BVI : annual return, registre des bénéficiaires effectifs et liste grise
Depuis le 1er janvier 2023, la section 98A de la loi sur les sociétés commerciales impose de déposer chaque année un état financier (annual return) auprès de son agent enregistré, dans les neuf mois suivant la clôture. En sont dispensées les cotées, les entités supervisées par le régulateur et lui remettant déjà des comptes, celles qui déposent une déclaration fiscale avec comptes à l’Inland Revenue Department et celles en liquidation ouverte avant l’échéance. L’ancien barème de 300 et 200 dollars plafonné à 5 000 a été supprimé le 2 janvier 2025 : le défaut de dépôt vaut désormais une amende jusqu’à 50 000 dollars, et l’agent doit prévenir le registrar.
Depuis le 2 janvier 2025 s’applique aussi la section 96A : la société tient à jour ses bénéficiaires effectifs et les transmet au registrar dans les 30 jours suivant l’immatriculation ou la continuation. Le registrar tient le Register of Beneficial Ownership ; est bénéficiaire toute personne détenant une participation à partir de 10 %.
Aucun libre accès public : les autorités y accèdent sans seuil et, depuis le 1er juillet 2025, s’y ajoute l’accès « pour intérêt légitime », sur demande écrite au registrar, pour qui justifie d’une finalité anti-blanchiment ou d’un statut d’entité assujettie vérifiant un client. Pour tous, sauf les autorités, la divulgation se limite aux participations à partir de 25 %.
Le registre des associés est déposé au registrar depuis 2025, mais reste non public sauf option pour l’accès ouvert. La liste des noms des administrateurs, elle, est délivrée à qui la demande. L’agent est obligatoire et seul un titulaire de licence peut l’être ; exercer sans licence expose à une amende jusqu’à 75 000 dollars. Bilan : les obligations s’alourdissent, et la juridiction n’était pas sortie de la liste grise du GAFI en juin 2026.
Îles Caïmans : transparence organisée, aucun impôt direct
Le Beneficial Ownership Transparency Act, en vigueur le 31 juillet 2024, impose des registres de bénéficiaires effectifs et crée une plateforme de recherche de l’autorité compétente. Y ont accès la police, la cellule de renseignement financier, l’autorité monétaire, les services anticorruption, fiscal et douanier et d’autres encore ; de façon limitée, les établissements financiers agréés et certaines professions non financières.
Ici non plus, pas d’accès public général. Depuis le 28 février 2025 s’appliquent les règlements sur l’accès pour intérêt légitime : peuvent le demander un journaliste, un chercheur universitaire de bonne foi, une organisation de la société civile luttant contre le blanchiment ou une contrepartie à une opération. Le Cabinet peut ouvrir au public un socle de données avec l’approbation du Parlement ; de tels règlements n’existent pas encore.
Pas d’impôts directs dans les îles : le gouvernement indique expressément qu’il n’y a ni impôt sur le revenu, ni impôt sur les sociétés et corporations, ni droits de succession, ni impôt sur les plus-values ou les donations.
En janvier de chaque année suivant l’immatriculation, l’exempted company dépose une déclaration : pas de changement dans l’acte constitutif, nature de l’activité indiquée, opérations menées principalement hors des îles. La redevance annuelle est réglée avec elle : à partir de 925 dollars caïmanais (environ 1 130 dollars américains) pour un capital jusqu’à 42 000, jusqu’à 2 793 au-delà de 1 640 000. La pénalité de retard passe de 33,33 % au deuxième trimestre à 66,67 % au troisième, puis 100 % au quatrième.
Le registre des associés d’une exempted company sans licence pour exercer dans les îles est fermé à l’inspection. Le registrar communique la liste des noms des administrateurs à quiconque pour 50 dollars caïmanais, et l’adresse du bureau est celle du prestataire agréé.
Tableau 2 — Transparence et divulgation
| Juridiction | Données sur les bénéficiaires effectifs | Registre des sociétés |
|---|---|---|
| ADGM | Au régulateur | Public |
| RAK ICC | Via l’agent, régime fédéral | Fermé |
| BVI | Autorités ; intérêt légitime à partir de 25 % | Administrateurs sur demande |
| Îles Caïmans | Autorités ; intérêt légitime | Administrateurs pour 50 dollars caïmanais |
Substance économique : qui déclare chaque année
Aux BVI s’applique l’Economic Substance (Companies and Limited Partnerships) Act 2018, en vigueur depuis le 1er janvier 2019 : qui exerce une activité pertinente doit satisfaire aux exigences de présence pour chacune, la détention de participations étant l’une des neuf activités pertinentes. Aux Îles Caïmans, l’International Tax Co-operation (Economic Substance) Act retient aussi le holding, mais allège le test pour une société purement holding : confirmer le respect des obligations de dépôt, disposer d’un personnel et de locaux suffisants dans les îles. Notification annuelle, rapport dû au plus tard douze mois après la clôture de l’exercice.
Aux Émirats arabes unis, le régime est refermé : par la décision du Conseil des ministres n° 98 de 2024, les exigences ne s’appliquent plus aux exercices clos après le 31 décembre 2022. Pour les périodes antérieures, notifications, rapports et test restent dus.
Résidence fiscale et accès aux conventions
Une société immatriculée aux Émirats arabes unis est résidente fiscale au sens de l’article 3 de la Cabinet Decision 85 of 2022, et l’administration fiscale fédérale confirme qu’elle vaut aussi en zone franche. Elle peut obtenir un certificat de résidence fiscale d’une durée maximale de 12 mois. La demande pour la période en cours ne se dépose qu’au moins trois mois après son début ; une société nouvelle sans déclaration d’impôt sur les sociétés déposée attend 12 mois d’existence.
Le certificat ouvre l’accès aux conventions de non-double imposition : le ministère des Finances indique que les Émirats en ont conclu 137, et 193 avec les accords de protection des investissements.
Ajoutez-y deux articles de la loi sur l’impôt sur les sociétés. L’article 22 sort de la base imposable les dividendes d’une personne morale résidente des Émirats arabes unis et les charges liées, sans condition de pourcentage ni de durée de détention. L’article 23 accorde l’exonération dite de « participation » : une part d’au moins 5 % du capital, sous conditions de durée de détention, de niveau d’imposition de la filiale, de composition de son actif et de droit à au moins 5 % des bénéfices distribués et du produit de liquidation.
Tableau 3 — Obligations annuelles et paiements publics
| Juridiction | Ce qui se dépose chaque année | Paiements publics |
|---|---|---|
| ADGM SPV | Comptes et confirmation statement | à partir de 1 500 dollars par an |
| RAK ICC | Annual return sous 30 jours | Redevance annuelle via l’agent |
| BVI | Annual return à l’agent sous 9 mois | Amende jusqu’à 50 000 en cas de retard |
| Îles Caïmans | Déclaration en janvier | à partir de 925 dollars caïmanais par an |
Que choisir pour une première structure
L’ADGM convient quand comptent le service bancaire, l’entrée d’un investisseur et un droit prévisible. Le prix à payer : interdiction d’activité opérationnelle et d’embauche, prestataire obligatoire, discipline de reporting. RAK ICC se justifie quand il faut une société des Émirats pour détenir des actifs avec une publicité minimale.
Les BVI restent un outil de travail là où la juridiction est familière aux parties, mais pour une première structure la liste grise du GAFI et l’annexe II de l’UE pèsent lourd. Les Îles Caïmans sont propres au regard des listes et leur régime de divulgation est en place : place solide pour les fonds, avantage moins net pour un holding familial dont le compte est dans une banque des Émirats.
On décide d’abord où sera le compte et qui entrera au capital, et seulement ensuite où immatriculer.
Comment nous sélectionnons la juridiction
Nous partons non du registre, mais d’une carte : quels actifs sont logés, qui entre au capital, où le compte est prévu. Nous confrontons ensuite les juridictions aux listes du GAFI et de l’UE à la date du jour, vérifions divulgation et reporting, et chiffrons le coût complet de détention, pas seulement la redevance d’immatriculation.
Vient ensuite l’exécution : statuts, structure de détention, prestataire, dépôt au registrar, compte bancaire et comptabilité fiscale aux Émirats arabes unis.
Écrivez-nous si vous choisissez une juridiction pour la première fois : nous examinerons votre situation et vous montrerons comment la banque la verra, avant que vous n’immatriculiez quoi que ce soit.
Obtenir un conseil
*Ce document est informatif et ne constitue pas un conseil juridique ou fiscal. Règles, listes et montants des redevances sont repris de sources officielles à la date de publication et peuvent évoluer. Décidez d’une structure après avoir vérifié les versions en vigueur des textes et consulté un spécialiste.*