Когда холдинговую компанию выбирают впервые, сравнение начинают со стоимости. Через несколько месяцев выясняется, что решал другой параметр: откроет ли банк структуре счёт и как контрагент отреагирует на страну регистрации. Разница в пошлинах — тысяча-другая долларов, отказ в открытии счёта стоит месяцев, а иногда и всей сделки. Разберём четыре площадки так, как на них смотрит комплаенс.
Что банк проверяет первым: два списка
Первый источник — перечни FATF. В редакции от 19 июня 2026 года призыв к действию объявлен в отношении КНДР, Ирана и Мьянмы. Серый список, то есть юрисдикции под усиленным мониторингом, включает Virgin Islands (UK) — Британские Виргинские острова. По плану действий они должны усилить надзор за корпоративными провайдерами, инвестиционным бизнесом и операторами виртуальных активов и обеспечить доступность точных данных о бенефициарах. Ни ОАЭ, ни Каймановых островов в этих перечнях нет.
Второй источник — списки ЕС. На 17 февраля 2026 года Приложение I, перечень несотрудничающих юрисдикций, содержит десять позиций, включая Панаму и Виргинские острова США. Приложение II — юрисдикции под наблюдением — содержит девять, среди них Британские Виргинские острова. ОАЭ и Кайманов нет ни в одном приложении.
Таблица 1 — Положение юрисдикций в международных перечнях
| Юрисдикция | Серый список FATF (19.06.2026) | Приложения ЕС (17.02.2026) |
|---|---|---|
| ОАЭ (ADGM, RAK ICC) | Нет | Нет |
| Каймановы острова | Нет | Нет |
| Британские Виргинские острова | Да | Приложение II |
ADGM: английское право и открытый реестр
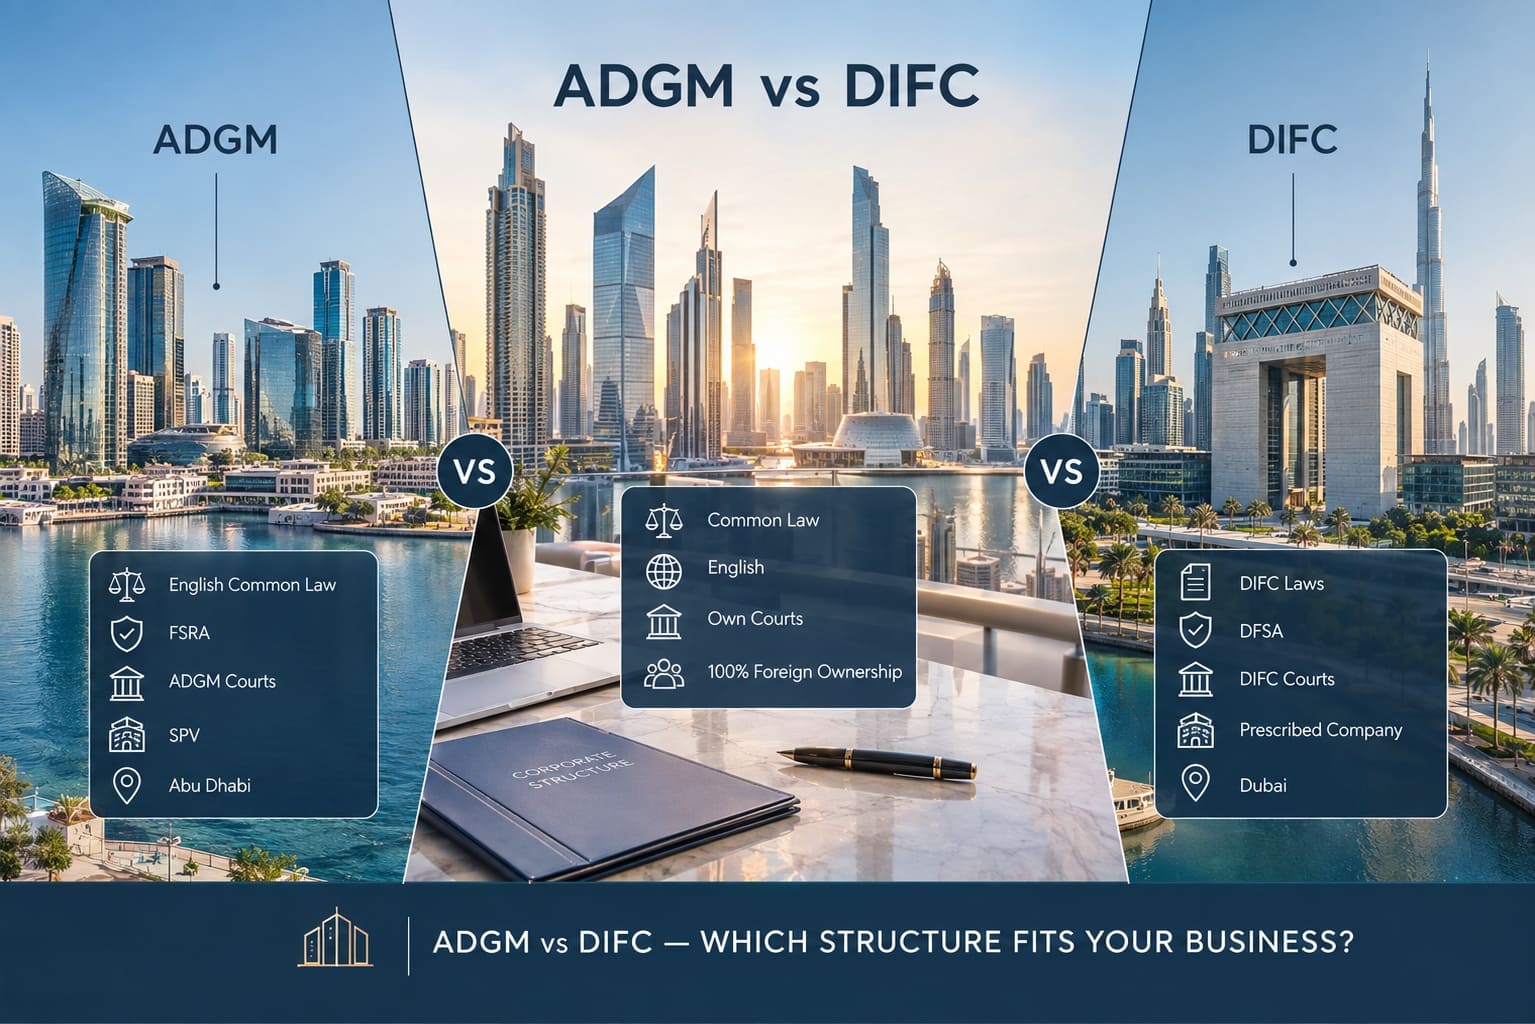
Abu Dhabi Global Market — финансовый центр в Абу-Даби с собственной правовой системой. Application of English Law Regulations 2015 делают английское общее право, включая нормы и принципы права справедливости, напрямую применимым в ADGM; английские статуты применяются в редакции на дату принятия регламентов. Споры рассматривают собственные суды ADGM.
SPV в ADGM — пассивная холдинговая компания. Регистратор формулирует прямо: SPV нельзя использовать для операционной деятельности и нельзя нанимать персонал. Государственные пошлины при создании — от 1 900 долларов: резервирование названия, регистрация, коммерческая лицензия и сбор за защиту данных. Ежегодно: отчётность в течение девяти месяцев после окончания отчётного периода — бесплатно и без публичного раскрытия, confirmation statement в течение месяца после годовщины регистрации — 100 долларов, продление лицензии с защитой данных — 1 400. Аренда адреса в ADGM обязательна и оплачивается отдельно, услуги провайдера тоже.
Корпоративный провайдер для non-exempt SPV обязателен постоянно, а заявления с 12 июля 2021 года подаёт он. Для отдельных категорий заявителей доступна Restricted Scope Company с ограниченным раскрытием, но с 26 июня 2026 года данные её директоров раскрываются наравне с остальными.
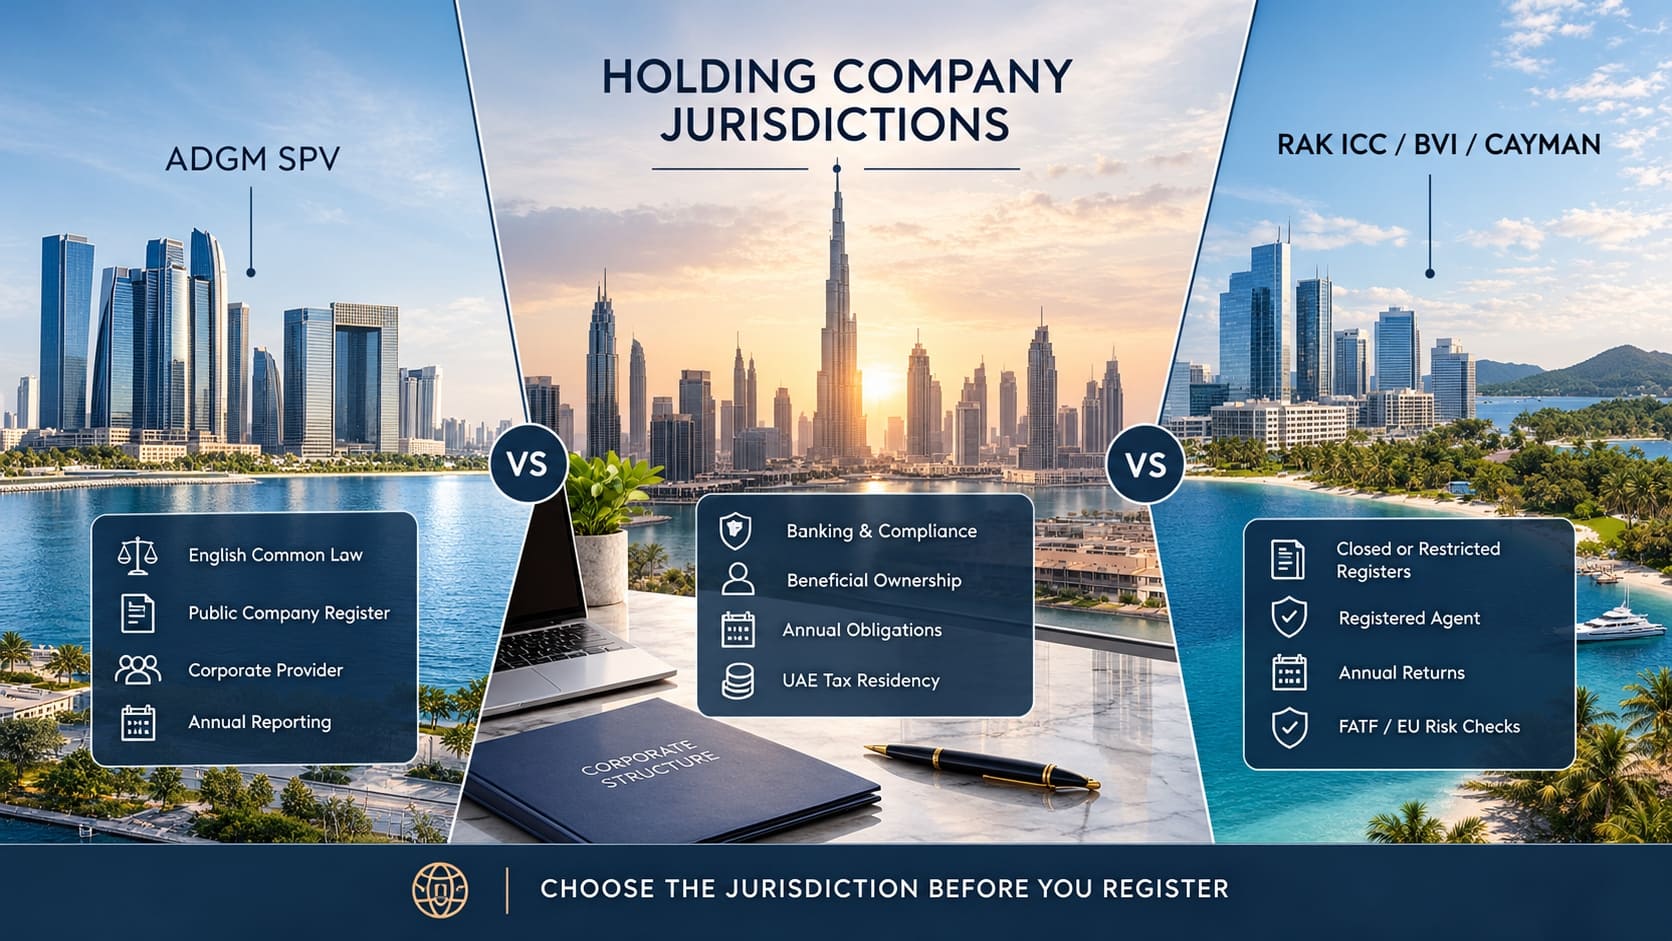
Главное отличие от классического офшора — публичный реестр: поиск открыт без регистрации, по компании видны статус, тип, срок действия лицензии, назначенный провайдер, директора и акционеры. Сама годовая отчётность и данные бенефициаров публично не раскрываются.
Расскажите, какие активы вы упаковываете и кто войдёт в капитал, — мы сопоставим площадки под вашу задачу до того, как вы заплатите первую пошлину.
RAK ICC: компания ОАЭ с закрытым реестром
RAK ICC — международный корпоративный центр Рас-эль-Хаймы, работающий по RAK ICC Business Companies Regulations 2018. Формально это компания ОАЭ, страна регистрации в документах та же, что у ADGM, но устройство ближе к международной компании.
Зарегистрированный агент обязателен постоянно: по регламенту 265 подавать документы регистратору вправе только агент либо ликвидатор. Реестры закрыты — регламент 266 разрешает инспектировать их самой компании и тем, кто в глазах регистратора является её директором, участником или агентом. Публичного поиска по компаниям, директорам и акционерам нет: RAK ICC публикует справочник агентов, проверку документов и портал уведомлений.
Ежегодная обязанность — annual return в течение 30 дней после годовщины регистрации с уплатой годового сбора: это подтверждение сведений, а не финансовая отчётность. Регламент 103 требует вести записи и первичные документы, достаточные, чтобы объяснить операции компании и определить её финансовое положение, и хранить их пять лет с даты завершения операции.
Понятия «бенефициарный владелец» в самих регламентах нет — режим федеральный: RAK ICC публикует Cabinet Decision № 109 of 2023 о процедурах в отношении бенефициарного владельца и № 132 of 2023 о штрафах. Об изменении данных нужно сообщить в течение 15 дней.
Перенос домициля работает в обе стороны: регламенты 186–189 описывают вход иностранной компании с сохранением её как юридического лица и всех активов и обязательств, 190 — выход.
BVI: годовой отчёт, реестр бенефициаров и серый список
С 1 января 2023 года действует секция 98A Закона о деловых компаниях: компания обязана ежегодно подавать финансовый отчёт (annual return) своему зарегистрированному агенту в течение девяти месяцев после окончания года. Освобождены котируемые компании, поднадзорные регулятору и уже сдающие ему отчётность, те, кто подаёт налоговую декларацию с отчётностью в Inland Revenue Department, и компании в ликвидации, начатой до наступления срока подачи. Прежняя шкала штрафов 300 и 200 долларов с потолком 5 000 отменена со 2 января 2025 года: теперь за непредставление отчёта предусмотрен штраф до 50 000 долларов, а агент обязан уведомить регистратора.
Со 2 января 2025 года действует секция 96A: компания поддерживает актуальные сведения о бенефициарах и подаёт их регистратору в течение 30 дней с даты инкорпорации или продолжения деятельности. Регистратор ведёт Register of Beneficial Ownership; бенефициаром закон считает лицо с долей от 10%.
Свободного публичного доступа к реестру нет: органы получают его без порога, а с 1 июля 2025 года добавлен доступ «по законному интересу» — по письменному заявлению регистратору для тех, кто обосновывает цель противодействием отмыванию денег либо статусом обязанного лица, выполняющего проверку клиента. Для всех, кроме органов, раскрытие ограничено долями от 25%.
Реестр участников с 2025 года подаётся регистратору, но публично не раскрывается, если компания не выберет открытый доступ. Список имён директоров регистратор, напротив, выдаёт по запросу любого лица. Агент обязателен, работать им может только держатель лицензии, за деятельность без неё — штраф до 75 000 долларов. Итог: требований прибавилось, а из серого списка FATF юрисдикция на июнь 2026 года не вышла.
Каймановы острова: прозрачность выстроена, прямых налогов нет
Beneficial Ownership Transparency Act вступил в силу 31 июля 2024 года: он обязывает вести реестры бенефициарных владельцев и создаёт поисковую платформу компетентного органа. Доступ к ней получают полиция, орган финансовой разведки, денежно-кредитное управление, антикоррупционная, налоговая и таможенная службы и ряд других, а в ограниченном объёме — лицензированные финансовые учреждения и отдельные нефинансовые профессии.
Общего публичного доступа нет и здесь. С 28 февраля 2025 года действуют Регламенты о доступе по законному интересу: обратиться может журналист, добросовестный академический исследователь, организация гражданского общества, противодействующая отмыванию денег, или контрагент по сделке. Открыть публике базовый набор данных Кабинет вправе с одобрения Парламента; таких регламентов пока нет.
Прямых налогов на островах нет: правительство прямо указывает, что нет подоходного налога, налога на компании и корпорации, налога на наследство, на прирост капитала и на дарение.
В январе каждого года после года регистрации exempted company подаёт декларацию: изменений в учредительном документе не было, указан характер деятельности, операции велись в основном за пределами островов. Вместе с ней уплачивается годовая пошлина — от 925 каймановых долларов (около 1 130 долларов США) при капитале до 42 000 и до 2 793 при капитале свыше 1 640 000. Пеня за просрочку растёт от 33,33% от пошлины во втором квартале до 100% в четвёртом.
Реестр участников exempted company, не имеющей лицензии на ведение бизнеса на островах, для инспекции не открыт. Список имён директоров регистратор показывает любому за 50 каймановых долларов, а адрес офиса совпадает с адресом лицензированного поставщика услуг.
Таблица 2 — Прозрачность и раскрытие
| Юрисдикция | Данные о бенефициарах | Реестр компаний |
|---|---|---|
| ADGM | Регулятору | Публичный |
| RAK ICC | Через агента, федеральный режим | Закрыт |
| BVI | Органы; законный интерес от 25% | Директора по запросу |
| Каймановы острова | Органы; законный интерес | Директора за 50 кайм. долларов |
Экономическое присутствие: кто отчитывается каждый год
На BVI действует Economic Substance (Companies and Limited Partnerships) Act 2018, в силе с 1 января 2019 года: лицо, ведущее релевантную деятельность, обязано соблюдать требования присутствия по каждой из них, и холдинговая деятельность — одна из девяти релевантных. На Кайманах действует International Tax Co-operation (Economic Substance) Act: холдинг в перечне тоже есть, но для чистой холдинговой компании тест смягчённый — подтвердить соблюдение требований к подаче документов и наличие достаточных кадров и помещений на островах. Уведомление подаётся ежегодно, отчёт — не позднее двенадцати месяцев после окончания финансового года.
В ОАЭ режим свёрнут: по решению Кабинета № 98 от 2024 года требования перестали применяться к финансовым годам, заканчивающимся после 31 декабря 2022 года. За более ранние периоды уведомления, отчёты и прохождение теста по-прежнему требуются.
Налоговое резидентство и доступ к соглашениям
Компания, зарегистрированная в ОАЭ, является налоговым резидентом по статье 3 Cabinet Decision № 85 of 2022, и Федеральное налоговое управление подтверждает, что правило применяется и к лицам в свободных зонах. Такая компания вправе получить сертификат налогового резидентства сроком не более 12 месяцев. Заявление за текущий период подаётся не раньше чем через три месяца после его начала, а вновь созданная компания, ещё не подававшая декларацию по налогу на прибыль, — после 12 месяцев существования.
Сертификат открывает доступ к соглашениям об избежании двойного налогообложения: Министерство финансов сообщает, что ОАЭ заключили 137 таких соглашений, а вместе с соглашениями о защите инвестиций — 193.
Добавьте две нормы закона о налоге на прибыль. Статья 22 выводит из базы дивиденды от юридического лица — резидента ОАЭ вместе со связанными расходами, без условий по доле и сроку владения. Статья 23 даёт освобождение по «участию»: доля от 5% в капитале при условиях по сроку владения, уровню налогообложения дочерней компании, составу её активов и праве не менее чем на 5% распределяемой прибыли и ликвидационной выручки.
Таблица 3 — Ежегодные обязанности и государственные платежи
| Юрисдикция | Что подаётся ежегодно | Государственные платежи |
|---|---|---|
| ADGM SPV | Отчётность и confirmation statement | от 1 500 долларов в год |
| RAK ICC | Annual return за 30 дней | Годовой сбор через агента |
| BVI | Annual return агенту за 9 месяцев | Штраф до 50 000 за просрочку |
| Каймановы острова | Декларация в январе | от 925 кайм. долларов в год |
Что выбрать, если структура создаётся впервые?
ADGM подходит, когда важны банковское обслуживание, вход инвестора и предсказуемое право. Плата — запрет на операционную деятельность и наём, обязательный провайдер и дисциплина в отчётности. RAK ICC логичен, когда нужна компания ОАЭ для владения активами при минимальной публичности.
BVI остаётся рабочим инструментом там, где юрисдикция привычна сторонам сделки, но для первой структуры серый список FATF и Приложение II ЕС — весомый аргумент против. Каймановы острова по спискам чисты, а режим раскрытия выстроен: это сильная площадка для фондов, но для семейного холдинга со счётом в банке ОАЭ преимущества менее очевидны.
Сначала решают, где будет счёт и кто войдёт в капитал, и только потом — где регистрировать.
Как мы подбираем юрисдикцию?
Мы начинаем не с реестра, а с карты: какие активы упаковываются, кто входит в капитал и где планируется счёт. Затем сверяем юрисдикции по перечням FATF и ЕС на текущую дату, проверяем требования к раскрытию и отчётности и считаем полную стоимость владения, а не только пошлину при регистрации.
Дальше — регистрация и сопровождение: учредительные документы, структура владения, работа с провайдером, подача в регистратор, счёт и налоговый учёт в ОАЭ.
Напишите нам, если выбираете юрисдикцию впервые: мы разберём вашу ситуацию и покажем, как на неё посмотрит банк, прежде чем вы что-то зарегистрируете.
Получить консультацию
Материал носит информационный характер и не является юридической или налоговой консультацией. Нормы, перечни и размеры пошлин приведены по официальным источникам на дату публикации и могут изменяться. Решения по конкретной структуре принимайте после проверки актуальных редакций документов и консультации со специалистом.