La zona franca se suele elegir por tres cosas: el precio del paquete, el número de visados, la rapidez del registro. La auditoría casi nunca entra en esa lista, y es un error: la auditoría en una zona franca de los EAU no es un trámite puntual, sino un procedimiento anual que cuesta dinero, exige tiempo del contable y en algunas zonas está ligado a la renovación de la licencia. La diferencia entre zonas es mayor que entre sus paquetes: en unas se presentan cuentas a los seis meses del cierre del ejercicio, en otras la normativa habla de treinta días, y en otras la auditoría solo se pide cuando la administración la solicita.
A continuación se explica cómo funcionan los requisitos en DMCC, DAFZA, IFZA, RAKEZ y otras zonas, qué añade la ley fiscal federal y qué preguntas conviene hacer antes de solicitar el registro.
Dos niveles de requisitos que es fácil confundir
La obligación de contar con una auditoría llega desde dos direcciones distintas, y cada una sigue sus propias reglas.
El primer nivel es federal, fiscal: único para todo el país, determina quién debe tener y conservar cuentas auditadas para efectos del impuesto corporativo. El segundo nivel es la normativa de la propia zona franca: quién debe presentar el informe a la administración, en qué plazo, qué auditor puede firmarlo y qué ocurre en caso de retraso.
Una empresa puede quedar fuera del requisito federal y aun así estar obligada a presentar la auditoría en su zona; así funciona DMCC. Y a la inversa: una zona puede no exigir nada cada año, mientras que el estatus fiscal de la empresa la obliga igualmente a conservar cuentas auditadas. Confundir estos dos niveles es el error más habitual entre las empresas recién registradas.
Qué exige la ley fiscal de los EAU
Las reglas cambiaron hace poco, y en internet todavía circulan textos con referencias antiguas. El documento vigente es la Ministerial Decision No. 84 of 2025 on Audited Financial Statements, de 25 de marzo de 2025. Esta decisión derogó la anterior, la Decisión n.º 82 de 2023, que sigue aplicándose a los períodos fiscales iniciados antes del 1 de enero de 2025.
Tabla 1 — Quién debe preparar y conservar cuentas auditadas según la ley fiscal
| Categoría | Base legal | Umbral de ingresos |
|---|---|---|
| Sujeto pasivo (que no sea grupo fiscal) | Art. 2(1)(a) | Ingresos superiores a 50.000.000 de dírhams en el período |
| Qualifying Free Zone Person (QFZP) | Art. 2(1)(b) | Sin umbral: la auditoría se exige con cualquier nivel de ingresos |
| Grupo fiscal | Art. 2(2) | Cuentas auditadas de propósito especial según el formato de la FTA |
| No residente | Art. 2(4) | En el umbral solo cuenta el ingreso obtenido a través de establecimiento permanente o nexus |
La fila clave es la segunda: si una empresa de zona franca opta a la tasa cero como Qualifying Free Zone Person, la auditoría es obligatoria con independencia de si facturó un millón de dírhams o nada. No es cuestión de tamaño del negocio, sino condición del propio estatus.
La tercera fila es nueva respecto a la decisión anterior: el grupo fiscal no prepara una consolidación habitual, sino cuentas auditadas de propósito especial según el formato de la FTA. Se establece además que la QFZP dedicada a distribuir bienes en o desde una Designated Zone debe cumplir procedimientos adicionales de la FTA.
Qué normas contables debes aplicar
Aquí rige la Ministerial Decision No. 114 of 2023, de 9 de mayo de 2023. Por defecto, el sujeto pasivo aplica IFRS completo. Si los ingresos no superan 50 millones de dírhams, se permite IFRS for SMEs, y si no superan 3 millones, la contabilidad puede llevarse por criterio de caja, o bien, en circunstancias excepcionales, mediante solicitud a la autoridad fiscal.
Aquí empieza lo interesante. La ley fiscal permite esta simplificación a la empresa pequeña, pero la normativa de la zona franca puede anularla. El reglamento de DMCC exige IFRS completo sin gradación por facturación ni referencia a IFRS for SMEs: una empresa con facturación de millón y medio de dírhams, que según la ley fiscal podría bastarle el criterio de caja, en DMCC está obligada a IFRS completo con auditoría. Esto afecta al coste del servicio y al perfil del contable que necesitarás.
DMCC: seis meses, lista propia de auditores y cinco días hábiles
DMCC es la zona franca más regulada de Dubái entre las de mayor volumen, y conviene analizar sus reglas porque el resto se compara con ella. La versión vigente son las DMCCA Company Regulations, emitidas el 10 de octubre de 2024 y actualizadas el 2 de enero de 2025.
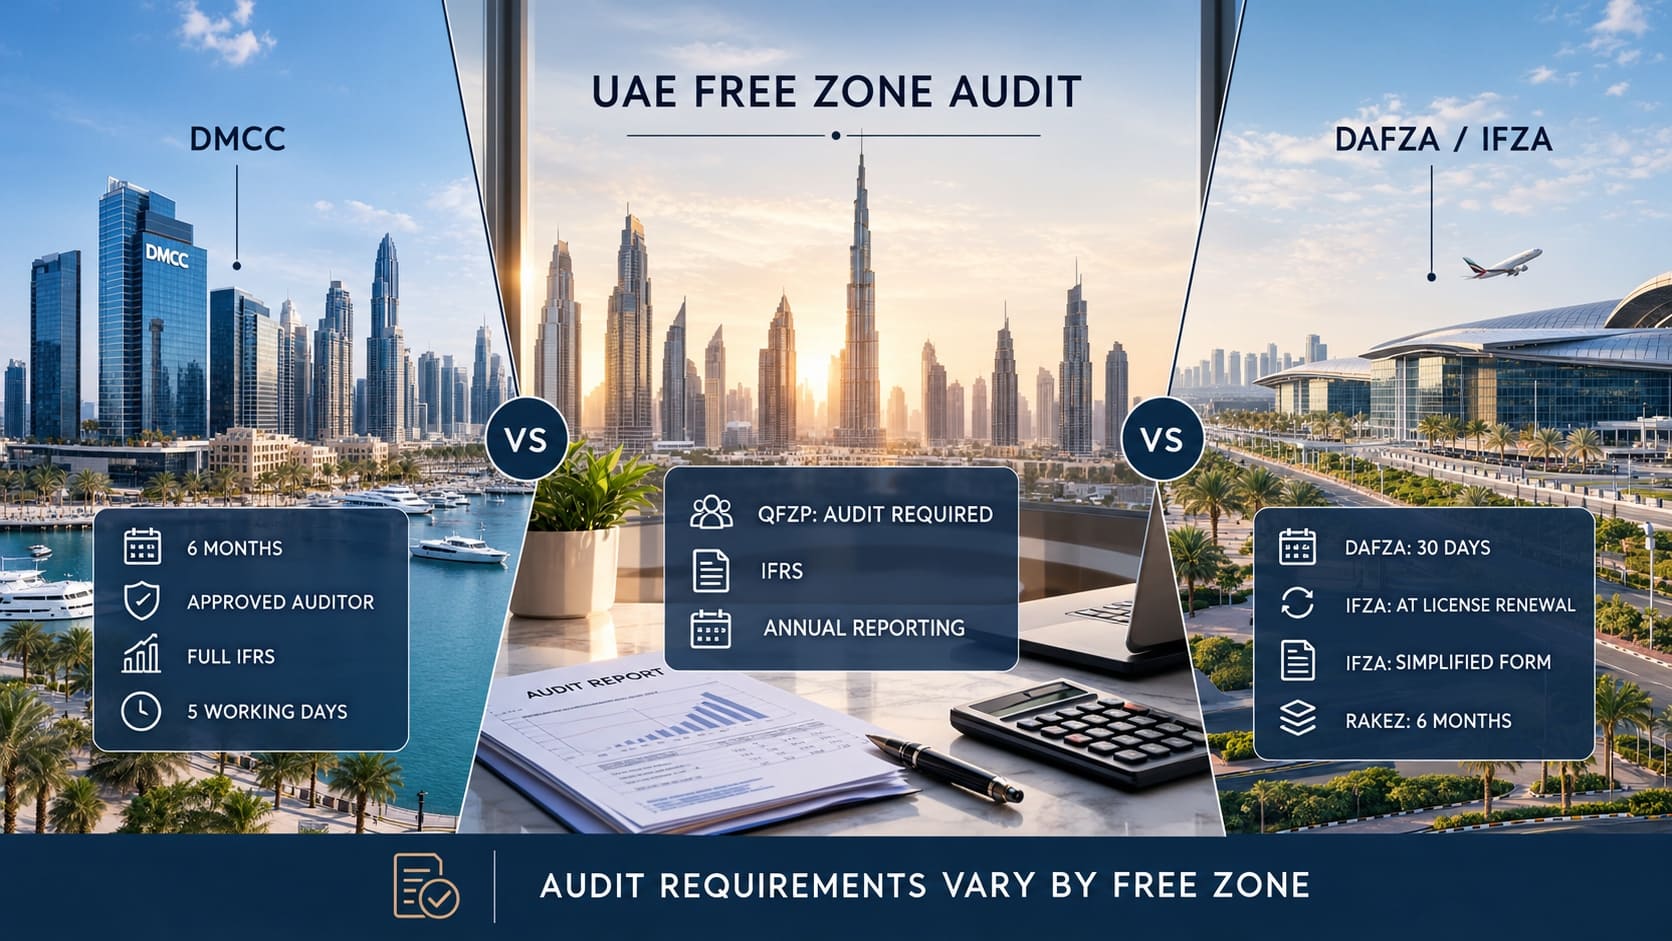
La normativa concede seis meses desde el cierre del ejercicio para que las cuentas se preparen, sean aprobadas por los directores, revisadas por un auditor aprobado por DMCCA, y presentadas a la junta general de socios junto con el informe del auditor. Después viene un plazo que casi nadie recuerda: la copia de las cuentas y del informe debe presentarse al Registrar dentro de los cinco días hábiles siguientes a esa junta, no tras la auditoría ni en cualquier momento del sexto mes.
El auditor no se puede elegir libremente: la empresa solo puede designar una firma registrada por DMCCA como approved auditor, y el informe lo firma un socio con certificación del Ministerio de Economía. Las Approved Auditor Rules vigentes son la versión 3.0, de junio de 2025, que sustituyó por completo a la de 2019.
Hay requisitos que no aparecen en ninguna otra zona. El informe del auditor debe confirmar que la empresa ejerce solo las actividades permitidas por su licencia, y cualquier ingreso ajeno a ella se revela por separado como ingreso diverso. El auditor debe obtener confirmación de saldos de los bancos, y la ausencia de cuenta bancaria debe señalarse expresamente. Junto con las cuentas se presenta el Summary Sheet, formulario resumen que completa la empresa pero firma y sella el socio de la firma auditora.
Existe una única exención: la empresa dormant durante todo el ejercicio no prepara cuentas individuales ni pasa auditoría. Pero los socios con participación de al menos el 10% del capital pueden exigir ambas cosas; la notificación se presenta no antes del inicio del ejercicio correspondiente ni después de un mes tras su cierre.
No existe una línea específica para el retraso en la auditoría dentro del listado de sanciones de DMCC; hay un apartado de «incumplimiento de cualquier otro requisito de DMCC» con multa de 5.000 dírhams por infracción, además de la facultad de DMCCA de aplicar sanciones hasta la suspensión y cancelación de la licencia.
DAFZA: treinta días en la normativa y una pregunta que conviene hacer por escrito
DAFZA se rige por las Implementing Regulations 2021, aprobadas mediante la Resolución Administrativa ADM 004 2021 y emitidas el 14 de marzo de 2021. El Registrar mantiene su propia lista de auditores aprobados, publicada en el sitio de la zona franca.
Ahora los plazos, donde hay que prestar atención: la normativa contiene dos disposiciones. La regulación 65.3(b) da a la FZCO seis meses desde el cierre del ejercicio para nombrar auditor, y la regulación 67.5 exige que, en un plazo de treinta días tras el cierre, la FZCO tenga las cuentas preparadas, aprobadas por los directores y revisadas por el auditor. Se conceden otros treinta días para presentarlas al Registrar tras la emisión del informe.
Estas normas no encajan del todo bien entre sí, y esto es razón real para confirmar el plazo por escrito con el Registrar en lugar de fiarse de un artículo de blog. Por incumplimiento de los requisitos de presentación, la normativa prevé expresamente una multa cuyo importe fija la administración.
Dos detalles más: DAFZA exige conservar registros al menos seis años, frente a los cinco de DMCC (quince para documentos de inmuebles), y contempla rotación: el auditor no puede aceptar el nombramiento si él, o una persona vinculada, ya auditó a la empresa en el período establecido.
Cuéntanos cuál será tu facturación, cuántos empleados tendrás y si necesitas el estatus QFZP: te diremos en qué zona franca tu contabilidad anual saldrá más barata y dónde no cambiarás de contable al cabo de un año.
IFZA: la contabilidad ligada a la renovación de la licencia
Durante mucho tiempo IFZA se consideró la zona franca con menor carga contable. Eso ha cambiado.
Según la información oficial de la zona, desde el 30 de septiembre de 2025 todos los licenciatarios de IFZA, tanto las FZCO como las sucursales, presentan estados financieros al renovar la licencia comercial, con carácter anual. Quien renovó antes de esa fecha se saltó ese ciclo, pero en la siguiente renovación se le exigirán las cuentas, que cubren el último ejercicio cerrado a la fecha de renovación; el ejercicio fiscal queda fijado en los estatutos.
La lógica de IFZA es radicalmente distinta a la de DMCC: no todas las empresas necesitan auditoría. La zona franca aplica dos criterios a la vez. Si la facturación del ejercicio cerrado no supera los 3 millones de dírhams y la empresa tuvo, en cualquier momento del año, nueve empleados o menos, basta con un formulario simplificado según la plantilla de IFZA; ningún otro formato se acepta. Si no se cumple alguno de los dos criterios, se necesitan cuentas auditadas completas. Se considera empleado a cualquier persona con contrato laboral vigente bajo la dirección de la empresa, sin importar quién sea su patrocinador.
Dos aspectos prácticos más: IFZA no limita al auditor a una lista propia, sirve cualquier auditor registrado en los EAU, y si ya se preparó una auditoría para el mismo período destinada a la autoridad fiscal, puede reutilizarse para la renovación sin encargar una segunda.
RAKEZ y otras zonas francas
RAKEZ ocupa una posición intermedia. Todas las empresas deben preparar y presentar cuentas auditadas, el plazo es de seis meses desde el cierre del ejercicio, y el auditor debe figurar en la lista publicada de firmas aprobadas por RAKEZ. La zona aclara que la auditoría no se exige en la renovación de la licencia, trámite independiente. Por no presentarla se prevé multa de 2.500 dírhams y suspensión de los servicios.
Tabla 2 — Cómo funcionan los requisitos en cuatro zonas francas
| Parámetro | DMCC | DAFZA | IFZA |
|---|---|---|---|
| Quién está obligado | Todas, salvo las dormant | Todas las empresas de la zona | No todas: existe un formulario simplificado |
| Plazo | 6 meses + 5 días hábiles | 30 días según la normativa | En la fecha de renovación de la licencia |
| Auditor | Solo de la lista de DMCCA | Solo de la lista del Registrar | Cualquier auditor de los EAU |
| Normas contables | IFRS completo | Según las reglas del Registrar | Según la facturación, como en la ley fiscal |
| Relación con la licencia | Trámite independiente | Trámite independiente | Directa: sin informe no hay renovación |
El resto de las grandes zonas se reparte entre estos modelos, y las diferencias son de fondo.
Tabla 3 — Otras zonas francas: qué dice la normativa
| Zona franca | Requisito | Particularidad |
|---|---|---|
| JAFZA | Auditoría por un auditor aprobado por la zona como condición de la licencia | Multa general por incumplimiento: hasta 10.000 dírhams al día |
| Meydan Free Zone | Las cuentas auditadas se presentan a petición de la administración | 30 días para responder desde la solicitud, no es un trámite anual automático |
| SHAMS | Las cuentas se preparan y son examinadas por un auditor cada año | La normativa no fija plazo de presentación a la administración |
| Ajman Free Zone, SPC Free Zone | La normativa sobre auditoría no se publica abiertamente | El requisito debe confirmarse mediante solicitud escrita a la zona |
El modelo de Meydan Free Zone merece un comentario aparte. La normativa de 2022 obliga a preparar estados financieros, pero la versión auditada solo se presenta a la administración cuando esta la solicita, en un plazo de treinta días. Esto no significa que la auditoría nunca vaya a ser necesaria: no se sabe de antemano en qué año se pedirá.
Sobre Ajman Free Zone y SPC Free Zone, la respuesta honesta es esta: su normativa societaria no se publica abiertamente, y lo que escriben sobre ellas las firmas de auditoría es marketing, no fuente primaria. El requisito se confirma mediante carta a la administración antes del registro.
Qué conviene averiguar antes de solicitar el registro
Las respuestas a cinco preguntas cambian el coste de mantener la empresa más que la diferencia de precio entre licencias.
Si la auditoría es obligatoria con ingresos cero: en DMCC depende del estatus dormant, en RAKEZ se exige a todas. Si se puede elegir auditor propio: una lista cerrada implica un círculo limitado de firmas y sus condiciones. Si la presentación está ligada a la renovación, el retraso bloquea el funcionamiento de la empresa, no solo genera multa.
Conviene aclarar también la norma contable: el IFRS completo para una empresa pequeña implica otro nivel de contable y otro coste. Y si la zona exige un formato obligatorio: IFZA solo acepta el formulario simplificado en su propia plantilla, y un formato incorrecto significa rehacer el trabajo en plena temporada de renovación.
Cómo elegimos la zona franca según tu contabilidad
No partimos del paquete de licencia, sino de tres cifras: la facturación prevista, el número de empleados y los planes respecto al estatus QFZP. De ahí determinamos si la empresa queda sujeta al requisito federal, si le basta el formulario simplificado y en qué zona la contabilidad anual resulta más predecible. Después contrastamos esto con la versión vigente de la normativa, no con su página de marketing, y, si no existe un documento público, enviamos consulta por escrito a la administración antes del registro.
Cuéntanos a qué se dedicará la empresa y qué facturación esperas en el primer año: te ayudaremos a elegir la zona franca donde la contabilidad no sea una sorpresa, y calcularemos el coste real de mantener la empresa.
Solicitar asesoramiento
Este material tiene carácter informativo y refleja el estado de la normativa a septiembre de 2026. Los reglamentos de las zonas francas y las decisiones del Ministerio de Finanzas cambian; antes de decidir, verifica la versión vigente de los documentos y consulta con la administración de la zona franca concreta.