On choisit généralement une zone franche pour trois raisons : le prix du package, le nombre de visas, la rapidité d’immatriculation. L’audit figure rarement sur cette liste — à tort. L’audit zone franche Émirats n’est pas une formalité ponctuelle mais une procédure annuelle qui coûte de l’argent, mobilise le comptable et, dans certaines zones, conditionne le renouvellement de la licence. L’écart entre les zones y est plus marqué qu’entre leurs formules de départ : ici, les comptes se déposent six mois après la clôture de l’exercice, là, le règlement parle de trente jours, ailleurs l’audit n’est demandé que sur requête de l’administration.
Voici comment sont organisés l’audit DMCC, l’audit DAFZA, l’audit IFZA et les exigences de RAKEZ, ce que la loi fiscale fédérale ajoute par-dessus, et les questions à poser avant de déposer une demande d’immatriculation.
Deux niveaux d’exigences à ne pas confondre
L’obligation d’audit vient de deux côtés, avec des règles différentes.
Le premier niveau est fédéral, fiscal, unique pour tout le pays : il détermine qui doit préparer et conserver des comptes audités aux Émirats pour l’impôt sur les sociétés. Le second est le règlement propre à chaque zone franche : qui doit déposer un rapport auprès de l’administration, dans quel délai, quel auditeur peut le signer, et ce qui arrive en cas de retard.
Une société peut échapper à l’exigence fédérale tout en devant déposer un audit auprès de sa zone — c’est le cas de DMCC. À l’inverse, une zone peut ne rien exiger chaque année, alors que le statut fiscal l’oblige quand même à conserver des comptes audités. Confondre ces deux niveaux est l’erreur la plus fréquente chez les nouvelles sociétés.
Ce qu’exige la loi fiscale des Émirats
Les règles ont changé récemment, et l’on trouve encore en ligne des textes citant d’anciennes références. Le document en vigueur : Ministerial Decision No. 84 of 2025 on Audited Financial Statements, du 25 mars 2025. Elle a abrogé la décision n° 82 de 2023, applicable encore aux périodes fiscales ayant commencé avant le 1er janvier 2025.
Tableau 1 — Qui doit préparer et conserver des comptes audités selon la loi fiscale
| Catégorie | Base légale | Seuil de chiffre d’affaires |
|---|---|---|
| Assujetti (hors groupe fiscal) | Art. 2(1)(a) | Chiffre d’affaires supérieur à 50 000 000 de dirhams sur la période |
| Qualifying Free Zone Person (QFZP) | Art. 2(1)(b) | Aucun seuil — l’audit s’applique quel que soit le chiffre d’affaires |
| Groupe fiscal | Art. 2(2) | Comptes audités à usage spécifique selon le format de la FTA |
| Non-résident | Art. 2(4) | Seul le revenu réalisé via un établissement stable ou un nexus est pris en compte |
La deuxième ligne est la plus importante. Si une société en zone franche revendique le taux zéro comme Qualifying Free Zone Person, l’audit est obligatoire, qu’elle ait réalisé un million de dirhams ou rien du tout — ce n’est pas une question de taille, mais une condition du statut lui-même.
La troisième ligne est nouvelle par rapport à l’ancienne décision : le groupe fiscal ne prépare pas des comptes consolidés ordinaires, mais des comptes audités à usage spécifique selon le format de la FTA. Une QFZP exerçant la distribution de biens dans ou depuis une Designated Zone doit en outre respecter des procédures supplémentaires de la FTA.
Quelles normes comptables s’appliquent à vous
C’est ici qu’intervient la Ministerial Decision No. 114 of 2023, du 9 mai 2023. Par défaut, l’assujetti applique l’IFRS complet. Si le chiffre d’affaires ne dépasse pas 50 millions de dirhams, l’IFRS for SMEs est autorisé. Et si le chiffre d’affaires ne dépasse pas 3 millions de dirhams, la comptabilité peut être tenue selon la méthode de caisse — ou, dans des circonstances exceptionnelles, sur demande adressée à la FTA.
La loi fiscale autorise un allègement pour les petites sociétés, mais le règlement de la zone franche peut le supprimer. Le règlement DMCC exige des comptes en IFRS complet, sans gradation selon le chiffre d’affaires ni référence à l’IFRS for SMEs. Une société d’un million et demi de dirhams de chiffre d’affaires, qui aurait pu se contenter de la méthode de caisse selon la loi fiscale, doit chez DMCC présenter un IFRS complet accompagné d’un audit — ce qui influe sur le coût du service comptable et sur le profil du comptable à engager.
DMCC : six mois, sa propre liste d’auditeurs et cinq jours ouvrables
DMCC est la zone la plus réglementée, et l’audit d’une société à Dubaï y suit des règles dont les autres s’inspirent. La version en vigueur est le DMCCA Company Regulations, publié le 10 octobre 2024, mis à jour le 2 janvier 2025.
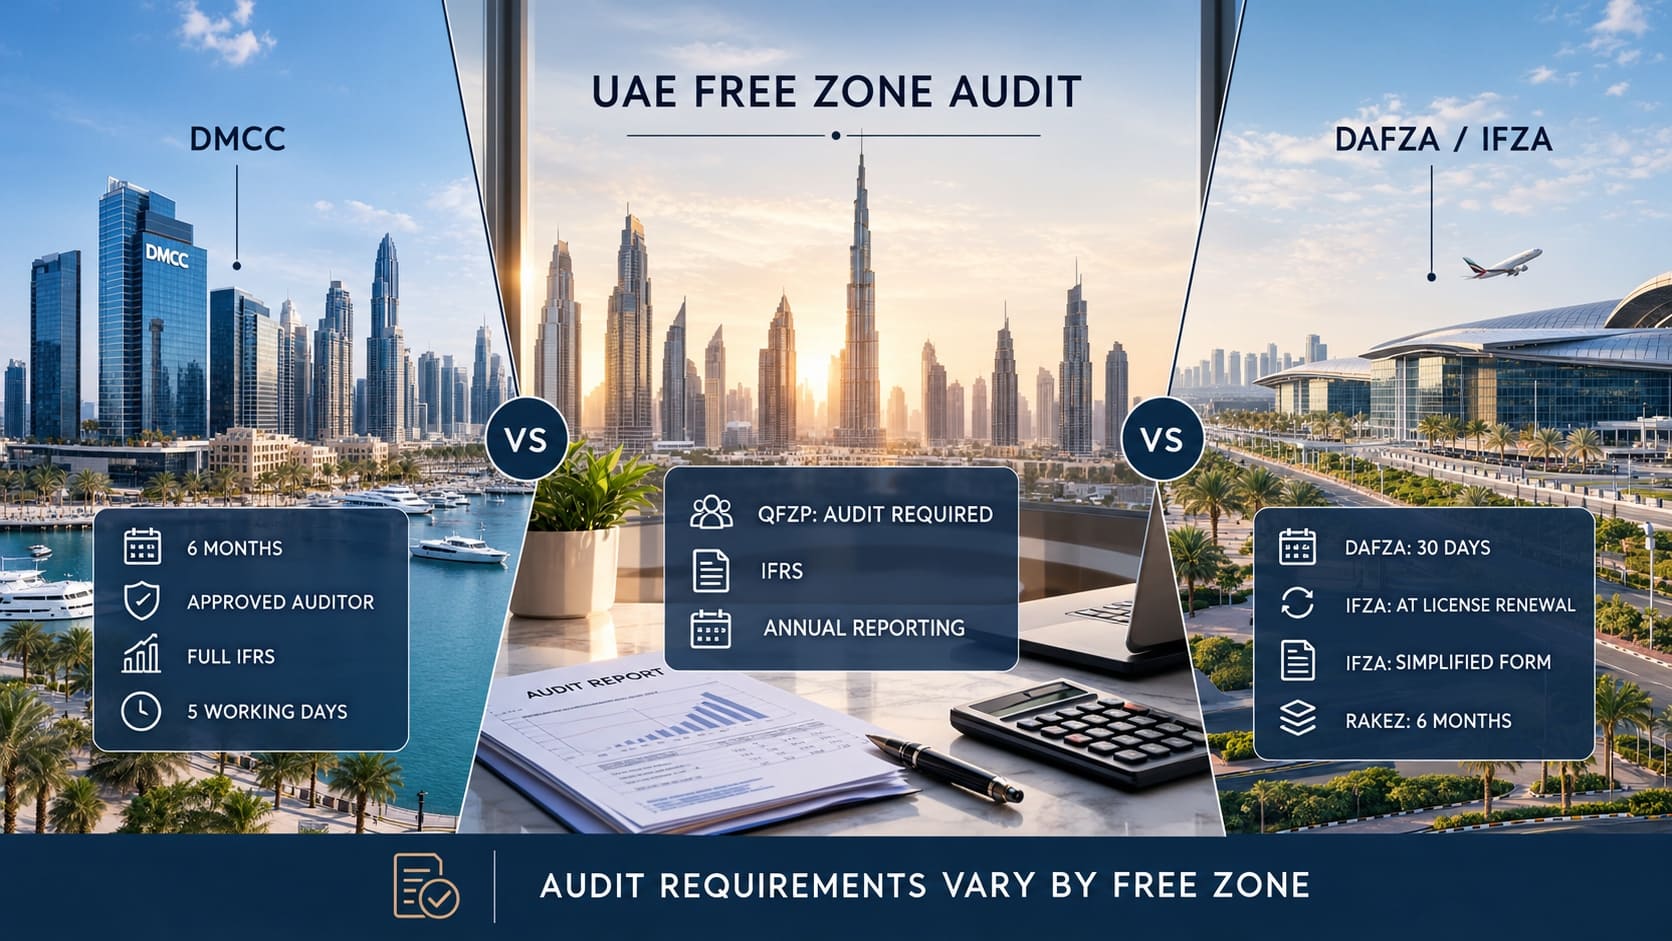
Le règlement accorde six mois après la clôture de l’exercice pour que les comptes soient préparés, approuvés par les administrateurs, vérifiés par un auditeur agréé par la DMCCA, puis présentés à l’assemblée générale avec le rapport de l’auditeur. Vient ensuite un délai que presque personne ne retient : la copie des comptes et du rapport se dépose auprès du Registrar dans les cinq jours ouvrables suivant cette assemblée — pas après l’audit, précisément après l’assemblée.
L’auditeur ne se choisit pas librement : la société ne peut désigner qu’un cabinet enregistré auprès de la DMCCA comme approved auditor, et le rapport doit être signé par un associé titulaire d’un certificat du ministère de l’Économie. La version en vigueur des Approved Auditor Rules est la version 3.0, de juin 2025, qui remplace celle de 2019.
Certaines exigences n’existent nulle part ailleurs. Le rapport doit confirmer que la société n’exerce que les activités autorisées par sa licence, tout revenu hors licence étant présenté séparément comme produit divers ; l’auditeur doit obtenir confirmation des soldes bancaires, l’absence de compte devant être expressément mentionnée. Les comptes sont accompagnés d’un Summary Sheet, formulaire récapitulatif signé et cacheté par l’associé du cabinet d’audit.
Une seule exemption existe : une société restée dormant tout l’exercice n’a pas à préparer de comptes ni à se soumettre à l’audit. Mais des associés détenant au moins 10 % du capital nominal peuvent exiger l’un et l’autre ; la notification se dépose au plus tôt au début de l’exercice et au plus tard un mois après sa clôture.
Il n’existe pas de ligne spécifique pour le retard d’audit dans le barème des sanctions DMCC. La clause générale sur le non-respect de toute autre règle, réglementation, politique ou exigence de DMCC prévoit une amende de 5 000 dirhams par infraction, avec le droit pour la DMCCA d’aller jusqu’à la suspension et l’annulation de la licence.
DAFZA : trente jours dans le règlement et une question à poser par écrit
DAFZA applique les Implementing Regulations 2021, adoptées par la résolution administrative ADM 004 2021 et publiées le 14 mars 2021. Le Registrar tient sa propre liste d’auditeurs agréés, publiée sur son site.
Voyons les délais — un point qui demande de la vigilance, car le règlement DAFZA contient deux dispositions distinctes. La réglementation 65.3(b) accorde à la FZCO six mois après la clôture de l’exercice pour nommer un auditeur. La réglementation 67.5, elle, exige des comptes préparés, approuvés par les administrateurs et vérifiés par un auditeur dans les trente jours suivant la clôture de l’exercice.Trente jours de plus sont accordés pour le dépôt auprès du Registrar après l’émission du rapport.
Ces deux dispositions s’articulent mal : mieux vaut faire confirmer le délai par écrit auprès du Registrar plutôt que de se fier à un article de blog. Le règlement prévoit expressément une amende, fixée par l’administration, en cas de non-respect des exigences de reporting.
DAFZA impose une conservation des registres d’au moins six ans, contre cinq ans chez DMCC, et quinze ans pour les documents liés à l’immobilier ; une règle de rotation empêche un auditeur, ou une personne qui lui est liée, d’accepter sa nomination s’il a déjà audité la société pendant la période fixée par le règlement.
Indiquez-nous votre chiffre d’affaires prévisionnel, le nombre de salariés et si vous visez le statut QFZP — nous vous dirons dans quelle zone votre comptabilité annuelle coûtera le moins cher et où vous n’aurez pas à changer de comptable au bout d’un an.
IFZA : la déclaration liée au renouvellement de la licence
IFZA a longtemps été la zone à la charge de reporting la plus légère, et c’est sur cette réputation qu’elle s’est construite. Cela a changé.
Selon les informations officielles de la zone, à compter du 30 septembre 2025, tous les licenciés IFZA — FZCO comme succursales — déposent des états financiers lors du renouvellement de la licence commerciale, chaque année. Les sociétés ayant renouvelé avant cette date ont sauté ce cycle, mais présenteront des comptes au renouvellement suivant, portant sur le dernier exercice clos à cette date, l’exercice étant fixé dans les statuts.
La logique d’IFZA diffère de celle de DMCC : l’audit n’est pas requis pour tout le monde. La zone applique deux critères cumulatifs. Si le chiffre d’affaires de l’exercice clos ne dépasse pas 3 millions de dirhams et que la société a compté neuf salariés ou moins à tout moment de l’année, un formulaire simplifié suffit, strictement sur le modèle fourni par IFZA. Sinon, des comptes audités complets sont exigés. Est salarié toute personne liée par un contrat de travail et travaillant sous la direction de la société, quel que soit son sponsor.
Deux points pratiques : IFZA ne limite pas le choix de l’auditeur à une liste propre, tout auditeur agréé aux Émiratsconvient, et un audit déjà préparé pour la FTA sur la même période peut être réutilisé pour le renouvellement, sans en commander un second.
RAKEZ et les autres zones
RAKEZ occupe une position intermédiaire. Toutes ses sociétés doivent préparer et déposer des comptes audités, sous six mois après la clôture de l’exercice, auprès d’un auditeur figurant sur la liste publiée des cabinets agréés par RAKEZ. L’audit n’est pas exigé au renouvellement de la licence, procédure distincte. Le défaut de dépôt entraîne une amende de 2 500 dirhams et la suspension des services.
Tableau 2 — Comment fonctionnent les exigences dans quatre zones franches
| Paramètre | DMCC | DAFZA | IFZA |
|---|---|---|---|
| Qui est concerné | Tous, sauf les sociétés dormant | Toutes les sociétés de la zone | Pas toutes : un formulaire simplifié existe |
| Délai | 6 mois + 5 jours ouvrables | 30 jours selon le règlement | À la date de renouvellement de la licence |
| Auditeur | Uniquement sur la liste DMCCA | Uniquement sur la liste du Registrar | Tout auditeur enregistré aux Émirats |
| Normes | IFRS complet | Selon les règles du Registrar | Selon le chiffre d’affaires, comme la loi fiscale |
| Lien avec la licence | Procédure distincte | Procédure distincte | Direct : pas de rapport, pas de renouvellement |
Les autres grandes zones se répartissent entre ces modèles, avec des écarts qui ne sont pas anecdotiques.
Tableau 3 — Autres zones franches : ce que dit le règlement
| Zone | Exigence | Particularité |
|---|---|---|
| JAFZA | Audit par un auditeur agréé par la zone, condition de la licence | Amende générale pour non-respect des règles — jusqu’à 10 000 dirhams par jour |
| Meydan | Comptes audités transmis sur demande de l’administration | 30 jours pour répondre à compter de la demande, pas d’automatisme annuel |
| SHAMS | Comptes préparés et examinés par un auditeur chaque année | Aucun délai de dépôt fixé par le règlement |
| Ajman, SPC | Règlement d’audit non publié ouvertement | L’exigence doit être confirmée par une demande écrite à la zone |
Le modèle de Meydan mérite un commentaire : le règlement de 2022 impose la préparation d’états financiers, mais la version auditée n’est transmise à l’administration que sur sa demande, sous 30 jours. Cela ne signifie pas que l’audit ne sera jamais requis : vous ne savez pas à l’avance pour quel exercice il sera demandé.
Sur Ajman Free Zone et SPC Free Zone, la réponse honnête est que leur règlement des sociétés n’est pas publié ouvertement, et que ce qu’en écrivent les cabinets d’audit relève du marketing, non de la source première. L’exigence s’y confirme par courrier auprès de l’administration avant l’immatriculation.
Ce qu’il faut vérifier avant de déposer votre demande
Les réponses à cinq questions pèsent plus lourd sur le coût réel de détention d’une société que l’écart de prix entre deux licences.
L’audit est-il obligatoire à chiffre d’affaires nul — chez DMCC, cela dépend du statut dormant, chez RAKEZ il s’impose à toutes les sociétés. Peut-on choisir librement son auditeur : une liste propre à la zone signifie un cercle restreint de cabinets. Le dépôt est-il lié au renouvellement : si oui, un retard bloque la société, pas seulement une amende.
Vérifiez la norme comptable applicable : un IFRS complet pour une petite société suppose un comptable d’un autre niveau et une facture différente. Et demandez si la zone impose un modèle obligatoire : IFZA n’accepte le formulaire simplifié que sur son propre modèle.
Comment nous choisissons la zone franche adaptée à votre comptabilité
Nous ne partons pas du prix de la licence, mais de trois chiffres : le chiffre d’affaires prévu, le nombre de salariés et le projet éventuel de statut QFZP. Ils permettent de déterminer si vous relevez de l’exigence fédérale, si un formulaire simplifié suffira, et où le service annuel sera le plus prévisible. Nous confrontons cela à la version en vigueur du règlement de la zone, et non à sa page marketing ; sans document public, nous adressons une demande écrite à l’administration avant l’immatriculation.
Décrivez-nous l’activité de votre société et le chiffre d’affaires attendu la première année — nous vous proposerons une zone où la comptabilité ne sera pas une surprise, et nous calculerons le coût réel de détention.
Obtenir un conseil
Ce document a un caractère informatif et reflète l’état de la réglementation en septembre 2026. Les règlements des zones franches et les décisions du ministère des Finances évoluent ; avant toute décision, vérifiez la version en vigueur des textes auprès de l’administration de la zone concernée.