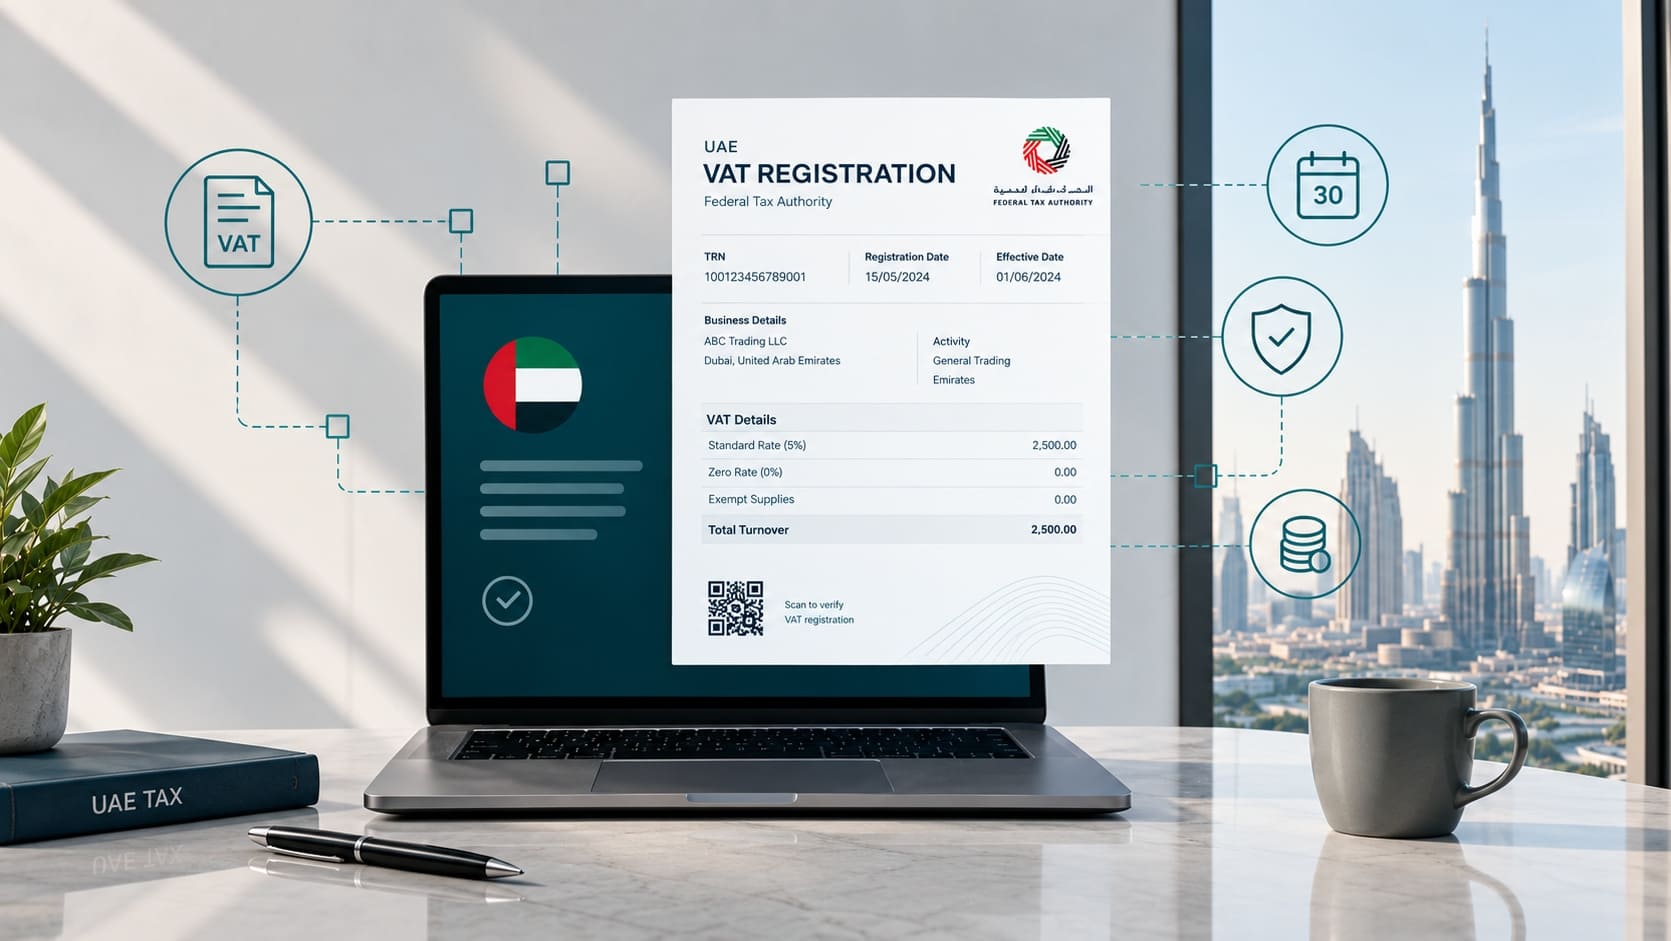
Компания в Дубае работает второй год, оборот растёт, и в какой-то месяц сумма продаж за последние 12 месяцев переваливает за 375 000 AED. С этого момента у неё есть 30 дней, чтобы подать заявление на регистрацию по НДС. Если пропустить срок, Федеральное налоговое управление (Federal Tax Authority, FTA) начислит штраф 10 000 AED и потребует уплатить НДС с продаж, на которые компания его не начисляла.
Регистрация по НДС в ОАЭ сама по себе несложная и бесплатная, но ошибки в расчёте оборота и в дате, с которой возникла обязанность, встречаются постоянно. Ниже — как считать порог, в какие сроки подавать заявление, какие документы нужны и что делать сразу после получения налогового номера.
Кто обязан регистрироваться по НДС?
Регистрация по НДС в ОАЭ регулируется Федеральным законом-указом № 8 от 2017 года о налоге на добавленную стоимость (далее — Закон об НДС) и Исполнительным регламентом к нему, утверждённым Постановлением Кабинета министров № 52 от 2017 года, — оба акта действуют с последующими изменениями. Закон предусматривает три ситуации:
- Обязательная регистрация резидента (ст. 13 Закона об НДС). Если облагаемые поставки и импорт за последние 12 месяцев превысили 375 000 AED или ожидается, что превысят эту сумму в ближайшие 30 дней, компания или физическое лицо, ведущее бизнес, обязаны встать на учёт.
- Регистрация нерезидента (ст. 13 Закона об НДС). Иностранная компания, которая совершает облагаемые поставки в ОАЭ, регистрируется независимо от суммы, если НДС по этим поставкам не обязан уплачивать другой участник сделки (например, покупатель, зарегистрированный по НДС в ОАЭ, по механизму обратного начисления).
- Добровольная регистрация (ст. 17 Закона об НДС). Если облагаемые поставки, импорт или облагаемые расходы за последние 12 месяцев превысили 187 500 AED или превысят эту сумму в ближайшие 30 дней, встать на учёт можно по желанию.
Таблица 1 — Пороги регистрации по НДС в ОАЭ
| Ситуация | Порог | Регистрация |
|---|---|---|
| Поставки и импорт за 12 месяцев или ожидаемые за 30 дней | Свыше 375 000 AED | Обязательна |
| Поставки, импорт или облагаемые расходы | Свыше 187 500 AED | Добровольная |
| Нерезидент с облагаемыми поставками в ОАЭ | Без порога | Обязательна, если НДС не уплачивает покупатель |
| Ниже 187 500 AED | — | Не допускается |
Как считать порог регистрации?
Порог считается по облагаемым поставкам, а не по всей выручке. Это важное различие, на котором ошибаются чаще всего.
По ст. 19 Закона об НДС в расчёт включаются облагаемые поставки — по стандартной ставке 5% и по нулевой ставке (например, экспорт товаров и услуг), — импорт товаров и услуг, по которому НДС начисляет сам получатель (обратное начисление), облагаемые поставки бизнеса, полностью или частично приобретённого у другого лица, а в случаях, указанных в Исполнительном регламенте, — и облагаемые поставки связанных лиц.
Не включаются освобождённые поставки — например, аренда жилой недвижимости и отдельные финансовые услуги — и операции вне сферы НДС: облагаемыми поставками они не являются. Кроме того, ст. 20 Закона об НДС прямо исключает из расчёта продажу собственных капитальных активов (основных средств) компании.
Расчёт ведётся по скользящему периоду: каждый месяц компания смотрит на сумму за последние 12 месяцев, а не за календарный год. Параллельно действует тест на будущее: если ожидаемые поставки в ближайшие 30 дней — например, по крупному контракту — сами по себе превысят 375 000 AED, регистрироваться нужно сразу, не дожидаясь поступления денег.
Компании, которые совершают только поставки по нулевой ставке, могут подать в FTA заявление об освобождении от обязательной регистрации (ст. 15 Закона об НДС). Если освобождение одобрено, компания не получает TRN по НДС, но и вернуть входящий НДС не сможет. Кроме того, об изменениях, из-за которых основание для освобождения отпадает или может отпасть, нужно сообщить в FTA в течение 10 рабочих дней с даты поставки или импорта по стандартной ставке (п. 3 ст. 16 Исполнительного регламента). Это решение стоит принимать с расчётом.
Сроки регистрации и дата, с которой начисляется НДС
Заявление на регистрацию нужно подать в течение 30 дней с момента, когда возникла обязанность зарегистрироваться (п. 2 ст. 7 Исполнительного регламента). По историческому тесту обязанность возникает в конце месяца, по итогам которого сумма за 12 месяцев превысила порог. По тесту на будущее — в день, когда появились разумные основания ожидать превышения порога в ближайшие 30 дней.
Дата регистрации не совпадает с датой подачи заявления. По историческому тесту регистрация действует с первого дня месяца, следующего за месяцем, в котором возникла обязанность зарегистрироваться. По тесту на будущее — с даты, когда появились разумные основания ожидать превышения порога. По согласованию с FTA дата может быть и более ранней (п. 4 и 5 ст. 7 Исполнительного регламента). С даты регистрации компания обязана начислять НДС, даже если TRN ещё не выдан.
Пример: по итогам июля оборот за 12 месяцев превысил 375 000 AED. Обязанность зарегистрироваться возникла 31 июля, заявление нужно подать до 30 августа, а НДС начисляется с 1 августа. Если по счетам, выставленным клиентам с этой даты, НДС не был начислен сверху, налог придётся выделить из полученной суммы и уплатить за счёт собственных средств.
Таблица 2 — Сроки регистрации по НДС
| Этап | Срок |
|---|---|
| Подача заявления после возникновения обязанности | В течение 30 дней |
| Рассмотрение полного заявления FTA | Около 20 рабочих дней |
| Начало начисления НДС (исторический тест) | 1-е число месяца после превышения порога |
| Первая декларация VAT 201 | До 28-го числа месяца после окончания первого налогового периода |
Опоздание с регистрацией обходится в 10 000 AED (Постановление Кабинета министров № 40 от 2017 года в редакции Постановления № 129 от 2025 года). Кроме штрафа, FTA может зарегистрировать компанию задним числом — с даты, когда возникла обязанность, — и потребовать уплатить НДС со всех облагаемых поставок и импорта за пропущенный период (п. 3 и 7 ст. 7 Исполнительного регламента). За просрочку уплаты налога с 14 апреля 2026 года начисляется штраф 14% годовых.
Добровольная регистрация по НДС
Добровольная регистрация доступна при облагаемых поставках, импорте или облагаемых расходах свыше 187 500 AED за 12 месяцев или ожидаемых в ближайшие 30 дней. Компания должна подтвердить, что ведёт бизнес в ОАЭ. Такую регистрацию выбирают те, кому выгодно вернуть входящий НДС: стартапы, которые ещё не начали продажи, но планируют облагаемые поставки, торговые компании с крупными закупками, бизнес, который работает с клиентами — плательщиками НДС.
Добровольная регистрация действует с первого дня месяца, следующего за месяцем подачи заявления, или с более ранней даты по согласованию с FTA (п. 2 ст. 8 Исполнительного регламента). При регистрации по расходам FTA просит не менее пяти налоговых счетов-фактур поставщиков. Важно помнить ограничение: добровольно зарегистрированное лицо не может подать заявление о снятии с учёта в течение 12 месяцев после регистрации (ст. 23 Закона об НДС). Подробнее — в статье бухгалтерия для стартапа в ОАЭ.
Пошаговая инструкция: регистрация в EmaraTax
Регистрация проходит только онлайн на портале FTA EmaraTax. Вход выполняется через UAE PASS, сама регистрация бесплатна.
- Войдите в EmaraTax через UAE PASS и создайте профиль налогоплательщика.
- Выберите услугу регистрации по НДС.
- Укажите данные компании по торговой лицензии, вид деятельности и контакты.
- Укажите обороты: облагаемые поставки за 12 месяцев и ожидаемые за 30 дней, а также импорт и экспорт.
- Отметьте, ведёт ли компания операции с таможней, и при необходимости укажите таможенный регистрационный номер.
- Загрузите документы и отправьте заявление.
- Отвечайте на запросы FTA в установленный срок, если они поступят.
- После одобрения скачайте сертификат плательщика НДС с TRN.
Для регистрации обычно нужны торговая лицензия, учредительные документы, паспорта и Emirates ID владельцев и уполномоченного подписанта, подтверждение оборота (например, подписанная декларация об оборотах или финансовая отчётность) и подтверждающие документы — договоры, счета, расчёт ожидаемых продаж. Все файлы загружаются только в формате PDF, размер одного файла — до 15 МБ.
По данным FTA, рассмотрение полного заявления занимает около 20 рабочих дней. Чаще всего заявление задерживают неверно рассчитанный оборот (например, без поставок по нулевой ставке), расхождения с лицензией и отсутствие ответа на запрос FTA. Подробнее о налоговом номере — в статье что такое TRN в ОАЭ.
Что делать после регистрации?
После получения TRN компания становится плательщиком НДС, и у неё появляются регулярные обязанности:
- выставлять налоговые счета-фактуры с TRN и суммой НДС в дирхамах;
- подавать декларацию VAT 201 до 28-го числа месяца, следующего за налоговым периодом — как правило, кварталом;
- уплачивать НДС в тот же срок;
- хранить учётные записи по НДС не менее пяти лет (по операциям с недвижимостью — дольше);
- проверять поставщиков и сами поставки перед вычетом входящего НДС — с 1 октября 2026 года этого требует Решение FTA № 13 от 2026 года.
Если регистрация прошла с опозданием, первым делом нужно оценить, какие продажи после даты регистрации ушли без НДС, и урегулировать вопрос с клиентами и FTA. Ошибки в уже поданных декларациях исправляют через добровольное раскрытие (voluntary disclosure). О том, почему декларацию нужно подавать даже без продаж, — в статье нулевая декларация по НДС в ОАЭ.
Сколько стоит регистрация по НДС?
В Dynasty Business Adviser регистрация в FTA для целей НДС стоит 2 000 AED разово. Регистрация в FTA для целей корпоративного налога — 1 300 AED разово.
После регистрации понадобится бухгалтерское сопровождение. Его стоимость зависит от количества операций в месяц:
- до 10 операций — 1 100 AED в месяц;
- до 25 операций — 1 500 AED в месяц;
- до 50 операций — 2 100 AED в месяц;
- от 50 до 100 операций — 3 100 AED в месяц;
- свыше 100 операций — индивидуально.
Подача нулевых деклараций — 1 500 AED в год. Цены указаны без НДС. Итоговая стоимость определяется индивидуально при подготовке и подписании договора. Пакетное решение по бухгалтерскому и налоговому обслуживанию обойдётся дешевле, чем те же услуги по отдельности.
Заключение
Регистрация по НДС в ОАЭ обязательна при облагаемых поставках и импорте свыше 375 000 AED и возможна добровольно при сумме свыше 187 500 AED. На подачу заявления — 30 дней, а НДС начисляется с даты регистрации, а не с даты получения TRN. Порог считается по скользящим 12 месяцам и включает экспорт по нулевой ставке. Опоздание стоит 10 000 AED плюс НДС с уже совершённых продаж.
Специалисты Dynasty Business Adviser зарегистрируют компанию в FTA, возьмут на себя бухгалтерский учёт и подачу деклараций.
Получить консультацию
Статья носит информационный характер и не является индивидуальной налоговой консультацией. Данные актуальны на октябрь 2026 года; пороги, сроки и штрафы могут меняться — уточняйте их на дату обращения на портале FTA (tax.gov.ae) или у консультанта.