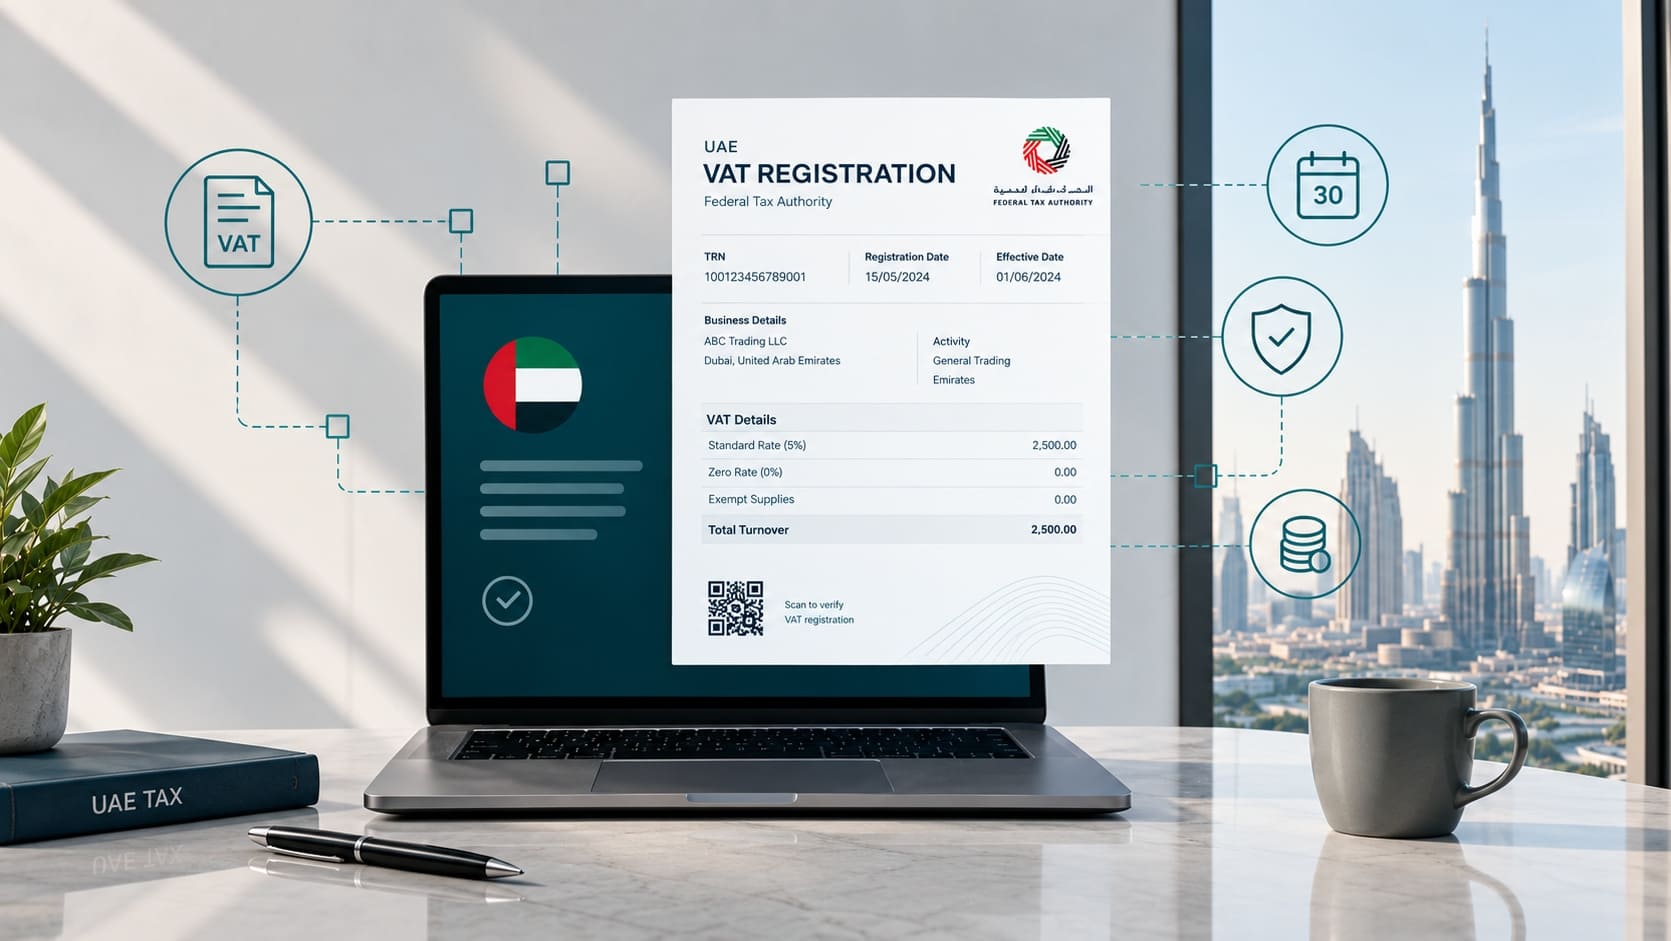
Компанія в Дубаї працює другий рік, оборот збільшується, і в якийсь місяць сума продажів за останні 12 місяців перевищує 375 000 AED. Відтоді в неї є 30 днів, щоб подати заяву на реєстрацію ПДВ в ОАЕ. Якщо пропустити строк, Федеральне податкове управління (Federal Tax Authority, FTA) нарахує штраф 10 000 AED і вимагатиме сплатити ПДВ із продажів, на які компанія його не нараховувала.
Реєстрація платником ПДВ в ОАЕ сама по собі нескладна й безкоштовна, але помилки в розрахунку обороту та в даті, з якої виник обов’язок, трапляються постійно. Нижче — як рахувати поріг, у які строки подавати заяву, які документи потрібні і що робити одразу після отримання податкового номера.
Хто зобов’язаний реєструватися платником ПДВ?
Реєстрацію ПДВ в ОАЕ регулюють Федеральний закон-указ № 8 від 2017 року про податок на додану вартість (далі — Закон про ПДВ) і Виконавчий регламент до нього, затверджений Постановою Кабінету міністрів № 52 від 2017 року, — обидва акти діють із подальшими змінами. Закон передбачає три ситуації:
- Обов’язкова реєстрація резидента (стаття 13 Закону про ПДВ). Якщо оподатковувані поставки та імпорт за останні 12 місяців перевищили 375 000 AED або очікується, що перевищать цю суму в найближчі 30 днів, компанія чи фізична особа, яка веде бізнес, зобов’язані стати на облік.
- Реєстрація нерезидента (стаття 13 Закону про ПДВ). Іноземна компанія, яка здійснює оподатковувані поставки в ОАЕ, реєструється незалежно від суми, якщо ПДВ за цими поставками не зобов’язаний сплатити інший учасник угоди — (наприклад, покупець, зареєстрований платником ПДВ в ОАЕ, за механізмом зворотного нарахування).
- Добровільна реєстрація (стаття 17 Закону про ПДВ). Якщо оподатковувані поставки, імпорт або оподатковувані витрати за останні 12 місяців перевищили 187 500 AED чи перевищать цю суму в найближчі 30 днів, стати на облік можна за бажанням.
Таблиця 1 — Пороги реєстрації ПДВ в ОАЕ
| Ситуація | Поріг | Реєстрація |
|---|---|---|
| Поставки та імпорт за 12 місяців або очікувані за 30 днів | Понад 375 000 AED | Обов’язкова |
| Поставки, імпорт або оподатковувані витрати | Понад 187 500 AED | Добровільна |
| Нерезидент з оподатковуваними поставками в ОАЕ | Без порога | Обов’язкова, якщо ПДВ не сплачує покупець |
| Нижче 187 500 AED | — | Не допускається |
Як рахувати поріг реєстрації ПДВ?
Поріг рахують за оподатковуваними поставками, а не за всією виручкою. Саме на цій відмінності помиляються найчастіше.
Відповідно до статті 19 Закону про ПДВ до розрахунку входять оподатковувані поставки — за стандартною ставкою 5% і за нульовою ставкою (наприклад, експорт товарів і послуг), — імпорт товарів і послуг, за яким ПДВ нараховує сам отримувач (зворотне нарахування), оподатковувані поставки бізнесу, повністю або частково придбаного в іншої особи, а у випадках, визначених Виконавчим регламентом, — і оподатковувані поставки пов’язаних осіб.
Не враховуються звільнені поставки — наприклад, оренда житлової нерухомості й окремі фінансові послуги — та операції поза сферою ПДВ: оподатковуваними поставками вони не є. Крім того, стаття 20 Закону про ПДВ прямо виключає з розрахунку продаж власних капітальних активів (основних засобів) компанії.
Розрахунок ведуть за ковзним періодом: щомісяця компанія дивиться на суму за останні 12 місяців, а не за календарний рік. Паралельно діє тест на майбутнє: якщо очікувані поставки в найближчі 30 днів — наприклад, за великим контрактом — самі по собі перевищать 375 000 AED, реєструватися потрібно одразу, не чекаючи, поки надійдуть гроші.
Компанії, які здійснюють лише поставки за нульовою ставкою, можуть подати до FTA заяву про звільнення від обов’язкової реєстрації (стаття 15 Закону про ПДВ). Якщо звільнення схвалено, компанія не отримує TRN з ПДВ, але й повернути вхідний ПДВ не зможе. Крім того, про зміни, через які підстава для звільнення зникає або може зникнути, потрібно повідомити FTA протягом 10 робочих днів із дати поставки чи імпорту за стандартною ставкою (пункт 3 статті 16 Виконавчого регламенту). Таке рішення варто ухвалювати з розрахунком.
Строки реєстрації та дата, з якої нараховується ПДВ
Заяву на реєстрацію потрібно подати протягом 30 днів із моменту, коли виник обов’язок зареєструватися (пункт 2 статті 7 Виконавчого регламенту). За історичним тестом обов’язок виникає наприкінці місяця, за підсумками якого сума за 12 місяців перевищила поріг. За тестом на майбутнє — у день, коли з’явилися розумні підстави очікувати перевищення порога в найближчі 30 днів.
Дата реєстрації не збігається з датою подання заяви. За історичним тестом реєстрація діє з першого дня місяця, наступного за місяцем, у якому виник обов’язок зареєструватися. За тестом на майбутнє — з дати, коли з’явилися розумні підстави очікувати перевищення порога. За погодженням з FTA дата може бути й ранішою (пункти 4 і 5 статті 7 Виконавчого регламенту). З дати реєстрації компанія зобов’язана нараховувати ПДВ, навіть якщо TRN ще не видано.
Приклад: за підсумками липня оборот за 12 місяців перевищив 375 000 AED. Обов’язок зареєструватися виник 31 липня, заяву потрібно подати до 30 серпня, а ПДВ нараховується з 1 серпня. Якщо в рахунках, виставлених клієнтам із цієї дати, ПДВ не було нараховано зверху, податок доведеться виокремити з отриманої суми та сплатити з власних коштів.
Таблиця 2 — Строки реєстрації ПДВ
| Етап | Строк |
|---|---|
| Подання заяви після виникнення обов’язку | Протягом 30 днів |
| Розгляд повної заяви FTA | Близько 20 робочих днів |
| Початок нарахування ПДВ (історичний тест) | 1-ше число місяця після перевищення порога |
| Перша декларація VAT 201 | До 28-го числа місяця після закінчення першого податкового періоду |
Запізнення з реєстрацією коштує 10 000 AED (Постанова Кабінету міністрів № 40 від 2017 року в редакції Постанови № 129 від 2025 року). Крім штрафу, FTA може зареєструвати компанію заднім числом — з дати, коли виник обов’язок, — і вимагати сплатити ПДВ з усіх оподатковуваних поставок та імпорту за пропущений період (пункти 3 і 7 статті 7 Виконавчого регламенту). За несвоєчасну сплату податку з 14 квітня 2026 року нараховується штраф 14% річних.
Добровільна реєстрація ПДВ в ОАЕ
Добровільна реєстрація доступна за оподатковуваних поставок, імпорту чи оподатковуваних витрат понад 187 500 AED за 12 місяців або очікуваних у найближчі 30 днів. Компанія має підтвердити, що веде бізнес в ОАЕ. Таку реєстрацію обирають ті, кому вигідно повернути вхідний ПДВ: стартапи, які ще не почали продажі, але планують оподатковувані поставки, торговельні компанії з великими закупівлями, бізнес, що працює з клієнтами — платниками ПДВ.
Добровільна реєстрація діє з першого дня місяця, наступного за місяцем подання заяви, або з ранішої дати за погодженням з FTA (пункт 2 статті 8 Виконавчого регламенту). Під час реєстрації за витратами FTA вимагає щонайменше п’ять податкових рахунків-фактур постачальників. Варто пам’ятати про обмеження: добровільно зареєстрована особа не може подати заяву про зняття з обліку протягом 12 місяців після реєстрації (стаття 23 Закону про ПДВ). Детальніше — у статті бухгалтерія для стартапу в ОАЕ.
Покрокова інструкція: реєстрація в EmaraTax
Реєстрація відбувається лише онлайн на порталі FTA EmaraTax. Вхід — через UAE PASS, сама реєстрація безкоштовна.
- Увійдіть в EmaraTax через UAE PASS і створіть профіль платника податків.
- Оберіть послугу реєстрації з ПДВ.
- Зазначте дані компанії за торговою ліцензією, вид діяльності та контакти.
- Вкажіть обороти: оподатковувані поставки за 12 місяців і очікувані за 30 днів, а також імпорт та експорт.
- Позначте, чи веде компанія операції з митницею, і за потреби вкажіть митний реєстраційний номер.
- Завантажте документи й надішліть заяву.
- Відповідайте на запити FTA у встановлений строк, якщо вони надійдуть.
- Після схвалення завантажте сертифікат платника ПДВ із TRN.
Для реєстрації зазвичай потрібні торгова ліцензія, установчі документи, паспорти та Emirates ID власників і уповноваженого підписанта, підтвердження обороту (наприклад, підписана декларація про обороти або фінансова звітність) і підтвердні документи — договори, рахунки, розрахунок очікуваних продажів. Усі файли завантажують лише у форматі PDF, розмір одного файлу — до 15 МБ.
За даними FTA, розгляд повної заяви триває близько 20 робочих днів. Найчастіше заяву затримують неправильно розрахований оборот (наприклад, без поставок за нульовою ставкою), розбіжності з ліцензією та відсутність відповіді на запит FTA. Детальніше про податковий номер — у статті що таке TRN в ОАЕ.
Що робити після реєстрації?
Після отримання TRN компанія стає платником ПДВ, і в неї з’являються регулярні обов’язки:
- виставляти податкові рахунки-фактури з TRN і сумою ПДВ у дирхамах;
- подавати декларацію VAT 201 до 28-го числа місяця, що настає за податковим періодом, — як правило, кварталом;
- сплачувати ПДВ у той самий строк;
- зберігати облікові записи з ПДВ щонайменше п’ять років (за операціями з нерухомістю — довше);
- перевіряти постачальників і самі поставки перед відрахуванням вхідного ПДВ — з 1 жовтня 2026 року цього вимагає Рішення FTA № 13 від 2026 року.
Якщо реєстрація відбулася із запізненням, насамперед потрібно оцінити, які продажі після дати реєстрації пройшли без ПДВ, і врегулювати питання з клієнтами та FTA. Помилки у вже поданих деклараціях виправляють через добровільне розкриття (voluntary disclosure). Про те, чому декларацію потрібно подавати навіть без продажів, — у статті нульова декларація з ПДВ в ОАЕ.
Скільки коштує реєстрація ПДВ?
У Dynasty Business Adviser реєстрація у FTA для цілей ПДВ коштує 2 000 AED одноразово. Реєстрація у FTA для цілей корпоративного податку — 1 300 AED одноразово.
Після реєстрації знадобиться бухгалтерський супровід. Його вартість залежить від кількості операцій на місяць:
- до 10 операцій — 1 100 AED на місяць;
- до 25 операцій — 1 500 AED на місяць;
- до 50 операцій — 2 100 AED на місяць;
- від 50 до 100 операцій — 3 100 AED на місяць;
- понад 100 операцій — індивідуально.
Подання нульових декларацій — 1 500 AED на рік. Ціни зазначено без ПДВ. Остаточна вартість визначається індивідуально під час підготовки та підписання договору. Комплексне бухгалтерське та податкове обслуговування коштуватиме менше, ніж ті самі послуги окремо.
Висновок
Реєстрація ПДВ в ОАЕ обов’язкова за оподатковуваних поставок та імпорту понад 375 000 AED і можлива добровільно за суми понад 187 500 AED. На подання заяви — 30 днів, а ПДВ нараховується з дати реєстрації, а не з дати отримання TRN. Поріг рахують за ковзні 12 місяців, і він охоплює експорт за нульовою ставкою. Запізнення коштує 10 000 AED плюс ПДВ з уже здійснених продажів.
Фахівці Dynasty Business Adviser зареєструють компанію у FTA, візьмуть на себе бухгалтерський облік і подання декларацій — українською мовою.
Отримати консультацію
Стаття має інформаційний характер і не є індивідуальною податковою консультацією. Дані актуальні на жовтень 2026 року; пороги, строки й штрафи можуть змінюватися — уточнюйте їх на дату звернення на порталі FTA (tax.gov.ae) або в консультанта.