El equipo ha lanzado un protocolo, ha emitido un token de gobernanza y la tesorería de la DAO tiene varios millones de dólares. Todo funciona hasta que hay que firmar un contrato con el auditor de los smart contracts, abrir una cuenta bancaria o responder a una reclamación. Entonces se descubre que la DAO no tiene personalidad jurídica. Sin ella, los participantes corren el riesgo de ser tratados como una sociedad colectiva y responder personalmente de las obligaciones de la DAO. Por eso los proyectos maduros acaban eligiendo una estructura legal: un DAO legal wrapper.
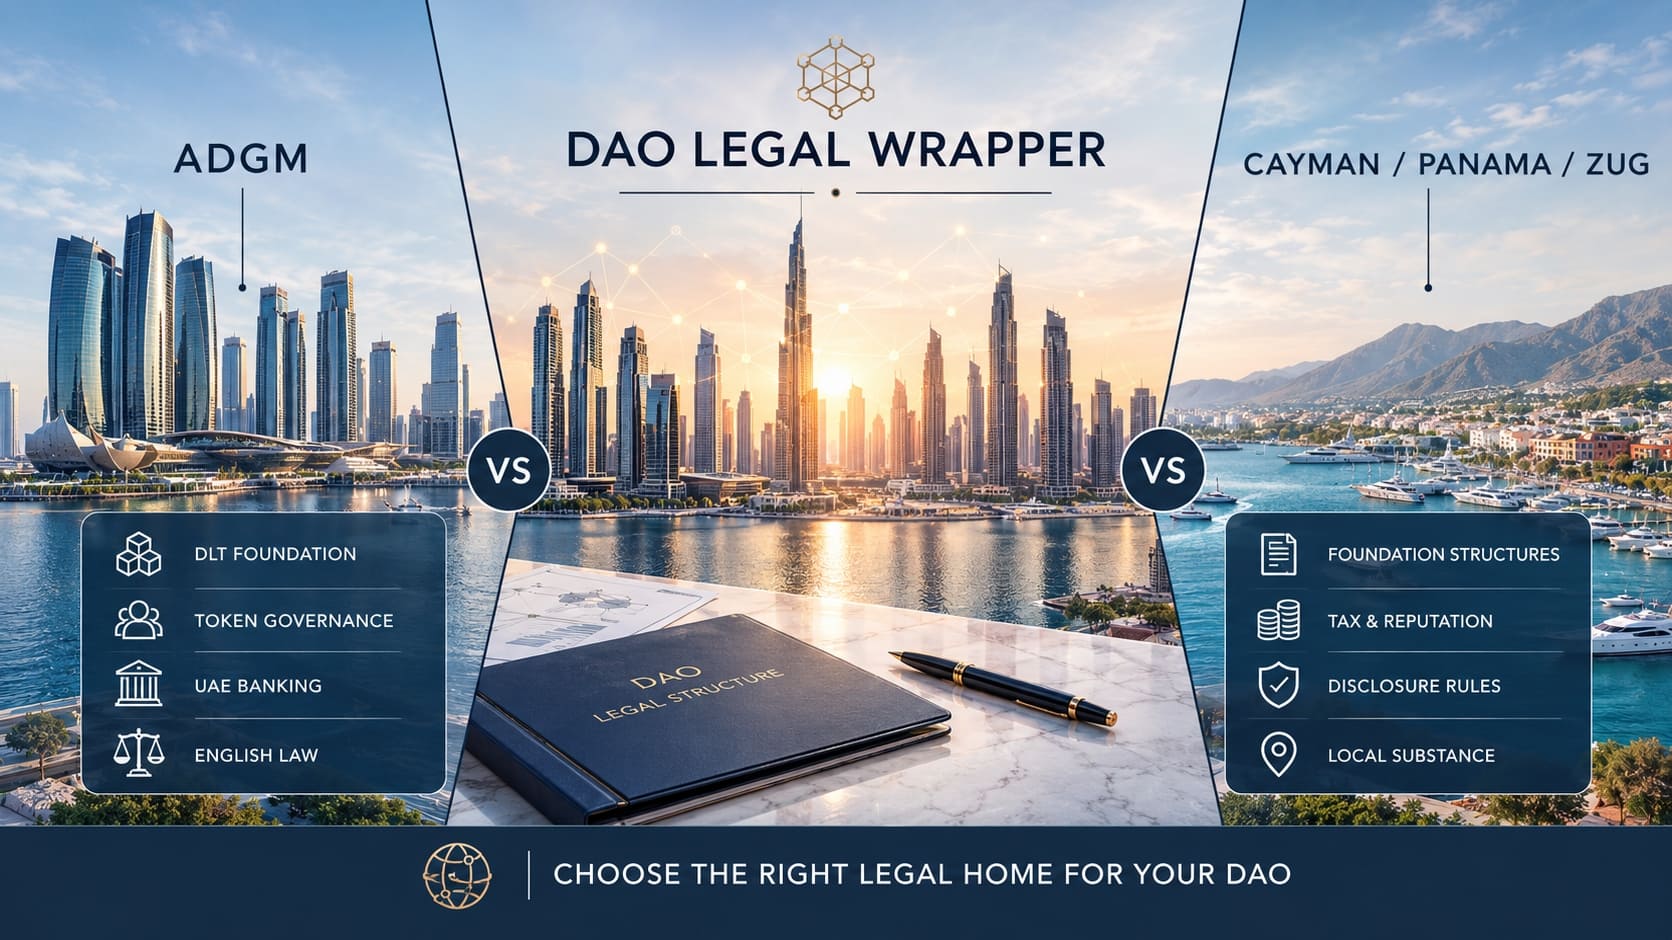
Registrar una DAO es elegir jurisdicción y forma jurídica. Comparamos cuatro opciones habituales para saber dónde registrar una DAO: la DLT Foundation de ADGM, la foundation company de las Islas Caimán, la fundación de interés privado de Panamá y la fundación suiza de Zug. Analizamos la legislación, los requisitos de gobierno, la fiscalidad, la posición en las listas internacionales y qué opción conviene a cada caso.
Por qué una DAO necesita una estructura legal
Una DAO (organización autónoma descentralizada) la gobiernan los titulares de tokens mediante smart contracts. Técnicamente no necesita personalidad jurídica. Jurídicamente sí, y cuanto mayor es el proyecto, más urgente es la cuestión.
La estructura legal de una DAO cumple varias funciones. Limita la responsabilidad de los participantes: sin persona jurídica, los tribunales de algunos países pueden tratar la DAO como una sociedad civil en la que cada participante responde de las deudas. Permite firmar contratos con desarrolladores, auditores, exchanges y proveedores. Hace posible abrir una cuenta bancaria, contratar personal a través de una filial, pagar impuestos y cumplir con los reguladores. Y crea un punto claro de responsabilidad jurídica para socios e inversores. En España, por ejemplo, la DAO no tiene personalidad jurídica propia, por lo que los proyectos suelen recurrir a una sociedad o a una estructura extranjera.
Conviene entender que registrar una DAO como fundación o sociedad no la centraliza. Una buena estructura mantiene la gobernanza en manos de los titulares de tokens, y la persona jurídica ejecuta sus decisiones en el mundo real. Explicamos en qué se diferencia una DLT Foundation de una fundación y una sociedad corrientes en otro artículo.
DLT Foundation en ADGM
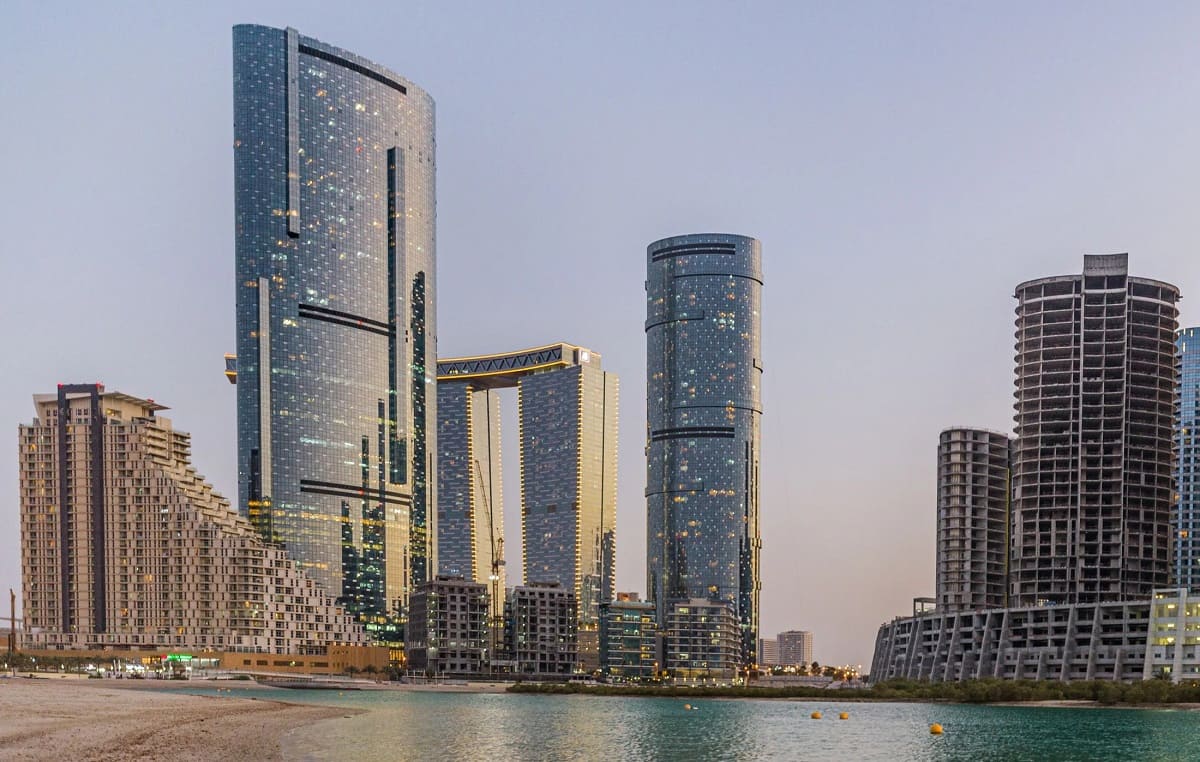
En 2023, ADGM, el centro financiero de Abu Dabi, adoptó las Distributed Ledger Technology Foundations Regulations. Es uno de los pocos regímenes jurídicos del mundo creados específicamente para proyectos blockchain y DAO.
Según el texto oficial del reglamento, la DLT Foundation es una persona jurídica independiente creada para utilizar, desarrollar y apoyar la tecnología de registro distribuido o para emitir tokens. El régimen tiene en cuenta expresamente cómo funcionan las DAO. Si la DLT Foundation emite tokens, su estructura organizativa debe incluir a los titulares de tokens, que ejercen sus derechos mediante votación. Además, según despachos de abogados, el reglamento establece que un titular no responde de las obligaciones de la fundación por el mero hecho de poseer tokens, justo la protección que le falta a una DAO sin personalidad jurídica. El consejo de una DLT Foundation tiene entre dos y dieciséis miembros. La fundación que no emite tokens queda exenta de parte de los requisitos relativos a los tokens.
ADGM aplica el common law inglés y tiene tribunales propios, y los proveedores de servicios cripto del centro están regulados por la FSRA. Como en otras estructuras de ADGM, sus listas de comprobación exigen que al menos un firmante autorizado sea nacional de los EAU o del CCG o tenga visado de residencia en los EAU. Para proyectos que quieren trabajar con bancos de los EAU, tener equipo en los Emiratos y un régimen fiscal claro, es una opción sólida
Foundation company en las Islas Caimán
Las Islas Caimán han sido durante años la opción más popular para DAO y proyectos cripto. El vehículo principal es la foundation company regulada por la Foundation Companies Law de 2017.
La foundation company es un híbrido entre sociedad y fundación. Puede funcionar sin ningún socio (members) siempre que tenga al menos un supervisor, algo idóneo para una DAO sin «propietarios». Es obligatorio un secretario con licencia en Caimán para prestar servicios de gestión societaria. No hay requisitos de residencia para los administradores. La fiscalidad es neutra: en las Islas Caimán no hay impuestos directos sobre los beneficios.
Las Islas Caimán son un territorio británico de ultramar con un sistema jurídico basado en el derecho inglés y una industria de fondos muy desarrollada. El 6 de octubre de 2020, el Consejo de la UE las retiró de la lista de jurisdicciones no cooperadoras a efectos fiscales. Los proveedores de servicios cripto se rigen por una ley específica sobre proveedores de activos virtuales. Los inconvenientes son el alto coste de los servicios profesionales y la falta de presencia real: una estructura caimanesa no suele tener oficina ni equipo en las islas, lo que plantea cada vez más preguntas a bancos y autoridades fiscales de otros países.
Fundación de interés privado en Panamá
La fundación de interés privado regulada por la Ley n.º 25 de 1995 de Panamá es una opción económica que algunos proyectos usan como estructura para su DAO. No tiene propietarios, su consejo debe estar formado por al menos tres personas físicas o una persona jurídica, y es obligatorio un agente residente, abogado o bufete panameño. Panamá aplica el principio de territorialidad: las rentas de fuente extranjera no tributan.
El problema principal es la reputación. El 17 de febrero de 2026, el Consejo de la UE volvió a mantener a Panamá en la lista de jurisdicciones no cooperadoras a efectos fiscales (Anexo I). Para una DAO que trabaja con exchanges, bancos, socios o titulares de tokens europeos, eso significa controles reforzados y posibles medidas defensivas de las autoridades fiscales de la UE. Además, Panamá no tiene un régimen específico para DAO o tokens comparable al de ADGM o Suiza. Más sobre la fundación panameña en nuestra comparativa.
Fundación en Zug (Suiza)
Zug es el «Crypto Valley» suizo, donde se registraron algunas de las primeras grandes fundaciones blockchain, como Stiftung Ethereum, la fundación suiza que apoya el desarrollo de Ethereum desde 2014. Una fundación en Zug es una fundación suiza (Stiftung) regulada por el artículo 80 y siguientes del Código Civil suizo: una persona jurídica creada al afectar un patrimonio a un fin determinado, sin propietarios.
La fundación suiza se constituye para un fin y no en interés de sus fundadores: en los proyectos blockchain suele ser el desarrollo del protocolo y la financiación del desarrollo y del ecosistema. Está bajo la supervisión de una autoridad cantonal o federal, lo que aumenta la confianza pero añade obligaciones de información y control. La ley no fija un capital mínimo, pero los supervisores esperan que el patrimonio sea adecuado al fin. Además de la fundación, las DAO en Suiza utilizan a menudo la asociación (Verein), más cercana a un modelo de gobernanza por miembros. Desde 2018, la FINMA aplica a los tokens sus directrices sobre ICO, que los clasifican en tokens de pago, de utilidad y de inversión.
Las ventajas de Zug son su sólida reputación, un entorno jurídico previsible y un ecosistema desarrollado. Los inconvenientes: impuestos más altos que en jurisdicciones de tributación neutra (salvo fundaciones con fin de utilidad pública reconocido), supervisión estricta y costes de mantenimiento elevados.
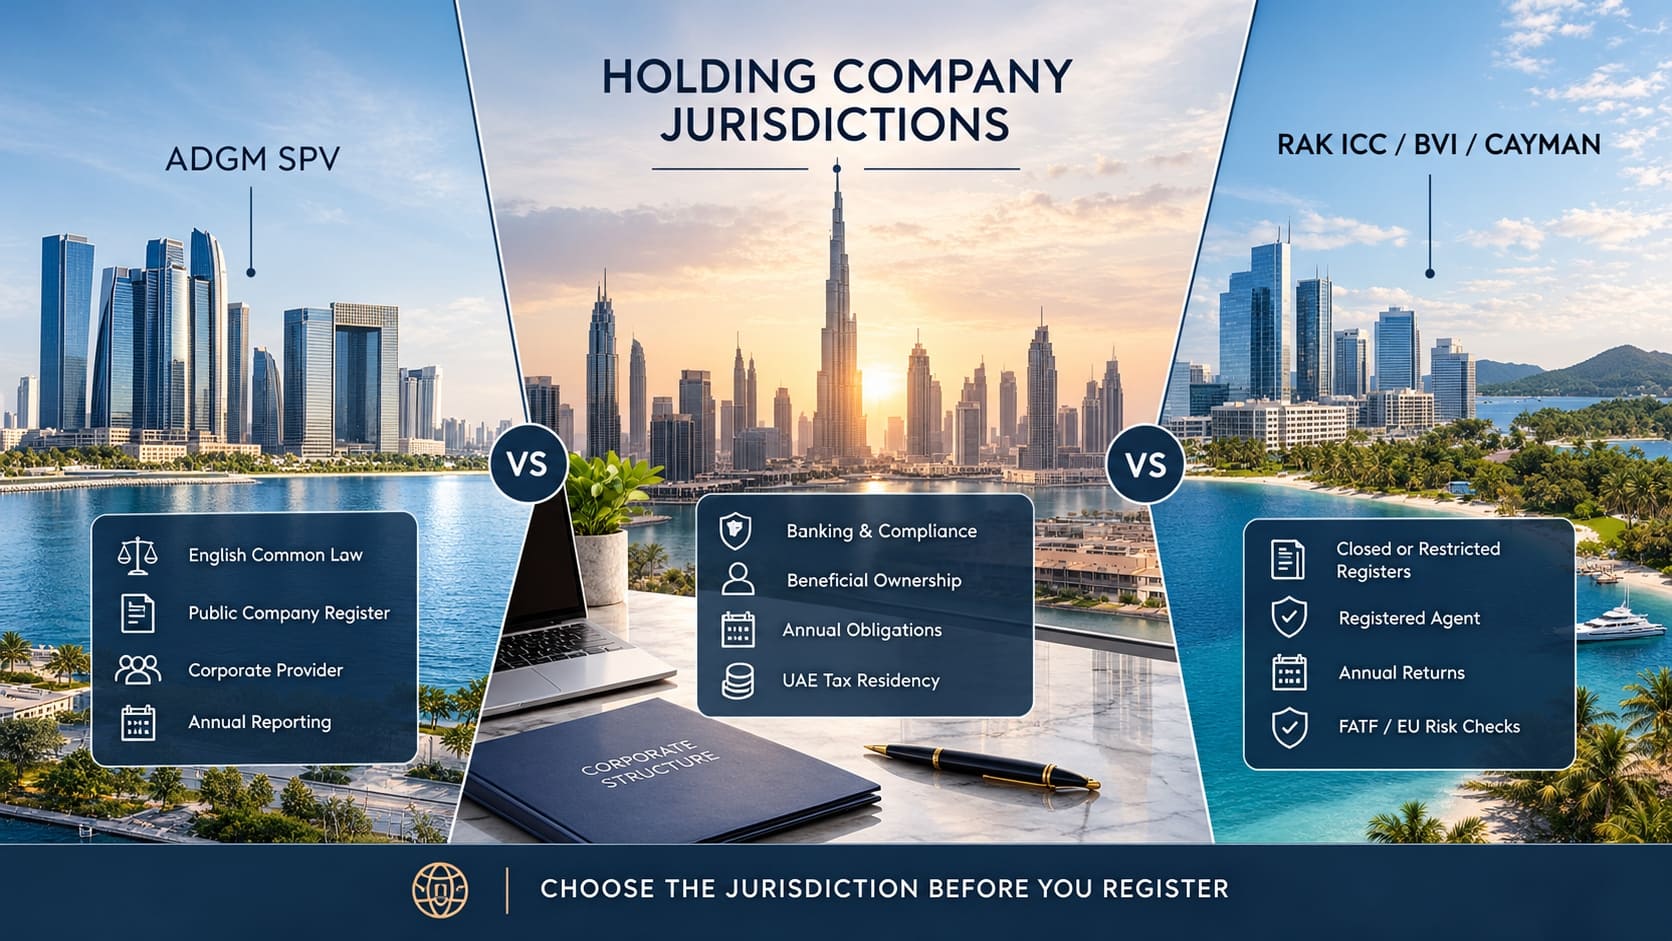
Comparativa de jurisdicciones
Tabla 1 — Formas jurídicas y requisitos clave
| Jurisdicción | Forma y ley | Gobierno | Particularidades para DAO |
|---|---|---|---|
| ADGM | DLT Foundation, reglamento de 2023 | Consejo de 2 a 16 miembros | Régimen específico para DLT y tokens, titulares de tokens en la gobernanza |
| Caimán | Foundation company, ley de 2017 | Administradores, secretario con licencia, supervisor | Puede funcionar sin socios |
| Panamá | Fundación de interés privado, Ley n.º 25 de 1995 | Consejo de 3 personas físicas o 1 jurídica, agente residente | Sin régimen específico para DAO |
| Zug | Fundación del art. 80 del Código Civil suizo | Consejo de fundación, supervisión pública | Fundación de fin; también posible asociación |
Tabla 2 — Fiscalidad y reputación (2026)
| Jurisdicción | Tributación | Lista negra de la UE | Percepción de bancos y socios |
|---|---|---|---|
| ADGM | Impuesto de sociedades de los EAU, posibles ventajas de zona franca | No | En alza, acceso a bancos de los EAU |
| Caimán | Sin impuestos directos sobre beneficios | No, retirada en 2020 | Habitual en el mercado cripto, dudas sobre presencia real |
| Panamá | Principio de territorialidad | Sí, Anexo I (febrero de 2026) | Prudente, sobre todo en la UE |
| Zug | Impuestos suizos, ventajas para fundaciones de utilidad pública | No | Alta |
Cómo elegir jurisdicción para una DAO
No hay respuesta universal: depende de dónde trabaja el equipo, quiénes son los titulares de tokens, qué bancos y exchanges se necesitan y si la DAO emite tokens.
Tabla 3 — Escenarios típicos
| Situación | Opción recomendada | Por qué |
|---|---|---|
| Equipo en los EAU, necesita banco y presencia real | ADGM DLT Foundation | Régimen específico, bancos de los EAU, equipo en el lugar |
| Gran protocolo orientado al mercado cripto internacional | Caimán o ADGM | Estructura conocida, fiscalidad neutra |
| Protocolo con comunidad y socios europeos | Zug o ADGM | Buena reputación, fuera de la lista negra de la UE |
| Proyecto pequeño con presupuesto mínimo | ADGM o Caimán, no Panamá | Panamá ahorra al principio pero complica la relación con bancos de la UE |
La sustancia es un aspecto práctico clave. Bancos, exchanges y autoridades fiscales miran cada vez más no solo dónde está registrada la entidad, sino dónde trabajan realmente las personas y se toman las decisiones. Si el equipo vive en los EAU, registrar la DAO en Caimán puede plantear dudas sobre la sede de dirección efectiva. En ese caso, una DLT Foundation de ADGM suele ser la solución más coherente. La actividad operativa se traslada a filiales y la tesorería de la DAO se gestiona con reglas claras.
Además de estas cuatro opciones, existen otras estructuras, como la DAO LLC del estado de Wyoming (EE. UU.) o de las Islas Marshall. Encajan en casos concretos, pero se usan menos en proyectos internacionales con equipo en Oriente Medio.
Comentario del experto
«Hace cinco años, las DAO se registraban casi automáticamente en Caimán. Ahora la primera pregunta es otra: dónde vive el equipo y dónde necesita banco el proyecto. Si la respuesta son los EAU, ADGM y su DLT Foundation ofrecen un régimen específico para tokens, derecho inglés y coherencia con la presencia real. Hoy no recomendamos Panamá a proyectos con socios europeos por su estatus en la lista de la UE».
— abogado principal de Dynasty Business Adviser
Conclusión
Elegir jurisdicción para una DAO es elegir entre neutralidad fiscal, reputación, regulación específica y presencia real. Caimán sigue siendo la opción conocida en el mercado cripto, Zug aporta reputación europea, y Panamá ahorra al principio pero pierde por su estatus en la lista de la UE. ADGM, con su DLT Foundation, ofrece un régimen específico para tokens y DAO, derecho inglés y acceso a los bancos de los EAU, sobre todo si el equipo trabaja en los Emiratos.
Si está eligiendo una estructura para su DAO o quiere trasladar su proyecto a los EAU, el equipo de Dynasty Business Adviser comparará las opciones para su caso, redactará los estatutos y las reglas de gobernanza y registrará la DLT Foundation en ADGM llave en mano.
Solicite una consulta.
Información vigente a fecha de 16 de octubre de 2026. Este artículo tiene carácter informativo y no constituye asesoramiento jurídico ni fiscal. La legislación, la regulación de criptoactivos y las listas internacionales pueden cambiar: consulte las condiciones con un especialista antes de tomar decisiones.