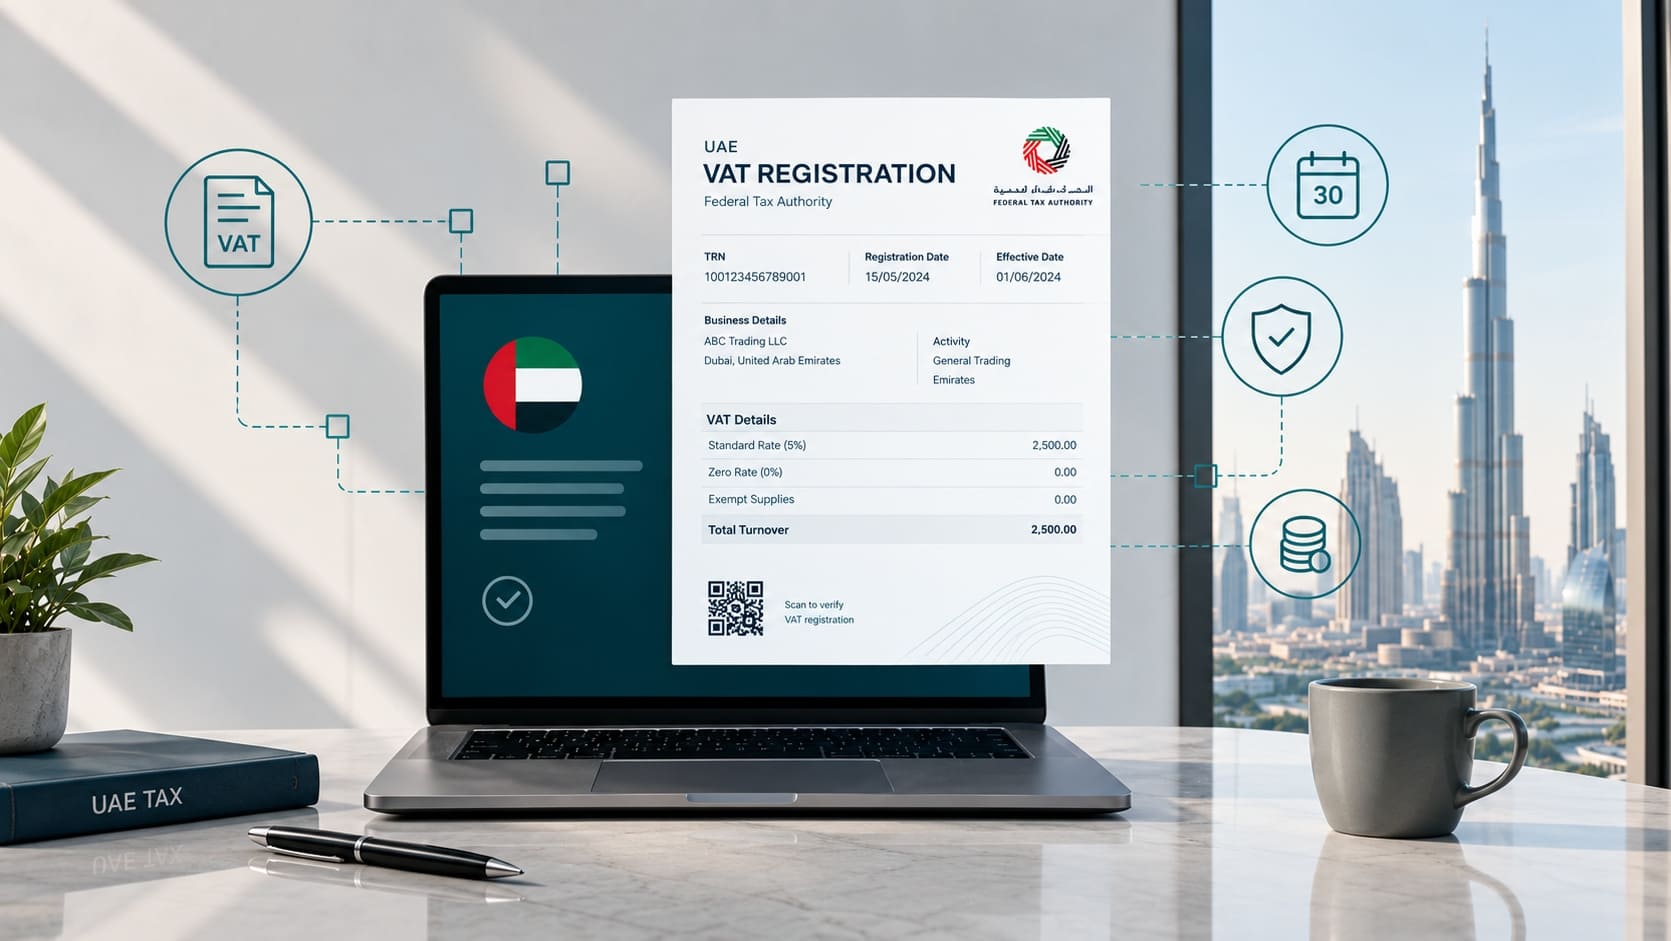
Una empresa de Dubái cumple su segundo año, la facturación crece y, un mes cualquiera, las ventas de los últimos 12 meses superan los 375 000 AED. Desde ese momento dispone de 30 días para solicitar el registro del IVA en los EAU. Si deja pasar el plazo, la Autoridad Federal Tributaria (Federal Tax Authority, FTA) le impondrá una multa de 10 000 AED y le exigirá el IVA de las ventas en las que no lo repercutió.
El trámite en sí es sencillo y gratuito, pero los errores al calcular los suministros y al fijar la fecha en que nace la obligación son constantes. A continuación verás cómo se calcula el umbral, en qué plazo se presenta la solicitud, qué documentos se necesitan y qué hacer nada más recibir el número fiscal.
Quién debe registrarse en el IVA
El registro del IVA en los EAU se rige por el Decreto-ley Federal n.º 8 de 2017 sobre el Impuesto sobre el Valor Añadido (en adelante, la ley del IVA) y por su Reglamento Ejecutivo, aprobado por la Decisión del Consejo de Ministros n.º 52 de 2017, ambos con sus modificaciones. La ley contempla tres situaciones:
- Registro obligatorio de residentes (artículo 13 de la ley del IVA). Si los suministros gravados y las importaciones de los últimos 12 meses superan los 375 000 AED, o se prevé que los superen en los 30 días siguientes, la empresa o la persona física que ejerce una actividad debe registrarse.
- Registro de no residentes (artículo 13 de la ley del IVA). Una empresa extranjera que realiza suministros gravados en los EAU se registra sea cual sea el importe, salvo que el IVA de esos suministros deba pagarlo otra parte de la operación; por ejemplo, el comprador registrado en el IVA en los EAU mediante la inversión del sujeto pasivo.
- Registro voluntario (artículo 17 de la ley del IVA). Si los suministros gravados, las importaciones o los gastos gravados de los últimos 12 meses superan los 187 500 AED, o los superarán en los 30 días siguientes, el registro es opcional.
Tabla 1 — Umbrales de registro del IVA en los EAU
| Situación | Umbral | Registro |
|---|---|---|
| Suministros e importaciones de 12 meses o previstos para 30 días | Más de 375 000 AED | Obligatorio |
| Suministros, importaciones o gastos gravados | Más de 187 500 AED | Voluntario |
| No residente con suministros gravados en los EAU | Sin umbral | Obligatorio si el cliente no paga el IVA |
| Por debajo de 187 500 AED | — | No permitido |
Cómo calcular el umbral de registro
El umbral se calcula con los suministros gravados, no con todos los ingresos. Es la diferencia en la que más se falla.
Según el artículo 19 de la ley del IVA, se incluyen los suministros gravados (al tipo general del 5 % y a tipo cero, como la exportación de bienes y servicios), las importaciones de bienes y servicios en las que el IVA lo liquida el destinatario (inversión del sujeto pasivo), los suministros gravados de un negocio adquirido total o parcialmente a otra persona y, en los casos que prevé el Reglamento Ejecutivo, los suministros gravados de personas vinculadas.
No se incluyen los suministros exentos, como el alquiler de vivienda o determinados servicios financieros, ni las operaciones fuera del ámbito del IVA, porque no son suministros gravados. Además, el artículo 20 de la ley del IVA excluye expresamente del cálculo la venta de los activos de capital (inmovilizado) de la propia empresa.
El cálculo es móvil: cada mes la empresa revisa la suma de los últimos 12 meses, no del año natural. Al mismo tiempo se aplica la prueba prospectiva: si los suministros previstos para los 30 días siguientes (por ejemplo, por un contrato importante) superan por sí solos los 375 000 AED, hay que registrarse de inmediato, sin esperar a cobrarlo.
Las empresas que solo realizan suministros a tipo cero pueden pedir a la FTA la exención del registro obligatorio (artículo 15 de la ley del IVA). Si se aprueba, la empresa no obtiene TRN del IVA, pero tampoco podrá recuperar el IVA soportado. Además, si el motivo de la exención desaparece o puede desaparecer, debe comunicarlo a la FTA en un plazo de 10 días hábiles desde la fecha de un suministro o una importación al tipo general (apartado 3 del artículo 16 del Reglamento Ejecutivo). Es una decisión que conviene tomar con números.
Plazos de registro y fecha desde la que se aplica el IVA
La solicitud se presenta en un plazo de 30 días desde que nace la obligación de registrarse (apartado 2 del artículo 7 del Reglamento Ejecutivo). Con la prueba histórica, la obligación nace al cierre del mes en que la suma de 12 meses superó el umbral. Con la prueba prospectiva, el día en que hubo motivos razonables para prever que se superaría en los 30 días siguientes.
La fecha de registro no coincide con la de la solicitud. Con la prueba histórica, el registro surte efecto el primer día del mes siguiente a aquel en que nació la obligación. Con la prueba prospectiva, desde la fecha en que hubo motivos razonables para prever la superación del umbral. De acuerdo con la FTA, puede fijarse una fecha anterior (apartados 4 y 5 del artículo 7 del Reglamento Ejecutivo). Desde la fecha de registro la empresa debe repercutir el IVA, aunque todavía no tenga el TRN.
Ejemplo: al cierre de julio, los suministros de 12 meses superan los 375 000 AED. La obligación nace el 31 de julio, la solicitud debe presentarse antes del 30 de agosto y el IVA se aplica desde el 1 de agosto. Si en las facturas emitidas desde esa fecha no se añadió el IVA, habrá que extraerlo del importe cobrado y pagarlo con fondos propios.
Tabla 2 — Plazos del registro del IVA
| Etapa | Plazo |
|---|---|
| Solicitud tras nacer la obligación | En 30 días |
| Revisión de la solicitud completa por la FTA | Unos 20 días hábiles |
| Inicio de la aplicación del IVA (prueba histórica) | Día 1 del mes siguiente a la superación del umbral |
| Primera declaración VAT 201 | Hasta el día 28 del mes siguiente al cierre del primer período impositivo |
Registrarse tarde cuesta 10 000 AED (Decisión del Consejo de Ministros n.º 40 de 2017, modificada por la Decisión n.º 129 de 2025). Además de la multa, la FTA puede registrar a la empresa con efecto retroactivo, desde la fecha en que nació la obligación, y exigir el IVA de todos los suministros gravados e importaciones del período omitido (apartados 3 y 7 del artículo 7 del Reglamento Ejecutivo). Por el retraso en el pago del impuesto se aplica, desde el 14 de abril de 2026, una multa del 14 % anual.
Registro voluntario del IVA
El registro voluntario procede cuando los suministros gravados, las importaciones o los gastos gravados superan los 187 500 AED en 12 meses o se prevé que los superen en los 30 días siguientes. La empresa debe acreditar que opera en los EAU. Lo eligen quienes ganan recuperando el IVA soportado: startups que aún no venden, pero prevén suministros gravados; empresas comerciales con grandes compras; negocios cuyos clientes son sujetos pasivos del IVA.
El registro voluntario surte efecto el primer día del mes siguiente a la solicitud o en una fecha anterior acordada con la FTA (apartado 2 del artículo 8 del Reglamento Ejecutivo). Si se registra por gastos, la FTA pide al menos cinco facturas fiscales de proveedores. Hay una limitación: quien se registra voluntariamente no puede solicitar la baja durante los 12 meses siguientes al registro (artículo 23 de la ley del IVA). Más información en contabilidad para startups en los EAU.
Paso a paso: registro en EmaraTax
El registro se hace solo en línea, en el portal EmaraTax de la FTA. Se accede con UAE PASS y el trámite es gratuito.
- Entra en EmaraTax con UAE PASS y crea el perfil de contribuyente.
- Selecciona el servicio de registro del IVA.
- Indica los datos de la empresa según la licencia comercial, la actividad y los contactos.
- Declara las cifras: suministros gravados de 12 meses y previstos para 30 días, además de importaciones y exportaciones.
- Indica si la empresa opera con la aduana y, si procede, el número de registro aduanero.
- Sube los documentos y envía la solicitud.
- Responde a los requerimientos de la FTA en el plazo fijado, si los hay.
- Tras la aprobación, descarga el certificado de registro del IVA con el TRN.
Normalmente se necesitan la licencia comercial, los documentos constitutivos, los pasaportes y Emirates ID de los propietarios y del firmante autorizado, la acreditación de los suministros (por ejemplo, una declaración de facturación firmada o los estados financieros) y documentación de soporte: contratos, facturas, cálculo de las ventas previstas. Todos los archivos se suben en PDF, de 15 MB como máximo cada uno.
Según la FTA, la revisión de una solicitud completa tarda unos 20 días hábiles. Lo que más la retrasa son los suministros mal calculados (por ejemplo, sin los de tipo cero), las discrepancias con la licencia y no responder a un requerimiento de la FTA. Más sobre el número fiscal en qué es el TRN en los EAU.
Qué hacer después del registro
Con el TRN, la empresa pasa a ser sujeto pasivo del IVA y asume obligaciones periódicas:
- emitir facturas fiscales con el TRN y el importe del IVA en dírhams;
- presentar la declaración VAT 201 hasta el día 28 del mes siguiente al período impositivo, normalmente trimestral;
- pagar el IVA en el mismo plazo;
- conservar los registros del IVA al menos cinco años (más en operaciones inmobiliarias);
- verificar a los proveedores y los suministros antes de deducir el IVA soportado, como exige desde el 1 de octubre de 2026 la Decisión de la FTA n.º 13 de 2026.
Si el registro llegó tarde, lo primero es ver qué ventas posteriores a la fecha de registro se facturaron sin IVA y regularizar la situación con los clientes y la FTA. Los errores de declaraciones ya presentadas se corrigen mediante una divulgación voluntaria (voluntary disclosure). Por qué hay que declarar incluso sin ventas, en declaración de IVA en cero en los EAU.
¿Cuánto cuesta el registro del IVA?
En Dynasty Business Adviser, el registro ante la FTA a efectos del IVA cuesta 2000 AED en un pago único. El registro ante la FTA a efectos del impuesto de sociedades, 1300 AED en un pago único.
Después del registro hará falta un servicio de contabilidad, cuyo precio depende del número de operaciones al mes:
- hasta 10 operaciones: 1100 AED al mes;
- hasta 25 operaciones: 1500 AED al mes;
- hasta 50 operaciones: 2100 AED al mes;
- de 50 a 100 operaciones: 3100 AED al mes;
- más de 100 operaciones: precio personalizado.
La presentación de declaraciones en cero cuesta 1500 AED al año. Precios sin IVA. El importe final se determina de forma individual al preparar y firmar el contrato. El paquete de contabilidad e impuestos sale más barato que los mismos servicios por separado.
Conclusión
El registro del IVA en los EAU es obligatorio con suministros gravados e importaciones de más de 375 000 AED y voluntario a partir de 187 500 AED. Hay 30 días para presentar la solicitud, y el IVA se aplica desde la fecha de registro, no desde que se recibe el TRN. El umbral se calcula sobre 12 meses móviles e incluye las exportaciones a tipo cero. Llegar tarde cuesta 10 000 AED, más el IVA de las ventas ya realizadas.
El equipo de Dynasty Business Adviser registrará tu empresa ante la FTA y se encargará de la contabilidad y de las declaraciones.
Solicitar asesoramiento
Este artículo es meramente informativo y no constituye asesoramiento fiscal individual. Datos vigentes a octubre de 2026; los umbrales, plazos y multas pueden cambiar: consúltalos en la fecha de tu gestión en el portal de la FTA (tax.gov.ae) o con un asesor.