«Нам сказали, что в ADGM ноль». С этой фразы начинается половина разговоров о выборе юрисдикции. Дальше выясняется, что компания будет продавать услуги на материке, держать квартиру в Дубае и получать роялти за товарный знак — и ни один из этих потоков под ноль не подпадает.
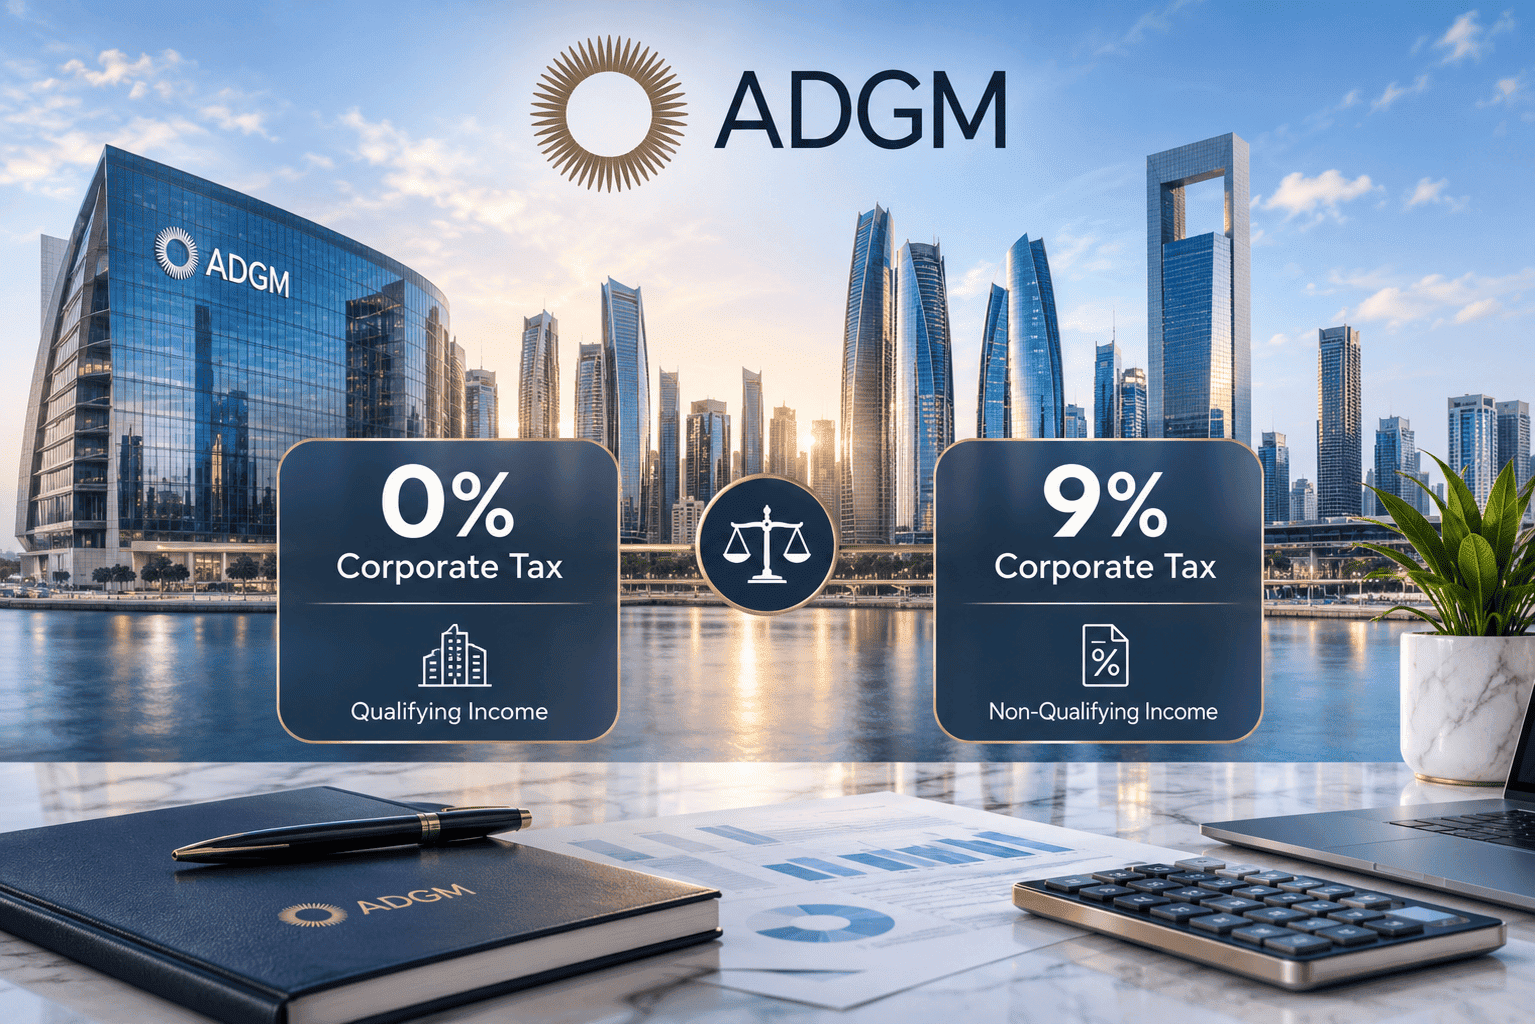
Налогообложение в ADGM устроено не как льгота по адресу, а как режим по условиям. Ноль получает не компания, зарегистрированная в свободной зоне, а компания, которая прошла условия закона и держит доход внутри определённого периметра. Всё, что за периметром, облагается по девять процентов — в той же самой компании.
Ниже разбор по действующим нормам: две шкалы ставок, условия статуса, что считается квалифицируемым доходом, что его ломает и сколько стоит ошибка.
Ноль — это режим, а не свойство адреса
Федеральный закон о корпоративном налоге вводит два разных набора ставок, и путаница между ними порождает большинство ошибочных ожиданий.
Для обычной компании статья 3 закона устанавливает ноль процентов на часть налогооблагаемого дохода, не превышающую сумму, определённую решением Кабинета министров, и девять процентов на превышение. Саму сумму закон не называет — сейчас это 375 000 дирхамов.
Для компании свободной зоны действует другая шкала: ноль процентов на квалифицируемый доход и девять процентов на налогооблагаемый доход, который квалифицируемым не является. Порога в 375 000 дирхамов здесь нет вовсе. Есть разделение потоков внутри одной компании.
Таблица 1 — Две шкалы ставок
| Параметр | Обычная компания | Компания свободной зоны со статусом |
|---|---|---|
| Ставка 0% | До порога дохода | На квалифицируемый доход |
| Ставка 9% | Сверх порога | На неквалифицируемый доход |
| Порог 375 000 дирхамов | Применяется | Не применяется |
| Что решает | Размер прибыли | Источник и характер дохода |
Условия статуса
Статус, открывающий нулевую ставку, закон называет Qualifying Free Zone Person. Статья 18 перечисляет условия, и они кумулятивные: выпадение любого обнуляет весь режим.
Компания поддерживает достаточное присутствие в стране. Получает квалифицируемый доход в том виде, как он определён решением Кабинета министров. Не выбрала обложение по обычным ставкам. Соблюдает правила о трансфертном ценообразовании и документации по ним. Выполняет любые дополнительные условия, установленные министром — перечень открытый. Отдельным условием руководство налоговой службы называет аудированную финансовую отчётность: её готовят независимо от размера выручки. И ещё: регистрироваться в налоговой и подавать декларацию обязаны все лица свободных зон — статус на это не влияет.
Право на добровольный отказ стоит пояснить. Закон разрешает компании свободной зоны платить по обычной шкале; выбор действует с начала текущего или следующего налогового периода. Иногда это осмысленно: если квалифицируемого дохода почти нет, раздельный учёт и аудит дороже самого налога.
И о сроке, который спрашивают чаще всего. Закон привязывает нулевую ставку к сроку налогового стимула по законодательству самой свободной зоны и допускает продление решением Кабинета министров. Ограничение одно: любой такой период не может превышать пятидесяти лет.
Из чего складывается квалифицируемый доход?
Структура установлена решением Кабинета министров № 100 от 2023 года, перечни видов деятельности — решением министра № 265 от 2023 года. Руководство налоговой службы раскладывает квалифицируемый доход на четыре источника.
- Первый — операции с другими лицами свободных зон при двух условиях: контрагент должен быть фактическим получателем товаров или услуг, а операция не должна относиться к исключённой деятельности. Условие про фактического получателя бьёт по транзитным схемам: получатель должен иметь право пользоваться товаром или услугой и не быть обязан передать их дальше.
- Второй — операции в рамках квалифицируемых видов деятельности, не относящиеся к исключённым.
- Третий — доход от владения и использования квалифицируемой интеллектуальной собственности.
- Четвёртый — прочий доход, но только если соблюдено правило de minimis.
Квалифицируемые виды деятельности
Перечень установлен решением министра, а не самим законом, — это важно, потому что подзаконные акты правятся чаще.
В него входят производство товаров или материалов; переработка товаров или материалов; торговля квалифицируемыми сырьевыми товарами; владение акциями и иными ценными бумагами в инвестиционных целях; владение, управление и эксплуатация судов; перестрахование; управление фондами под надзором компетентного органа ОАЭ; управление капиталом и инвестициями под тем же надзором; услуги головного офиса связанным лицам; казначейские и финансовые услуги связанным лицам; финансирование и лизинг воздушных судов, включая двигатели и сменные агрегаты; дистрибуция товаров или материалов в назначенной зоне или из неё; логистические услуги.
К квалифицируемым приравниваются и вспомогательные операции — те, что необходимы для основной деятельности либо вносят в неё незначительный вклад и тесно с ней связаны.
Для дистрибуции есть деталь: «назначенная зона» определена через решение Кабинета министров № 59 от 2017 года о назначенных зонах для целей НДС. Это отдельный статус, и принадлежность зоны к перечню нужно проверять, а не предполагать.
Ради двух строк в ADGM чаще всего и приходят: владение ценными бумагами в инвестиционных целях и казначейские услуги связанным лицам.
Что выбивает из нуля?
Зеркальный перечень — исключённая деятельность. Доход от неё квалифицируемым не будет никогда.
- Первая строка — любые операции с физическими лицами. Исключений четыре: суда, управление фондами и управление капиталом под надзором регулятора ОАЭ, финансирование и лизинг воздушных судов. Всё остальное, что продаётся физлицу, из нуля выпадает.
- Вторая — банковская деятельность.
- Третья — страховая, кроме перестрахования и кэптивного страхования в составе услуг головного офиса.
- Четвёртая — финансовые и лизинговые операции, кроме судов, казначейских услуг связанным лицам и авиационного лизинга.
- Пятая — владение или использование недвижимости. Исключение узкое: коммерческая недвижимость в свободной зоне, и только когда доход возникает из операции с лицом свободной зоны. Жилая недвижимость в периметр не попадает ни при каких условиях.
Таблица 2 — Типичные потоки и их судьба
| Поток дохода | Обычно попадает в 0% |
|---|---|
| Дивиденды и рост стоимости пакетов акций | Да, как владение ценными бумагами |
| Заём связанной компании группы | Да, как казначейские услуги |
| Услуги клиенту на материке | Нет |
| Продажа услуг физическому лицу | Нет, за четырьмя исключениями |
| Аренда квартиры в Дубае | Нет |
| Роялти за товарный знак | Нет, это маркетинговый актив |
Интеллектуальная собственность: не всё исключено
Здесь распространено упрощение, из-за которого структуры строят неверно.
Доход от интеллектуальной собственности не запрещён полностью. Регламент выделяет квалифицируемую интеллектуальную собственность: патенты, охраняемое авторским правом программное обеспечение и права, функционально эквивалентные патенту, — полезные модели, охрану сортов растений, статус орфанного препарата, продления патентной охраны.
А вот маркетинговые активы, и товарные знаки прямо названы, в это определение не входят. Роялти за бренд под ноль не попадут.
Но и по квалифицируемой интеллектуальной собственности ноль применяется не ко всему доходу: квалифицируемая доля считается по связи дохода с собственными расходами на разработку, а компания обязана вести отслеживание этих расходов по продуктам. Без учёта нет и доли.
Правило de minimis: пять процентов или пять миллионов
Закон не требует стерильности. Небольшая доля неквалифицируемой выручки статус не рушит.
Условие соблюдено, если неквалифицируемая выручка за период не превышает меньшее из двух: пяти процентов общей выручки или пяти миллионов дирхамов.
Читать нужно буквально. При выручке двести миллионов дирхамов пять процентов дали бы десять миллионов, но потолком остаются пять. При выручке двадцать миллионов потолком будет миллион, а не пять.
В неквалифицируемую выручку попадают три вещи: доход от исключённой деятельности; доход от неквалифицируемой деятельности, когда контрагент не лицо свободной зоны; операции с лицом свободной зоны, которое не является фактическим получателем.
И ещё: порог считается от выручки, а не от прибыли. Убыточное направление съедает лимит так же, как прибыльное.
Опишите, из чего будет складываться выручка компании, — скажем, какая её часть ляжет в ноль, а какая в девять, и уложитесь ли вы в de minimis.
Постоянное представительство: девять процентов без потери статуса
Здесь важна тонкость, которую часто передают неверно.
Представительство возникает по тем же признакам, что у нерезидента: постоянное место деятельности за пределами свободной зоны либо лицо, которое регулярно использует полномочия вести дела за пределами зоны от имени компании. Второй признак опаснее: офис арендуют осознанно, а менеджер, подписывающий договоры на материке, появляется сам собой.
Но последствие не то, которого обычно боятся. Доход постоянного представительства — как местного, так и зарубежного — никогда не будет квалифицируемым и всегда облагается по девять процентов. При этом в расчёт de minimis он не входит: ни в неквалифицируемую выручку, ни в общую. То есть представительство само по себе статуса не лишает — оно создаёт отдельный кусок дохода под девять процентов.
Так же устроены доход от недвижимости за пределами узкого исключения и доход от интеллектуальной собственности сверх квалифицируемой доли.
Цена ошибки: текущий период и ещё четыре
Если условие нарушено, последствия несимметричны нарушению.
Компания, переставшая выполнять условие в какой-либо момент налогового периода, теряет статус с начала этого периода — не с даты нарушения. Задним числом облагается весь год.
Дальше действует продолжительность: при несоблюдении de minimis компания перестаёт быть Qualifying Free Zone Person и применяет обычные правила и ставки с начала соответствующего налогового периода и в течение последующих четырёх. Пять лет суммарно из-за одной сделки не в том периметре.
Small Business Relief проходит мимо свободных зон
Про эту льготу спрашивают постоянно, и почти всегда ответ отрицательный.
Освобождение установлено решением министра № 73 от 2023 года: компании с выручкой до трёх миллионов дирхамов могут его выбрать для налоговых периодов, заканчивающихся не позднее 31 декабря 2026 года.
Но воспользоваться им могут только резидентные компании, которые не входят в международную группу и не являются Qualifying Free Zone Person. Выбор стоит так: либо режим свободной зоны, либо освобождение для малого бизнеса. Вместе — нет.
Минимальный налог 15% для крупных групп
Для больших международных групп нулевая ставка свободной зоны перестала быть финалом расчёта.
Решение Кабинета министров № 142 от 2024 года ввело минимальный дополнительный налог. Порог участия — консолидированная выручка от 750 миллионов евро. Режим действует для финансовых лет, начинающихся 1 января 2025 года и позже. Сам закон о корпоративном налоге прямо говорит, что совокупная эффективная ставка для таких групп доводится до пятнадцати процентов.
Для большинства компаний, выбирающих юрисдикцию впервые, это неактуально. Но если структура — часть крупной группы, считайте сразу с этой цифрой.
Таблица 3 — Кому какая ставка
| Профиль компании | Ставка |
|---|---|
| Свободная зона, весь доход квалифицируемый | 0% |
| Свободная зона, часть дохода вне периметра | 0% и 9% раздельно |
| Свободная зона, статус утрачен | 9% на всё |
| Обычная компания в ОАЭ | 0% до порога, дальше 9% |
| Часть международной группы от 750 млн евро | Доведение до 15% |
Что решить до регистрации?
- Первое: из чего будет складываться выручка. Составьте список потоков и отметьте контрагента по каждому — лицо свободной зоны, компания на материке, иностранное юрлицо, физлицо. Этого достаточно, чтобы увидеть разрез между нулём и девятью.
- Второе: где будут люди и решения. Достаточное присутствие — условие закона, а полномочия подписывать договоры за пределами зоны создают представительство и отдельную базу под девять процентов.
- Третье: нужен ли режим вообще. При малой доле квалифицируемого дохода обычная шкала с порогом в 375 000 дирхамов иногда обходится дешевле раздельного учёта и обязательного аудита.
Как мы проверяем структуру?
Мы не начинаем с регистрации. Сначала раскладываем будущую выручку по потокам и сопоставляем каждый с перечнями квалифицируемой и исключённой деятельности — один разбор сразу показывает, какая доля дохода реально попадает в ноль.
Дальше считаем de minimis на ваших цифрах и отдельно выделяем потоки, которые под ноль не попадут никогда: представительства, недвижимость, неквалифицируемая интеллектуальная собственность. По результату — картина нагрузки на три года и перечень того, что изменить до регистрации.
Расскажите о планируемых потоках выручки — вернёмся с расчётом и покажем, где у вашей структуры проходит граница между нулём и девятью.
Получить консультацию
Материал носит информационный характер и не является налоговой консультацией. Нормы корпоративного налога применяются к конкретным обстоятельствам, перечни квалифицируемой и исключённой деятельности устанавливаются подзаконными актами и обновляются. Режим проверяется под вашу структуру. Данные актуальны на сентябрь 2026 года.