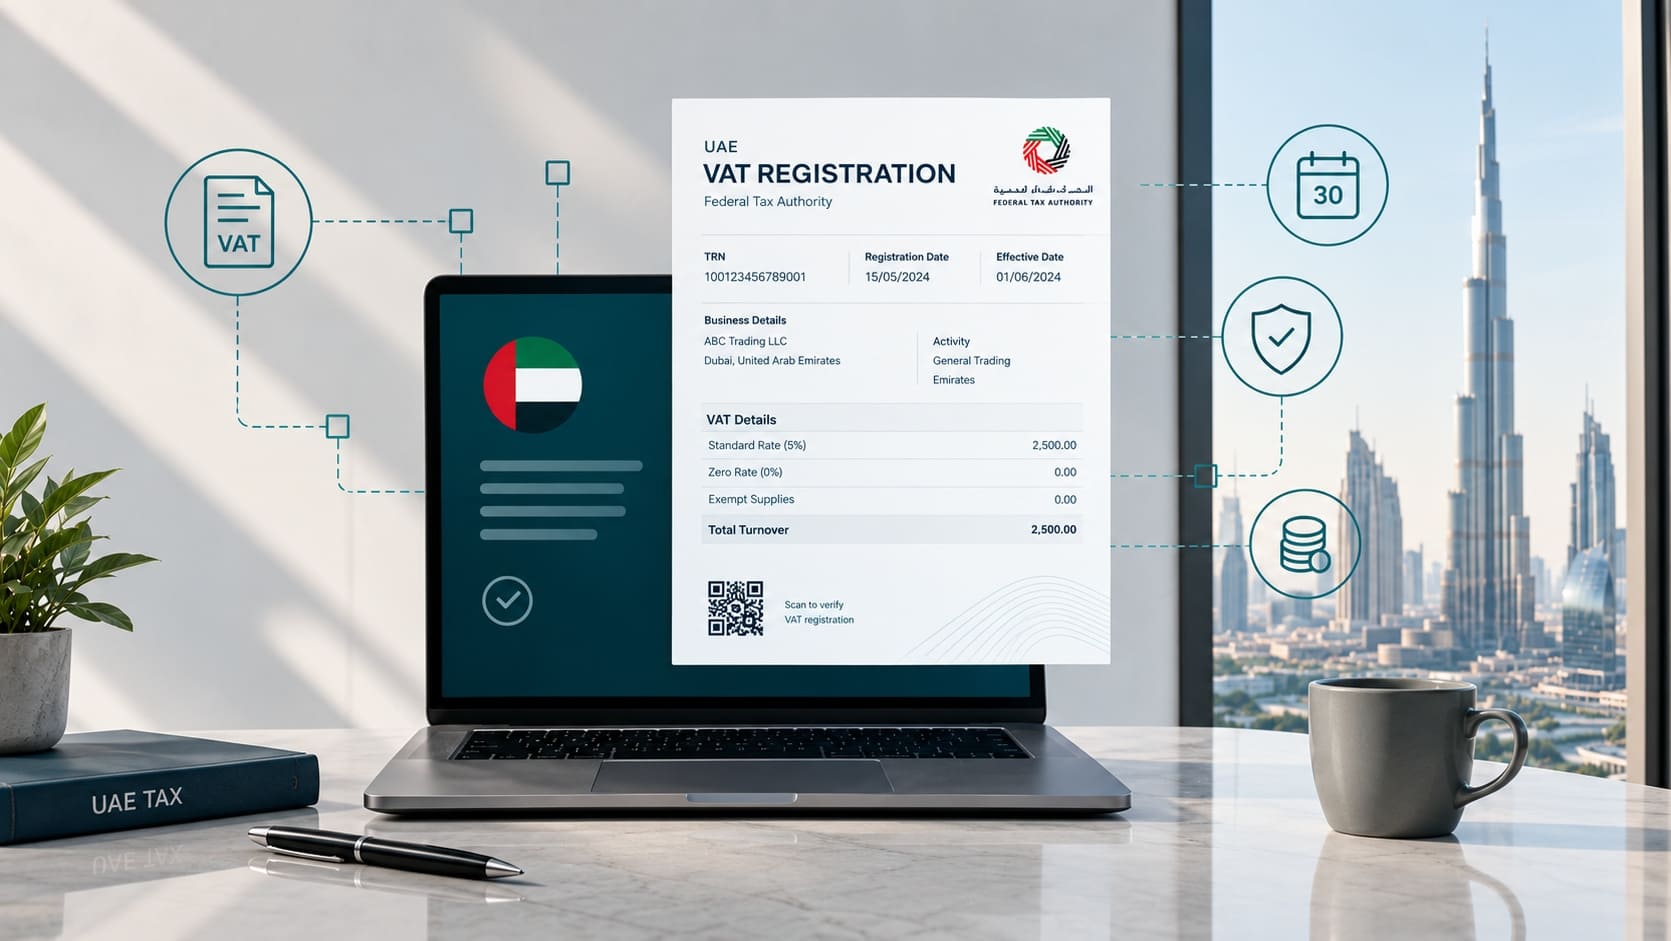
Une société de Dubaï entame sa deuxième année et, un mois donné, ses ventes des 12 derniers mois dépassent 375 000 AED. À partir de là, elle dispose de 30 jours pour demander son enregistrement à la TVA aux EAU. Si elle laisse passer ce délai, l’Autorité fédérale des impôts (Federal Tax Authority, FTA) lui inflige une amende de 10 000 AED et exige la TVA sur les ventes qu’elle n’a pas facturées avec TVA.
La démarche est simple et gratuite, mais on se trompe souvent dans le calcul du chiffre d’affaires et la date de naissance de l’obligation. Voici comment calculer le seuil, dans quels délais déposer la demande, quels documents fournir et que faire dès l’obtention du numéro fiscal.
Qui doit s’enregistrer à la TVA
L’enregistrement à la TVA aux EAU est régi par le Décret-loi fédéral n° 8 de 2017 relatif à la taxe sur la valeur ajoutée (ci-après la loi sur la TVA) et par son Règlement d’exécution, adopté par la Décision du Conseil des ministres n° 52 de 2017, tous deux tels que modifiés. La loi prévoit trois situations :
- Enregistrement obligatoire d’un résident (art. 13 de la loi sur la TVA). Si les fournitures taxables et les importations des 12 derniers mois ont dépassé 375 000 AED, ou devraient dépasser ce montant dans les 30 jours suivants, la société ou la personne physique exerçant une activité doit s’enregistrer.
- Enregistrement d’un non-résident (art. 13 de la loi sur la TVA). Une société étrangère qui réalise des fournitures taxables aux EAU s’enregistre quel que soit le montant, si la TVA sur ces fournitures n’est pas due par une autre partie à l’opération — par exemple un acheteur assujetti aux EAU via l’autoliquidation.
- Enregistrement volontaire (art. 17 de la loi sur la TVA). Si les fournitures taxables, les importations ou les dépenses taxables des 12 derniers mois ont dépassé 187 500 AED, ou dépasseront ce montant dans les 30 jours suivants, l’enregistrement est possible sur option.
Tableau 1 — Seuils d’enregistrement à la TVA aux EAU
| Situation | Seuil | Enregistrement |
|---|---|---|
| Fournitures et importations sur 12 mois ou prévues sur 30 jours | Plus de 375 000 AED | Obligatoire |
| Fournitures, importations ou dépenses taxables | Plus de 187 500 AED | Volontaire |
| Non-résident réalisant des fournitures taxables aux EAU | Aucun seuil | Obligatoire, sauf si l’acheteur acquitte la TVA |
| Moins de 187 500 AED | — | Non autorisé |
Comment calculer le seuil d’enregistrement
Le seuil se calcule sur les fournitures taxables, et non sur l’ensemble du chiffre d’affaires. C’est l’erreur la plus fréquente.
Selon l’art. 19 de la loi sur la TVA, entrent dans le calcul les fournitures au taux normal de 5 %, les fournitures au taux zéro (par exemple l’export de biens et de services), les importations de biens et de services pour lesquelles la TVA est autoliquidée par le destinataire, les fournitures taxables d’une activité acquise en tout ou partie auprès d’un tiers et, dans les cas prévus par le Règlement d’exécution, les fournitures taxables des personnes liées.
En sont exclues les fournitures exonérées — par exemple la location de logements et certains services financiers — et les opérations hors du champ de la TVA : ce ne sont pas des fournitures taxables. L’art. 20 de la loi sur la TVA exclut en outre expressément la vente des immobilisations de la société.
Le calcul se fait sur une période glissante : chaque mois, la société regarde le total des 12 derniers mois, et non de l’année civile. Un test prospectif s’applique en parallèle : si les fournitures prévues sur les 30 jours suivants — par exemple au titre d’un gros contrat — dépassent à elles seules 375 000 AED, il faut s’enregistrer immédiatement, sans attendre l’encaissement.
Les sociétés qui ne réalisent que des fournitures au taux zéro peuvent demander à la FTA une exemption d’enregistrement obligatoire (art. 15 de la loi sur la TVA). Si elle est accordée, la société n’obtient pas de TRN de TVA, mais ne peut pas non plus récupérer la TVA d’amont. Elle doit en outre signaler à la FTA tout changement qui supprime ou pourrait supprimer le motif de l’exemption, dans les 10 jours ouvrés suivant la date d’une fourniture ou d’une importation au taux normal (art. 16, par. 3 du Règlement d’exécution). Une décision à bien chiffrer.
Délais d’enregistrement et date de prise d’effet de la TVA
La demande doit être déposée dans les 30 jours suivant la naissance de l’obligation d’enregistrement (art. 7, par. 2 du Règlement d’exécution). Selon le test historique, l’obligation naît à la fin du mois au terme duquel le total sur 12 mois a dépassé le seuil. Selon le test prospectif, elle naît le jour où il existe des motifs raisonnables de prévoir un dépassement dans les 30 jours suivants.
La date d’enregistrement ne coïncide pas avec la date de la demande. Selon le test historique, l’enregistrement prend effet le premier jour du mois suivant celui où l’obligation est née. Selon le test prospectif, à la date où sont apparus les motifs raisonnables de prévoir le dépassement. En accord avec la FTA, une date antérieure est possible (art. 7, par. 4 et 5 du Règlement d’exécution). Dès la date d’enregistrement, la société doit facturer la TVA, même si le TRN n’a pas encore été délivré.
Exemple : fin juillet, le chiffre d’affaires sur 12 mois dépasse 375 000 AED. L’obligation naît le 31 juillet, la demande doit être déposée avant le 30 août, et la TVA s’applique à partir du 1er août. Si les factures émises depuis cette date n’ajoutaient pas la TVA, il faudra l’extraire des montants encaissés et la payer sur fonds propres.
Tableau 2 — Délais d’enregistrement à la TVA
| Étape | Délai |
|---|---|
| Dépôt de la demande après la naissance de l’obligation | Sous 30 jours |
| Examen d’une demande complète par la FTA | Environ 20 jours ouvrés |
| Début de l’application de la TVA (test historique) | 1er jour du mois suivant le dépassement du seuil |
| Première déclaration VAT 201 | Au plus tard le 28 du mois suivant la fin de la première période fiscale |
Un enregistrement tardif coûte 10 000 AED (Décision du Conseil des ministres n° 40 de 2017, modifiée par la Décision n° 129 de 2025). Outre l’amende, la FTA peut enregistrer la société rétroactivement — à la date de naissance de l’obligation — et réclamer la TVA sur toutes les fournitures taxables et importations de la période manquée (art. 7, par. 3 et 7 du Règlement d’exécution). Depuis le 14 avril 2026, tout retard de paiement de la taxe entraîne une pénalité de 14 % par an.
L’enregistrement volontaire à la TVA
L’enregistrement volontaire est ouvert dès que les fournitures taxables, importations ou dépenses taxables dépassent 187 500 AED sur 12 mois ou sont prévues au-delà de ce montant dans les 30 jours. La société doit prouver qu’elle exerce une activité aux EAU. Cette option intéresse ceux qui ont avantage à récupérer la TVA d’amont : startups qui n’ont pas encore commencé à vendre mais prévoient des fournitures taxables, sociétés de négoce aux achats importants, entreprises dont les clients sont assujettis à la TVA.
L’enregistrement volontaire prend effet le premier jour du mois suivant le dépôt de la demande, ou à une date antérieure en accord avec la FTA (art. 8, par. 2 du Règlement d’exécution). Pour un enregistrement sur la base des dépenses, la FTA demande au moins cinq factures fiscales de fournisseurs. Une limite à retenir : une personne enregistrée volontairement ne peut pas demander sa radiation dans les 12 mois suivant l’enregistrement (art. 23 de la loi sur la TVA). Pour aller plus loin : comptabilité pour startups aux EAU.
Étape par étape : l’enregistrement sur EmaraTax
L’enregistrement se fait uniquement en ligne, sur le portail FTA EmaraTax. Connexion via UAE PASS ; la démarche est gratuite.
- Connectez-vous à EmaraTax via UAE PASS et créez un profil de contribuable.
- Sélectionnez le service d’enregistrement à la TVA.
- Renseignez les données de la société selon la licence commerciale, l’activité et les coordonnées.
- Indiquez les montants : fournitures taxables sur 12 mois et prévues sur 30 jours, ainsi que les importations et exportations.
- Précisez si la société effectue des opérations douanières et, le cas échéant, indiquez son numéro d’enregistrement douanier.
- Téléchargez les documents et soumettez la demande.
- Répondez dans le délai imparti aux éventuelles demandes de la FTA.
- Après approbation, téléchargez le certificat d’enregistrement à la TVA mentionnant le TRN.
Sont généralement requis la licence commerciale, les statuts, les passeports et Emirates ID des propriétaires et du signataire autorisé, un justificatif du chiffre d’affaires (par exemple une déclaration de chiffre d’affaires signée ou des états financiers) et des pièces justificatives — contrats, factures, prévisions de ventes. Tous les fichiers sont chargés au format PDF uniquement, 15 Mo maximum par fichier.
Selon la FTA, l’examen d’une demande complète prend environ 20 jours ouvrés. Les retards viennent le plus souvent d’un chiffre d’affaires mal calculé (par exemple sans les fournitures au taux zéro), d’incohérences avec la licence et de demandes de la FTA restées sans réponse. Plus d’informations sur le numéro fiscal : qu’est-ce que le TRN aux EAU.
Que faire après l’enregistrement
Une fois le TRN obtenu, la société devient assujettie à la TVA, avec des obligations régulières :
- émettre des factures fiscales mentionnant le TRN et le montant de TVA en dirhams ;
- déposer la déclaration VAT 201 au plus tard le 28 du mois suivant la période fiscale — en général un trimestre ;
- payer la TVA dans le même délai ;
- conserver les registres de TVA au moins cinq ans (plus longtemps pour les opérations immobilières) ;
- vérifier les fournisseurs et les fournitures avant de déduire la TVA d’amont — exigence de la Décision de la FTA n° 13 de 2026 à compter du 1er octobre 2026.
Si l’enregistrement a été tardif, il faut d’abord identifier les ventes facturées sans TVA après la date d’enregistrement et régulariser la situation avec les clients et la FTA. Les erreurs dans les déclarations déjà déposées se corrigent par une divulgation volontaire (voluntary disclosure). Pourquoi déposer une déclaration même sans ventes : déclaration de TVA néant aux EAU.
Combien coûte l’enregistrement à la TVA
Chez Dynasty Business Adviser, l’enregistrement auprès de la FTA aux fins de la TVA coûte 2 000 AED, en paiement unique. Enregistrement auprès de la FTA pour l’impôt sur les sociétés — 1 300 AED, une fois.
Il faudra ensuite une tenue de comptabilité, dont le prix dépend du nombre d’opérations par mois :
- jusqu’à 10 opérations — 1 100 AED par mois ;
- jusqu’à 25 opérations — 1 500 AED par mois ;
- jusqu’à 50 opérations — 2 100 AED par mois ;
- de 50 à 100 opérations — 3 100 AED par mois ;
- au-delà de 100 opérations — sur devis.
Le dépôt des déclarations néant coûte 1 500 AED par an. Tous les prix sont hors TVA. Le coût final est déterminé individuellement lors de la préparation et de la signature du contrat. Une offre groupée comptabilité et fiscalité revient moins cher que ces services pris séparément.
Conclusion
L’enregistrement à la TVA aux EAU est obligatoire au-delà de 375 000 AED de fournitures taxables et d’importations, et possible sur option au-delà de 187 500 AED. La demande doit être déposée sous 30 jours, et la TVA s’applique à partir de la date d’enregistrement, non de la réception du TRN. Le seuil se calcule sur 12 mois glissants et inclut l’export au taux zéro. Un retard coûte 10 000 AED, plus la TVA sur les ventes déjà réalisées.
Les spécialistes de Dynasty Business Adviser enregistrent votre société auprès de la FTA, prennent en charge votre comptabilité et le dépôt de vos déclarations.
Obtenir un conseil
Article informatif, ne constituant pas un conseil fiscal personnalisé. Informations à jour en octobre 2026 ; les seuils, délais et amendes peuvent évoluer — vérifiez-les au moment de vos démarches sur le portail de la FTA (tax.gov.ae) ou auprès d’un conseiller.